

Memasuki September, harga tembaga tidak melanjutkan penurunannya setelah Federal Reserve AS menaikkan suku bunga. Sebaliknya, harga tembaga justru pulih dengan cepat setelah sempat tertekan dalam waktu singkat. Tembaga SHFE kembali ke level tinggi, sementara tembaga LME kembali mendekati level tertinggi sebelumnya. Pemulihan yang cepat ini tidak dapat dijelaskan hanya oleh ekspektasi makro. Lebih tepatnya, kenaikan suku bunga yang telah sepenuhnya diperhitungkan oleh pasar dan aksi tutup posisi jual (short covering) menjadi katalis langsung, sementara biaya pengolahan (TC) konsentrat tembaga impor yang sangat negatif, pemeliharaan smelter yang lebih luas, dan penurunan tajam persediaan sosial tembaga rafinasi di Tiongkok menjadi penopang fundamental.
Ketatnya Pasokan Bahan Baku dan Seringnya Pemeliharaan Smelter Membatasi Pasokan
Pada 18 September, Indeks Konsentrat Tembaga Impor SMM berada di -$221,89 per ton metrik kering, turun $12,19 per ton metrik kering dari pembacaan sebelumnya dan mencatat rekor terendah baru. Biaya pengolahan anoda tembaga juga berada di level terendah secara historis, mencerminkan ketatnya pasokan anoda tembaga yang berkelanjutan. Sementara itu, harga asam sulfat telah menurun selama sekitar dua setengah bulan berturut-turut, secara bertahap menggerus pendapatan produk sampingan smelter dan menambah tekanan operasional di seluruh sektor peleburan.
Beberapa smelter tembaga Tiongkok dijadwalkan menjalani pemeliharaan pada Oktober dan November. Dengan terbatasnya ketersediaan bahan baku cold-feed tambahan, hambatan bahan baku menciptakan risiko penurunan terhadap produksi tembaga rafinasi. Sumber pasar mengindikasikan bahwa beberapa smelter telah memberi sinyal niat untuk memangkas produksi dan telah memberi tahu pelanggan bahwa pengiriman berdasarkan kontrak jangka panjang akan dikurangi, meskipun skala pengurangannya belum ditentukan. SMM akan terus memantau pelaksanaan pemeliharaan yang direncanakan, cakupan pemangkasan produksi aktual, dan dampak marjinal harga asam sulfat terhadap tingkat operasional smelter.
Berdasarkan jadwal pemeliharaan, intensitas pemeliharaan smelter tembaga pada kuartal kedua 2026 jauh lebih tinggi dibandingkan tahun 2025.
|
Metrik |
2025 |
2026 |
Perubahan |
|
Kegiatan pemeliharaan |
30 |
38 |
Naik 8, atau 26,7% |
|
Durasi pemeliharaan rata-rata |
33,8 hari |
35,2 hari |
Naik 1,4 hari |
|
Pemeliharaan berdurasi 40 hari atau lebih |
7 |
14 |
Dua kali lipat |
|
Pemeliharaan berdurasi 60 hari atau lebih |
2 |
5 |
Naik 3 |
Jumlah kegiatan pemeliharaan yang dijadwalkan sepanjang tahun meningkat dari 30 menjadi 38, sementara pemeliharaan berdurasi panjang 40 hari atau lebih naik dari tujuh kegiatan menjadi 14. Dari sisi waktu, puncak pemeliharaan bergeser dari April–Mei 2025 menjadi Maret–Juni 2026, dengan gelombang kedua pemeliharaan terpusat masih dijadwalkan pada Oktober–November. Berdasarkan data yang tersedia saat ini, gabungan kehilangan produksi yang terealisasi dan diantisipasi pada 2026 sudah sedikit melampaui dampak aktual yang tercatat pada 2025. Karena estimasi untuk beberapa kegiatan pemeliharaan yang akan datang belum diumumkan, gangguan keseluruhan terhadap pasokan tembaga rafinasi akibat pemeliharaan smelter diperkirakan lebih besar pada 2026 dibandingkan 2025.
Penurunan Persediaan yang Cepat Menggeser Pasar dari Contango ke Backwardation
Pergerakan persediaan menjadi sinyal fundamental paling jelas di balik rebound harga tembaga baru-baru ini.
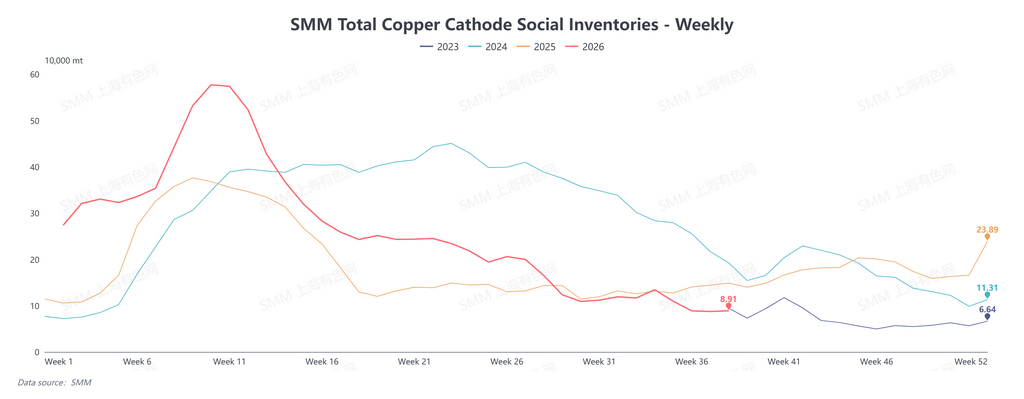
Sekitar libur Tahun Baru Imlek 2026, persediaan sosial tembaga rafinasi Tiongkok terakumulasi dengan cepat, pada satu titik mencapai sekitar 570.000–580.000 ton. Persediaan menurun secara stabil setelah liburan, turun menjadi sekitar 200.000 ton pada Minggu ke-25. Penurunan semakin cepat pada kuartal ketiga, dengan stok turun menjadi sekitar 90.000 ton pada Minggu ke-36–37.
Dibandingkan dengan periode yang sama pada tahun-tahun sebelumnya, persediaan saat ini tidak hanya jauh di bawah level 2024 dan 2025, tetapi juga mendekati titik terendah musiman dalam beberapa tahun terakhir. Dari puncak tahun ini, persediaan sosial domestik telah menurun hampir 500.000 ton, penurunan lebih dari 80%.
Ini berarti penyangga persediaan pasar telah menipis secara signifikan. Ketika persediaan tinggi, fluktuasi kedatangan atau konsumsi sebesar puluhan ribu ton mungkin tidak cukup untuk mengubah struktur pasar fisik. Namun, begitu persediaan turun ke level rendah, keterlambatan impor, pengurangan pengiriman smelter, atau penimbunan berkala oleh produsen hilir dapat dengan cepat memperkuat ketatnya pasar fisik.
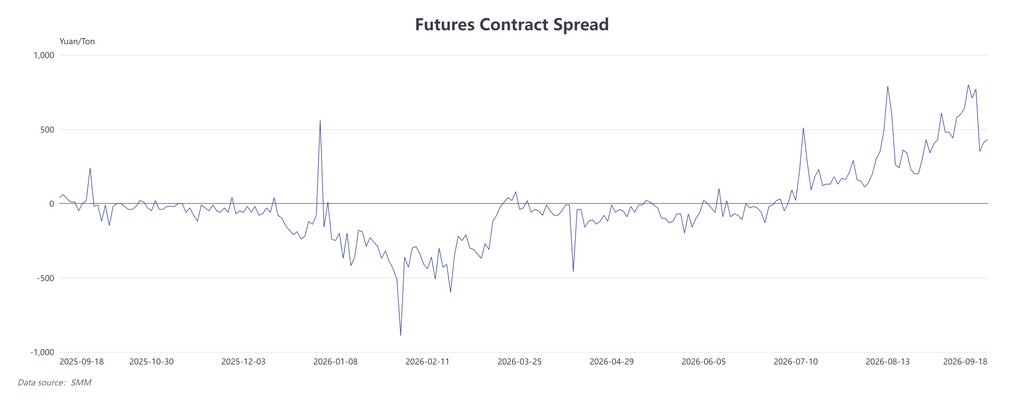
Pergeseran struktur pasar dari contango ke backwardation justru merupakan cerminan dari rendahnya persediaan ini di pasar berjangka. Ketika pasokan fisik yang tersedia segera menurun, kontrak berjangka terdekat memperoleh premi lebih tinggi dibandingkan kontrak berjangka lebih jauh, penjual cenderung bertahan pada penawaran harga, dan spread kontrak terdekat melebar. Dengan kata lain, backwardation bukanlah pendorong independen dari reli tembaga saat ini. Sebaliknya, ini adalah akibat dari rendahnya persediaan dan ketatnya pasokan fisik, sekaligus memperkuat ekspektasi ketatnya pasokan dalam jangka pendek.
Perlu dicatat bahwa penurunan persediaan tidak boleh disamakan begitu saja dengan lonjakan tajam permintaan pengguna akhir. Penurunan cepat persediaan di Tiongkok tidak hanya mencerminkan dukungan konsumsi, tetapi juga tarikan unit tembaga ke pasar AS, kerugian impor, waktu kedatangan kargo, dan pemeliharaan smelter. Karakterisasi yang lebih akurat dari ketatnya pasokan fisik saat ini adalah bahwa permintaan belum melemah secara material, sementara pengisian pasokan belum tiba cukup cepat, sehingga menyebabkan penurunan cepat persediaan yang tersedia.
Prospek: Harga Tembaga Tetap Didukung, tetapi Ketegangan Pasar Dapat Bergeser pada Level Tinggi
Dalam jangka pendek, persediaan sosial Tiongkok tetap rendah. Dengan mendekatnya libur Hari Nasional dan Festival Pertengahan Musim Gugur, produsen hilir juga cenderung melakukan pengisian stok lebih awal, memberikan dukungan berkelanjutan pada premi spot dan backwardation jangka pendek. Namun, pada saat yang sama, spread C/L telah berubah sedikit negatif, dan jendela arbitrase lintas pasar untuk mengirim tembaga ke AS sebagian besar telah tertutup. Oleh karena itu, aliran tembaga global mungkin mulai bergeser, menciptakan potensi tekanan pasokan di pasar fisik Tiongkok.
Pertama, perubahan spread C/L dan potensi kembalinya kargo luar negeri. Spread C/L terus menyempit dari level tertinggi sebelumnya dan kini telah bergerak sedikit ke wilayah negatif, menunjukkan bahwa insentif harga pasar AS untuk unit tembaga luar negeri telah melemah secara signifikan. Jika spread negatif ini berlanjut, kargo tambahan yang sebelumnya mengalir ke AS dapat dialihkan ke Tiongkok dan pasar Asia lainnya. Akibatnya, kedatangan impor Tiongkok dapat meningkat, menekan premi spot dan backwardation.
Namun, negosiasi perdagangan, penandatanganan kontrak, pemuatan, pengalihan kapal, dan pengiriman semuanya melibatkan jeda waktu. Oleh karena itu, pengalihan kargo tidak akan langsung tercermin dalam persediaan domestik; dampaknya lebih mungkin terlihat kemudian melalui kedatangan impor dan perubahan persediaan di zona berikat. Sebaliknya, jika ekspektasi tarif AS atas tembaga rafinasi kembali menguat dan spread C/L melebar, tekanan dari kembalinya kargo dapat mereda.
Kedua, pengisian stok sebelum libur dan kinerja premi spot. Saat liburan mendekat, produsen hilir perlu mengamankan bahan lebih awal untuk memenuhi persyaratan produksi dan jadwal logistik selama periode liburan. Dengan latar belakang persediaan sosial yang rendah dan pasokan yang tersedia secara langsung terbatas, penjual kemungkinan akan bertahan pada penawaran mereka. Premi spot dapat naik lebih lanjut, sementara backwardation jangka pendek dapat semakin dalam.
Namun, pengisian stok sebelum hari raya sebagian mencerminkan permintaan yang dimajukan. Setelah pengisian stok sebagian besar selesai, harga tembaga yang tinggi dapat menahan pengadaan di hilir dan aktivitas perdagangan fisik dapat mendingin dengan cepat. Keberlanjutan premi sebelum hari raya yang lebih kuat karena itu harus dinilai berdasarkan transaksi aktual dan pergerakan persediaan setelah hari raya.
Ketiga, TC konsentrat tembaga impor dan laju aktual pemotongan produksi smelter. TC untuk konsentrat tembaga impor sudah sangat negatif, dan ekonomi pemrosesan konsentrat impor spot terus memburuk. Beberapa smelter akibatnya menunjukkan keinginan yang lebih kuat untuk mengurangi produksi. Pertanyaan kuncinya adalah apakah niat ini akan berubah menjadi kehilangan output aktual.
Jika pemeliharaan dan pemotongan tingkat operasi meluas lebih lanjut, kontraksi pasokan tembaga rafinasi Tiongkok akan membantu mengimbangi tekanan dari kargo impor yang kembali. Sebaliknya, jika output pulih dengan cepat setelah pemeliharaan berakhir sementara kargo luar negeri secara bersamaan dialihkan ke Tiongkok, tekanan pasokan domestik dapat meningkat secara nyata.
Keempat, apakah output smelter Tiongkok dapat pulih. Saat pemeliharaan di beberapa smelter berakhir, rebound produksi tembaga rafinasi selama kuartal keempat, dikombinasikan dengan peningkatan konsentrat kedatangan impor, dapat menyebabkan persediaan domestik bergeser dari destocking menjadi stabilisasi atau bahkan akumulasi.
Secara keseluruhan, pengisian stok sebelum hari raya dan persediaan rendah seharusnya terus mendukung premi spot dalam jangka pendek. Namun, spread C/L negatif menunjukkan bahwa tarikan AS terhadap unit tembaga global telah mencapai titik belok potensial. Uji kunci pasar berikutnya adalah apakah pengurangan pasokan di smelter dapat mengimbangi kembalinya kargo impor, dan apakah konsumsi dasar dapat terus menyerap harga tembaga tinggi setelah pengisian stok sebelum hari raya yang terkonsentrasi berakhir.



