SMM, 18 September:
"Puncak musim September" yang diharapkan di China gagal terwujud. Dengan latar belakang pasokan dan permintaan yang lemah, harga di seluruh rantai industri tungsten domestik sedikit terkoreksi minggu ini, dengan volume perdagangan menyusut. Smelter di segmen tengah, yang tertekan oleh margin pemrosesan yang terus menyempit, terus mengurangi beban operasi, secara proaktif menurunkan tingkat utilisasi dan memprioritaskan pengurangan stok. Perdagangan lesu di seluruh rantai industri, dengan sentimen menunggu dan melihat mendominasi. Harga rata-rata mingguan konsentrat wolframit (≥65%) turun 3.000 yuan/mt menjadi 409.500 yuan/mt; harga rata-rata mingguan APT (domestik) turun 5.000 yuan/mt menjadi 590.000 yuan/mt, dengan selisih harga antara pesanan spot dan kontrak jangka panjang kembali melebar. Segmen bubuk melemah sejalan, dengan harga rata-rata bubuk tungsten, bubuk tungsten karbida, dan bubuk tungsten karbida daur ulang masing-masing turun 10 yuan/kg menjadi 910, 860, dan 790 yuan/kg, disertai pengiriman yang buruk. Dalam jangka waktu yang lebih panjang, sejak 18 Agustus, konsentrat scheelite (≥65%) telah turun kumulatif sebesar 7.000 yuan/ton standar (sekitar -1,7%), dan APT turun 15.000 yuan/mt (sekitar -2,5%), sementara produk antara dan hilir seperti bubuk tungsten dan AMT mencatat penurunan yang lebih tajam (bubuk tungsten -7,1% MoM, AMT -3,3%), mencerminkan tekanan harga yang lebih nyata di segmen tengah dan hilir rantai industri.
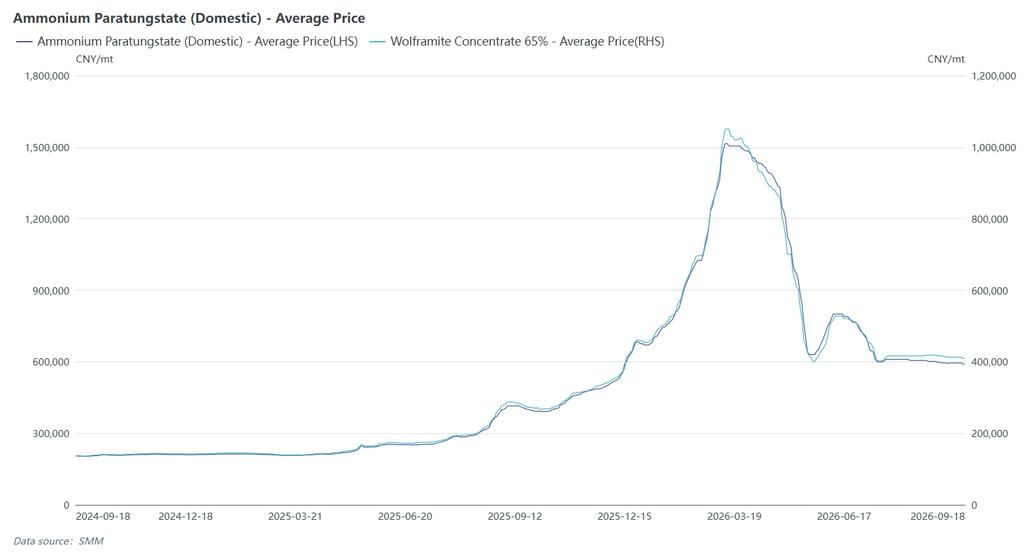
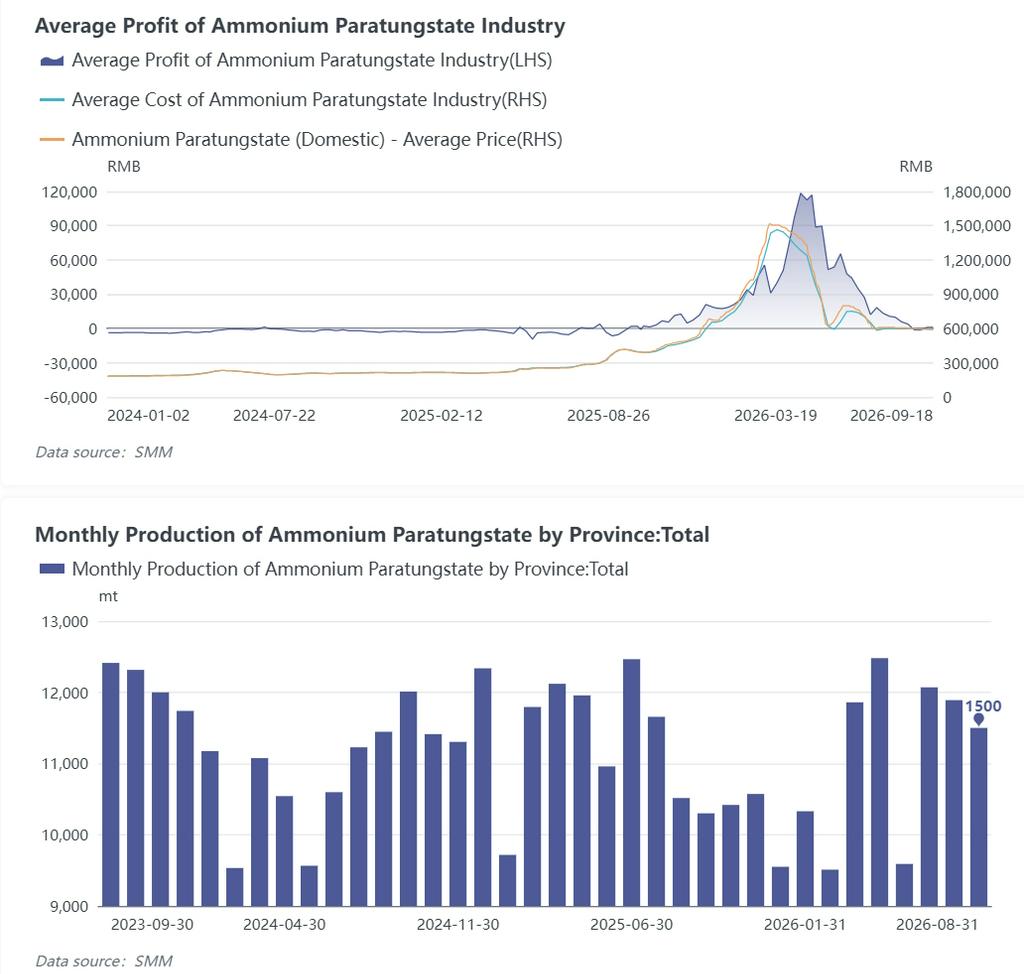
Beberapa perusahaan mengumumkan harga kontrak jangka panjang yang seragam untuk September. Pada H1 September, konsentrat wolframit 55% sebagian besar dieksekusi pada 413.000 yuan/ton standar dan konsentrat scheelite pada 412.000 yuan/ton standar, sementara APT sebagian besar dieksekusi pada 600.000 yuan/mt. Produsen besar secara aktif menstabilkan pasar, tetapi tindak lanjut pesanan tidak memadai. Pekan lalu, beberapa perusahaan di Xiamen dan Hunan masuk ke pasar untuk membeli APT, tetapi volume perdagangan terbatas. Pasokan pasar tetap melimpah, dan smelter APT menghadapi tekanan modal yang signifikan, memaksa mereka memangkas tingkat operasi dan membersihkan stok untuk menghadapi situasi saat ini. Hingga kini, tingkat operasi APT domestik telah turun di bawah 70%, dan produksi APT pada September diperkirakan turun sekitar 15% MoM. Perusahaan bubuk hilir juga melaporkan pesanan yang lemah, dengan harga transaksi bubuk sebagian besar terkikis lebih rendah.
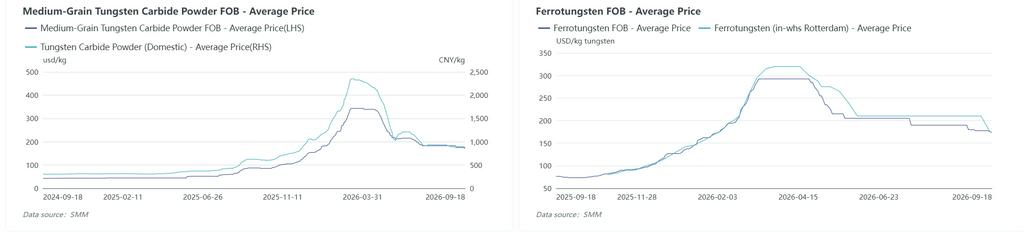
Di pasar di luar Tiongkok, harga APT Eropa bertahan stabil minggu ini, sementara pasar ferrotungsten menyatu dari level yang tinggi: harga rata-rata mingguan APT CIF Rotterdam dilaporkan sebesar $3.000/mtu, bertahan datar selama empat minggu berturut-turut; harga rata-rata mingguan ferrotungsten gudang Rotterdam turun tajam sebesar $35/kg W menjadi $175/kg W, penurunan mingguan sekitar 16,7%, karena premi tinggi pada ferrotungsten luar negeri dengan cepat menyusut. Di sisi makro, The Fed AS menaikkan suku bunga sebesar 25 basis poin sesuai ekspektasi pada pertemuan September menjadi 3,75%-4,00% (kenaikan pertama sejak Juli 2023). Dot plot mengindikasikan satu kenaikan suku bunga lagi mungkin terjadi dalam tahun ini, dengan dolar AS yang lebih kuat dan imbal hasil Treasury yang lebih tinggi membebani valuasi logam dan memperkuat sentimen menunggu di antara pembeli luar negeri. Segmen ekspor menunjukkan divergensi struktural yang jelas: bubuk tungsten dan bubuk tungsten karbida, sebagai barang penggunaan ganda, tunduk pada persetujuan ekspor yang ketat, dan pesanan ekspor pada H1 tahun ini sebagian besar mendapatkan premi tinggi. Namun, dengan latar belakang permintaan domestik yang lemah dan tekanan inventaris yang signifikan di beberapa perusahaan, premi penawaran ekspor untuk bubuk telah menyempit secara nyata. Untuk pesanan ekspor dengan proses persetujuan yang lebih cepat dan volume pengadaan yang lebih besar, perusahaan sebagian besar hanya menawarkan premi kecil di atas selisih harga spot-futures pada kargo spot. Hingga saat ini, kuotasi FOB tungsten karbida SMM ditutup pada $165–170/kg, sementara beberapa transaksi di pasar Eropa tetap sekitar $300/kg. Selisih harga antara pasar Tiongkok dan luar negeri tetap tinggi, dan harga produk tungsten Tiongkok berada pada level yang relatif rendah dalam sistem harga tungsten global, yang sampai batas tertentu merangsang ekspor produk tungsten. Namun, kontradiksi inti terletak pada pengetatan persetujuan ekspor untuk produk tungsten inti, sementara permintaan luar negeri untuk produk yang tidak dikendalikan (seperti ferrotungsten) lemah, dan keunggulan selisih harga tidak jelas — kuotasi FOB ferrotungsten SMM adalah $170–175/kg, sementara ferrotungsten di Rotterdam, Eropa dikutip pada $170–180/kg. Selisih harga antara pasar Tiongkok dan luar negeri hampir dapat diabaikan, dan jendela arbitrase ekspor jelas telah menyempit.
Dalam jangka pendek, penurunan tingkat operasi APT Tiongkok dan kendala ketat pasokan bijih masih memberikan dukungan bagi harga tungsten hulu. Namun, perusahaan bubuk dan karbida semen di hilir mencerna persediaan harga tinggi secara perlahan, dan pemulihan pesanan membutuhkan waktu. Harga kekurangan momentum naik dan diperkirakan tetap lesu dengan konsolidasi dan sedikit pergeseran pusat ke bawah. Pekan depan, perhatian harus difokuskan pada panduan dari kuotasi kontrak jangka panjang untuk paruh kedua September dan pemenuhan aktual pesanan musim puncak. Di pasar luar Tiongkok, perlu memantau tren dolar AS, permintaan pengisian stok musim puncak di Eropa, dan apakah penyempitan premi ferrotungsten Rotterdam akan lebih lanjut menular ke harga APT dan skrap tungsten. Dalam jangka menengah dan panjang, kekayaan sumber daya Tiongkok atas 14 mineral termasuk tungsten, dengan cadangan peringkat pertama di dunia, bersama dengan kebijakan pengendalian seperti kontrol total volume penambangan dan lisensi ekspor, masih memberikan dukungan dasar bagi harga tungsten. Sementara itu, pengembangan bijih di luar negeri semakin cepat, tetapi melengkapi kapasitas peleburan hilir masih membutuhkan siklus waktu yang lebih lama. Kontradiksi dalam rantai industri pasokan tungsten global relatif terkonsentrasi, dan sistem harga tungsten mungkin secara bertahap direstrukturisasi. Bagaimana selisih harga struktural antara pasar Tiongkok dan luar negeri berkembang masih memerlukan pemantauan ketat.