Tinjauan Pasar Mingguan
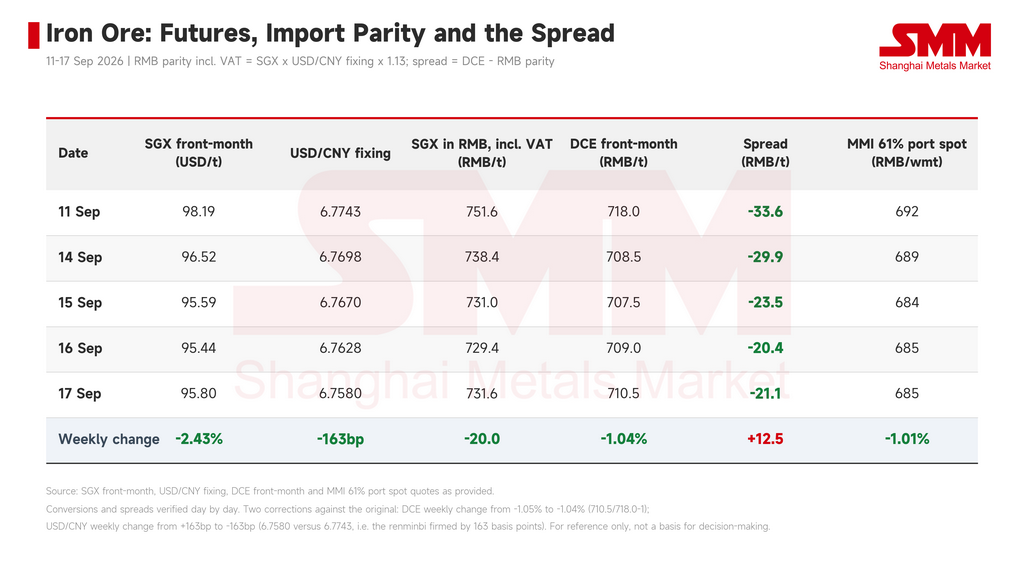
Harga bijih besi menunjukkan divergensi yang jelas antara pasar domestik dan luar negeri minggu ini. Kontrak teraktif SGX mundur dari USD 98,19/mt pada 11 September menjadi USD 95,80/mt pada 17 September, kerugian mingguan kumulatif sebesar USD 2,39 atau 2,43%, menyentuh titik terendah intraday mingguan di USD 95,44 pada 16 September. Pada periode yang sama, kontrak teraktif DCE turun dari RMB 718,0/mt menjadi RMB 710,5/mt, turun 1,05%, sementara indeks spot pelabuhan bijih besi 61% MMI melandai dari RMB 692/mt basah menjadi RMB 685/mt basah, turun 1,01%.
Penurunan di luar negeri dua kali lipat dari pasar domestik. DCE mencapai titik terendah di RMB 707,5 pada 15 September sebelum memantul selama dua sesi berturut-turut, dengan harga spot pelabuhan juga stabil pada 16 September, sedangkan titik terendah SGX terjadi satu sesi kemudian. Penurunan futures dan spot domestik selaras erat di sekitar 1%, menunjukkan bahwa rantai penetapan harga domestik berfungsi dengan lancar dan pendorong pelemahan putaran ini terutama berasal dari luar Tiongkok.
Fundamental: Tekanan sisi pasokan mulai terlihat
Pengiriman melonjak untuk minggu kedua berturut-turut. Keberangkatan bijih besi dari 123 pelabuhan naik dari 30,3182 juta mt pada minggu 28 Agustus menjadi 34,4481 juta mt pada minggu 4 September, dan meningkat lebih lanjut menjadi 37,4058 juta mt pada minggu 11 September, kenaikan kumulatif dua minggu sekitar 23%. Kedatangan di 61 pelabuhan naik sejalan dari 22,6493 juta mt menjadi 26,9126 juta mt, bertahan pada dataran tinggi 26,9105 juta mt pada minggu 11 September.
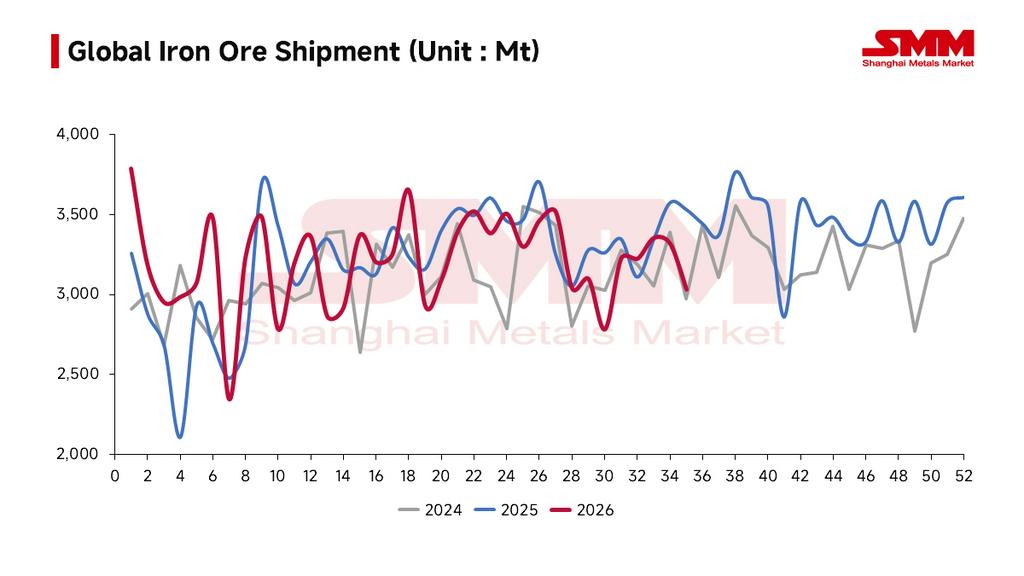
Persediaan berbalik dari penurunan menjadi penumpukan. Persediaan bijih besi impor SMM berada di 143,91 juta mt pada 4 September, sedikit turun menjadi 143,49 juta mt pada 11 September, kemudian memantul menjadi 144,33 juta mt pada 18 September — penumpukan mingguan sebesar 840.000 mt yang mematahkan tren destocking sebelumnya. Transmisi dari pengiriman yang tinggi melalui kedatangan dan kemudian ke persediaan pelabuhan kini lengkap, menjadikan ini variabel fundamental paling jelas yang membebani futures minggu ini.
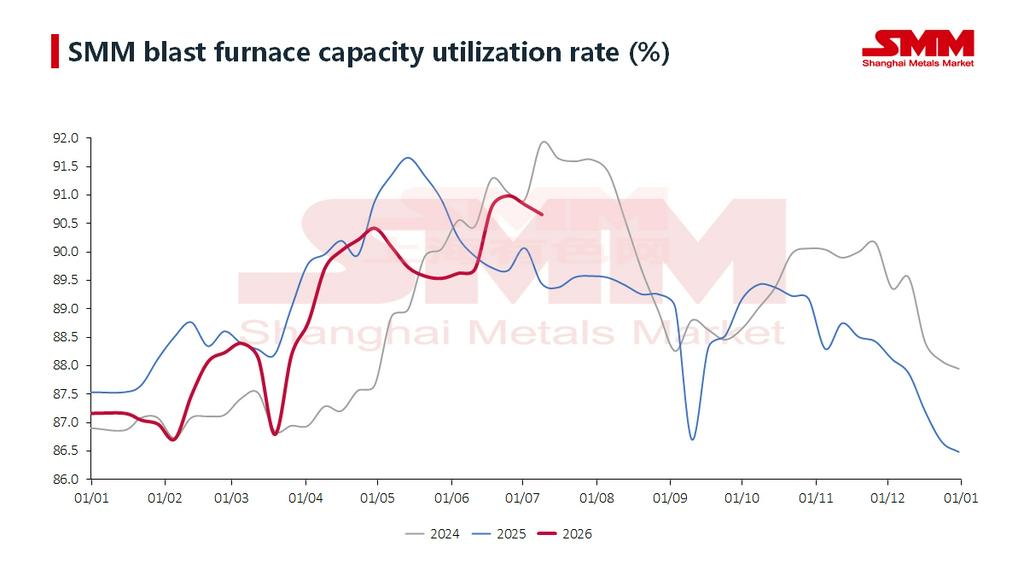
Permintaan bertahan stabil dan tidak berkontribusi pada margin. Rata-rata output logam panas harian di 242 pabrik baja melandai dari 2,4028 juta mt pada 9 September menjadi 2,3991 juta mt pada 16 September, turun 3.700 mt/hari minggu-ke-minggu, sementara tingkat utilisasi kapasitas melandai dari 88,69% menjadi 88,55%. Margin pabrik tetap tertekan oleh biaya kokas, tetapi laju pemangkasan bertahap dan permintaan bukan pendorong independen minggu ini.
Pendorong makro dan peristiwa
Kenaikan suku bunga The Fed terjadi. Pada 16 September, FOMC memilih 12-0 untuk menaikkan suku bunga sebesar 25 basis poin, mengangkat kisaran target dana federal menjadi 3,75%–4,00% — kenaikan pertama sejak 2023 — dengan dot plot juga menunjuk pada kemungkinan satu kenaikan lagi tahun ini. Indeks dolar menguat ke sekitar 100 sebagai respons, sementara imbal hasil Treasury 10 tahun bertahan di atas 5%. Kontrak SGX berdenominasi dolar yang diperdagangkan di luar negeri jauh lebih sensitif terhadap kondisi likuiditas daripada DCE, dan kebetulan titik terendah mingguan SGX dengan tanggal keputusan kebijakan menunjukkan hubungan yang jelas.
Ekspektasi mogok Port Hedland terbantahkan. Pada 15 September, serikat pekerja pelabuhan BHP mengumumkan bahwa, setelah lebih dari sembilan bulan pembicaraan tentang perjanjian empat tahun gagal mencapai kesepakatan, mereka akan mengajukan permohonan kepada Komisi Kerja Adil Australia untuk "deklarasi perundingan buntu." Deklarasi semacam itu hanya dapat diajukan setelah perundingan menemui jalan buntu selama sembilan bulan; setelah diberikan, jika sengketa tetap tidak terselesaikan, Komisi akan menentukan ketentuan kerja secara langsung. Pasar membaca ini sebagai pembicaraan yang gagal tetapi risiko mogok jangka pendek dihilangkan. Port Hedland menangani 580,4 juta mt pada TA2025-26, dan satu hari penghentian memengaruhi sekitar AUD 80 juta pengiriman; futures sebelumnya telah memperhitungkan premi risiko yang sesuai, yang secara sistematis tertekan keluar minggu ini. Sebagai peristiwa pasokan laut, hampir tidak dihargai oleh DCE.
Prospek dan hal yang perlu diperhatikan
Secara keseluruhan, sentimen pasar minggu ini didominasi oleh faktor ganda dari kenaikan suku bunga yang terjadi dan ekspektasi mogok yang terbantahkan, diperparah oleh tekanan pasokan ke depan dari lonjakan pengiriman — landasan logis yang cukup untuk penurunan independen pasar luar negeri. Penurunan domestik yang lebih terkendali mencerminkan dukungan dari transaksi pelabuhan dan permintaan restocking pra-liburan, bersama dengan tidak adanya keruntuhan nyata dalam output logam panas. Meski demikian, persediaan bijih besi pabrik relatif cukup, sehingga volume permintaan yang dapat dilepaskan oleh restocking pra-liburan mungkin cukup terbatas.
Pusat gravitasi harga bijih sedikit condong lebih rendah dalam jangka pendek. Setiap pergeseran naik dalam pusat harga akan memerlukan pemulihan margin pabrik dan stabilisasi serta pemantulan output logam panas. Poin yang perlu diperhatikan minggu depan: apakah permintaan restocking pra-liburan dapat dipertahankan, dan apakah ekspektasi kenaikan suku bunga menjelang pertemuan FOMC terus membebani kontrak berdenominasi dolar.