I. Kesimpulan lebih dulu: UE menutup pabrik, bukan tungku
Kebijakan baja nirkarat UE putaran ini memiliki batas yang sangat jelas.
Di satu sisi ada produk jadi. Koil canai dingin (HS 7219/7220), koil canai panas, pelat, batang, dan kawat baja kini menghadapi enam lapis sekaligus: bea antidumping, bea imbalan, perluasan anti-penghindaran, pemotongan kuota sekitar 47%, tarif luar kuota 50%, kewajiban bukti lebur-dan-tuang yang berlaku mulai 1 Oktober, serta kewajiban CBAM yang mulai meningkat.
Di sisi lain ada slab baja nirkarat, HS 7218. Produk ini tidak terkena satu pun dari enam lapis tersebut. Tidak ada bea antidumping, tidak ada bea imbalan, tidak masuk daftar anti-penghindaran, dan tidak terpapar tiga kategori produk yang kuota pengamanannya dipangkas paling dalam. CBAM memang mencakup slab, tetapi hanya 2,5% emisi tertanam yang harus diserahkan pada 2026.
Jadi, bagi eksportir yang sama dan leburan baja yang sama, jalur produk jadi menelan biaya hingga 41,6% berupa bea ditambah perebutan kuota, sementara jalur slab nyaris tanpa hambatan. Tidak perlu ada yang mengarahkan pasar ke celah itu. Pasar akan menemukannya sendiri.
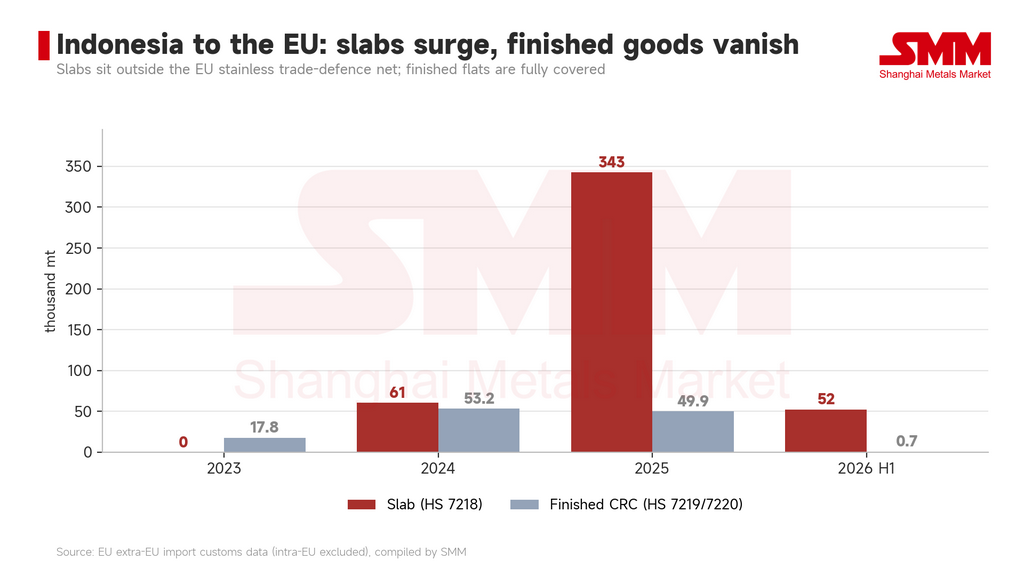
Dua kurva Indonesia telah tumbuh menjadi kebalikan yang persis. Pada 2023, pengiriman slab Indonesia ke UE praktis nol, sementara pengiriman produk jadi mencapai 17.800 mt. Pada 2025, slab mencapai 342.900 mt, berbanding 49.900 mt produk jadi. Pada paruh pertama 2026, slab mencapai 52.400 mt dan produk jadi merosot ke 737 mt.
Garis produk jadi itu tidak sedang melemah. Garis itu sudah menyentuh nol. Pengiriman enam bulan pada 2026 setara dengan kira-kira satu minggu volume 2025.
II. Dari nol ke posisi pertama dalam dua tahun
Ukuran paling jelas tentang betapa terbukanya jalur slab berasal dari komposisi impor UE sendiri.
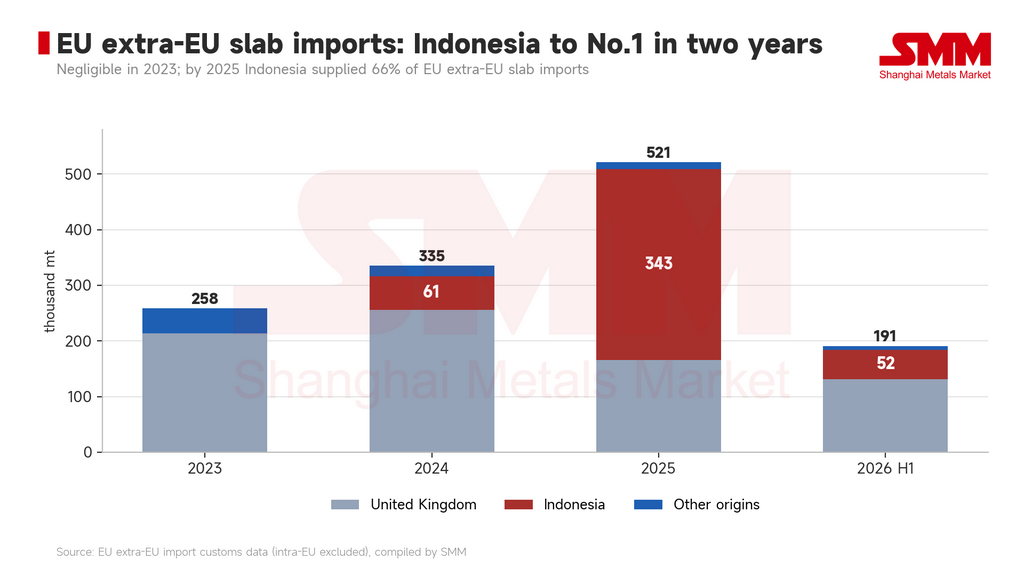
Pada 2023, total impor slab UE dari luar UE mencapai 258.300 mt. Inggris saja memasok 213.500 mt, sisanya tersebar di Kazakhstan, Ukraina, dan Korea Selatan. Indonesia bahkan tidak melewati ambang pelaporan.
Pada 2024, Indonesia muncul dengan 60.600 mt.
Pada 2025, total impor slab UE dari luar UE melonjak ke 521.400 mt. Indonesia memasok 342.900 mt dari jumlah itu — 66% dari total, dan lebih dari dua kali lipat volume pemimpin lama, Inggris, yang sebesar 165.700 mt. Pengiriman slab Inggris ke UE turun pada tahun yang sama.
Pemasok yang dua tahun lalu tidak ada dalam daftar kini memasok dua pertiga slab impor Eropa. Posisi itu tidak dibeli dengan harga. Posisi itu ditemukan di celah dalam jadwal tarif.
Satu hal definisi penting di sini. Slab adalah satu-satunya kategori baja nirkarat yang pasokannya bagi UE terutama bergantung pada impor dari luar blok: perdagangan intra-UE hanya mencakup 34% dari aliran, dibandingkan 50% hingga 90% untuk lima kategori produk jadi. Eropa tidak dapat melebur baja kasar nirkarat dalam jumlah cukup untuk memasok pabrik penggilingannya sendiri dan harus membeli bahan setengah jadi untuk digiling. Itulah alasan industrial mengapa jalur slab terbuka, dan alasan mengapa jalur itu tidak dapat ditutup dengan cepat.
III. 71x: angka yang berbicara lebih banyak daripada teks hukum
Membagi volume slab Indonesia yang masuk ke UE dengan volume produk jadi memberikan ungkapan paling ringkas tentang apa yang telah dilakukan babak kebijakan ini.
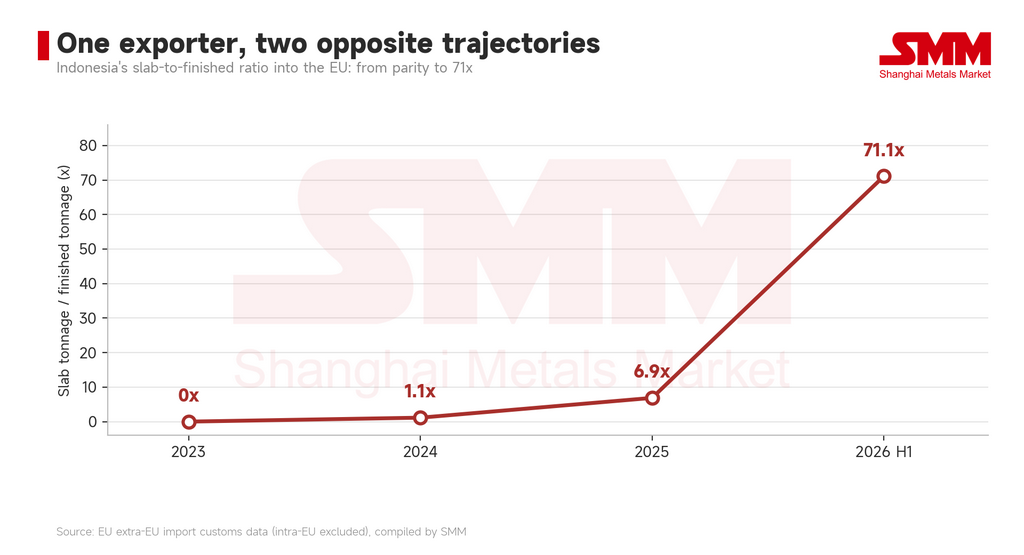
Pada 2024 rasionya adalah 1,1x — slab dan produk jadi bergerak dalam volume yang sebanding di jalur terpisah. Pada 2025 rasionya 6,9x. Pada paruh pertama 2026 rasionya mencapai 71,1x.
Pergeseran itu tidak bertahap. Rasio itu melonjak pada rentang antara akhir 2025 dan awal 2026, bertepatan dengan saat Regulasi (UE) 2026/1384 berubah dari proposal menjadi undang-undang.
Yang ditunjukkan kurva itu adalah kesenjangan kecepatan. Perusahaan menata ulang diri lebih cepat daripada undang-undang diamendemen. Setiap babak aturan mengubah bentuk perdagangan, dan perubahan bentuk itu selalu mengarah ke penghalang yang paling tipis pada saat itu. Setiap bea masuk yang ditambahkan pada sisi produk jadi membuat kurva slab semakin curam.
Perlu ditambahkan bahwa slab tidak hilang begitu mendarat. Slab masuk ke pabrik penggilingan Eropa dan keluar sebagai koil canai dingin asal UE. Bagi pengguna akhir, bajanya sama. Bagi bea cukai dan hukum pertahanan perdagangan, identitasnya kini berbeda. Yang dilindungi dalam industri baja nirkarat Eropa adalah tahap penggilingan, bukan tahap peleburan — dan pembedaan itu mendasari semua hal yang menyusul.
IV. Peninjauan kedaluwarsa tidak menciptakan bea masuk baru — peninjauan itu mengunci bea masuk yang sudah ada
Pada 15 September Komisi Eropa memulai dua peninjauan kedaluwarsa yang mencakup baja nirkarat canai dingin. Kasus R871 menyangkut Tiongkok Daratan dan Taiwan (PoC); kasus R872 menyangkut India dan Indonesia. Keduanya diminta oleh Asosiasi Baja Eropa (EUROFER) sebelum masa berlaku tindakan tersebut berakhir.
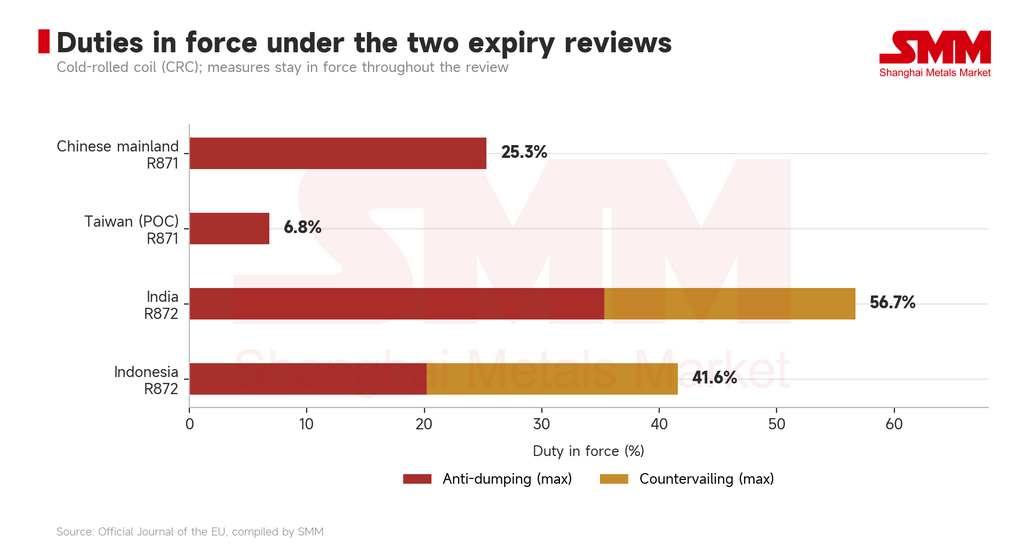
Satu kesalahpahaman umum perlu diluruskan terlebih dahulu. Peninjauan kedaluwarsa bukanlah investigasi baru. Peninjauan ini tidak menetapkan tarif bea baru, dan tidak ada periode di mana bea ditangguhkan selama peninjauan berlangsung. Mekanisme hukumnya sederhana: jika tidak ada yang meminta peninjauan sebelum tindakan berakhir, tindakan tersebut otomatis kedaluwarsa; begitu peninjauan dimulai, tindakan yang ada tetap berlaku penuh sepanjang proses, hingga keputusan ditetapkan. Bagi eksportir, satu kepastian sejak hari dimulainya peninjauan adalah tarif saat ini bertahan setidaknya satu tahun lagi, dan biasanya lima tahun.
Diurutkan berdasarkan tarif maksimum saat ini: India 56,7% (35,3% anti-dumping ditambah 21,4% bea imbangan), Indonesia 41,6% (20,2% ditambah 21,4%), Tiongkok Daratan 25,3%, dan Taiwan (PoC) 6,8%.
Indonesia adalah kasus yang tidak biasa di antara keempatnya. Pengiriman produk jadinya ke UE sudah mencapai nol, sehingga peninjauan ini hampir tidak berdampak marjinal pada volume yang dikirim saat ini — bea yang ada sudah mencegah produk masuk, dan lima tahun tambahan tidak akan menurunkannya lebih jauh. Dampak sebenarnya ada pada ekspektasi. Ini menandakan bahwa selama lima tahun ke depan tidak ada prospek produk jadi baja nirkarat Indonesia masuk kembali ke Eropa melalui jalur utama. Tersisa dua jalur: slab, atau penggulungan ulang di negara ketiga. Dan mulai 1 Oktober, jalur penggulungan ulang akan terbentur bukti peleburan dan penuangan.
Taiwan (PoC) berada di sisi berlawanan. Tarif 6,8%-nya adalah yang terendah di antara keempatnya, dan mengirim 299.900 ton produk jadi ke UE pada 2025, menjadikannya sumber CRC terbesar di luar UE. Oleh karena itu, peninjauan ini mempertaruhkan volume yang nyata. Kuota CRC-nya juga sepenuhnya berjalan pada jalur MFN tunggal: begitu alokasi habis, pengiriman menghadapi tarif luar kuota 50% tanpa kumpulan kuota FTA bersama sebagai cadangan. Bea rendah dikombinasikan dengan kuota tanpa penyangga berarti setiap penilaian ulang atas bea tersebut akan berdampak berlipat.
V. Daftar pemasok sedang diurutkan ulang, dan aturan pengurutannya telah berubah
Dengan peninjauan kedaluwarsa, kuota, bukti peleburan dan penuangan, serta CBAM yang kini bertumpuk satu sama lain, komposisi asal baja nirkarat canai dingin ekstra-UE telah mulai bergeser.
Membandingkan tahun penuh 2025 dengan semester pertama 2026 yang disetahunkan: Taiwan (PoC) -62%, Tiongkok Daratan -47%, Indonesia -97%, India -21%, dan Thailand -9%; sementara Korea Selatan +27%, Afrika Selatan +91%, Malaysia +19%, Turki +10%, Vietnam +6%, dan Jepang +50%.
Bandingkan tabel tersebut dengan status pertahanan perdagangan dan jalur kuota masing-masing negara asal, maka polanya menjadi jelas.
Setiap negara asal dalam kelompok yang menurun secara langsung terkena tindakan anti-dumping atau tindakan imbalan. Tiongkok Daratan, Taiwan (PoC), India, dan Indonesia merupakan empat responden dalam dua peninjauan kedaluwarsa.
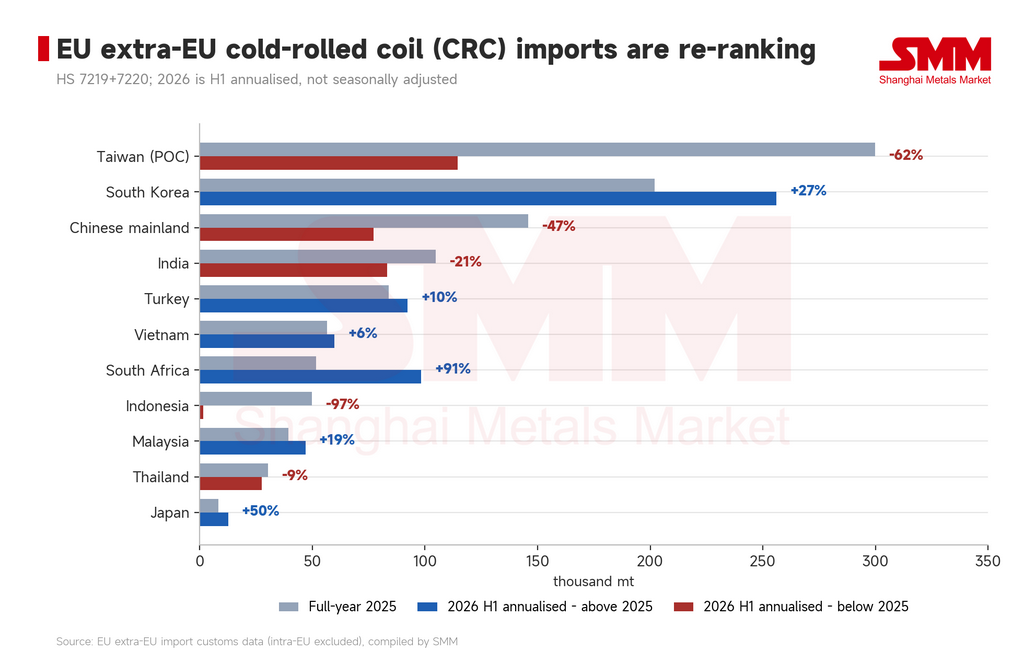
Kelompok yang meningkat memiliki salah satu dari dua ciri: kuota FTA jalur ganda, atau tidak ada perlindungan pertahanan perdagangan sama sekali. Korea Selatan berada di jalur FTA dengan struktur kuota paling lengkap dan mencatat kenaikan absolut terbesar. Afrika Selatan memiliki komponen FTA di bawahnya dan hampir dua kali lipat. Jepang tumbuh paling cepat dari basis yang kecil.
Satu pembacaan yang berlawanan dengan intuisi perlu disoroti. Turki dan Vietnam tidak turun — mereka tumbuh. Keduanya terkena perluasan anti-penghindaran 2024 dan seharusnya paling terlihat tertekan, namun pengiriman paruh pertama 2026 mereka naik masing-masing 10% dan 6%. Penjelasan yang mungkin adalah bahwa anti-penghindaran menargetkan penghindaran asal barang, sementara pertumbuhan mereka berasal dari pasokan yang patuh: slab yang bersumber dari negara asal selain Indonesia, termasuk dari luar UE, dan rantai pasokan yang dibangun kembali di sekitarnya. Jika pembacaan ini benar, maka begitu bukti melt-and-pour berlaku, kedua pasar ini menjadi ujian paling langsung apakah pengerolan ulang yang patuh benar-benar berfungsi sebagai model.
Catatan tentang metode diperlukan. Angka tahunan paruh pertama 2026 adalah penggandaan sederhana tanpa penyesuaian musiman. Impor baja nirkarat UE sering kali dimuat lebih awal ke kuartal ketika jendela kuota dibuka, sehingga angka tahunan melebih-lebihkan negara asal mana pun yang mengejar kuota dengan gencar pada paruh pertama. Yang dilaporkan tabel ini secara andal adalah peringkat dan arah, bukan tingkat absolut.
VI. CBAM: tagihan sebenarnya baru datang setelah 2029
CBAM sering dibahas sebagai biaya saat ini. Jadwal penyerahan menunjukkan bahwa itu belum menjadi biaya.
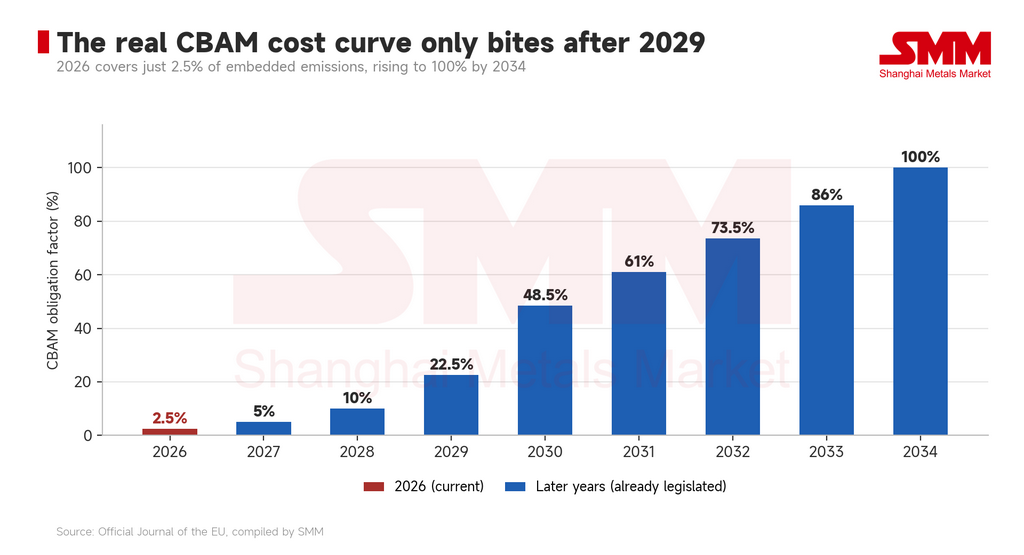
Hanya 2,5% emisi tertanam yang harus diserahkan pada 2026, naik menjadi 5% pada 2027 dan 10% pada 2028. Titik belok sebenarnya terjadi pada 2029 (22,5%) dan 2030 (48,5%), mencapai 100% hanya pada 2034. Dengan kata lain, untuk tiga tahun ke depan, dampak CBAM terhadap perdagangan baja nirkarat terutama adalah biaya kepatuhan pelaporan dan verifikasi, bukan biaya karbon itu sendiri.
Kurva bertahap itu juga merupakan kunci kedua untuk memahami jalur slab. Slab stainless termasuk kategori paling intensif emisi dalam rantai pasok, karena peleburan baja mentah adalah tempat sebagian besar emisi proses berada — dan lini yang beroperasi dengan bahan baku nickel pig iron (NPI) serta listrik berbasis batu bara jauh lebih intensif karbon daripada rute busur listrik Eropa. Pada tingkat surrender 2,5%, kesenjangan itu nyaris tak terlihat dalam biaya landed. Pada 48,5%, kesenjangan itu menjadi perbedaan dengan orde yang lain.
Maka jendela slab itu terbatas, dan masa berakhirnya sudah tercantum dalam jadwal yang dipublikasikan. Sebelum 2029, keunggulan tarif slab jauh melampaui kerugian karbonnya. Setelah 2030, keduanya mulai saling meniadakan.
Posisi yang diambil Parlemen Eropa pada 15 September menjadikan perluasan CBAM ke barang hilir yang mengandung baja sebagai prioritas; EUROFER secara terpisah mengusulkan amendemen yang memasukkan ferroalloy, termasuk ferronickel dan NPI, ke dalam cakupan. Keduanya masih berupa posisi, bukan hukum. Namun keduanya mengarah ke hal yang sama: tahapan yang saat ini belum tercakup sedang disebutkan satu per satu. Kesenjangan dalam rantai stainless — hulu dikecualikan, hilir dikecualikan, hanya bagian tengah yang dihitung — sedang diisi secara sistematis. Proses itu dan pengecualian yang dinikmati slab saat ini adalah dua ujung dari cerita yang sama.
VII. Kuota India: satu perjanjian, dua angka yang beredar
Pada pertengahan September, pengaturan kuota baja dalam perjanjian perdagangan bebas India–UE memasuki diskusi publik, dan muncul dua set angka yang tidak selaras.
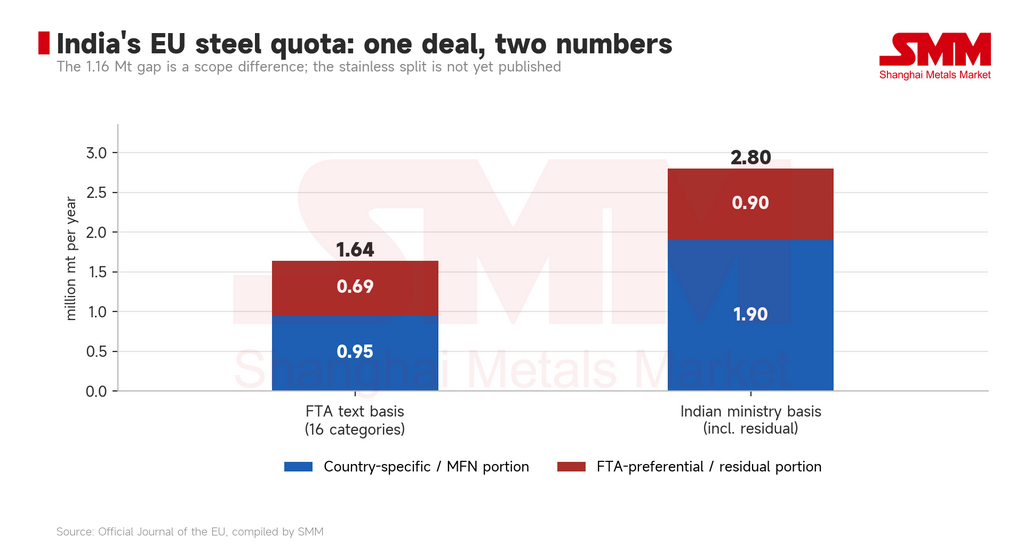
Berdasarkan teks perjanjian, kuota tahunan adalah 1,64 juta mt di 16 kategori, terbagi menjadi 950.000 mt dengan ketentuan MFN dan 690.000 mt dengan ketentuan preferensial FTA. Berdasarkan angka yang diberikan Kementerian Perdagangan dan Perindustrian India pada 17 September, kuotanya adalah 1,9 juta mt khusus negara ditambah 900.000 mt residual, dengan total 2,8 juta mt.
Selisihnya 1,16 juta mt, dan itu berasal dari batasan yang dipakai masing-masing definisi. Angka kementerian mencakup bagian dari kumpulan residual ("negara lain") yang dapat diperebutkan India; teks perjanjian hanya menghitung alokasi khusus negara. Kumpulan residual bersifat kompetitif dan berdasarkan siapa cepat dia dapat, sehingga ketersediaan teoretis tidak sama dengan volume yang terealisasi. Kedua angka dapat dipertahankan. Keduanya sekadar jawaban atas pertanyaan yang berbeda.
Khusus untuk stainless, poin yang lebih penting adalah bahwa tidak satu pun angka itu dirinci menurut kategori produk. Baik totalnya 1,64 juta mt maupun 2,8 juta mt, belum ada teks resmi yang menyebutkan berapa banyak yang jatuh ke stainless CRC, batang, wire rod, atau pipa seamless. Sampai rincian itu dipublikasikan, setiap kalkulasi yang mengubah kuota utama menjadi peluang stainless tidak berdasar.
Namun arahnya jelas. India memikul tarif bea tertinggi di antara empat ekonomi yang dikaji (56,7%) sekaligus memegang posisi kuota terkuat pada produk panjang dan pipa, melalui jalur ganda FTA. Begitu FTA berlaku, India akan berada dalam dua keadaan sekaligus: CRC jadi tertahan bea berat, sementara produk panjang dan pipa berjalan dengan kuota melimpah dan kumpulan bersama di bawahnya. Bagaimana India mengalokasikan kapasitas di antara keduanya akan menentukan arus aktual jauh lebih besar daripada apakah angka utamanya 1,64 atau 2,8 juta mt.
VIII. Segala yang masih akan datang sudah memiliki tanggalnya
Ciri putaran kebijakan ini yang paling penting bagi perusahaan adalah bahwa ini bukan peristiwa tunggal. Ini adalah jadwal yang sudah ditetapkan.
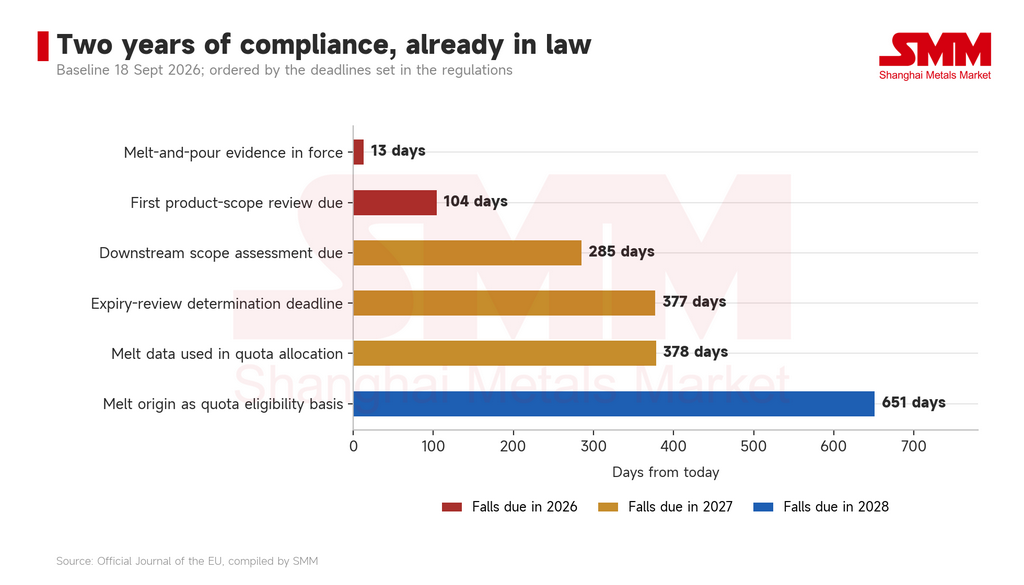
Dihitung dari hari ini: kewajiban bukti melt-and-pour berlaku dalam 13 hari; tinjauan cakupan produk pertama jatuh tempo dalam 104 hari; penilaian apakah barang hilir yang mengandung baja akan dimasukkan ke dalam cakupan jatuh tempo dalam 285 hari; tenggat hukum untuk penetapan dalam dua tinjauan kedaluwarsa jatuh pada 377 hari; data melt-and-pour diperkirakan akan digunakan lebih aktif dalam alokasi kuota mulai 378 hari; dan pada 651 hari Komisi harus menilai apakah akan menetapkan asal lebur secara formal sebagai dasar kelayakan kuota.
Letakkan linimasa itu di atas jalur slab dan penilaian sentral analisis ini mengikuti: pengecualian slab saat ini bukanlah pengaturan yang sudah final. Ini adalah hal yang belum ditangani.
Tiga alasan mendukung hal itu. Pertama, seluruh logika legislatif aturan melt-and-pour adalah menelusuri baja kembali ke tempat baja itu pertama kali dilebur — dan slab adalah bentuk padat pertama yang diambil baja cair. Logika internal aturan itu dan pengecualian slab berada dalam ketegangan langsung, dan ketegangan itu pada akhirnya akan diselesaikan. Kedua, tinjauan cakupan produk yang jatuh tempo sebelum 31 Desember 2026 dan penilaian hilir yang jatuh tempo sebelum 30 Juni 2027 keduanya merupakan latihan wajib; masuknya slab ke dalam pembahasan adalah soal waktu, bukan soal apakah. Ketiga, tingkat surrender CBAM menanjak tajam setelah 2029, menggerus arbitrase slab dari sisi biaya tanpa memerlukan legislasi baru sama sekali.
Jalurnya terbuka. Namun instrumen hukum dan jadwal untuk menutupnya sudah ada.
IX. Apa artinya ini bagi setiap eksportir utama
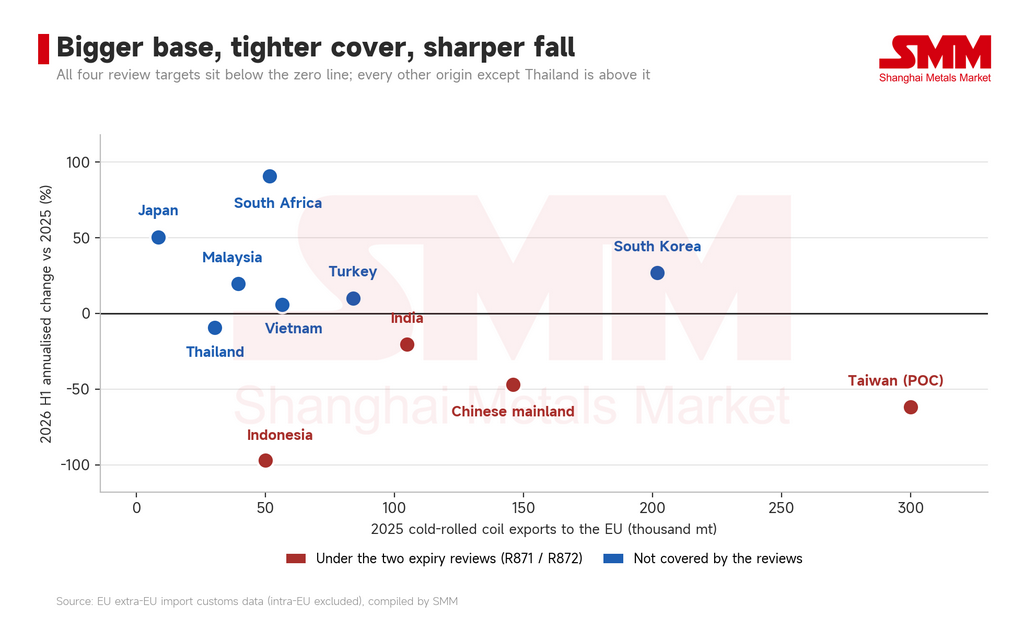
Memetakan kesebelas asal terhadap dua sumbu — volume yang dikirim ke UE pada 2025, dan perubahan tahunan pada 2026 — menghasilkan distribusi yang sama sekali tidak acak. Keempat asal yang sedang dalam tinjauan kedaluwarsa berada di bawah garis nol, dan semakin besar basisnya, semakin dalam penurunannya. Setiap asal yang tidak sedang ditinjau berada di atasnya, dengan satu pengecualian yaitu Thailand, yang -9% mendekati datar dan tidak merusak pola.
Indonesia. Nol pengiriman produk jadi kini menjadi hasil yang mapan, slab adalah satu-satunya pintu depan yang terbuka, dan Indonesia telah merebut posisi pertama dalam pasokan slab ekstra-UE ke UE. Risiko sebenarnya bukan tahun ini; risiko itu terletak di titik temu tinjauan cakupan produk dan kenaikan CBAM. Pangsa yang dimenangkan melalui slab adalah pangsa dengan tanggal kedaluwarsa, bukan struktur yang stabil. Ada eksposur kedua juga: begitu asal lebur mengatur atribusi kuota, baja Indonesia yang di-roll ulang di negara ketiga akan dihitung kembali ke Indonesia, mempersempit rute tidak langsung pada saat yang sama. Di sisi produk jadi, Indonesia menghadapi bukan satu pintu yang menutup, melainkan dua.
Taiwan (PoC). Sumber CRC ekstra-UE terbesar, namun sudah turun 62% secara tahunan, dan sekaligus menjadi subjek tinjauan kedaluwarsa, kuota MFN jalur tunggal, serta kewajiban berkelanjutan untuk menunjukkan bahwa mereka tidak meningkatkan pembelian material asal Indonesia secara material di bawah pengecualian anti-circumvention. Taiwan memikul eksposur paling terkonsentrasi pada putaran ini: volume terbesar yang dipertaruhkan dan ruang paling kecil untuk menyerap guncangan.
Tiongkok daratan. Pengiriman CRC ke UE turun 47% secara tahunan. Seperti Taiwan (PoC), Tiongkok berjalan di jalur MFN tunggal dan, berdasarkan aturan kuota, tidak dapat memanfaatkan alokasi residual. Dengan bea yang digulirkan, prediktabilitas rute produk jadi langsung semakin menurun, dan insentif untuk mengalihkan bobot ekspor ke pasar dengan struktur kuota yang lebih longgar tetap ada.
Korea Selatan. Posisi terkuat pada putaran ini. Korea memiliki kapasitas peleburan stainless mentah domestik, sehingga bukti melt-and-pour tidak menghadirkan kendala teknis; kuotanya berjalan di jalur ganda FTA dengan kumpulan bersama yang tersedia setelah alokasi negara habis; dan Korea bukan responden dalam kedua tinjauan. Naik 27% secara tahunan dan kenaikan absolut terbesar — posisi dengan dukungan struktural di belakangnya.
Afrika Selatan, Jepang, dan Malaysia. Yang dimiliki ketiganya adalah absennya cakupan pertahanan perdagangan. Afrika Selatan naik 91% secara tahunan, Jepang 50%, dan Malaysia 19%, dan pertumbuhan itu lebih tampak seperti substitusi yang mengisi ruang kosong daripada permintaan yang sejati. Malaysia layak diberi tanda khusus: sektor cold-rolling-nya adalah operasi finishing murni, dengan hot-rolled coil dan slab dibeli dari luar. Mulai 1 Oktober, setiap konsinyasi ke UE harus dapat ditelusuri ke tungku peleburan hulu, dan kewajiban itu berkelanjutan serta berlaku konsinyasi demi konsinyasi. Apakah pertumbuhan Malaysia bertahan bergantung pada apakah bahan bakunya dapat ditetapkan secara andal pada asal yang dapat didokumentasikan.
Turki dan Vietnam. Keduanya berada di bawah perluasan anti-circumvention, namun keduanya tumbuh moderat pada paruh pertama 2026. Mereka adalah uji kasus apakah re-rolling yang patuh berhasil. Jika pertumbuhan berlanjut setelah melt-and-pour berlaku, alternatif bahan baku non-Indonesia telah terbukti. Jika menurun, biaya kepatuhan model re-rolling melampaui margin pemrosesannya. Data kuartal keempat akan menentukannya.
India. Satu-satunya pasar yang memegang kedua ekstrem sekaligus: tarif bea tertinggi dan kuota produk panjang paling murah hati. Ke mana materialnya benar-benar mengalir bergantung pada rincian kategori — yang belum dipublikasikan.
Penutup
Dilihat bersama-sama, empat peristiwa pekan itu adalah sisi-sisi dari satu hal yang sama.
Segala yang dibangun UE di sekitar stainless selama tiga tahun — anti-dumping, bea countervailing, anti-circumvention, pemangkasan kuota, tarif luar kuota 50%, melt-and-pour, CBAM — bekerja dengan presisi pada satu panggung: pergerakan lintas batas produk jadi yang di-roll. Tahap peleburan, yaitu slab, tidak pernah benar-benar dimasukkan.
Hasilnya dapat diprediksi. Ketika satu jalan memiliki enam pos pemeriksaan dan jalan lain tidak memiliki satu pun, kargo tidak berhenti. Kargo berpindah jalan. 71x milik Indonesia adalah hasil terkuantifikasi dari perubahan itu. Sekitar 343.000 mt slab memasuki pabrik rolling Eropa dan keluar sebagai cold-rolled coil asal UE, sementara statistik perdagangan mencatat ekspor produk jadi Indonesia ke UE secara efektif nihil.
Apakah kebijakan itu berhasil? Jika tujuannya adalah menjauhkan produk jadi stainless asal Indonesia dari Eropa, kebijakan itu berhasil. Jika tujuannya adalah menjauhkan baja Indonesia dari Eropa, baja itu hanya tiba dalam bentuk yang berbeda.
Perbedaan itulah yang harus diselesaikan oleh kebijakan dua tahun ke depan. Tinjauan cakupan produk pada akhir 2026, penilaian hilir pada 2027, dan penilaian kelayakan kuota pada 2028 semuanya mengitari pertanyaan yang sama: apakah UE melindungi pabrik rolling, atau tungku peleburan?
Bagi para eksportir, persiapan yang diperlukan tidak bergantung pada jawabannya. Jalur slab terbuka hari ini, tetapi instrumen hukum dan tanggal untuk menutupnya sudah ada. Petakan rantai dokumen lengkap dari peleburan hingga ekspor sekarang, dan urutkan ulang bahan baku berdasarkan apa yang dapat didokumentasikan, bukan berdasarkan apa yang termurah. Keduanya tidak akan terbukti sebagai langkah yang salah, ke mana pun arah jawabannya.
Empat hari di bulan September tidak mengubah satu pun tarif bea yang berlaku. Yang dilakukannya adalah memasukkan dua tahun ke depan ke dalam kalender sekaligus.