Sejak akhir Juli 2026, rantai pasok baja di kedua sisi Laut Hitam gagal beroperasi secara bersamaan dalam waktu satu bulan: tiga pabrik baja utama Ukraina berturut-turut menghentikan produksi akibat serangan, memangkas produksi baja kasar Agustus lebih dari setengahnya secara tahunan; pengiriman slab Laut Hitam Rusia sepenuhnya terhenti sejak awal Agustus, dengan Novorossiysk berulang kali diserang dan raksasa pelayaran menangguhkan pemesanan. Yang benar-benar memutus arus perdagangan bukan hanya hilangnya kapasitas, tetapi juga biaya angkut dan risiko perang—ongkos angkut billet Laut Hitam-Türkiye naik dari 25–35 USD/ton menjadi 60–70 USD/ton tanpa kesepakatan aktual yang tercapai, sudah melampaui selisih harga antara kedua pasar itu sendiri. Akibatnya, Türkiye mengalihkan pengadaan produk setengah jadi ke Asia dan jalur darat, sementara Eropa mempercepat pemutusan hubungan dari pasokan Ukraina di bawah tiga hambatan: kuota, CBAM, dan aturan "melt and pour".
I. Satu bulan, kedua tepian kehilangan kemampuan pengiriman secara bersamaan
Di sisi Ukraina, dampaknya terkonsentrasi pada pabrik itu sendiri. Menurut data Ukrmetalurgprom, Zaporizhstal milik Metinvest sepenuhnya menghentikan produksi setelah dua serangan rudal balistik pada 11 Agustus dan 27 Agustus; sebelum penghentian, pabrik tersebut hanya memproduksi 46.200 ton bulan itu. Perusahaan mengonfirmasi serangan tersebut menyebabkan 7 korban jiwa dan 21 luka-luka, dengan kerusakan berat pada unit kokas, tanur tiup, dan energi, serta belum ada jadwal mulai ulang yang diberikan. Pabrik ini memiliki kapasitas tahunan 4 juta ton besi kasar, 3,6 juta ton canai panas, dan 1,2 juta ton produk canai dingin; besi kasarnya terutama dijual ke AS, sementara produk datar terutama diekspor ke Eropa.
Pada 16 Agustus, ArcelorMittal Kryvyi Rih, produsen baja terbesar Ukraina, diserang, menewaskan 2 orang dan melukai 14 orang. Pasokan listrik dan fasilitas terkait tanur tiup rusak, memaksa sebagian proses berhenti. Pada 5 September, fasilitas produksi utama dan infrastruktur di Kametstal rusak akibat serangan balistik, juga mengakibatkan penghentian total.
Data produksi telah mencerminkan dampak ini. Produksi baja kasar Ukraina pada Agustus adalah 277.000 ton, turun 57,3% secara tahunan dan 39,4% secara bulanan; besi kasar 257.100 ton, turun 65,6% y/y; baja jadi 269.500 ton, turun 57,4% y/y. Produksi baja kasar kumulatif Januari–Agustus mencapai 4,3 juta ton, turun 12,5% y/y; besi kasar 4,35 juta ton, turun 14,8% y/y; baja jadi 3,59 juta ton, turun 15,6% y/y. Dengan kata lain, penurunan dua digit selama tujuh bulan pertama semakin memburuk menjadi penurunan setengahnya pada bulan Agustus saja.
Sisi bahan baku juga sama-sama terhambat. Sejak 23 Juli, kapal komersial berhenti singgah di kawasan pelabuhan Greater Odesa; pada 28 Juli, Ferrexpo mengonfirmasi satu kapalnya terkena serangan drone, dan perusahaan menyatakan tidak dapat melanjutkan pengiriman dalam waktu dekat, sehingga 189.000 ton pelet tertahan di stok, senilai sekitar 20 juta dolar AS; pada 3 Agustus, Poltava Mining menghentikan operasi karena kekurangan modal kerja, dan Southern Mining ikut berhenti bersamaan; Metinvest memperkirakan volume ekstraksi Agustusnya turun sekitar 30%. Ukraina mengekspor sekitar 33 juta ton bijih besi per tahun, sekitar 60% di antaranya melalui laut. Terblokirnya koridor maritim secara langsung mengancam sekitar 1 juta ton pengiriman bulanan, setara dengan hilangnya pendapatan ekspor bulanan sebesar 60–70 juta dolar AS.
Di pihak Rusia, masalahnya bukan pada pabrik, melainkan pada pelabuhan dan kapal. Pada 12 Agustus, drone Ukraina menyerang terminal gandum Novorossiysk, menewaskan 3 orang; pada 14 Agustus, terminal Sheskharis, yang menangani sekitar 700.000 barel minyak mentah per hari, berhenti memuat karena peringatan drone; pada akhir Agustus, Tuapse diserang, memicu force majeure. Pada 26 Agustus, MSC mengumumkan penangguhan segera pemesanan baru untuk Novorossiysk setelah kapalnya MSC ULSAN III diserang, hanya mempertahankan layanan di St. Petersburg dan pelabuhan Rusia lainnya; pada 9 September, Novorossiysk kembali dihantam drone. Menurut SMM, pengiriman slab Laut Hitam Rusia benar-benar terhenti sejak awal Agustus, dengan sumber daya besar-besaran tertahan di pelabuhan, dan koridor Laut Baltik juga menghadapi gangguan drone.
Perlu dicatat bahwa industri baja Rusia memang sudah mengalami kontraksi. Produksi baja kasar Rusia pada 2025 sebesar 67 juta ton, turun 12% dari 2021; produksi kuartal I 2026 sebesar 15,6 juta ton, turun 10,4% y/y, mencapai level terendah dalam 15 tahun. Konsumsi baja domestik turun 14% pada 2025 dan turun lagi 15% pada awal 2026. MMK mencatat rugi bersih 14,9 miliar rubel pada 2025, dengan utilisasi kapasitas turun ke 60%; laba Severstal menyusut menjadi seperlima, dengan arus kas bebas negatif 30,5 miliar rubel. Gangguan pelabuhan menjadi kunci tambahan pada sistem yang sudah menderita utilisasi kapasitas yang tidak memadai.
II. Asurabilitas, bukan tonase, yang memangkas arus perdagangan
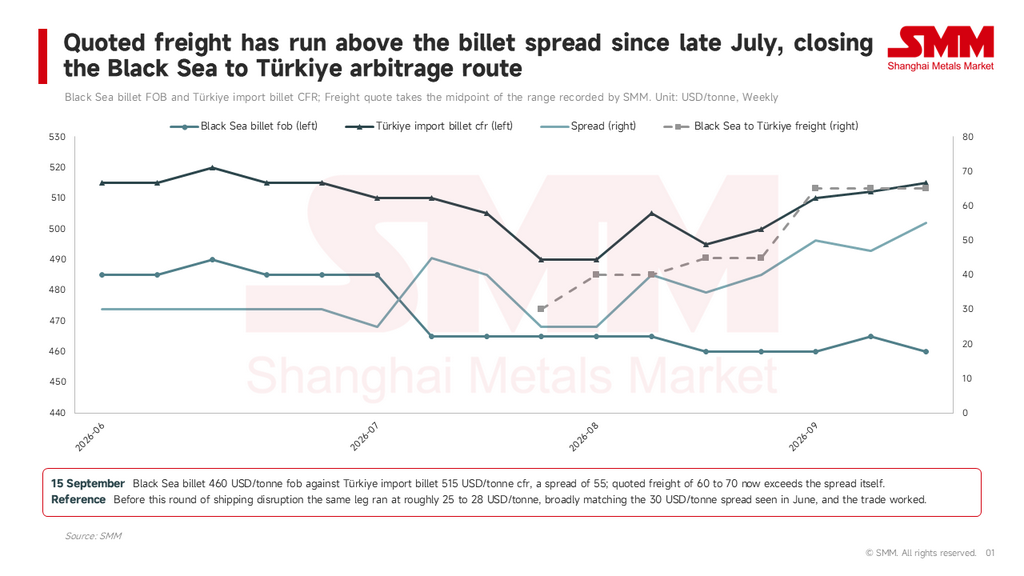
Yang menekan tombol jeda ekspor Laut Hitam adalah risiko perang, bukan peluru artileri. Pada 30 Juli, SMM mencatat titik balik ini dalam harian baja internasionalnya: reasuransi Rusia membatalkan cakupan risiko perang, dan ditambah dengan beberapa kapal dagang yang diserang, ditenggelamkan, atau rusak, pemilik kapal menangguhkan pelayaran dengan alasan force majeure. Tarif angkutan untuk billet baja dari Laut Hitam ke Türkiye naik menjadi 25–35 USD/ton, dan premi asuransi melonjak menjadi 10–15 USD/ton. Setelah itu, tarif angkutan naik dari minggu ke minggu—mencapai sekitar 40 USD/ton pada 5 Agustus, 45 USD/ton pada 19 Agustus, dan 60–70 USD/ton selama minggu 4 September, tanpa transaksi aktual yang tercatat. Sebaliknya, tarif angkutan normal untuk rute yang sama sebelum gangguan ini sekitar 25–28 USD/ton.
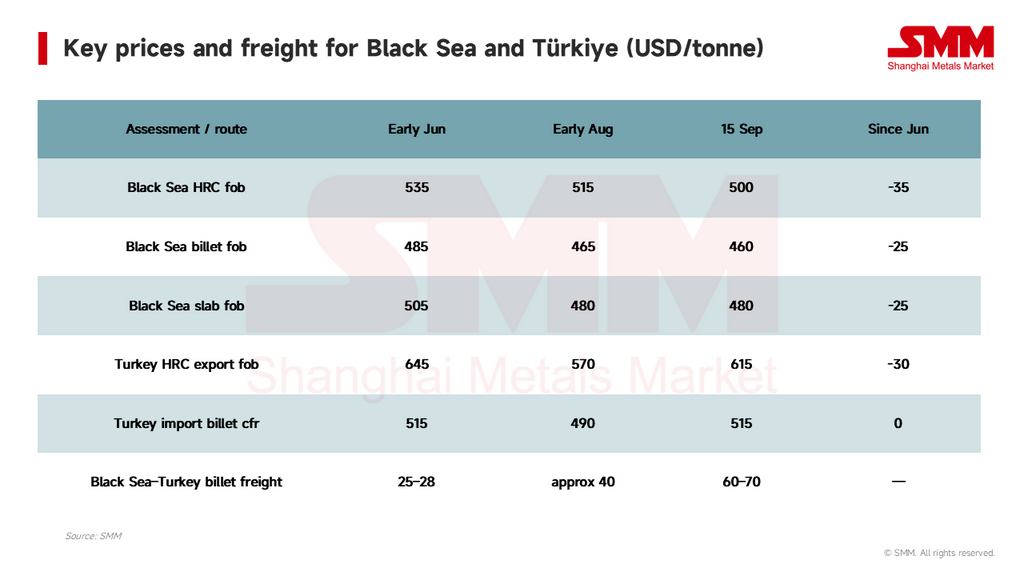
Konsekuensi dari tarif angkutan yang melonjak dapat terlihat jelas melalui perhitungan sederhana. Per 15 September, FOB billet Laut Hitam SMM dikutip pada 460 USD/ton, dan CFR billet impor Türkiye adalah 515 USD/ton, menyisakan selisih 55 USD/ton; namun, kutipan angkutan dari Laut Hitam ke Türkiye telah mencapai 60–70 USD/ton. Ini berarti bahkan jika pabrik baja Rusia menekan harga FOB mereka ke titik terendah mutlak, total biaya pengiriman kargo ke Türkiye sudah lebih tinggi daripada yang bersedia dibayar pembeli lokal secara CFR. Inilah mekanisme penetapan harga di balik "bisa dikutip, tidak bisa dikirim": bukan karena kurangnya pembeli, tetapi pelayaran itu sendiri menghabiskan seluruh selisih harga.
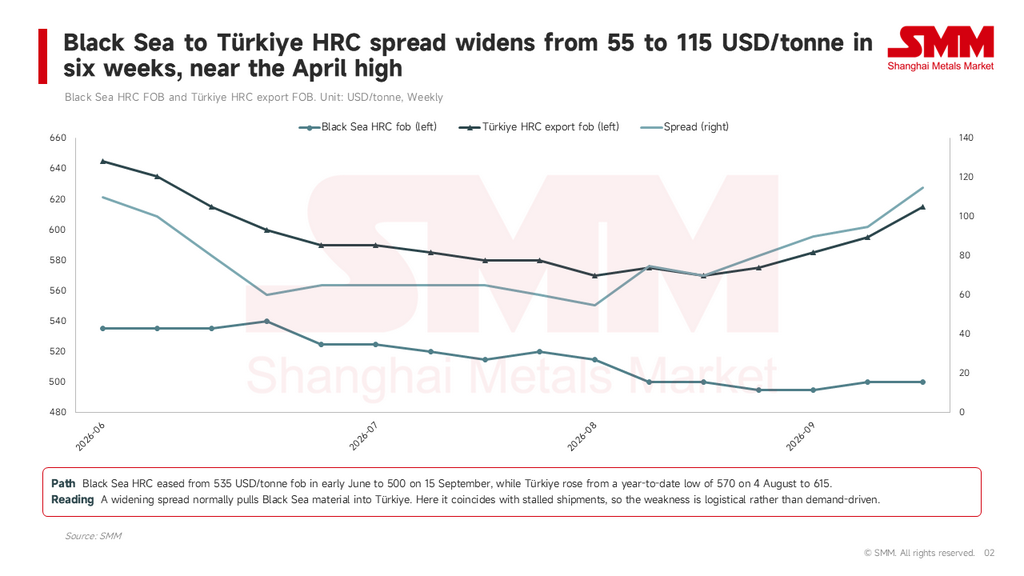
Kesenjangan pada produk datar bahkan lebih lebar. FOB HRC Laut Hitam turun dari 535 USD/ton pada awal Juni menjadi 495 USD/ton pada akhir Agustus, dan sedikit pulih menjadi 500 USD/ton mulai 4 September; pada periode yang sama, harga ekspor HRC Türkiye terus naik dari titik terendah tahun ini 570 USD/ton FOB pada awal Agustus menjadi 615 USD/ton FOB pada 15 September, dengan harga EXW domestik secara bersamaan naik dari 580 USD/ton EXW menjadi 610 USD/ton EXW. Selisih harga antara kedua kawasan itu berlipat ganda dalam enam pekan, dari level terendah tahun berjalan 55 USD/ton pada 4 Agustus menjadi 115 USD/ton pada 15 September, mendekati level tertinggi 130 USD/ton yang terlihat pada April. Secara historis, pasokan Laut Hitam mengalir ke Türkiye dan Mediterania justru karena selisih ini. Kini, semakin lebar selisihnya, semakin sedikit kargo yang bergerak—inilah kunci untuk menilai sifat pasar saat ini: pelemahan Laut Hitam bersifat logistik, bukan didorong permintaan.
Slab adalah satu-satunya produk yang menguat melawan arus. Setelah terus merosot ke 470 USD/ton antara pertengahan Juli dan akhir Agustus, slab FOB Laut Hitam versi SMM rebound selama dua pekan berturut-turut pada September, mencapai 480 USD/ton pada 15 September. Di tengah pengiriman yang sepenuhnya terhenti dan pembeli yang tidak bisa mengangkat kargo, kenaikan kuotasi mencerminkan premi kelangkaan untuk kargo yang tersedia, bukan perbaikan transaksi.
III. Tiga pengalihan arus perdagangan: domestik, Asia, darat
Türkiye adalah penyerap utama dari terputusnya pasokan Laut Hitam dan pusat restrukturisasi arus perdagangan produk setengah jadi global.
Pengalihan pertama adalah substitusi domestik. Pada 30 Juli, di tengah lumpuhnya pengiriman Laut Hitam dan melonjaknya premi asuransi, Kardemir menaikkan kuotasi billet-nya sebesar 10 USD/ton menjadi 525–530 USD/ton EXW, kemudian menjual sekitar 100.000 ton. Ini adalah bukti kuat pertama bahwa terputusnya pasokan menular ke penetapan harga lokal.
Pengalihan kedua adalah produk setengah jadi Asia. Pada 19 Agustus, SMM mencatat sebuah pabrik di Izmir membeli 50.000 ton billet impor, dan produsen baja profil lain memesan sekitar 50.000 ton billet Tiongkok; harga penilaian untuk billet impor Türkiye saat itu adalah 495–500 USD/ton CFR, sementara billet Indonesia dikutip 480 USD/ton. Sejak itu, gelombang pengadaan ini terus melonjak. Data bea cukai menunjukkan bahwa dari Januari hingga Juli 2026, ekspor kumulatif produk baja dan billet Tiongkok mencapai sekitar 77,15 juta ton, naik 2,2% tahun-ke-tahun, tetapi pertumbuhan total ini hampir seluruhnya didorong oleh billet: ekspor billet kumulatif mencapai 12,12 juta ton, naik 4,64 juta ton atau 62,1% y/y, menjadikannya satu-satunya produk dengan pertumbuhan melebihi 4 juta ton. Pada periode yang sama, ekspor baja jadi Tiongkok ke Türkiye justru turun 6% (menjadi 2,89 juta ton), semakin menegaskan bahwa pengadaan besar Türkiye saat ini dari Asia terdiri dari billet hulu, bukan koil jadi yang akan langsung memengaruhi kapasitas penggulungan domestiknya.
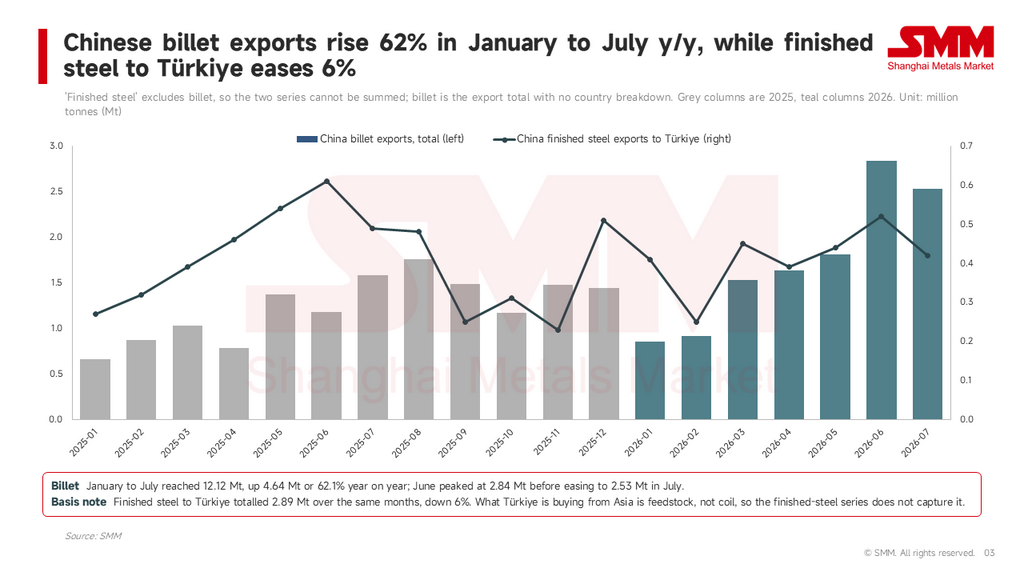
Perlu dicatat bahwa titik awal pertumbuhan ini adalah gangguan pasokan di Timur Tengah, dengan terputusnya Laut Hitam bertindak sebagai gelombang kedua yang tumpang tindih—tetapi justru gelombang kedua inilah yang mendorong Tiongkok dan Indonesia ke posisi penentu harga marjinal untuk produk setengah jadi Türkiye. CFR billet impor Türkiye naik dari level terendah tahun berjalan 490 USD/ton pada 6 Agustus menjadi 515 USD/ton pada 15 September, kenaikan 25 USD/ton, yang pada dasarnya ditentukan bersama oleh sumber kargo Asia dan tarif angkutan.
Pengalihan ketiga adalah transportasi darat. Pada 5 Agustus, SMM mencatat pembeli Turki beralih ke sumber billet Iran yang diangkut dengan kereta api, dengan harga terkirim 480–485 USD/ton, sementara harga CFR billet impor Türkiye pada saat yang sama adalah 490 USD/ton. Ketika premi asuransi maritim ditambah ongkos angkut melebihi biaya waktu dan kehilangan transportasi darat, kereta api berubah dari "alternatif" menjadi "default".
Di pihak Ukraina, pengalihan ini bersifat pasif. Dengan jalur laut yang diblokir, ekspor terpaksa dialihkan ke pelabuhan Danube serta rute darat dan pelabuhan di Rumania, Bulgaria, dan Polandia. Biaya transportasi dan waktu penyelesaian meningkat secara bersamaan, dan komoditas curah bernilai rendah seperti bijih besi adalah yang paling sensitif terhadap tarif angkutan—inilah alasan langsung mengapa tambang menghentikan operasi lebih awal daripada pabrik baja.
4. Eropa: Tiga hambatan kuota, CBAM, dan "melt and pour"
Bahkan jika logistik pulih, jalur Eropa Ukraina sudah dipersempit oleh kebijakan.
Regulasi Baja UE (EU) 2026/1384 mulai berlaku pada 1 Juli, mengurangi kuota bebas bea global menjadi 18,3 juta ton/tahun, pengurangan sekitar 47% dibandingkan dengan langkah pengamanan sebelumnya, dengan tarif di luar kuota dinaikkan menjadi 50%. Ukraina dialokasikan 1,05 juta ton/tahun, sedangkan ekspor bajanya ke Eropa adalah 2,215 juta ton pada 2024 dan tumbuh 8% lagi pada 2025; UE menyumbang 79% dari ekspor baja Ukraina. ArcelorMittal Kryvyi Rih menyatakan bahwa volume yang dialokasikan tidak cukup untuk mempertahankan tingkat produksi yang layak, mempertahankan lapangan kerja, atau memastikan daya saing; Oleksandr Kalenkov, Presiden Ukrmetalurgprom, dengan terus terang menunjukkan bahwa pada kenyataannya, tidak ada perlakuan istimewa untuk Ukraina. Sebaliknya, dalam kerangka perjanjian perdagangannya, Inggris mempertahankan tarif nol dan tidak menerapkan langkah pembatasan pada baja Ukraina.
Biaya karbon adalah hambatan kedua. Menurut perhitungan SMM, nilai default CBAM Ukraina adalah 2,48 ton CO₂/ton baja, setara dengan biaya sekitar 105 EUR/ton (sekitar 121 USD/ton). Pada kuartal pertama, ArcelorMittal Kryvyi Rih menderita kerugian sekitar 300.000 ton ekspor Eropa karena CBAM menambah biaya 60–90 USD/ton, menyebabkan pelanggan Eropa membatalkan pesanan; perusahaan itu semula berencana mengirim 1,2 juta–1,25 juta ton ke Eropa pada 2026, hampir setengah dari outputnya.
Hambatan ketiga adalah ketertelusuran. Pada 1 September, sistem kuota baru UE dan aturan ketertelusuran "Melt and Pour" diterapkan. Mulai 1 Oktober, importir harus menyatakan negara tempat baja pertama kali dilebur dan dituang menjadi bentuk padat, dengan menyediakan sertifikat uji pabrik. Bagi eksportir seperti Ukraina, yang memiliki produksi domestik terintegrasi dan negara peleburan yang jelas, aturan baru itu sendiri tidak menimbulkan hambatan tambahan, dan HRC-nya masih dapat masuk ke kumpulan tambahan bersama FTA (484.000 ton untuk HRC, 234.000 ton untuk lembaran berlapis) setelah kuota negaranya habis—tetapi ini juga berarti Ukraina akan bersaing langsung di kumpulan yang sama dengan Jepang, Korea Selatan, India, Türkiye, dan Mesir.
Hasil gabungan dari tiga hambatan ini adalah bahwa Eropa mengalami tren pasar resonansi "kebijakan + insiden" yang khas pada awal September: penerapan kuota baru dan aturan ketertelusuran, ditambah dengan penghentian berturut-turut dan deklarasi force majeure dari dua pemasok slab Italia, menyebabkan harga HRC EXW Eropa Barat Laut dan Italia naik selama beberapa hari, dengan harga CFR impor melonjak secara bersamaan. Kesenjangan itu diisi bukan oleh Ukraina, tetapi oleh India dan Türkiye—kuotasi India ke Eropa tetap tinggi dan mereka sudah mulai menjadwalkan produksi untuk kuota Q4, sementara Türkiye menggunakan jendela kebijakan baru untuk menaikkan harga secara tentatif ke Eropa. Ini adalah penulisan ulang arus perdagangan paling substansial yang disebabkan oleh konflik saat ini: pangsa pasar Eropa yang dilepaskan oleh Ukraina diambil alih oleh pihak ketiga yang memiliki keunggulan kuota dan biaya karbon, dan pengambilalihan ini bersifat melekat.
5. Tiga tren yang perlu terus dipantau
- Pig iron dan bahan baku EAF AS: Pig iron komersial dari Zaporizhstal terutama dijual ke AS, dan penghentiannya secara langsung menghilangkan sumber utama bahan baku rendah pengotor untuk tungku busur listrik (EAF) AS. Mengingat elastisitas substitusi antara skrap dan pig iron terbatas, kesenjangan ini lebih mungkin terwujud sebagai kenaikan harga pig iron terkirim AS, bukan sekadar hilangnya volume output.
- Peralihan kekuatan penetapan harga untuk produk setengah jadi Asia: Pengadaan billet Asia yang terus-menerus oleh Türkiye mendorong kuotasi dari Tiongkok dan Indonesia dari "harga regional Asia Tenggara" menuju "harga patokan lintas kawasan". Namun, keberlanjutan permintaan ini perlu diwaspadai: riset SMM menunjukkan bahwa persediaan billet sebagian besar pedagang Asia Tenggara sudah berada pada level tinggi, dan selisih harga antara Tiongkok dan India semakin menyempit. Jika logistik Laut Hitam membaik secara marjinal, volume pada rute ini bisa turun dengan cepat.
- Reversibilitas penghentian produksi: Baik Zaporizhstal maupun Kametstal belum memberikan jadwal mulai ulang, dan siklus perbaikan untuk tanur tiup dan fasilitas kokas biasanya diukur dalam hitungan kuartal. Pada saat yang sama, skala besar slab Rusia yang terdampar di pelabuhan Laut Hitam menentukan bahwa begitu logistik pulih, pasar akan menghadapi gelombang aksi jual terkonsentrasi—artinya kekuatan slab FOB Laut Hitam saat ini mengandung komponen yang sangat reversibel.
Catatan risiko: Situasi di kawasan Laut Hitam dan kondisi asuransi kapal berubah dengan cepat; tarif angkutan, premi asuransi, dan harga yang dikutip dalam artikel ini adalah nilai penilaian pada waktu yang sesuai. Standar pelaksanaan praktis kuota UE dan aturan "melt and pour" masih dapat disesuaikan.