Selama dua bulan terakhir, hidrogen hijau, amonia hijau, dan metanol hijau domestik—tiga produk kimia energi baru hijau utama—menunjukkan tren pasar stabil yang sangat konsisten, dengan harga bergerak mendatar dalam waktu lama dan nyaris tanpa volatilitas. Sebaliknya, harga hidrogen abu-abu, amonia abu-abu, dan metanol abu-abu konvensional melonjak tajam, sehingga premi produk hijau menyempit secara pasif. Hal ini memicu salah tafsir luas bahwa “paritas hijau datang dengan laju yang dipercepat”. Dari perspektif mekanisme penetapan harga, struktur biaya, dan kemajuan industri produk hijau itu sendiri, penyempitan premi kali ini bukan disebabkan penurunan biaya teknologi dan paritas berbasis pasar di sektor hidrogen–amonia–metanol hijau. Ini justru merupakan sinyal palsu yang didorong fluktuasi pasar eksternal pada produk konvensional. Pada tahap saat ini, industri hidrogen hijau, amonia hijau, dan metanol hijau ditandai oleh harga yang statis dan mendatar, commissioning kapasitas produksi yang stabil, optimasi struktural biaya, serta hambatan menonjol pada permintaan pengguna akhir. Paritas industri yang substansial belum terwujud.
I. Pasar Keseluruhan Hidrogen Hijau, Amonia Hijau, dan Metanol Hijau: Operasi Stabil, Terlepas dari Siklus Harga Produk Konvensional
Dalam dua bulan terakhir, ketiga produk kimia hijau mempertahankan tren harga yang stabil, sebagian besar independen dari logika kenaikan harga komoditas energi dan kimia tradisional. Ini bukan stagnasi pasar, melainkan karakteristik inheren yang ditentukan oleh sistem transaksi eksklusif dan model penetapan harga untuk hidrogen, amonia, dan metanol hijau. Berbeda dengan produk kimia konvensional yang diperdagangkan di pasar spot terbuka dan rentan terhadap dinamika pasokan-permintaan, geopolitik, serta sentimen pasar, produk hijau didominasi perjanjian jangka panjang, dengan harga berpatokan pada sertifikasi hijau dan kerangka kepatuhan karbon. Gangguan pasar spot jangka pendek berdampak minimal, sehingga membentuk pola bipolar: produk abu-abu berayun keras mengikuti perubahan pasar, sementara produk hijau tetap stabil, berjangkar pada fundamental industri.
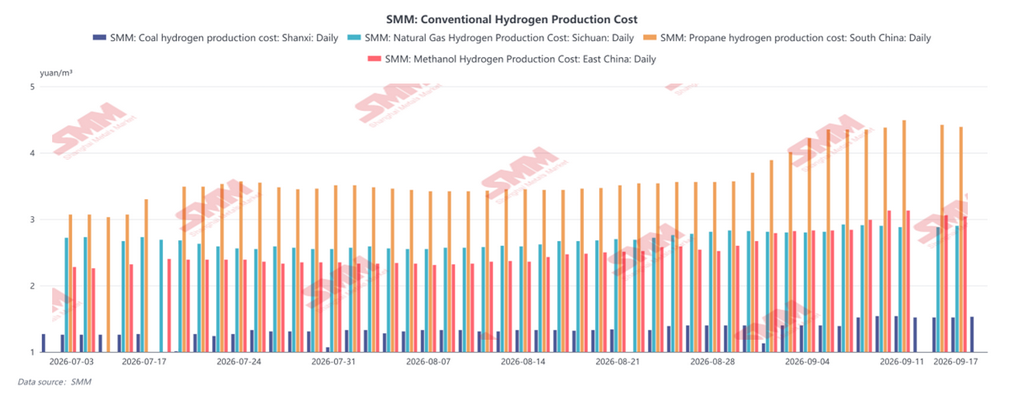
Dari sisi premi, premi metanol hijau dan amonia hijau terhadap produk konvensional menyusut signifikan. Namun, pendorong utamanya adalah reli harga produk abu-abu; produk hijau sendiri tidak mengalami penurunan harga yang substantif. Konvergensi premi yang pasif ini tidak dapat membuktikan peningkatan daya saing industri hidrogen–amonia–metanol hijau dan tidak memiliki keberlanjutan jangka panjang.
II. Status Terkini Industri Hidrogen Hijau, Amonia Hijau, dan Metanol Hijau
a. Amonia Hijau dan Metanol Hijau: Perjanjian Jangka Panjang Mengunci Harga Membentuk Hambatan Harga, Permintaan Luar Negeri Mendukung Peluncuran Industri
Dari sisi pasar, harga metanol hijau tetap stabil selama dua bulan terakhir, dengan fluktuasi sempit pada kuotasi arus utama di dalam dan luar negeri.
Alasan utamanya adalah tidak adanya pasar perdagangan spot jangka pendek yang terbuka untuk metanol hijau domestik, sehingga menghilangkan perdagangan spekulatif dan volatilitas harga akibat perubahan pasokan-permintaan jangka pendek. Transaksi industri terutama berupa pesanan ekspor jangka panjang, yang pada dasarnya memenuhi persyaratan kepatuhan rendah karbon untuk bahan bakar maritim internasional. Kapasitas metanol hijau domestik berskala besar telah berhasil dikomisikan dan dikirim ke luar negeri dalam volume besar. Perusahaan terkemuka telah mengamankan pesanan tahunan stabil hingga jutaan ton dengan perusahaan pelayaran internasional.
b. Hidrogen Hijau: Harga Pengguna Akhir Kaku, Terobosan Paritas Parsial Tercapai di Sisi Produksi
Indeks harga yang datar tidak berarti pasar tidak berubah. Perubahan terjadi pada sisi biaya, bukan pada sisi kuotasi. Proyek hidrogen dari angin dan surya berskala besar di Mongolia Dalam dan Xinjiang telah menurunkan biaya produksi menjadi 14–18 yuan per kilogram. Proyek yang memanfaatkan secara optimal listrik angin dan surya yang terkurangi (curtailed) dapat mencapai biaya 11,2–14 yuan per kilogram, sementara biaya hidrogen abu-abu berbasis batu bara di wilayah yang sama berada pada 12–15 yuan per kilogram. Paritas lokal antara hidrogen hijau dan abu-abu pada tahap produksi telah muncul di Tiongkok Barat Laut.
Namun, harga pengguna akhir belum turun sejalan, karena hambatan penyimpanan dan transportasi. Untuk transportasi trailer tabung di luar radius 500 kilometer, biaya penyimpanan dan transportasi dapat menambah lebih dari 20 yuan per kilogram, menghapus seluruh keunggulan biaya di sisi produksi. Perkembangan penting tahun ini adalah perjanjian kerangka pasokan hidrogen hijau yang ditandatangani Sinopec Nova dan Binhai Investment, yang berencana mengirim hidrogen hijau dari Ulanqab di Mongolia Dalam ke Tianjin mulai 2029, dengan harga acuan pengiriman melalui pipa yang dikunci pada 19–22 yuan per kilogram. Ini merupakan referensi harga paling realistis secara komersial untuk “transmisi hidrogen dari Barat ke Timur” ke pengguna akhir hingga saat ini.
III. Penyempitan Premi Pasif ≠ Paritas bagi Industri Hijau
Penyempitan besar premi produk hijau yang terlihat di pasar saat ini merupakan sinyal yang mudah disalahartikan. Dari perspektif industri hidrogen–amonia–metanol hijau itu sendiri, peningkatan daya saing yang tampak adalah dividen semu yang tidak memiliki implikasi industri yang substantif. Paritas hijau yang sejati berarti produk hijau mencapai penurunan biaya melalui iterasi teknologi, turunnya biaya listrik hijau, dan optimasi proses, hingga akhirnya menyamai atau berada di bawah harga produk konvensional. Penurunan biaya semacam ini bersifat endogen, berkelanjutan, dan tidak dapat dibalik. Sebaliknya, penyempitan premi saat ini sepenuhnya berasal dari lonjakan harga sementara produk kimia konvensional akibat pemeliharaan jangka pendek, gangguan geopolitik, dan ketidaksesuaian pasokan-permintaan. Hidrogen hijau, amonia hijau, dan metanol hijau belum menyaksikan perubahan terobosan pada harga, biaya inti, maupun proses produksinya. Begitu pasokan produk energi dan kimia konvensional kembali normal dan harga produk abu-abu turun, premi hijau akan naik kembali.
Sesuai logika nyata paritas industri, paritas skala penuh hidrogen, amonia, dan metanol hijau bergantung pada biaya listrik hijau yang lebih rendah. Mengambil amonia hijau sebagai contoh, biaya listrik menyumbang 70%–80% dari total biaya produksi; penyesuaian kecil pada tarif listrik dapat memicu perubahan biaya total hingga ribuan yuan per ton, sementara iterasi peralatan menyumbang kurang dari 10% terhadap penurunan biaya. Berdasarkan estimasi industri, seiring membaiknya mekanisme pasar karbon, jendela paritas penuh yang berorientasi pasar untuk hidrogen, amonia, dan metanol hijau akan tiba pada periode Rencana Lima Tahun ke-15. Industri saat ini berada pada fase krusial akumulasi biaya, perbaikan infrastruktur, dan pembinaan permintaan.