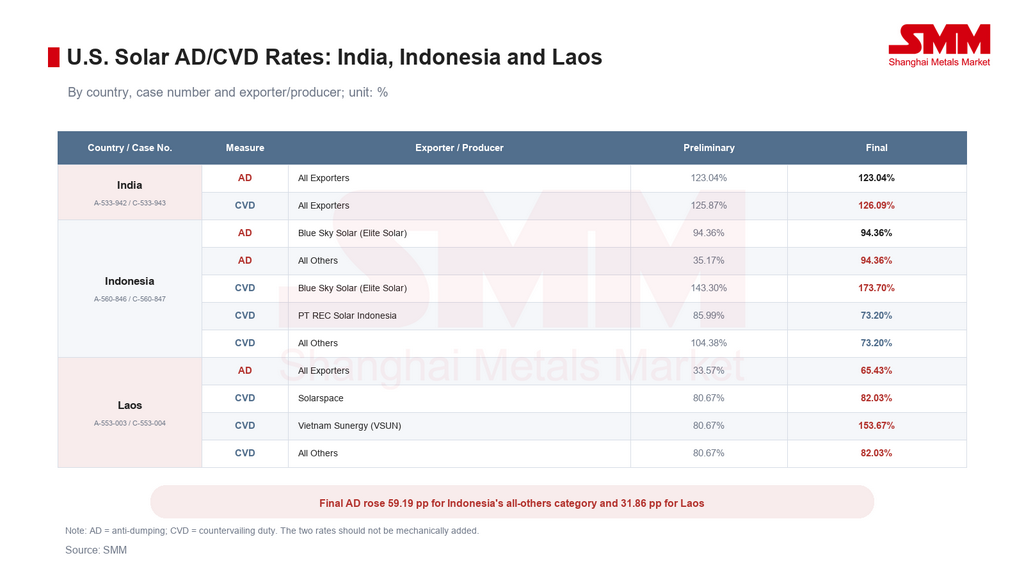
Pada 11 September, Departemen Perdagangan AS mengumumkan penetapan akhir bea anti-dumping dan bea imbalan (countervailing duty) yang bersifat afirmatif atas sel fotovoltaik silikon kristalin, baik yang dirakit maupun tidak dirakit menjadi modul, dari India, Indonesia, dan Laos. Margin dumping final ditetapkan sebesar 123,04% untuk India, 94,36% untuk Indonesia, dan 65,43% untuk Laos. Tingkat subsidi final mencapai 126,09% untuk India, berkisar 73,20% hingga 173,70% untuk Indonesia, dan berkisar 82,03% hingga 153,67% untuk Laos.
Penetapan ini memperluas cakupan langkah pemulihan perdagangan surya AS. Setelah perintah AD/CVD diberlakukan terhadap Kamboja, Malaysia, Thailand, dan Vietnam pada 2025, Amerika Serikat kini memasukkan tiga pusat produksi yang lebih baru ke dalam kerangka serupa. Jalur migrasi rantai pasok dari Tiongkok ke empat negara Asia Tenggara awal tersebut, dan kemudian ke India, Indonesia, serta Laos, semakin dipersempit.
Penetapan Departemen Perdagangan tidak sama dengan perintah bea formal. Komisi Perdagangan Internasional AS dijadwalkan membuat penetapan akhir terkait kerugian pada 14 Oktober. Temuan afirmatif akan memungkinkan Departemen Perdagangan menerbitkan perintah AD/CVD; temuan negatif akan menghentikan investigasi, dengan setoran tunai ditangani sesuai prosedur yang berlaku. Tanggal 11 September menetapkan margin dan tingkat subsidi final, tetapi 14 Oktober tetap menjadi tanggal penentu akses pasar.
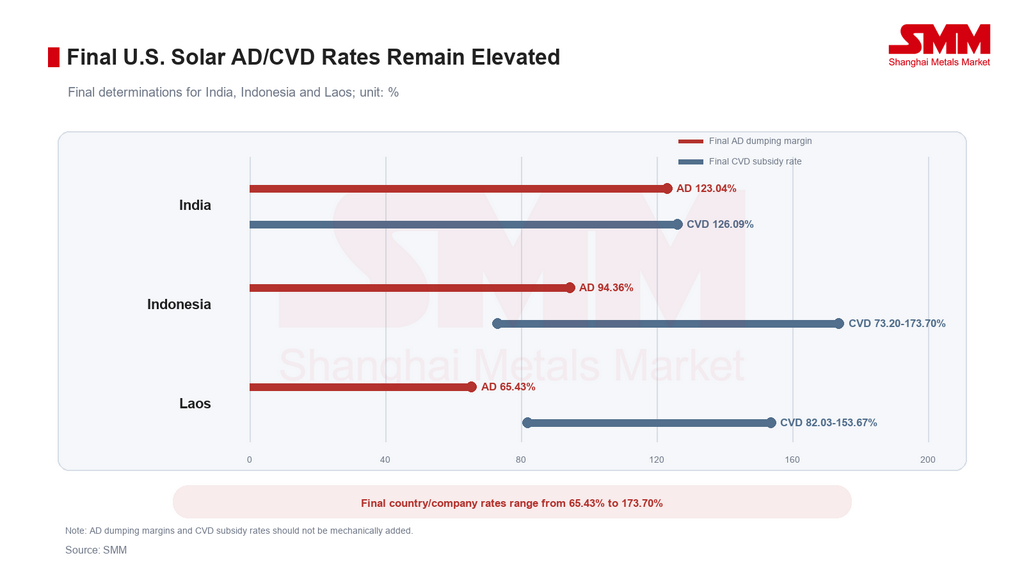
Tarif final tinggi, tetapi angka AD dan CVD tidak boleh dijumlahkan secara mekanis
Hasil akhir India hanya berubah tipis. Margin dumping tetap 123,04%, sementara tingkat subsidi naik sedikit dari 125,87% pada tahap awal menjadi 126,09%. Setelah pengimbangan subsidi, tarif setoran tunai AD yang disesuaikan adalah 107,17%, lebih rendah daripada margin dumping final.
Indonesia mengalami perubahan terbesar pada tarif dumping all-others, yang naik dari 35,17% pada tahap awal menjadi 94,36%, meningkat 59,19 poin persentase. Hasil CVD berbeda menurut produsen: tingkat subsidi Blue Sky Solar naik dari 143,30% menjadi 173,70%, sementara PT REC Solar Indonesia dan kategori all-others menerima tarif final 73,20%, lebih rendah daripada tingkat awal masing-masing.
Margin dumping Laos meningkat dari 33,57% menjadi 65,43%, naik 31,86 poin persentase. Tarif deposito tunai AD yang disesuaikan adalah 65,03%. Solarspace dan kategori lainnya menerima tarif subsidi final sebesar 82,03%, naik dari 80,67%, sementara tarif Vietnam Sunergy meningkat dari 80,67% menjadi 153,67%.
Margin dumping, tarif deposito tunai AD yang disesuaikan, dan tarif subsidi CVD adalah ukuran yang berbeda. Jumlah yang dipungut saat masuk dan kewajiban bea akhir bergantung pada kombinasi produsen-eksportir, pengurangan subsidi, instruksi bea cukai, dan tinjauan administratif berikutnya. Oleh karena itu, kedua tarif utama tersebut tidak boleh dijumlahkan dan disajikan sebagai tarif efektif yang seragam. Bahkan tanpa penjumlahan tersebut, tarif final cukup tinggi untuk secara material melemahkan daya saing asal yang tercakup di pasar AS.
Pertumbuhan impor yang cepat menjelaskan mengapa investigasi diperluas
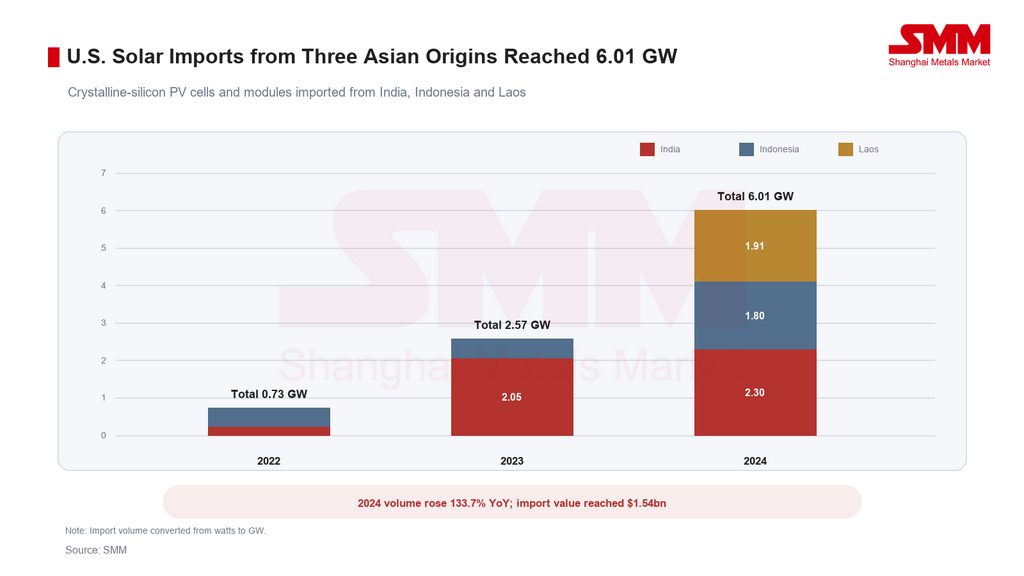
Impor sel dan modul PV silikon kristalin AS dari India, Indonesia, dan Laos meningkat dari gabungan 0,73 GW pada 2022 menjadi 2,57 GW pada 2023 dan 6,01 GW pada 2024. Volume 2024 naik 133,7% dari tahun ke tahun dan 721,5% di atas 2022. Nilai impor terkait naik dari $261 juta pada 2022 menjadi $1,54 miliar pada 2024.
India memasok sekitar 2,30 GW senilai $793 juta pada 2024, dengan volume naik 12,1% dari tahun ke tahun. Indonesia memasok sekitar 1,80 GW senilai $415 juta, dengan volume naik 245,7%. Pengiriman dari Laos mencapai sekitar 1,91 GW dan $336 juta setelah hampir nol pada 2023. Kenaikan tajam dari Indonesia dan Laos menunjukkan bagaimana sumber AS mulai bergeser ke simpul produksi Asia baru setelah rute pasokan Asia Tenggara yang asli diselidiki.
Sebagai perbandingan, statistik impor yang digunakan dalam kasus empat negara sebelumnya menunjukkan sekitar 36,38 GW impor AS dari Kamboja, Malaysia, Thailand, dan Vietnam pada 2023. Pasokan 6,01 GW dari tiga asal baru pada 2024 setara dengan hanya sekitar 16,5% dari volume sebelumnya. Meskipun perbandingan mencakup tahun yang berbeda, hal ini menunjukkan bahwa India, Indonesia, dan Laos berfungsi sebagai rute pasokan tambahan dan baru muncul, bukan pengganti penuh untuk empat negara asli.
Arah pergerakan lebih penting daripada volume absolut. Setelah Amerika Serikat meluncurkan investigasi terhadap empat negara pada April 2024, investasi, arus perdagangan, dan pesanan mulai bergeser ke lokasi manufaktur lain. Kasus baru terhadap India, Indonesia, dan Laos menyusul pada Juli 2025. Penetapan akhir menunjukkan bahwa penegakan hukum AS mengikuti perubahan arus perdagangan: begitu pengiriman dari asal baru melonjak cepat, asal tersebut kemungkinan besar akan segera menghadapi pengawasan tambahan.
Kontrol AS meluas dari empat asal menjadi tujuh
Kontrol perdagangan surya AS telah berkembang dari tindakan per negara menjadi kerangka berlapis. Sel dan modul Tiongkok telah lama dikenai tindakan AD/CVD. Kamboja, Malaysia, Thailand, dan Vietnam memasuki serangkaian perintah baru pada Juni 2025. India, Indonesia, dan Laos mencapai tahap penetapan akhir Departemen Perdagangan pada September 2026 dan menunggu keputusan ITC pada 14 Oktober.
Secara terpisah, tindakan Pasal 232 yang mencakup polisilikon dan turunannya dijadwalkan berlaku pada 4 Desember 2026. Tindakan tersebut menetapkan harga impor minimum $0,22/W untuk sel surya dan $0,38/W untuk modul, beserta tarif ad valorem tambahan 15% untuk produk turunan yang tercakup. Pasal 232 dan kasus AD/CVD per negara adalah instrumen kebijakan yang berbeda, tetapi bersama-sama dapat menaikkan biaya impor dan membentuk ulang akses pasar.
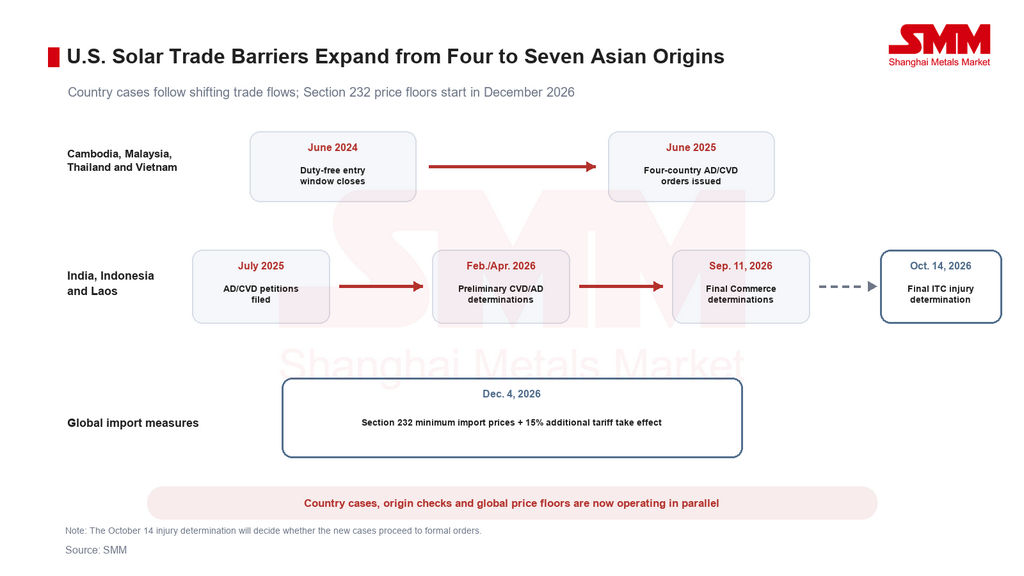
Kerangka AS akibatnya bergeser dari bea per negara menuju penggunaan simultan kasus AD/CVD, verifikasi asal, dan batas harga global. Nilai kepatuhan sebuah pabrik tidak lagi hanya bergantung pada lokasi fisiknya. Asal sel, langkah manufaktur aktual, ketertelusuran rantai pasok, tarif spesifik perusahaan, dan kelayakan di bawah pengaturan harga dan investasi AS yang baru juga akan menjadi pertimbangan.
Cakupan kasus terbaru memberikan bobot khusus pada tempat sel diproduksi. Modul yang dirakit di negara ketiga menggunakan sel yang diproduksi di India, Indonesia, atau Laos mungkin tetap termasuk dalam cakupan. Sebaliknya, modul yang dirakit di salah satu dari tiga negara tersebut menggunakan sel yang diproduksi di tempat lain umumnya berada di luar cakupan investigasi ini. Perbedaan ini membuat manufaktur substantif dan asal sel yang terdokumentasi lebih penting daripada negara pengiriman akhir.
Filipina tetap berada di luar dua kelompok kasus tujuh negara, tetapi tidak boleh dianggap sebagai tempat perlindungan tarif otomatis. Menurut survei pasar SMM, Filipina saat ini memainkan peran lebih besar dalam perdagangan regional, pergudangan, transshipment, dan pengiriman proyek daripada manufaktur sel dan modul terintegrasi.
Transshipment sederhana, penggantian dokumen, atau pemrosesan terbatas tidak mengubah asal sel. Modul yang dirakit di Filipina dengan sel dari asal yang tercakup mungkin masih termasuk dalam cakupan yang relevan. Lonjakan mendadak pengiriman Filipina ke Amerika Serikat juga dapat memicu pemeriksaan lebih dekat terhadap arus perdagangan, proses manufaktur, dan dokumentasi asal, serta dapat meningkatkan risiko investigasi lain.
Filipina karena itu lebih baik dipandang sebagai pusat logistik dan pengiriman regional daripada sebagai jalur ekspor pengganti AS. Setiap produsen yang mempertimbangkan produksi tambahan di sana pertama-tama perlu memverifikasi sumber sel, persyaratan transformasi substansial, bukti rantai pasok pendukung, dan tarif AS yang berlaku.
Tanpa premi AS, basis manufaktur Asia menghadapi persaingan langsung dengan Tiongkok
Logika komersial awal untuk sebagian investasi manufaktur di luar Tiongkok adalah menerima biaya produksi lebih tinggi sebagai imbalan akses pasar AS dan harga jual lebih tinggi. Logika itu melemah karena tujuh asal Asia berada di bawah pengawasan AD/CVD dan harga impor minimum Pasal 232 mendekati implementasi.
Di luar Amerika Serikat, modul berbasis Tiongkok masih dapat menjangkau Eropa, Amerika Latin, Timur Tengah, Afrika, dan sebagian besar Asia. Produsen Tiongkok mempertahankan keunggulan dalam kedalaman rantai pasok, skala, pengembangan produk, dan kemampuan pengiriman. Data SMM menunjukkan modul TOPCon standar pada $0,104-0,110/W FOB pelabuhan Tiongkok pada 10 September. Harga impor minimum modul Pasal 232 sebesar $0,38/W sekitar 3,5 kali titik tengah rentang FOB tersebut. Ketentuan perdagangan tidak dapat dibandingkan secara langsung, tetapi kesenjangan tersebut menggambarkan struktur harga pasar AS dan non-AS yang semakin berbeda.
Ketika basis manufaktur di luar Tiongkok tidak lagi dapat mengamankan premi AS, tolok ukur kompetitif mereka bergeser dari harga proyek AS kembali ke harga FOB Tiongkok. Pabrik-pabrik ini sering menghadapi biaya material masuk yang lebih tinggi, jaringan pemasok lokal yang lebih tipis, biaya manufaktur per unit yang lebih tinggi, dan tingkat utilisasi yang lebih fluktuatif. Tanpa perlindungan konten lokal, keunggulan tarif, atau waktu pengiriman yang jauh lebih singkat, profitabilitas akan berada di bawah tekanan.
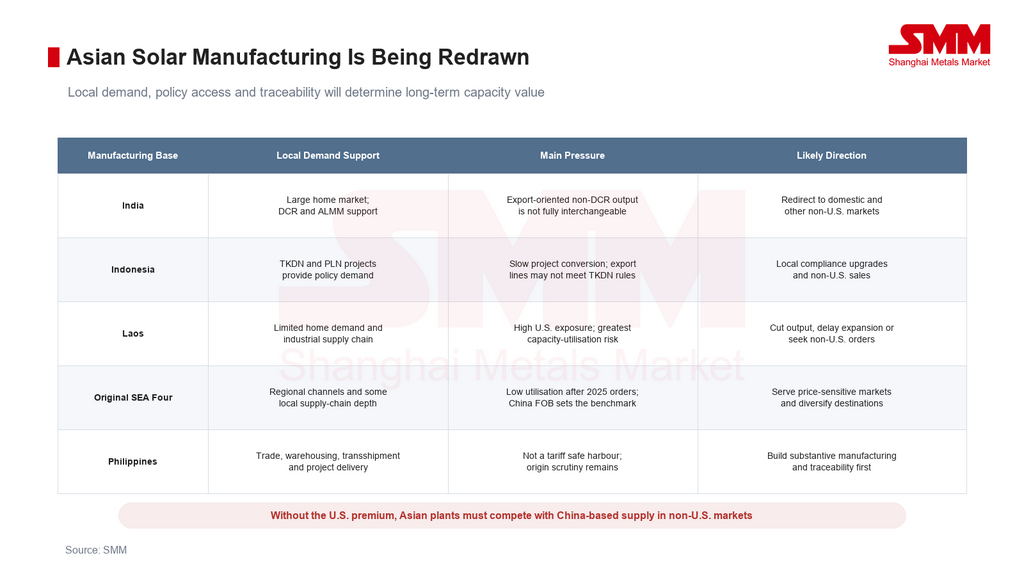
Dampaknya akan bervariasi menurut negara. India memiliki pasar domestik yang besar, sementara kebijakan Daftar Model dan Produsen yang Disetujui serta Persyaratan Konten Domestik memberikan dukungan bagi produksi lokal. Namun, produk non-DCR yang semula dibuat untuk Amerika Serikat tidak dapat secara otomatis dialihkan ke proyek DCR. Sertifikasi, sumber input, dan persyaratan penggunaan akhir berbeda. Jika penjualan AS menjadi tidak ekonomis, lini non-DCR mungkin beralih ke Timur Tengah, Eropa, dan pasar Asia lainnya, di mana mereka akan bersaing langsung dengan pasokan berbasis Tiongkok.
Indonesia memiliki potensi permintaan dari proyek yang mematuhi TKDN dan pengadaan oleh PLN, sementara ambisi surya jangka panjang 100 GW dapat mendukung manufaktur lokal. Penyerapan aktual tetap bergantung pada pemberian proyek, pembiayaan, penyebaran penyimpanan, dan investasi jaringan. Lini berorientasi ekspor yang dibangun untuk Amerika Serikat mungkin tidak secara otomatis mematuhi aturan TKDN dan dapat menghadapi kesenjangan pesanan jangka pendek serta utilisasi yang lebih rendah.
Laos memiliki pasar domestik yang lebih kecil dan rantai pasok industri yang kurang berkembang, membuat pabrik-pabrik barunya lebih bergantung pada pesanan ekspor. Pengiriman ke Amerika Serikat meningkat dari hampir nol menjadi 1,91 GW pada 2024, menunjukkan bahwa pasar AS adalah tujuan utama ekspansi kapasitasnya. Jika perintah diberlakukan, Laos memiliki ruang paling kecil untuk mengalihkan output secara domestik dan menghadapi risiko lebih tinggi berupa pemotongan produksi, penundaan ekspansi, atau penetapan harga agresif di pasar non-AS.
Kamboja, Malaysia, Thailand, dan Vietnam sedang menjalani penilaian ulang serupa. Setelah perintah 2025 mengurangi akses ke basis pelanggan AS awal mereka, survei pasar SMM menunjukkan bahwa tingkat operasi di beberapa pabrik sel dan modul di empat negara tersebut turun ke level rendah. Produsen semakin mengadopsi produksi berdasarkan pesanan, pengurangan shift, pemeliharaan terjadwal, atau penundaan mulai ulang untuk mengendalikan inventaris dan arus kas. Malaysia mempertahankan tarif lebih rendah untuk beberapa perusahaan, sementara Vietnam dan Thailand memiliki rantai pasok industri yang lebih dalam dan sebagian permintaan regional. Fasilitas di Kamboja dan pasar lain dengan penyerapan domestik terbatas menghadapi risiko utilisasi yang lebih besar.
Penjualan dari empat asal Asia Tenggara awal tidak lagi berfokus secara eksklusif pada Amerika Serikat. Sebagian output telah dialihkan ke pasar yang sensitif terhadap harga di Amerika Latin, Timur Tengah, Asia Selatan, dan Afrika. Di sebagian Asia Selatan dan pada rute Timur Tengah dan Afrika tertentu, pabrik Asia Tenggara mungkin memperoleh keunggulan relatif dari waktu transit, siklus pengiriman, saluran pelanggan yang mapan, atau pengaturan perdagangan spesifik. Keunggulan apa pun di Amerika Latin lebih bergantung pada pelabuhan tujuan, rute, dan pasar angkutan, dan tidak universal.
Sebagian besar pasar non-AS ini juga dapat membeli langsung dari Tiongkok. Pertanyaan penentu karena itu bergeser dari apakah sebuah pabrik dapat memasuki Amerika Serikat menjadi apakah biaya landed-nya dapat bersaing dengan modul berbasis Tiongkok. Ketika harga FOB Tiongkok tetap rendah, keunggulan logistik apa pun mungkin tidak cukup untuk mengimbangi biaya manufaktur yang lebih tinggi dan beban biaya per unit yang diciptakan oleh utilisasi yang lemah.
Melihat ke 2027, jika persyaratan efisiensi dan lainnya di bawah standar modul PV baru Tiongkok menaikkan harga ekspor, pasar yang dapat dijangkau untuk produksi berbasis Tiongkok dan luar negeri mungkin menjadi lebih tersegmentasi. Didukung oleh rantai pasok terintegrasi, R&D yang lebih kuat, dan berbagai platform teknologi, produsen Tiongkok dapat lebih fokus pada proyek dengan persyaratan efisiensi, daya, keandalan, bankabilitas, dan sertifikasi yang menuntut. Ini termasuk aplikasi pembangkit terdistribusi premium di Eropa, proyek skala utilitas di Timur Tengah, dan segmen intensif sertifikasi di Jepang, Korea Selatan, dan Australia. TOPCon daya tinggi, back-contact, heterojunction, dan produk spesifik aplikasi dapat mendukung premi teknologi dan merek yang lebih besar.
Beberapa pabrik di empat negara Asia Tenggara awal mungkin merasa lebih sulit untuk menandingi pemasok Tiongkok dalam peningkatan teknologi, keluasan produk, dan kedalaman rantai pasok. Jika harga ekspor Tiongkok naik dan kesenjangan biaya menyempit, fasilitas tersebut mungkin semakin menargetkan permintaan yang sensitif terhadap harga di Amerika Latin, Afrika, Asia Selatan, dan pasar Timur Tengah tertentu. Mereka dapat bersaing melalui keunggulan angkutan spesifik rute, siklus pengiriman yang lebih pendek, pergudangan regional, hubungan pelanggan yang mapan, dan responsivitas pesanan kecil. Mereka juga dapat menjadi bagian dari strategi diversifikasi rantai pasok di pasar tertentu.
Pembagian ini tidak dijamin. Ini akan bergantung pada kenaikan aktual harga FOB Tiongkok, biaya angkutan, utilisasi pabrik luar negeri, dan dukungan rantai pasok lokal. Jika modul berbasis Tiongkok mempertahankan keunggulan biaya yang jelas dan manfaat logistik pabrik luar negeri tetap terlalu kecil untuk mendukung mulai ulang yang lebih luas, banyak fasilitas mungkin terus beroperasi pada beban rendah dan hanya untuk pesanan yang dikonfirmasi.
Pasar AS memiliki penyangga jangka pendek, tetapi biaya pengadaan mungkin naik
Inventaris yang ada, kontrak, dan kapasitas manufaktur modul AS seharusnya memberikan perlindungan pasokan jangka pendek. Penetapan Departemen Perdagangan saja tidak akan menyebabkan kekurangan langsung. Beberapa pemasok mungkin juga berupaya mempertahankan pengiriman dengan mengubah sumber sel, memperpanjang umur konfigurasi produk yang ada, atau bekerja sama dengan produsen yang dikenai tarif lebih rendah.
Namun, jika ITC mengeluarkan penetapan cedera afirmatif pada 14 Oktober dan perintah formal menyusul, tarif tinggi akan secara tajam mengurangi kelayakan komersial pengiriman berkelanjutan dari tiga asal tersebut. Implementasi harga impor minimum Pasal 232 pada 4 Desember dan tarif tambahan 15% akan menambah lapisan tekanan biaya lainnya.
Kapasitas manufaktur sel AS akan membutuhkan waktu untuk dibangun dan ditingkatkan. Ketidakcocokan sementara mungkin muncul antara kumpulan sumber impor yang menyusut dan pasokan domestik yang belum mencapai skala penuh. Itu dapat menaikkan kuotasi modul, memperpanjang waktu tunggu pengadaan, dan mendorong sebagian pengembang untuk menghitung ulang pengembalian proyek atau menunda konstruksi.
Prospek: strategi kapasitas harus bergeser dari akses berbasis tarif ke kesesuaian kebijakan pasar
Penilaian SMM adalah bahwa dampak utama dari penetapan akhir ini bukan sekadar volume pesanan AS yang mungkin hilang dari India, Indonesia, dan Laos. Logika investasi untuk manufaktur surya di luar Tiongkok sedang didefinisikan ulang.
Proyek manufaktur masa depan perlu menjawab lima pertanyaan:
- Apakah pasar sasaran menyediakan permintaan instalasi lokal yang cukup?
- Apakah fasilitas tersebut dapat memenuhi syarat untuk DCR, TKDN, atau pengadaan konten lokal lainnya?
- Apakah sumber sel dan input penting memenuhi persyaratan asal dan ketertelusuran?
- Dapatkah biaya produksi bersaing dengan pasokan ekspor berbasis China setelah premium AS menghilang?
- Dapatkah pabrik beralih produk, pelanggan, dan pasar tujuan jika kebijakan perdagangan berubah?
Masa berlaku kebijakan efektif dari strategi yang didasarkan pada replikasi produksi China di negara berbiaya rendah lain dan ekspor terutama ke Amerika Serikat semakin pendek. Basis manufaktur dengan nilai jangka panjang lebih mungkin menggabungkan permintaan pasar lokal, akses ke proyek konten lokal, proses produksi substantif, bukti asal yang jelas, dan kemampuan untuk menjual di berbagai kawasan.
Perkembangan penting yang perlu dipantau meliputi penentuan cedera ITC pada 14 Oktober, perintah bea masuk dan instruksi setoran tunai yang dihasilkan, implementasi rinci langkah-langkah Pasal 232 pada 4 Desember, perubahan impor AS dari Filipina dan pasar Asia lainnya, peningkatan kapasitas sel AS, serta kemampuan proyek domestik India dan Indonesia untuk menyerap produksi berorientasi ekspor.
Catatan: Angka AD dalam artikel ini adalah margin dumping final, sedangkan angka CVD adalah tarif subsidi final. Keduanya tidak boleh dijumlahkan dan diperlakukan sebagai bea masuk efektif. Tarif yang berlaku dan setoran tunai bergantung pada kombinasi produsen-eksportir, perintah resmi, dan instruksi bea cukai.
Ditulis oleh:
Ryan Tey Tze Yang | Analis PV SMM
+60 127179370 | ryan.tey@metal.com