

Harga APT Eropa Stagnan di Level Tinggi: Selisih Harga antara Pasar Tiongkok dan Luar Negeri Melebar hingga $2.000/mtu
Per 4 September 2026, kuotasi APT CIF pelabuhan Rotterdam SMM berada di $2.900-3.100/mtu, dengan harga rata-rata $3.000/mtu. Sejak reli tajam pada bulan April, harga APT Eropa tetap berada di atas $3.000/mtu. Sementara itu, harga APT domestik di Tiongkok terus menurun. Berdasarkan harga APT domestik saat ini sebesar 595.000 yuan/mt, selisih harga antara pasar Tiongkok dan luar negeri telah melebar hingga sekitar $2.000/mtu.
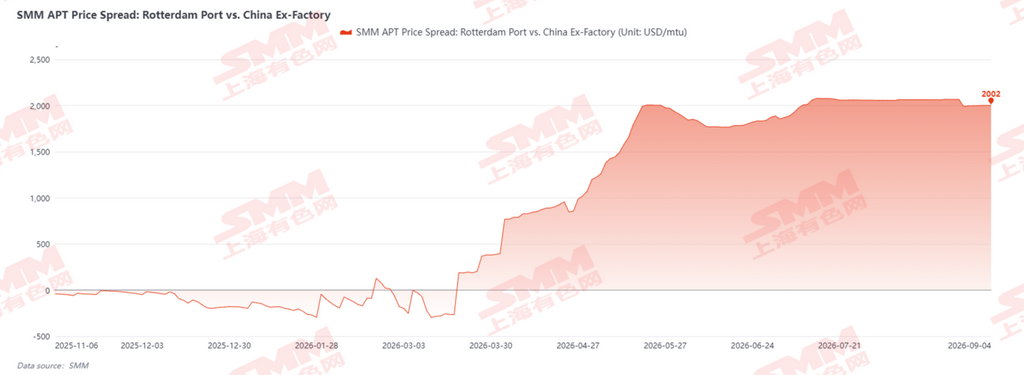
Lima Alasan di Balik Konsolidasi di Level Tinggi di Eropa
- Harga Tanpa Volume, Kontrak Jangka Panjang Mendominasi: Sebagian besar smelter APT Eropa berafiliasi dengan perusahaan serbuk tungsten dan alat potong hilir, beroperasi dalam sistem pelaksanaan kontrak jangka panjang internal di seluruh rantai industri. Mereka pada dasarnya tidak menjual APT spot, dan sirkulasi pasar spot sangat terbatas.
- Kapasitas Smelter Sangat Terkonsentrasi: Smelter APT independen sangat langka di pasar internasional. Beberapa smelter yang ada mengendalikan kuotasi APT ritel, mempertahankan struktur monopolistik dalam penetapan harga pesanan spot.
- Margin Pemrosesan Maklon Tipis: Berdasarkan harga APT Rotterdam saat ini, margin biaya pemrosesan untuk penambangan dan penjualan kembali sangat terbatas. Smelter dengan kontrak jangka panjang yang ada tidak memiliki insentif untuk mengambil bisnis pemrosesan maklon.
- Permintaan Hilir Lemah: Musim liburan musim panas yang sepi, ditambah dengan permintaan lesu dari produsen alat potong, telah memperkuat tren substitusi bahan primer dengan skrap. Produk jadi olahan dalam Tiongkok menekan pangsa pasar pabrik kecil dan menengah, mengakibatkan minat beli yang langka dan kesulitan dalam merealisasikan sirkulasi perdagangan APT pada harga saat ini.
- Kesulitan dalam Memperluas Kapasitas Smelter: Membangun smelter APT independen baru jauh lebih sulit daripada pabrik daur ulang skrap, membutuhkan masa konstruksi 2-3 tahun, sehingga sulit untuk menghasilkan pasokan tambahan yang efektif dalam jangka pendek.
Pertumbuhan Tambahan Sisi Tambang Meningkat, tetapi Hambatan Smelter Muncul
Proyek sisi tambang luar negeri terus beroperasi tahun ini. Kesepakatan offtake antara tambang tungsten Sangdong yang dikendalikan Almonty di Korea Selatan dan GTP telah diperpanjang menjadi 21 tahun, dengan total volume kontrak meningkat 40% menjadi 4,41 juta mtu, dan offtake tahunan minimum sebesar 210.000 mtu (sekitar 3.230 ton standar). Pure Tungsten dari Kanada berencana mencapai produksi pertama di tambang tungsten Shuangfeng di Korea Selatan pada Juni 2026. Kedua tambang berada dalam tahap peningkatan produksi, dengan pertumbuhan tambahan konsentrat tungsten Korea Selatan diperkirakan sekitar 3.500 ton standar pada 2026. Selain itu, Tungsten West telah mencapai kesepakatan dengan UK National Wealth Fund untuk investasi hingga £71 juta, dengan target dimulainya produksi pada kuartal III 2026 dan peningkatan penuh pada kuartal I 2027.
Di sisi peleburan, Masan High-Tech Materials dari Vietnam telah menandatangani perjanjian kerja sama pengolahan konsentrat tungsten dengan GB Innovation dari Korea Selatan untuk memasok APT bagi industri semikonduktor. Namun, secara keseluruhan, saat ini belum ada kabar pembangunan pabrik peleburan APT independen baru. Pabrik peleburan yang ada saat ini menjalankan kontrak jangka panjang di seluruh rantai industri atau telah menerima bisnis pengolahan maklon dalam jumlah besar dengan kapasitas beroperasi penuh. Lini produksi baru masih membutuhkan waktu lebih dari satu tahun untuk diselesaikan.
Ketidakseimbangan Pasokan-Permintaan Bergeser dari Sisi Tambang ke Kekurangan Kapasitas Peleburan
Kontradiksi inti di pasar tungsten internasional secara bertahap bergeser dari kekurangan bijih tungsten menjadi kekurangan kapasitas peleburan. Bahkan jika lebih banyak tambang mulai berproduksi, akan sulit mengubahnya menjadi produk peleburan APT yang dapat diperdagangkan dalam jangka pendek. Saat ini, kesenjangan bahan baku untuk produksi alat potong kelas rendah-menengah terutama diisi oleh sistem daur ulang skrap—perusahaan alat potong Jepang dan Jerman telah membangun rantai industri daur ulang skrap yang komprehensif, dan terdapat pula banyak pedagang skrap tungsten yang beroperasi di Asia Tenggara, Eropa, dan tempat lain.
Hingga sistem peleburan yang lengkap dibangun kembali, pengguna akhir di luar negeri terutama akan mengandalkan daur ulang skrap untuk memproduksi bahan lebur seng bagi produksi karbida semen, tetapi kesenjangan permintaan tetap ada pada aplikasi tungsten murni kelas atas. Solusi jangka pendek mungkin adalah meningkatkan pengadaan produk jadi bernilai tinggi dari Tiongkok, sementara pendekatan jangka menengah dan panjang memerlukan pembangunan kapasitas peleburan APT independen yang lengkap untuk mengatasi dilema terputusnya rantai industri.
Pasar Tiongkok: Pasokan dan Permintaan Tetap Lemah, Menunggu Kenaikan Ringan Setelah Penyerapan Inventori
Per 4 September, harga APT domestik berada di 590.000-600.000 yuan/mt, turun 2,46% dari awal bulan lalu. Pasar domestik saat ini dalam kondisi pasokan dan permintaan yang lemah: musim banjir pada Juli-Agustus memengaruhi sebagian produksi bijih domestik, dan selama musim sepi tradisional, pengguna akhir hanya melakukan pengisian stok esensial, sementara pengisian stok besar-besaran untuk "puncak musim September" belum terwujud. Selain itu, inventori pabrik APT tetap tinggi dari periode sebelumnya, dan keinginan pedagang untuk menimbun stok lemah. Baik sisi tambang maupun sisi APT mempertahankan produksi yang dikurangi, dengan fokus utama pada pemenuhan pengiriman kontrak jangka panjang. Setelah penyerapan sebagian inventori, harga tungsten diperkirakan akan mengalami penyesuaian naik ringan.
Dalam jangka menengah dan panjang, ekspor produk tungsten jadi Tiongkok akan meningkat secara bertahap, mendorong permintaan domestik: pertama, produk Tiongkok memiliki keunggulan harga di pasar internasional; kedua, dengan kekurangan kapasitas di luar negeri, lebih banyak pasokan lini produksi kelas atas akan bergantung pada Tiongkok. Saat ini, rantai industri tungsten Tiongkok dan internasional secara bertahap bergerak menuju operasi independen dan saling terputus, dengan pembagian kerja dan keterkaitan rantai industri yang jelas melemah. Masih dibutuhkan waktu yang cukup lama bagi pasar tungsten internasional untuk membangun sistem pasokan independen yang lengkap.



