Pasar baja Indonesia menghadirkan dua narasi yang kontras tergantung pada metrik yang digunakan. Data sisi produksi menunjukkan industri yang matang dan tumbuh secara struktural; data utilisasi dan ketergantungan impor mengungkap sektor yang berada di bawah tekanan eksternal yang berkelanjutan. Analisis di bawah ini mengkaji pendorong permintaan dan kebijakan inti sebelum menilai kapasitas, arus perdagangan, dan dinamika harga jangka pendek.
Pendorong Permintaan: Proyek Berbasis Kebijakan Masih Menopang Permintaan Baja, tetapi Dorongan Mulai Melemah
-
PSN Tetap Menjadi Pendorong Permintaan Terbesar, Meski Momentum Telah Melambat
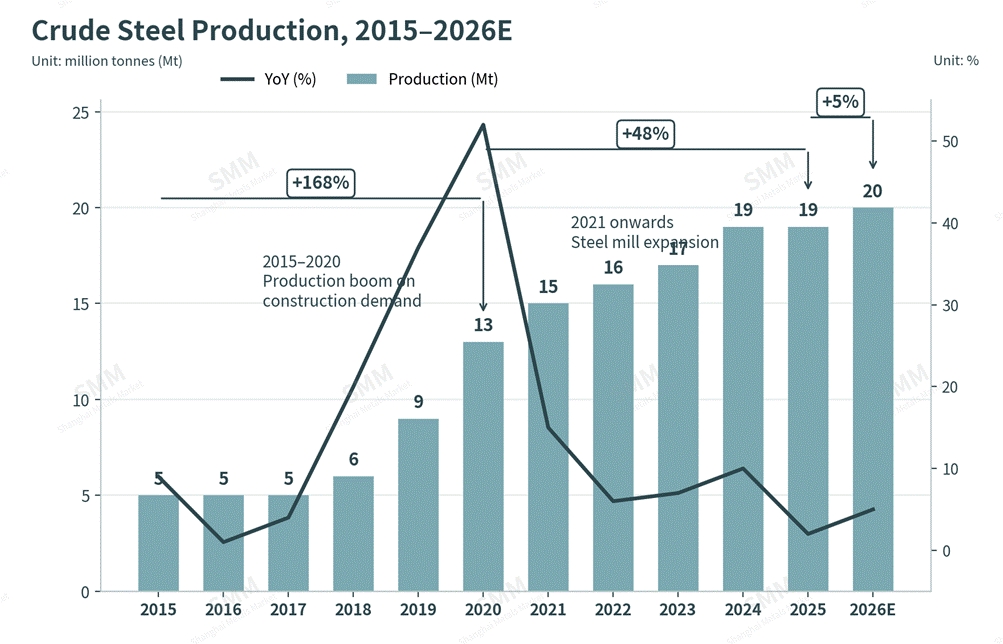
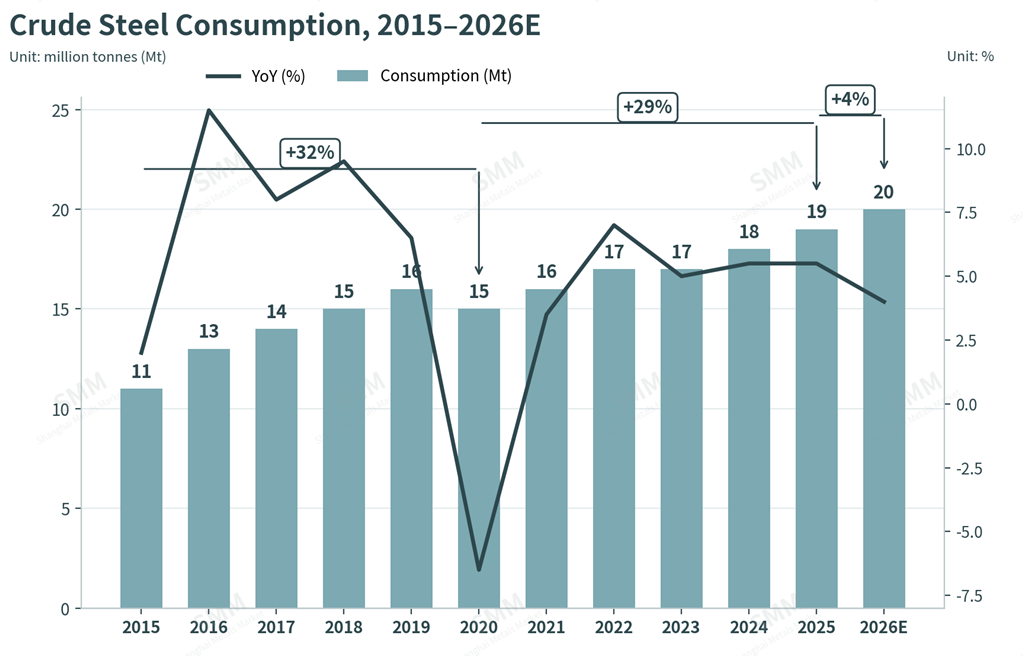
PSN tetap menjadi pendorong struktural terbesar permintaan baja domestik, meskipun momentumnya telah melambat dari puncak pemerintahan sebelumnya. Di bawah Presiden Joko Widodo, sekitar 190 proyek strategis nasional mencapai penyelesaian atau konstruksi aktif, mendorong peningkatan konsumsi baja sebesar 32% antara 2015 dan 2020 serta menopang ekspansi produksi baja kasar sebesar 168% pada periode yang sama. Di bawah Presiden Prabowo Subianto, prioritas fiskal telah bergeser ke program sosial seperti inisiatif makan gratis, yang meredam — meskipun tidak menghilangkan — jalur proyek PSN. Untuk 2026, 219 proyek tetap aktif, di antaranya hanya 7 yang baru dimulai; 74 proyek termasuk dalam kategori jalan dan transportasi, termasuk Seksi 2 dan 3 Jalan Tol Serang–Panimbang (berjalan sejak 2016, ditargetkan selesai pada 2027). Program-program yang lebih baru, termasuk Proyek Sekolah Rakyat dan inisiatif Koperasi Desa Merah Putih, muncul sebagai pendorong permintaan tambahan, meskipun keduanya menghadapi keterlambatan implementasi dan sorotan publik, dengan pencairan dana berpotensi ditunda hingga November.
-
Perusahaan Patungan Asing Terus Membentuk Ulang Basis Pabrik
Hal ini terus membentuk struktur basis pabrik baja Indonesia, dengan modal dari Jepang (Nippon Steel), Korea Selatan (POSCO), Tiongkok (Tsingshan, Dexin), dan India (Ispat) yang biasanya disalurkan melalui perusahaan patungan dengan produsen domestik seperti PT Krakatau Steel dan PT Gunung Raja Paksi — misalnya, Krakatau POSCO dan Krakatau Nippon Steel Synergy. Kapasitas perusahaan patungan tambahan diperkirakan akan memasuki pasar seiring mitra asing yang terus memperluas jejak mereka di Indonesia.
-
Armada BF-BOF Sebesar 80% Membuat Industri Rentan terhadap CBAM dan Biaya Dekarbonisasi
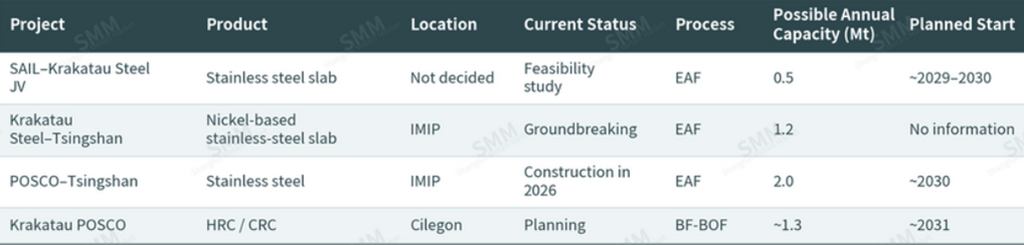
Secara teknis, industri ini tetap sangat terpapar pada produksi yang intensif karbon. Sekitar 80% pabrik baja Indonesia masih beroperasi dengan rute BF-BOF, sebuah beban struktural karena Mekanisme Penyesuaian Batas Karbon (CBAM) Uni Eropa mulai menetapkan harga baja berkarbon tinggi keluar dari pasar tersebut. Meskipun ada komitmen iklim nasional — target pengurangan emisi 31,9% pada 2030 dan nol emisi pada 2060 — pengalaman terbatas dengan teknologi hijau dan infrastruktur kebijakan yang tipis membuat target ini sulit dicapai; proyeksi saat ini menempatkan emisi sektor baja nasional pada 24,9 juta ton CO₂ pada 2030. Adopsi tungku busur listrik (EAF) masih terbatas pada sekelompok kecil operator seperti PT Garuda Yamato Steel, meskipun Krakatau Steel, Gunung Raja Paksi, dan lainnya sedang mengevaluasi jalur EAF, besi reduksi langsung (DRI), dan CCS/CCUS. Intensitas modal konversi EAF — kira-kira 2–3 kali lipat dari BF-BOF — berarti proyek semacam itu biasanya hanya layak melalui usaha patungan antara produsen besar, dengan gelombang kapasitas EAF baru tidak diharapkan sebelum 2030.
-
Empat Instrumen Regulasi Kini Membingkai Keseimbangan Pasokan–Permintaan
Empat instrumen regulasi saat ini membingkai keseimbangan pasokan-permintaan baja Indonesia:
-
SNI (Standar Nasional Wajib): Produk termasuk baja tulangan (SNI 2052:2024) dan pipa baja (SNI 39:2024) kini tunduk pada spesifikasi teknis dan keselamatan domestik yang wajib. Pada 20 Mei 2026, dua aturan tambahan mulai berlaku: Kemenperin No. 344/2026, yang menetapkan standar lokal untuk batang kawat baja, dan Permendag No. 18/2026, yang mewajibkan sertifikasi digital baja impor untuk menekan impor murah yang tidak patuh. Sebagai hambatan non-tarif, kepatuhan SNI terutama meningkatkan beban administratif dan waktu tunggu bagi importir, yang seharusnya secara bertahap mendukung utilisasi domestik dalam jangka menengah; efeknya hingga saat ini masih terbatas mengingat aturan tersebut baru diterapkan.
-
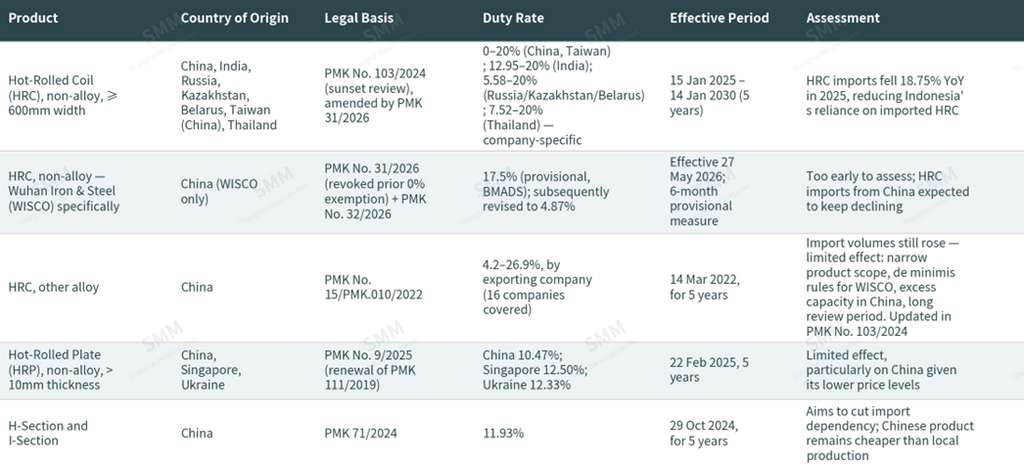
PMK No. 31/2026: Regulasi ini memperbarui PMK No. 103/2024 yang mengatur impor baja canai panas (HRC) dan produk paduan terkait. Setelah investigasi anti-dumping mengonfirmasi bahwa Wuhan Iron and Steel Co. Ltd. (WISCO) telah menyebabkan kerugian material bagi industri domestik, bea tambahan sementara sebesar 17,5% atas harga CIF WISCO (BMADS) diberlakukan — kemudian direvisi menjadi 4,87% berdasarkan PMK No. 32/2026 — bersama dengan tarif bea yang dibedakan untuk negara pengekspor lainnya. Langkah tersebut mulai berlaku pada 27 Mei 2026 sebagai tindakan sementara selama enam bulan. Aturan ini berfungsi sebagai hambatan tarif langsung, menaikkan biaya impor yang didaratkan dan mendukung pergeseran permintaan ke pasokan domestik.
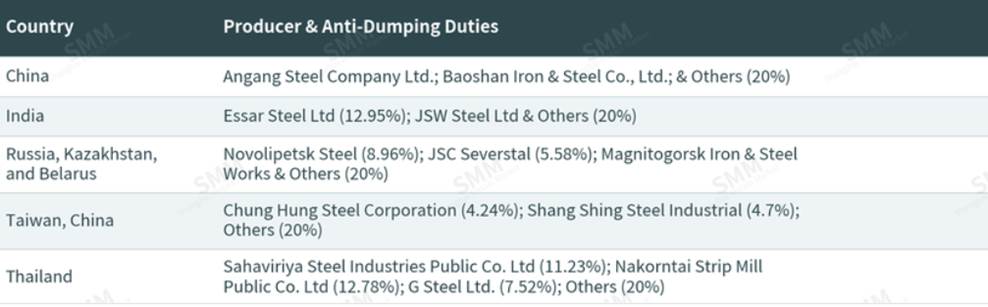 Sumber: PMK No.31/2026, SMM
-
Tarif Pasal 232 AS: Berlaku sejak 12 Maret 2018 dengan tarif 25% untuk produk baja, dinaikkan menjadi 50% untuk baja inti dan produk aluminium pada Juni 2025, dan diperluas pada April 2026 dengan tarif 50% untuk produk baja primer dan 25% untuk produk turunan, tarif AS tidak berlaku langsung terhadap ekspor Indonesia tetapi menimbulkan dampak tidak langsung yang material: volume impor baja AS turun sekitar 26% antara Januari dan Mei 2026, mengalihkan volume tersebut — sebagian besar berasal dari Tiongkok — ke pasar alternatif, termasuk Indonesia. Efek bersihnya adalah pengalihan arus ekspor Tiongkok ke pasar Indonesia, bukan pembatasan langsung terhadap produsen Indonesia.
-
CBAM (Mekanisme Penyesuaian Batas Karbon): Berlaku efektif 1 Januari 2026, CBAM menetapkan harga impor berdasarkan kandungan karbon tertanam, mengacu pada harga karbon EU ETS. Indonesia menempati peringkat ke-7 di antara pemasok baja terbesar Uni Eropa berdasarkan volume; satu studi memperkirakan bahwa, berdasarkan volume perdagangan 2023, mekanisme tersebut akan menaikkan biaya impor besi dan baja ke UE sekitar USD 226 juta (Nam Do et al., 2026). Kementerian Perindustrian (Kemenperin) telah menyusun respons tiga bagian: mempercepat teknologi produksi rendah emisi, mengadopsi proses yang selaras dengan nol emisi bersih, dan membangun infrastruktur pelacakan emisi yang transparan dan dapat diaudit. Namun, tanpa dukungan fiskal atau non-fiskal yang melengkapi, langkah-langkah ini tidak mungkin sepenuhnya mengimbangi hilangnya daya saing di pasar UE, dan risiko sekunder telah muncul karena produk Tiongkok yang tidak terpapar CBAM dialihkan ke pasar terbuka seperti Indonesia.
-
Bea masuk anti-dumping (penerapan yang lebih luas): Selain PMK No. 31/2026, Indonesia menerapkan serangkaian tindakan anti-dumping yang lebih luas yang menargetkan produk asal Tiongkok, yang umumnya menaikkan harga impor dan mengurangi volume impor sambil mengalihkan perdagangan ke negara asal yang tidak ditargetkan — dinamika yang, secara keseluruhan, mendukung ekonomi industri domestik. Rincian dirangkum dalam tabel di bawah ini.
Sumber: SMM, GTT
Kapasitas Telah Mencapai Target 2035 Satu Dekade Lebih Awal, Namun Utilisasi Tertahan di 50–52%
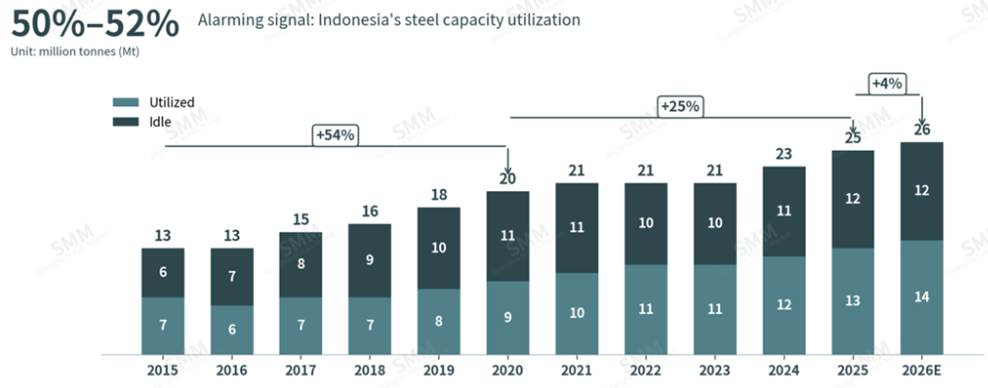
Kapasitas pabrik baja terpasang mencapai sekitar 25 Mt pada 2025 — sudah mencapai target 2035 Rencana Induk Pembangunan Industri Nasional sebesar 25 Mt satu dekade lebih cepat dari jadwal — sebuah lintasan yang meningkatkan risiko kelebihan kapasitas struktural jika tidak dikelola secara aktif, dengan implikasi negatif bagi harga domestik dan profitabilitas pabrik. Yang lebih mendesak adalah tingkat utilisasi, yang masih berada di kisaran 50–52% dibandingkan ambang batas 80% yang umumnya diperlukan untuk profitabilitas berkelanjutan. Tiga faktor struktural menjelaskan kesenjangan ini: mesin produksi yang menua sehingga melemahkan daya saing biaya dan emisi (menurut Wakil Menteri Perindustrian Faisol Riza); bauran produk yang terkonsentrasi pada baja konstruksi bernilai rendah, dengan diversifikasi minimal ke baja paduan atau kelas khusus; serta kelebihan pasokan produk Tiongkok yang berkelanjutan, yang — menurut Kimron Manik, Direktur Keberlanjutan Konstruksi di Kementerian Pekerjaan Umum dan Perumahan Rakyat (PUPR) — terus menekan harga domestik karena skala ekonomi produsen Tiongkok dan lemahnya permintaan domestik Tiongkok.
Sumber: Miani, 2025; Laporan Tahunan GRP; GTT, SMM
Penambahan kapasitas di masa depan tetap terkonsentrasi di sekitar dua ekosistem industri yang sudah mapan, yaitu Cilegon (Jawa Barat) dan IMIP (Kawasan Industri Morowali Indonesia, Sulawesi Tengah), dengan proyek-proyek baru berbasis EAF — sebagian besar terstruktur sebagai usaha patungan mengingat biaya modal yang lebih tinggi dibandingkan BF-BOF — ditargetkan mulai beroperasi sekitar 2030.
Sumber: SMM
Pasokan: Produksi Utama Terus Bertumbuh, tetapi Tekanan di Tingkat Pabrik Semakin Meluas
Produksi baja kasar meningkat tajam antara 2015 dan 2020 berkat commissioning pabrik-pabrik besar, termasuk Dexin Steel (2020) dan Krakatau POSCO (2014), serta perluasan Hot Strip Mill #2 Krakatau Steel pada 2019, seiring dengan pertumbuhan permintaan yang didorong PSN. Pertumbuhan melambat selama 2021–2025 di tengah pandemi dan jalur kapasitas baru yang lebih kecil. Produksi tetap terkonsentrasi di Cilegon (pusat historis baja karbon dan Indonesia bagian barat) dan IMIP (terintegrasi dengan produksi baja tahan karat, melayani Indonesia bagian timur), dengan lokasi sekunder termasuk PT New Asia International di Jawa Timur untuk produksi baja karbon.
Sumber: StatBase, SMM
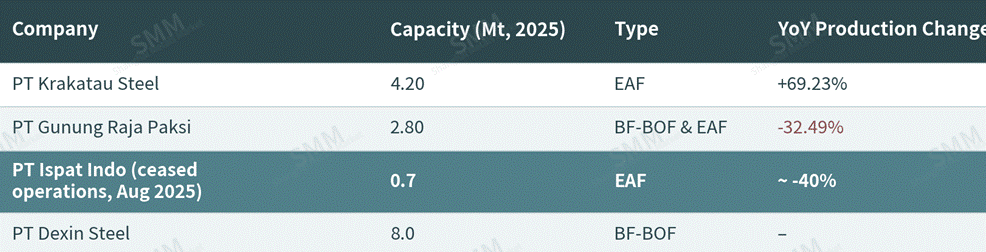
Di tingkat pabrik, kinerja pada 2025 sangat beragam. Krakatau Steel mencatat kenaikan produksi 69,2% YoY setelah menghidupkan kembali Hot Strip Mill 1 pada Januari 2025, yang sebelumnya berhenti beroperasi sejak Mei 2023 akibat masalah pasokan listrik. Sebaliknya, PT Gunung Raja Paksi dan PT Ispat Indo sama-sama mencatat penurunan produksi YoY di bawah tekanan berkelanjutan dari impor murah: GRP melaporkan kerugian sekitar USD 36,83 juta pada 2025, sementara Ispat Indo menghentikan operasinya pada Agustus 2025 setelah menilai bahwa mengimpor baja jadi lebih ekonomis daripada produksi domestik — tingkat utilisasi terminalnya telah turun menjadi hanya 40%. Krakatau Osaka Steel — yang juga telah menghentikan produksi — merupakan korban terbaru dari tekanan impor. Pola ini menegaskan bahwa pertumbuhan produksi utama menutupi tekanan finansial akut di tingkat pabrik yang didorong oleh persaingan impor.
Sumber: SMM
Permintaan: Pertumbuhan Konsumsi Jauh Tertinggal dari Produksi, dan Impor Masih Menguasai Lebih dari Separuh Pasar
Sumber: Miani, 2025; SMM
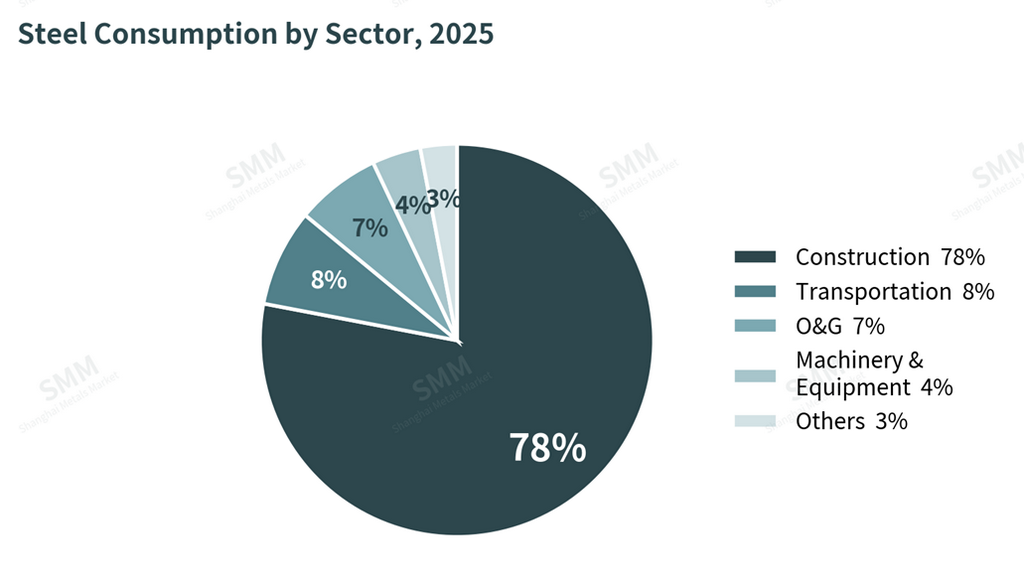
Konstruksi menyumbang 78% konsumsi baja domestik pada 2025, diikuti transportasi (8%), dengan sektor minyak dan gas, permesinan, dan lainnya mencakup sisanya. Konsumsi baja kasar tumbuh jauh lebih lambat daripada produksi utama: konsumsi naik 32% antara 2015 dan 2020 serta 29% antara 2021 dan 2026E, dibandingkan pertumbuhan produksi sebesar 168% dan 48% pada periode yang sama — menunjukkan ketidaksesuaian struktural antara basis produksi yang semakin berorientasi pasokan dan ekspor dengan permintaan penggunaan akhir domestik yang sesungguhnya.
Sumber: Data bea cukai Indonesia, SMM
Memperparah tekanan pada pabrik domestik, ketergantungan impor tetap tinggi: pada 2025, impor memasok 55% konsumsi baja jadi domestik, dengan Tiongkok sendiri menyumbang 46% volume impor. Masuknya produk Tiongkok berbiaya rendah ini mencerminkan pertemuan berbagai faktor — kemerosotan properti Tiongkok yang berkepanjangan, keunggulan biaya berbasis skala, dukungan pembiayaan terkait negara, mendinginnya aktivitas konstruksi domestik di Tiongkok, dan respons kebijakan Indonesia yang relatif lambat. Indonesia memang memproduksi baja konstruksi dalam volume besar — balok H, balok I, dan profil serupa dari pabrik seperti Garuda Yamato Steel — tetapi produk-produk ini tidak kompetitif dari segi harga terhadap impor, sementara kategori yang kompetitif dari segi harga, seperti baja tulangan, tetap merupakan kelas komoditas bernilai tambah rendah.
Langkah-langkah yang telah diberlakukan sejauh ini — sertifikasi SNI wajib, pengetatan perizinan impor (lartas), penetapan harga gas bumi tertentu (HGBT), dan perlakuan bea nol untuk bahan baku seperti billet — terlambat diterapkan untuk mencegah penutupan produsen seperti Krakatau Osaka Steel. Menjelang 2026, konsumsi baja kasar diperkirakan akan tumbuh namun dengan laju yang melambat, mencerminkan kontraksi investasi infrastruktur, pergeseran fiskal ke prioritas non-infrastruktur seperti program makan gratis, serta sentimen publik yang kurang mendukung terhadap inisiatif baru termasuk proyek Koperasi Desa Merah Putih dan Sekolah Rakyat.
Perdagangan: Stainless Mendominasi Ekspor, Billet Mendominasi Impor — dan Tiongkok Mendominasi Kedua Sisi
Berdasarkan Volume
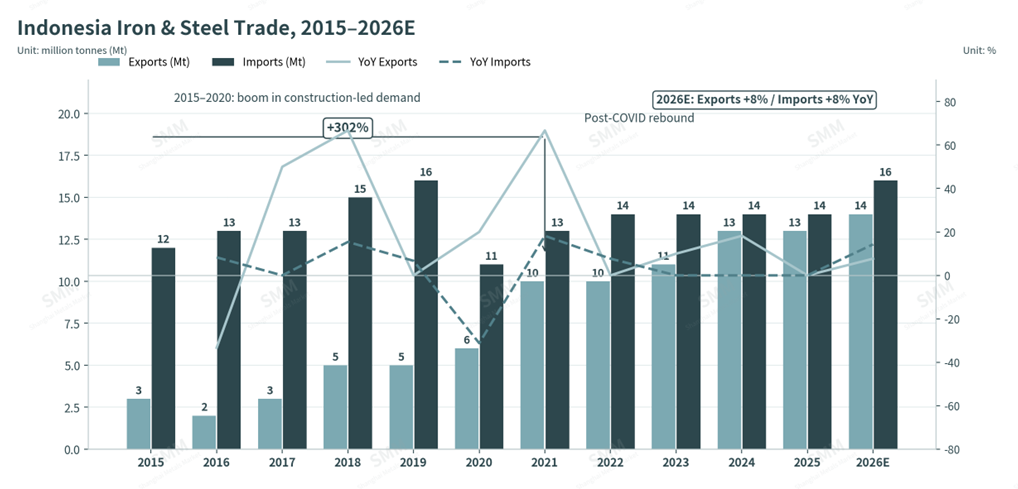
Volume ekspor dan impor secara historis mengikuti perubahan prioritas kebijakan Indonesia, dengan lonjakan signifikan selama 2015–2020 yang didorong oleh permintaan konstruksi dan kebijakan hilirisasi yang agresif, gangguan pada era COVID sepanjang 2020–2021, dan kembali ke pertumbuhan tren sejak 2022. Untuk 2026, volume ekspor dan impor diproyeksikan meningkat, meskipun dengan laju tahunan yang lebih lambat. Di sisi ekspor, pertumbuhan didukung oleh peningkatan produksi yang berkelanjutan dan oleh langkah-langkah anti-dumping yang diberlakukan pasar lain — terutama terhadap produk Tiongkok yang masuk ke Vietnam — yang menguntungkan pemasok Indonesia mengingat daya saing harga Indonesia relatif terhadap Vietnam. Di sisi impor, ketergantungan berkelanjutan pada produk Tiongkok yang berbiaya lebih rendah dan bernilai tambah rendah diperkirakan akan terus berlanjut, meskipun pertumbuhannya akan dibatasi oleh persyaratan kepatuhan SNI dan langkah-langkah anti-dumping yang ada.
Sumber: Badan Pusat Statistik, SMM
Berdasarkan Produk
Baja tahan karat mewakili hampir setengah dari ekspor baja Indonesia, diikuti oleh billet dan HRC — komposisi yang didorong oleh larangan ekspor bijih nikel Indonesia, yang mengharuskan nikel diolah di dalam negeri menjadi produk setengah jadi baja tahan karat sebelum diekspor, memanfaatkan cadangan nikel yang besar di negara ini. Di sisi impor, billet tetap menjadi kategori dominan, mencerminkan ketergantungan berkelanjutan pada permintaan sektor konstruksi dan terbatasnya ketersediaan bahan baku skrap di dalam negeri, diikuti oleh HRC dan produk baja lapis.
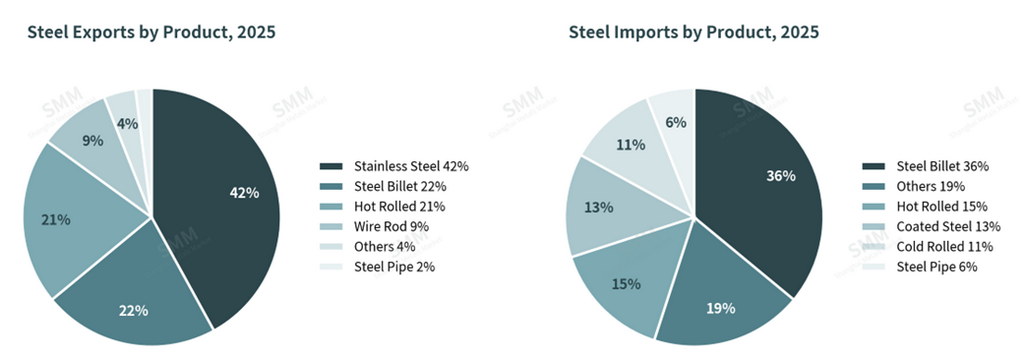
Sumber: Data bea cukai Indonesia, SMM
Berdasarkan Negara
Tiongkok merupakan mitra dagang utama di kedua sisi neraca. Pada sisi ekspor, produsen baja Tiongkok yang mengoperasikan fasilitas baja nirkarat setengah jadi di Indonesia — struktur yang diperlukan akibat larangan ekspor bijih nikel — menyumbang porsi besar pengiriman keluar ke Tiongkok. Pada sisi impor, kelebihan pasokan Tiongkok, didorong oleh lemahnya permintaan properti domestik dan pengalihan perdagangan terkait langkah tarif AS dan UE, terus memposisikan Indonesia sebagai pasar tujuan yang disukai.
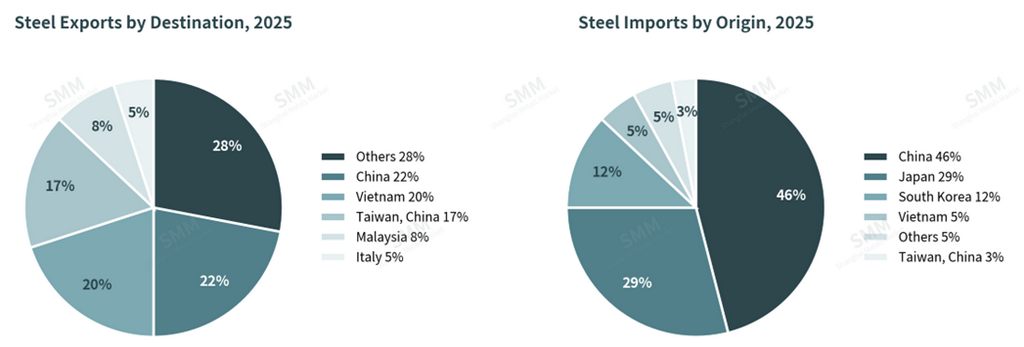
Sumber: Data bea cukai Indonesia, SMM
HRC Indonesia Kini Termurah di ASEAN Setelah Lonjakan dan Koreksi Akibat Timur Tengah
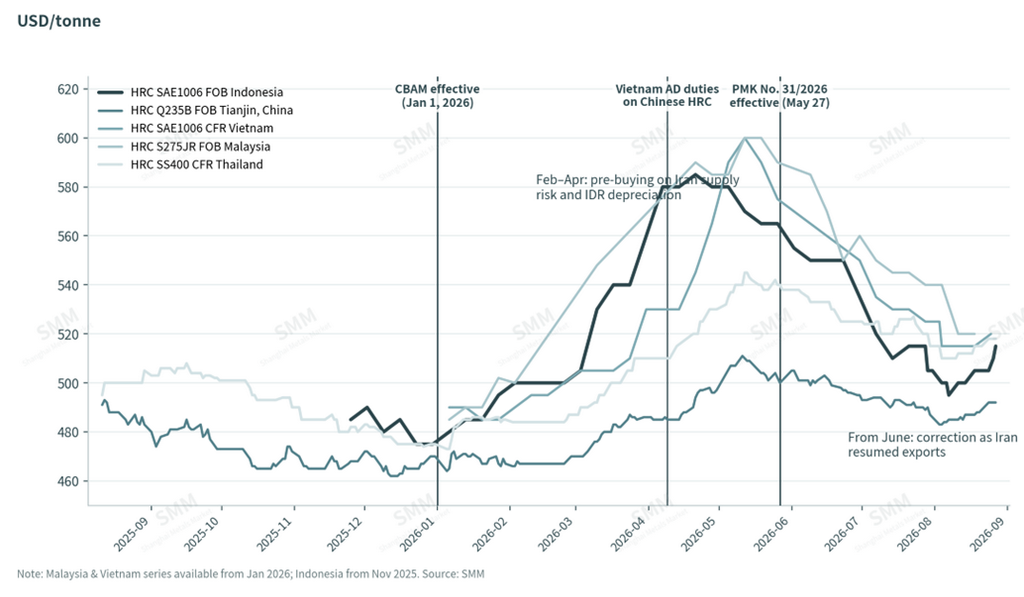
Harga HRC regional di Tiongkok, Thailand, Malaysia, Indonesia, dan Vietnam selama dua belas bulan hingga Agustus 2026 mengikuti pergerakan harga Tiongkok dengan erat, menegaskan pengaruh Tiongkok yang berkelanjutan dalam penetapan harga di seluruh ASEAN. Harga rata-rata HRC Tiongkok selama periode tersebut sekitar USD 481/ton dibandingkan rata-rata ASEAN sebesar USD 520/ton — selisih sekitar USD 39/ton.
Sumber: SMM
Harga di seluruh kawasan naik tajam antara Februari dan April 2026 di tengah meningkatnya ketegangan Timur Tengah, mengingat peran Iran sebagai pemasok slab utama bagi ASEAN (ASEAN mengimpor 3,9 juta ton produk besi dan baja dari Timur Tengah pada 2025); harga HRC Indonesia mencapai puncaknya pada 21 April 2026, karena pembeli melakukan pembelian awal di tengah ketidakpastian pasokan. Periode tersebut juga bertepatan dengan depresiasi rupiah yang signifikan — rupiah melemah sekitar Rp600 terhadap USD antara Januari dan April 2026, dan sekitar Rp1.000 pada level terlemahnya di 2026 (Rp18.336/USD pada Juli 2026). Harga mulai terkoreksi sejak Juni ketika Iran mencabut pembatasan ekspor pada 30 Mei 2026 dan persediaan regional kembali normal. Per 27 Agustus 2026, HRC FOB Indonesia berada di sekitar USD 515/ton — masih yang terendah di antara negara-negara ASEAN — menunjukkan bahwa, tanpa adanya tekanan mata uang atau geopolitik baru, harga Indonesia tetap paling kompetitif di ASEAN.
Keseimbangan Regional: Indonesia dan Vietnam Memimpin ASEAN, tetapi Vietnam Semakin Unggul
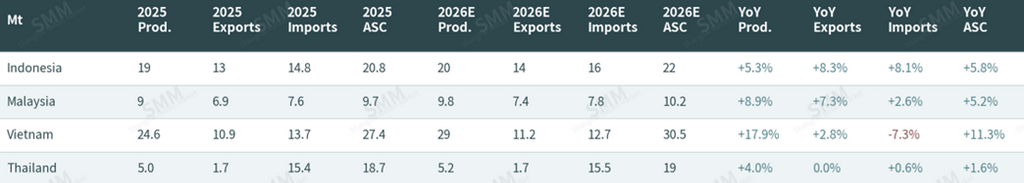
Membandingkan produksi baja kasar, ekspor, dan impor di Indonesia, Vietnam, Thailand, dan negara ASEAN lainnya, Indonesia dan Vietnam tetap menjadi dua produsen dominan di kawasan ini hingga 2026. Ketiga metrik Indonesia — produksi, ekspor, dan impor — diproyeksikan positif untuk 2026. Pertumbuhan ekspor didukung oleh permintaan produk jadi yang tangguh dan terbatasnya ruang bagi produsen Tiongkok untuk memangkas harga lebih lanjut — pabrik-pabrik Tiongkok bahkan sudah mulai menaikkan penawaran — dengan ekspor H1 2026 naik 18,41% YoY. Pertumbuhan impor, meski melambat di tengah permintaan domestik yang lebih lemah, tetap didukung oleh jalur proyek PSN yang aktif (77 proyek ditargetkan selesai antara 2025 dan 2029, dalam portofolio yang lebih luas berisi 219 proyek aktif), dengan potensi penurunan jika langkah regulasi menekan volume impor lebih cepat dari perkiraan saat ini. Vietnam terus mengungguli Indonesia dalam pangsa pasar regional, didukung oleh investasi publik yang kuat dan ekspor yang meningkat seiring menurunnya impor karena penyerapan domestik yang kuat. Thailand tetap yang terlemah di antara ketiganya, terkendala ketergantungan impor yang tinggi akibat biaya produksi domestik yang mahal. Meskipun ada gangguan terkait Timur Tengah pada pasokan slab, pasar baja ASEAN secara lebih luas menunjukkan ketahanan yang mencolok sepanjang 2026.
Sumber: SMM
Harga Mulai Menguat seiring Berakhirnya Diskon Tiongkok; Kekurangan Air IMIP Menjadi Risiko Jangka Pendek
Harga baja domestik naik setidaknya USD 5/ton pada 27 Agustus 2026, dengan wire rod naik dari USD 490 menjadi 495/ton, slab dari USD 475 menjadi 480/ton, HRC dari USD 510 menjadi 515/ton, dan billet dari USD 470 menjadi 475/ton. Kenaikan ini mencerminkan permintaan restocking yang berkelanjutan bersamaan dengan pemeliharaan pabrik yang terjadwal. Di sisi ekspor, sejak pertengahan Agustus harga Tiongkok berhenti menurun dan kini menguat karena permintaan domestik Tiongkok yang lebih kuat, sehingga secara efektif menghilangkan tekanan harga ke bawah pada produk Indonesia. Dengan asumsi fundamental yang mendasarinya tetap bertahan, dinamika ini mendukung apresiasi harga jangka pendek yang berkelanjutan di pasar Indonesia.
Risiko operasional terpisah muncul di sekitar ekosistem IMIP (Indonesia Morowali Industrial Park), di mana kekurangan air memengaruhi produksi dan logistik. Air merupakan input penting dalam proses pendinginan pada pembuatan baja, sehingga kekurangan yang berkepanjangan dapat membatasi output, sementara menurunnya permukaan air mempersulit sandar kapal, dengan risiko lanjutan pada biaya transportasi dan biaya demurrage. Secara terpisah, satu pabrik besar dijadwalkan menjalani pemeliharaan rutin pada September 2026; sebagai peristiwa rutin, hal ini diperkirakan tidak memicu volatilitas jangka pendek yang signifikan, tetapi tetap menjadi variabel yang layak dipantau karena potensi dampaknya terhadap harga di Indonesia.
Variabel utama yang perlu dipantau: (1) laju pencairan PSN dan nasib proyek-proyek yang diperebutkan secara politik (Koperasi Desa Merah Putih, Proyek Sekolah Negeri); (2) intensitas penegakan PMK No. 31/2026 dan sertifikasi SNI terhadap volume impor Tiongkok; (3) penerusan biaya CBAM dan pelaksanaan peta jalan dekarbonisasi Kemenperin; (4) waktu dan skala pemulihan produksi Tiongkok, yang tetap menjadi faktor penentu utama bagi harga HRC ASEAN dan utilisasi pabrik Indonesia; (5) ketersediaan air di IMIP dan jadwal pemeliharaan pabrik September 2026, yang keduanya membawa risiko sisi pasokan dalam jangka pendek.
Pernyataan Sumber Data: Analisis disusun dari keterbukaan perusahaan, pernyataan Kementerian Perindustrian (Kemenperin) dan Kementerian Pekerjaan Umum dan Perumahan Rakyat (PUPR), serta data harga pasar. Angka-angka hanya untuk referensi dan bukan merupakan rekomendasi investasi atau perdagangan.