SMM 20 Agustus Berita:
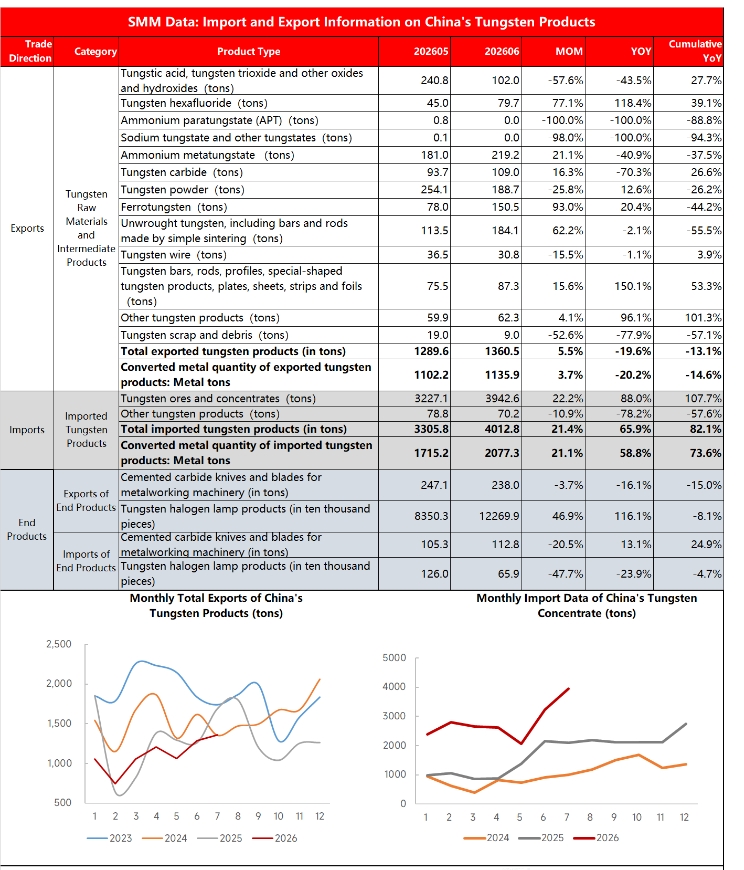
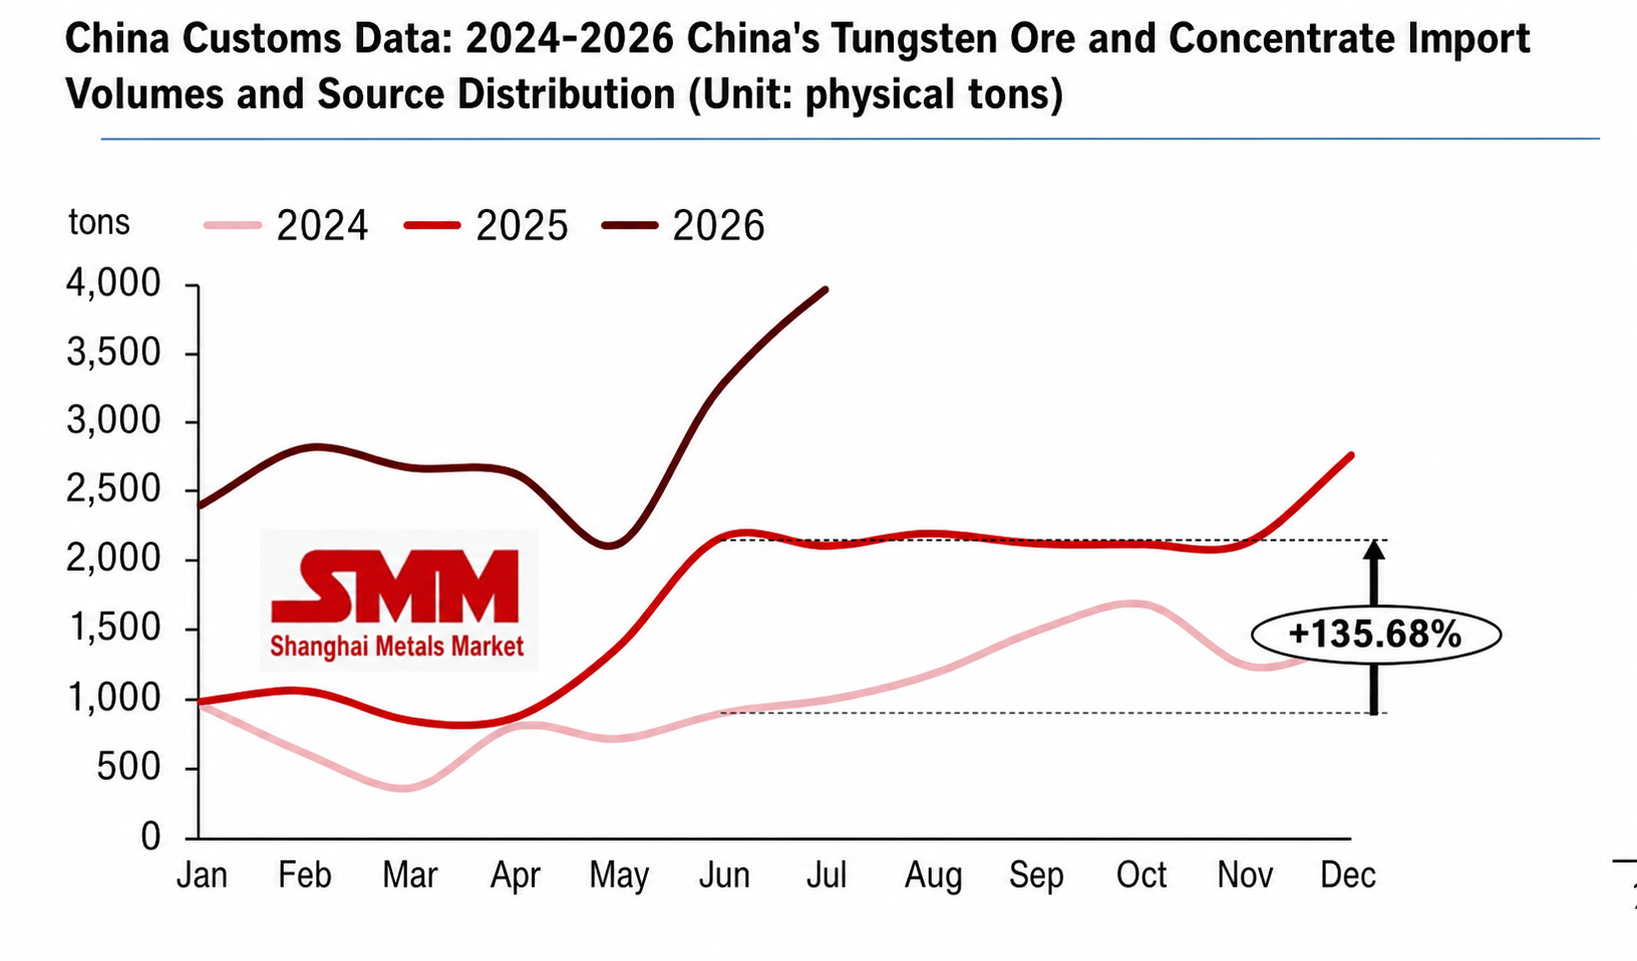
Menurut data bea cukai, impor dan ekspor produk tungsten Tiongkok pada bulan Juli melanjutkan tren peningkatan impor bahan mentah dan penurunan ekspor. Impor konsentrat tungsten dari negara-negara seperti Myanmar dan Kazakhstan mengalami pertumbuhan signifikan, mendorong total impor kumulatif konsentrat tungsten Tiongkok naik 107,7% YoY menjadi 19.400 ton. Sementara itu, total ekspor produk peleburan tungsten dan material tungsten turun 13% YoY menjadi sekitar 7.781 ton.
Di sisi pasar impor:
Dari Januari hingga Juli 2026, total impor produk tungsten Tiongkok sekitar 20.200 ton, naik 82,1% YoY, setara dengan sekitar 10.500 ton kandungan logam, naik 74% YoY. Di antaranya, total impor konsentrat tungsten mencapai 19.400 ton, naik 107,7% YoY. Total impor melonjak: impor konsentrat tungsten Tiongkok pada 2026 meningkat signifikan, terutama dari Kazakhstan, Myanmar, dan Korea Utara. Selain itu, sejumlah kecil produk peleburan kasar seperti natrium tungstat dan kalsium tungstat juga diimpor.
Pasar ekspor: Dengan pengendalian yang ketat, ekspor produk tungsten Tiongkok secara bertahap bergeser ke arah pengolahan lebih lanjut. Pada Juli, ekspor produk tungsten Tiongkok naik 5,5% MoM menjadi sekitar 1.360 ton, dengan pertumbuhan utama berasal dari barang non-penggunaan ganda seperti tungsten heksafluorida, amonium metatungstat, dan ferotungsten. Dari Januari hingga Juli, total ekspor produk tungsten Tiongkok adalah 7.781 ton, turun 13% YoY. Di antaranya, APT, serbuk tungsten, batangan dan batang tungsten yang belum ditempa, serta produk lainnya mengalami penurunan YoY terbesar. Asam tungstat, tungsten heksafluorida, batangan dan batang tungsten, serta produk lainnya mencatat pertumbuhan ekspor terbesar.
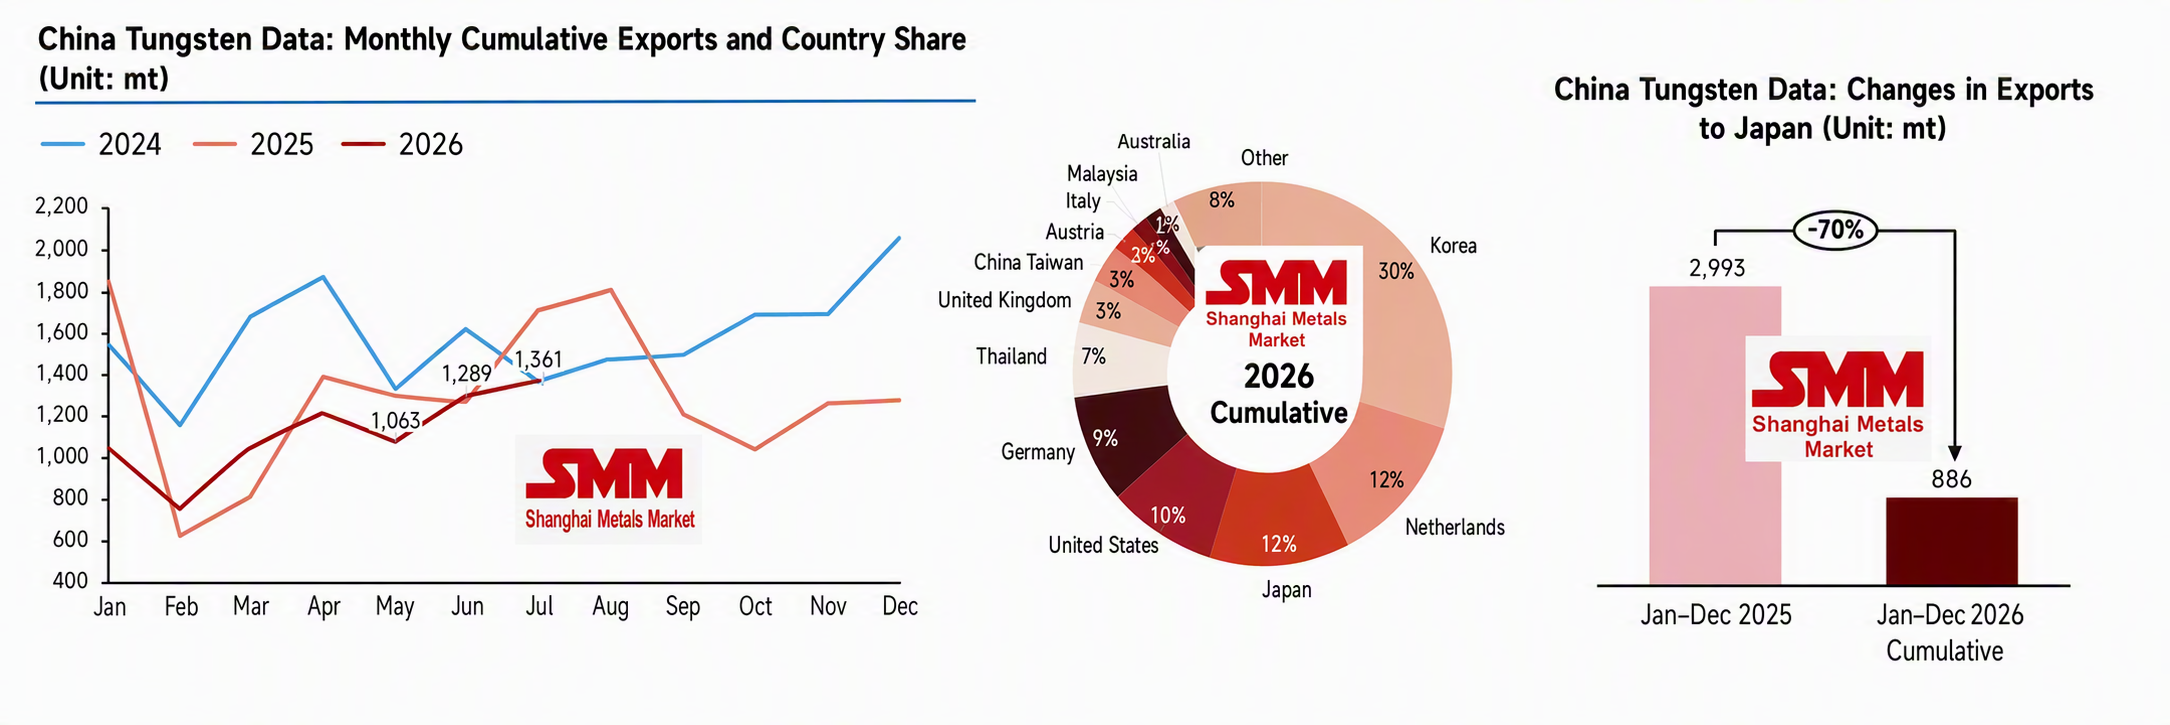
Berdasarkan produk, produk-produk utama menunjukkan divergensi:
- APT : ekspor Juli sebesar 0 ton, dibandingkan 0,8 ton pada Juni, dengan hampir tidak ada pengiriman ke luar negeri selama dua bulan berturut-turut; ekspor kumulatif Januari–Juli sebesar 22,8 ton, turun 88,8% YoY. APT termasuk dalam kategori pengendalian barang penggunaan ganda, dengan setiap pesanan memerlukan peninjauan terpisah. Ketatnya persetujuan lisensi telah langsung menyebabkan ekspor produk peleburan primer hampir terhenti, sehingga jauh lebih sulit bagi pelanggan luar negeri untuk mendapatkan bahan baku APT dari Tiongkok.
- Serbuk tungsten : ekspor Juli sebesar 188,7 ton, turun 25,8% MoM dan naik 12,6% YoY; ekspor kumulatif Januari–Juli sebesar 610,3 ton, turun 26,2% YoY. Karena kendala ekspor akibat persetujuan lisensi di bawah rezim pengendalian, peninjauan pesanan ekspor di pasar serbuk tungsten berjalan lambat, dan terdapat jeda tertentu antara data bea cukai dan penempatan pesanan aktual. Menurut data bea cukai, harga satuan ekspor serbuk tungsten pada Juli mencapai $260/kg, terutama untuk mengeksekusi pesanan yang ditempatkan sebelum Mei. Saat itu, harga FOB domestik bubuk tungsten sekitar $230–260/kg. Dihitung berdasarkan harga APT luar negeri sebesar $3.000/mtu, biaya produksi produsen bubuk tungsten luar negeri sekitar $300/mt, dan produk bubuk tungsten dan tungsten karbida China menawarkan efektivitas biaya yang tinggi di luar negeri dari sisi harga.
- Tungsten karbida (belum disinter, barang yang dikendalikan) : ekspor Juli sebesar 1.090,0 mt, naik 16,3% MoM dan turun 70,3% YoY; ekspor kumulatif Januari–Juli sebesar 1.209,7 mt, naik 26,6% YoY. Pemulihan MoM Juli berasal dari pengiriman terkonsentrasi dari sejumlah pesanan berlisensi yang disetujui, terutama dikirim ke Korea Selatan serta negara dan kawasan lain.
- Batang, batang silinder, profil, dan profil khusus tungsten : ekspor Juli sebesar 87,3 mt, naik 15,6% MoM dan naik 150,1% YoY; ekspor kumulatif Januari–Juli sebesar 354,3 mt, naik 53,3% YoY. Hanya profil tungsten dengan ukuran dan spesifikasi tertentu yang termasuk dalam pengendalian barang penggunaan ganda; batang tungsten dengan spesifikasi biasa tidak dikendalikan. Pelepasan permintaan untuk paduan super dan peleburan khusus di luar negeri menjadi sorotan utama ekspor produk antara.
- Ferrotungsten : ekspor Juli sebesar 150,5 mt, naik 93,0% MoM dan naik 20,4% YoY; ekspor kumulatif Januari–Juli sebesar 841,4 mt, turun 44,2% YoY. Ferrotungsten tidak termasuk dalam daftar barang penggunaan ganda tungsten putaran ini. Kenaikan MoM Juli berasal dari pengisian stok secara bertahap oleh perusahaan baja khusus luar negeri, tetapi rendahnya pesanan pada beberapa bulan H1 menyeret kinerja kumulatif.
- Skrap tungsten: ekspor Juli sebesar 9 mt, turun 52,6% MoM dan turun 77,9% YoY; ekspor kumulatif Januari–Juli sebesar 102,9 mt, turun 57,1% YoY, karena permintaan bahan baku daur ulang dari luar negeri tetap lemah.
- Tungsten heksafluorida: ekspor Juli sebesar 79,7 mt, naik 77,1% MoM dan naik 118,4% YoY; ekspor kumulatif Januari–Juli sebesar 335,6 mt, naik 39,1% YoY. Pada Juli, dua pemain papan atas di Jepang keluar permanen dari pasar global kapasitas tungsten heksafluorida, menyusutkan pasokan global, sementara ekspor tungsten heksafluorida China diuntungkan oleh alih pesanan dari luar negeri, ditambah dengan kenaikan berkelanjutan harga rata-rata deklarasi pabean; harga satuan Juli sekitar 1,57 juta yuan/mt.
Untuk insert karbida semen terminal, total ekspor produk tersebut oleh Tiongkok pada Januari–Juli turun 15% secara tahunan menjadi 1.724 mt, sementara total impor naik 25% secara tahunan menjadi 874 mt. Penurunan ekspor terutama didorong oleh dua faktor: pertama, lemahnya aktivitas manufaktur luar negeri menahan permintaan pesanan eksternal; kedua, biaya bahan baku tungsten domestik yang lebih tinggi mendorong kenaikan harga insert domestik, sehingga melemahkan daya saing harga di pasar luar negeri, sementara kontrol ekspor atas barang dwiguna terkait tungsten secara tidak langsung membatasi arus keluar produk antara. Sebagai catatan, meskipun volume ekspor lebih rendah, harga satuan naik signifikan, mencerminkan pembebanan biaya ke pasar luar negeri dan pergeseran ke bauran produk bernilai tambah lebih tinggi. Kenaikan impor yang tajam secara tahunan menunjukkan ketergantungan yang masih besar pada insert luar negeri untuk aplikasi pemrosesan kelas atas, dengan merek impor masih mendominasi sektor kedirgantaraan, cetakan presisi, dan sektor lainnya. Produsen perkakas luar negeri tertinggal dalam penyesuaian harga dibandingkan produsen domestik, menciptakan keunggulan harga sementara dan meningkatkan minat perusahaan domestik untuk menambah stok insert impor. Hal ini menghadirkan divergensi penurunan ekspor dan kenaikan impor, dengan insert domestik kelas bawah dan menengah tertekan dalam ekspansi global, sementara substitusi domestik di segmen kelas atas masih memiliki ruang yang luas. Area utama yang perlu dipantau ke depan meliputi perubahan daya saing harga akibat kenaikan harga berkelanjutan oleh produsen perkakas luar negeri dan pemulihan pesanan insert domestik maupun luar negeri seiring menguatnya musim manufaktur Tiongkok.
Secara keseluruhan, industri tungsten Tiongkok pada Januari–Juli 2026 menunjukkan pola perdagangan yang khas, yaitu impor bahan baku yang meningkat signifikan, ekspor primer yang terbatas, terobosan ekspor produk olahan kelas atas, serta struktur produk akhir yang divergen. Di sisi impor, Tiongkok mendiversifikasi jalur impor, mengandalkan pasokan tambahan dari tambang Kazakhstan dan Myanmar untuk secara efektif menutup kesenjangan pasokan konsentrat tungsten domestik, mengimbangi tekanan akibat pengurangan produksi bahan baku domestik, dan secara bertahap mengoptimalkan bauran sumber impor. Di sisi ekspor, kontrol ketat atas barang dwiguna menyebabkan kontraksi tajam pada ekspor produk peleburan primer seperti APT dan bubuk tungsten, mendorong keluarnya kapasitas ekspor bahan baku kelas bawah secara berkelanjutan dan mempercepat transformasi serta peningkatan industri; sementara itu, ekspor produk yang tidak dibatasi seperti profil tungsten, ferotungsten, dan tungsten heksafluorida elektronik kelas atas melonjak melawan tren, didorong oleh alih pesanan dari kapasitas luar negeri yang keluar, menegaskan daya saing global Tiongkok yang semakin kuat dalam produk olahan tungsten kelas atas dan tren optimalisasi struktur ekspor yang makin jelas. Tren divergen dari pergerakan impor dan ekspor yang berlawanan pada bilah karbida tungsten untuk penggunaan akhir secara jelas mencerminkan situasi rantai industri tungsten Tiongkok saat ini: “involusi kapasitas produk kelas bawah dan kurangnya pasokan produk kelas atas.” Produk kelas menengah ke bawah menghadapi tekanan dalam ekspansi global, sementara produk presisi kelas atas masih bergantung pada impor, sehingga menyisakan ruang substitusi yang besar. Dalam jangka menengah dan panjang, seiring normalisasi pengendalian ekspor produk tungsten Tiongkok, industri akan terus berfokus pada sektor pemrosesan mendalam dengan nilai tambah tinggi dan hambatan teknis tinggi. Impor bahan baku tambahan akan terus menjamin stabilitas pasokan rantai industri Tiongkok. Sementara itu, substitusi domestik produk karbida tungsten kelas atas dan produk tungsten halus, bersama dengan perluasan pasar di luar Tiongkok, akan menjadi tema inti untuk meningkatkan kualitas dan efisiensi serta membuka ruang pertumbuhan bagi industri tungsten Tiongkok.