

Pada paruh pertama Agustus, harga tembaga LME secara keseluruhan mempertahankan kinerja yang kuat, dan setelah melonjak cepat, beralih ke konsolidasi level tinggi. Pada awal bulan, harga tembaga LME naik dari sekitar $13.850/mt, mencatat kenaikan 2,8% pada minggu pertama, dan kembali ke kisaran tertinggi historis. Pada minggu kedua, harga tembaga menguji kenaikan lebih lanjut dan kemudian berkonsolidasi di level tinggi terutama pada kisaran $13.950-14.280/mt. Dengan harga tembaga yang bertahan di level tinggi, di satu sisi hal ini menopang harga scrap tembaga ex-China, sementara di sisi lain secara bertahap meredam permintaan pembelian di hilir, sehingga semakin memperkuat tarik-menarik pasokan-permintaan antara penjual dan pembeli di pasar scrap tembaga ex-China.
Dalam hal harga, pada paruh pertama Agustus, indikator payable scrap tembaga ex-China secara keseluruhan tetap tinggi, tetapi divergensi antarkelas mulai terlihat secara bertahap. Pada awal bulan, karena persediaan scrap tembaga yang tersedia di wilayah konsumsi utama seperti China, Jepang, Korea Selatan, dan India umumnya rendah, pasokan ex-China tetap ketat, dan pemasok menunjukkan keinginan kuat untuk menahan harga tetap kuat. Indikator payable penawaran ex-China untuk tembaga bare bright terutama berada di 98,5%-99%, untuk tembaga No. 1 sekitar 97%-98%, dan untuk tembaga No. 2 terkonsentrasi di 94%-96%.
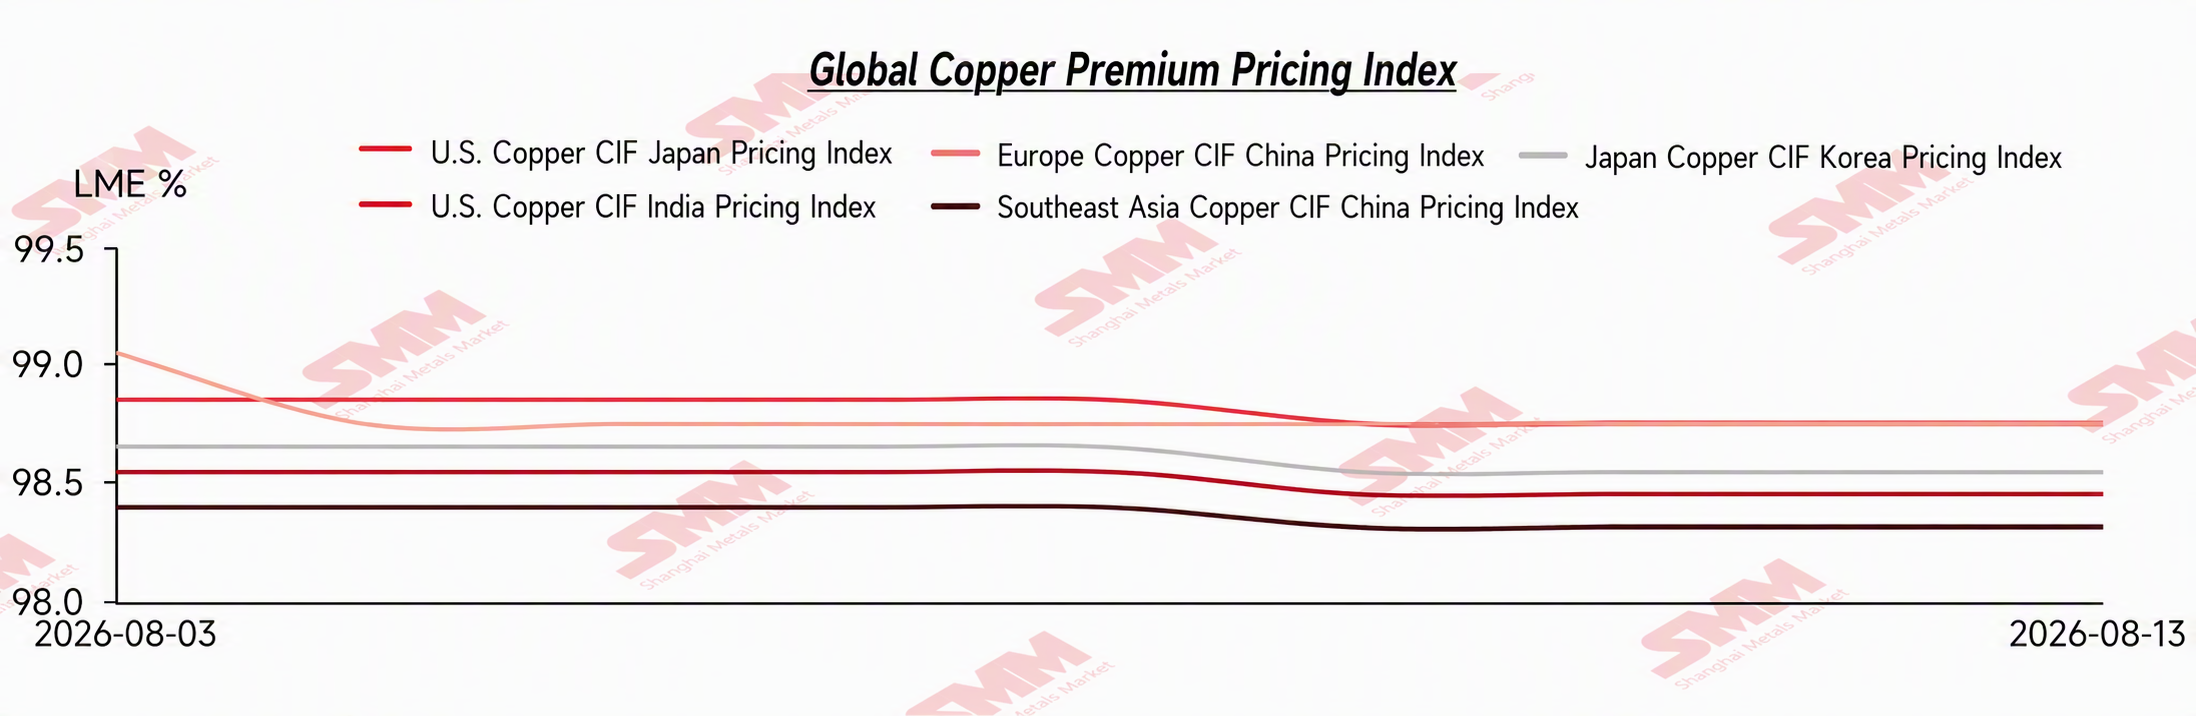
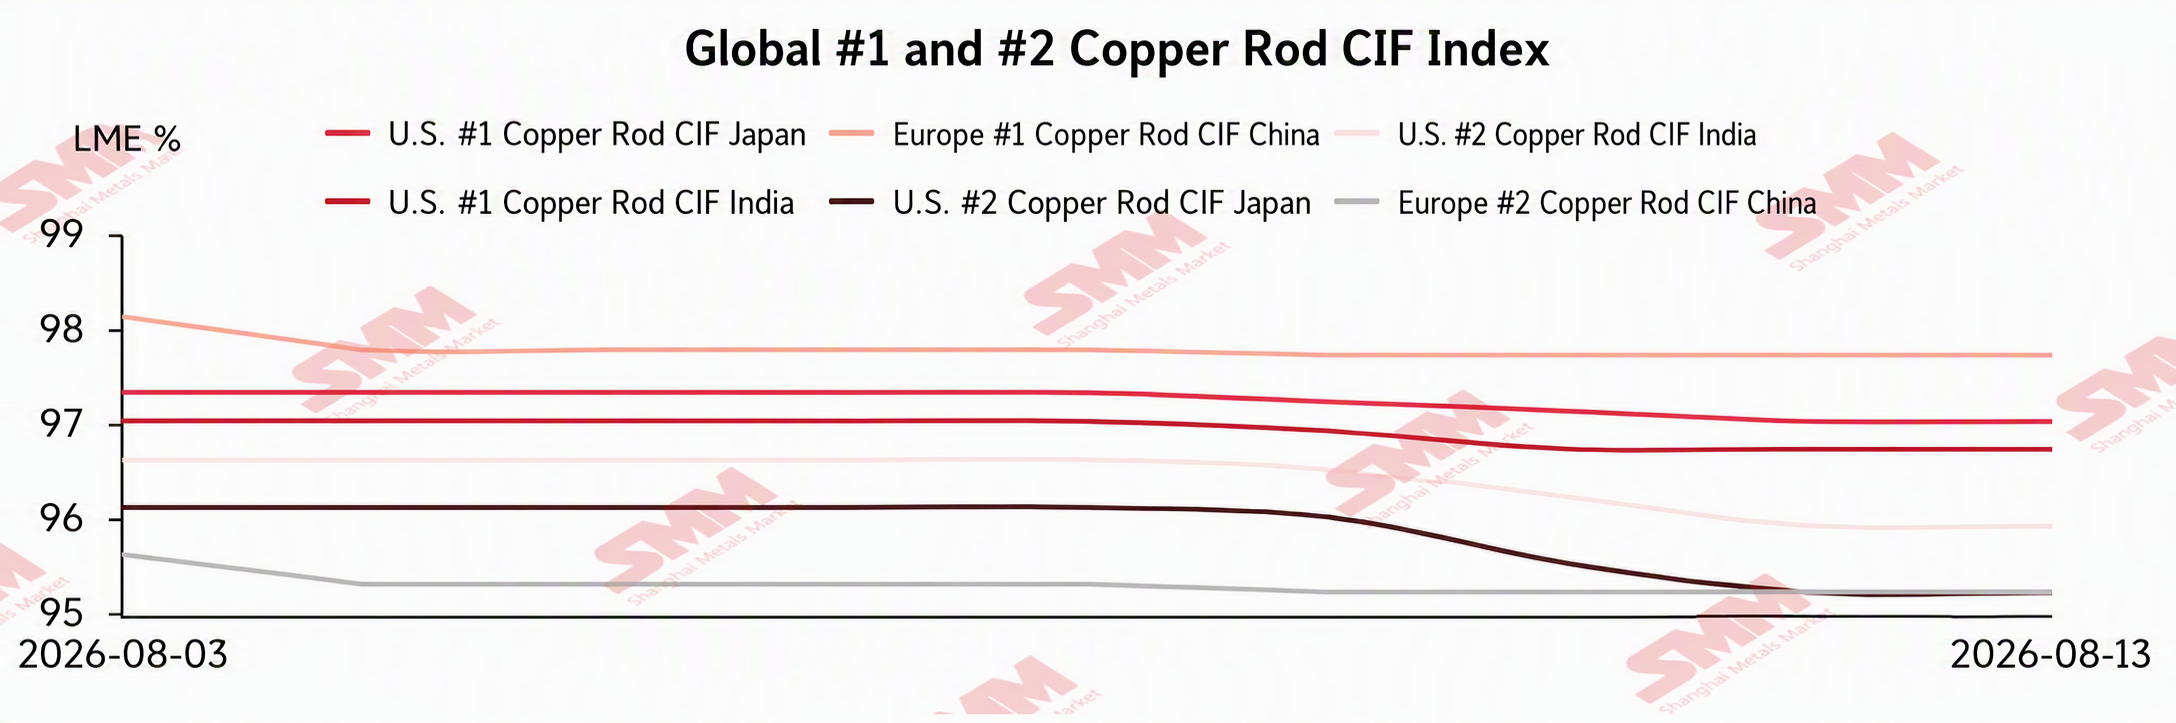
Namun, seiring harga tembaga naik lebih lanjut, efek peredam harga tinggi terhadap permintaan mulai terlihat. Secara khusus, dipengaruhi oleh pemeliharaan di beberapa smelter, musim sepi konsumsi, dan harga tembaga yang tinggi, permintaan pembelian untuk tembaga No. 1 dan No. 2 agak melambat, dan indikator payable transaksi terkoreksi sampai batas tertentu. Hingga pertengahan Agustus, indikator payable transaksi untuk tembaga No. 1 telah terkoreksi ke sekitar 96%-97%, tembaga No. 2 AS sekitar 95,5%, dan tembaga No. 2 Eropa terutama ditransaksikan di sekitar 94,5%-95%. Sebaliknya, karena pasokan tembaga bare bright tetap ketat dan menjadi substitusi langsung yang kuat bagi katoda tembaga, harganya mendapat dukungan yang jelas di sisi bawah, dan indikator payable penawarannya tetap tinggi di 98,5%-99% tanpa pelonggaran yang berarti.
Dalam hal transaksi, pasar pada paruh pertama Agustus secara umum ditandai oleh “pasokan ketat dan permintaan yang berhati-hati”. Kenaikan pesat harga tembaga pada awal bulan meningkatkan kesediaan pemasok di luar Tiongkok untuk menjual, tetapi dengan ketersediaan spot yang terbatas, penjual tetap sangat cenderung menahan harga tetap kuat. Menghadapi harga tembaga yang tinggi secara historis, perusahaan hilir jelas condong ke pembelian just-in-time dan memiliki kesediaan terbatas untuk membangun persediaan secara proaktif; oleh karena itu, meskipun transaksi membaik dibandingkan sebelumnya, peningkatan volume keseluruhan masih terbatas.
Setelah pertengahan Agustus, seiring harga tembaga terus terkonsolidasi di level tinggi, dampak musim sepi konsumsi tradisional terhadap pesanan hilir semakin nyata, sentimen menunggu dan melihat di kalangan perusahaan menguat, dan transaksi pasar kembali lesu. Sementara itu, dipengaruhi oleh kebutuhan untuk menarik kembali dana, sebagian pedagang menjadi lebih bersedia menjual dan hanya dapat mendorong transaksi dengan memberikan konsesi harga secara moderat, yang juga menjadi salah satu alasan penting terkoreksinya indikator harga beli tembaga No. 1 dan No. 2.
Dari sisi fundamental, dukungan terbesar bagi pasar skrap tembaga di luar Tiongkok masih berasal dari sisi pasokan. Dampak ketatnya pasokan bijih dan konsentrat tembaga sebelumnya secara bertahap merambat ke segmen sumber daya sekunder. Perhatian pasar dan permintaan pengadaan terhadap skrap tembaga tetap berada di level yang relatif tinggi, sementara pasokan skrap tembaga sendiri memiliki elastisitas terbatas dan sulit melepaskan pasokan tambahan dengan cepat dalam jangka pendek. Pada saat yang sama, stok sosial skrap tembaga di wilayah konsumsi utama tetap berada di level yang relatif rendah, sehingga membuat ketatnya pasokan skrap tembaga kelas tinggi, terutama tembaga bare bright, semakin nyata.
Melihat ke depan pada paruh kedua Agustus, dengan latar belakang harga tembaga yang tetap berada di level tinggi secara historis dan musim sepi konsumsi tradisional yang belum berakhir dengan jelas, perusahaan hilir diperkirakan akan tetap lebih mengandalkan pembelian just-in-time, dan stok sosial skrap tembaga di beberapa wilayah dapat sedikit menumpuk. Dari sisi harga, didukung oleh pasokan ketat dan permintaan substitusi, indikator harga beli untuk tembaga bare bright diperkirakan tetap tinggi; tembaga No. 1 dan No. 2, yang dipengaruhi oleh melambatnya permintaan peleburan dan lemahnya transaksi pasar, masih menghadapi tekanan penurunan harga. Secara keseluruhan, pasar tembaga bekas di luar Tiongkok kemungkinan akan terus menunjukkan pola divergen dalam jangka pendek, dengan “harga kokoh untuk bahan baku mutu tinggi dan tekanan pada bahan baku mutu menengah dan rendah”.



