

Catatan Data
- Belerang: kode HS 25030000 (belerang segala jenis, kecuali belerang sublimasi, endapan, dan koloid) + 28020000 (belerang sublimasi atau endapan)
- Asam sulfat: kode HS 28070010 (asam sulfat dengan kadar H₂SO₄ >80% berat)
- Volume total: Impor belerang pada semester I 2026 mencapai 1,8481 juta ton (1.848.104.145 kg), turun 29,4% dari semester I 2025 (2,6191 juta ton). Impor asam sulfat total mencapai 560.600 ton (560.640.243,7 kg).
- Nilai: Total nilai impor belerang sekitar USD 1,27 miliar, dengan harga rata-rata USD 687/ton. Impor asam sulfat total sekitar USD 111 juta, rata-rata USD 199/ton.
1. Belerang: Volume Menyusut Hampir 30%; Harga Stabil di Awal Lalu Melonjak
1.1 Volume Impor Bulanan dan Tren Harga
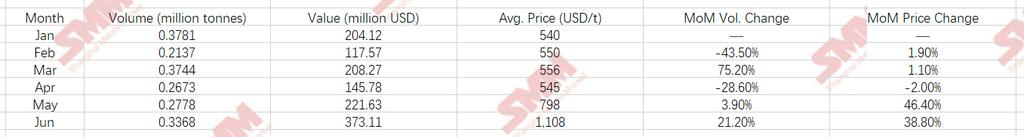
Komentar tren:
- Jan–Apr: Harga bergerak dalam kisaran sempit USD 540–556/ton, tetap stabil secara umum. Volume Januari mencapai 0,3781 juta ton (tertinggi kedua di semester I), Februari turun 43,5% MoM menjadi 0,2137 juta ton karena liburan Tahun Baru Imlek, Maret naik kembali ke 0,3744 juta ton, dan April melandai ke 0,2673 juta ton. Pasokan belerang global melimpah pada periode ini, dan pembelian Indonesia tetap stabil.
- Mei–Jun: Harga berbalik naik tajam. Mei rata-rata USD 798/ton, naik 46,4% MoM; Juni melonjak lebih jauh ke USD 1.108/ton, meningkat USD 563/ton (+103%) dari titik terendah April. Lonjakan ini didorong oleh restocking proyek HPAL yang terkonsentrasi, pemulihan permintaan pupuk fosfat internasional, dan pasokan Timur Tengah ke Indonesia yang menurun tajam. Juni menunjukkan pola "kenaikan volume dan harga secara bersamaan" (vol. +21,2%, harga +38,8%), menunjukkan minat beli tetap ada meskipun harga tinggi.
1.2 Negara Sumber Utama: Arab Saudi Memimpin, Kanada Muncul Kuat
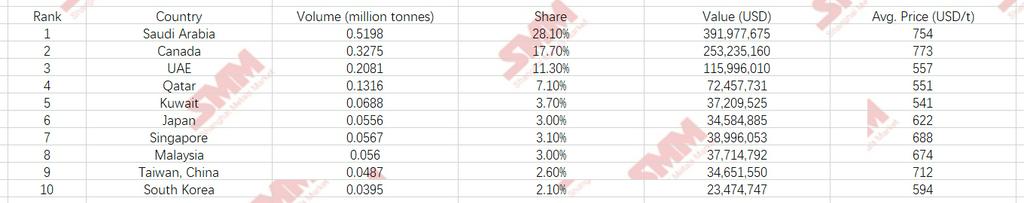
Observasi utama:
- Enam negara Timur Tengah (Arab Saudi, UEA, Qatar, Kuwait, Bahrain, Oman) secara bersama memasok sekitar 0,9824 juta ton, menyumbang 53,2% — masih merupakan blok regional terbesar, namun turun tajam dari 2,0999 juta ton pada Semester I 2025, penurunan 53,2%.
- Kanada mengalami lonjakan pangsa dari ~8,5% pada Semester I 2025 (0,2219 juta ton) menjadi 17,7%, dengan volume naik 47,6% tahun-ke-tahun (dari 0,2219 menjadi 0,3275 juta ton), menjadi sumber terbesar kedua. Belerang padat kemurnian tinggi asal Kanada berkinerja baik dalam aplikasi peleburan nikel.
- UEA, Qatar, dan Kuwait rata-rata hanya USD 541–557/ton, jauh lebih rendah dibandingkan Arab Saudi (USD 754/ton) dan Kanada (USD 773/ton).
1.3 Pelabuhan Tujuan Utama: Tiga Taman Nikel Menyerap Lebih 80%
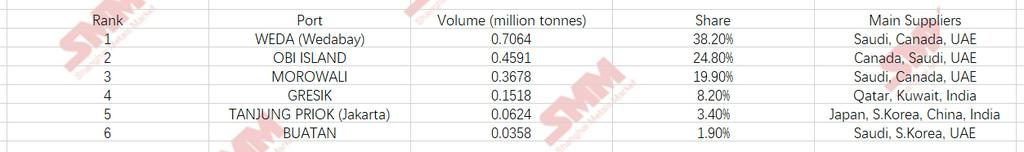
Tiga taman industri nikel utama – WEDA, MOROWALI, dan OBI ISLAND – secara bersama mengimpor 1,5333 juta ton, menyumbang 83,0% dari total impor belerang Indonesia. Taman-taman ini merupakan pusat inti untuk pemrosesan nikel hilir (HPAL dan RKEF dengan unit asam sulfat/pupuk terintegrasi), menjadikan permintaan impor belerang sangat terkonsentrasi di sektor nikel. WEDA sendiri menyumbang 38,2% dari impor nasional, tujuan tunggal terbesar. GRESIK (0,1518 juta ton, 8,2%) terutama menerima belerang dari Qatar, Kuwait, dan India, melayani kawasan industri di Jawa bagian timur. Tanjung Priok, sebagai pelabuhan utama Jakarta, hanya menangani 0,0624 juta ton (3,4%), melayani industri kimia dan pupuk tradisional di Jawa.
1.4 Rincian Penurunan Tahun-ke-Tahun: Enam Negara Timur Tengah Mengalami Penurunan Bersih 1,1175 Juta Ton
Pada Semester I 2025, keenam negara Timur Tengah mengekspor total 2,0999 juta ton belerang ke Indonesia, turun menjadi 0,9824 juta ton pada Semester I 2026, penurunan bersih 1,1175 juta ton (-53,2%). Perubahan berdasarkan negara:
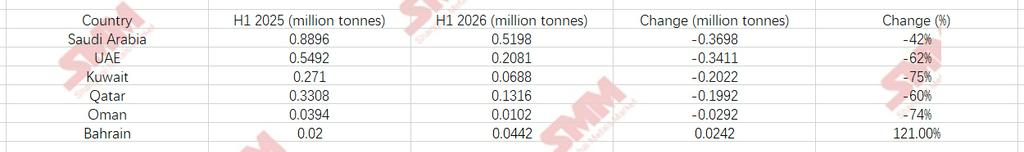
Catatan: Bahrain adalah satu-satunya negara Timur Tengah yang meningkatkan ekspor ke Indonesia, meskipun dari basis yang kecil (0,02→0,0442 juta ton), dengan dampak terbatas pada gambaran keseluruhan.
Penyebab utama penurunan: ① Harga belerang internasional telah menguat dari akhir 2025 hingga Juni 2026, mendorong pemasok Timur Tengah untuk mengalihkan kargo ke pasar dengan harga lebih tinggi seperti India, Tiongkok, dan Afrika Utara; ② Beberapa pabrik asam sulfat berbasis pembakaran belerang yang baru dibangun di Indonesia mulai beroperasi, menggantikan sebagian impor belerang. Peningkatan dari Kanada (+0,1056 juta ton) dan Filipina (+0,02 juta ton) hanya menutupi sekitar 11% dari kekurangan pasokan.
2. Asam Sulfat: Impor Meningkat Berlawanan dengan Tren; Korea Selatan Menjadi Sumber Utama
2.1 Volume Impor Bulanan dan Tren Harga
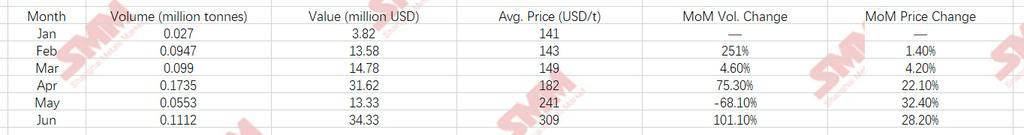
Komentar tren:
- Januari: Volume sebesar 0,0270 juta ton pada harga USD 141/ton, titik terendah untuk Semester 1.
- Feb–Apr: Volume naik stabil ke puncak setengah tahun sebesar 0,1735 juta ton di bulan April, sementara harga naik dari USD 143 menjadi 182/ton. Pengoperasian proyek HPAL baru melepaskan permintaan yang kaku.
- Mei: Volume anjlok 68% (menjadi 0,0553 juta ton), namun harga melonjak ke USD 241/ton karena beberapa smelter Jepang dan Korea Selatan memasuki masa perawatan tahunan, memperketat ketersediaan ekspor asam.
- Juni: Volume pulih ke 0,1112 juta ton dan harga melambung ke USD 309/ton, naik 119% dari Januari. Rekor tertinggi ini didorong oleh kombinasi dorongan biaya dari belerang (rata-rata USD 1.108/ton), perawatan pabrik Jepang/Korea yang berkelanjutan, dan pembelian panik oleh smelter Indonesia.
2.2 Negara Sumber Utama: Korea Selatan Peringkat Pertama, Diikuti Tiongkok dan Jepang
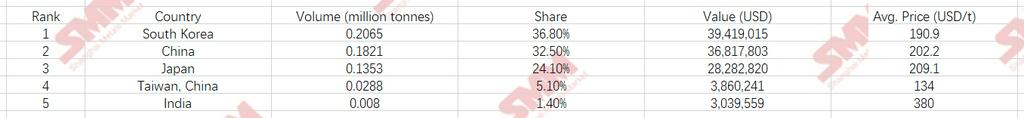
Ketiga pemasok Asia Timur (Korea Selatan, Tiongkok, dan Jepang) bersama-sama mengirimkan 0,5239 juta ton, atau 93,4% dari total impor asam sulfat – konsentrasi bahkan lebih tinggi dari yang dilaporkan sebelumnya. Korea Selatan menempati urutan pertama dengan 0,2065 juta ton (36,8%), naik 0,025 juta ton dari data sebelumnya; Tiongkok naik ke posisi kedua dengan 0,1821 juta ton (32,5%), naik 0,0274 juta ton; Jepang mengimpor 0,1353 juta ton (24,1%), turun 0,0281 juta ton. asam's sifat korosif membatasi jarak pengiriman (biasanya <3.000 mil laut), sehingga kedekatan regional memberikan peran dominan bagi negara-negara tetangga di Asia. Rata-rata tinggi India sebesar USD 380/ton mencerminkan nilai asam dengan kemurnian tinggi atau asam berasap khusus dalam volume kecil. Rata-rata rendah Taiwan sebesar USD 134,0/ton merupakan titik terendah harga, diuntungkan oleh asam produk sampingan kilang yang berkembang dan keunggulan pengangkutan jarak pendek.
2.3 Pelabuhan Tujuan Utama: PULAU OBI Kuasai Separuh Pasar
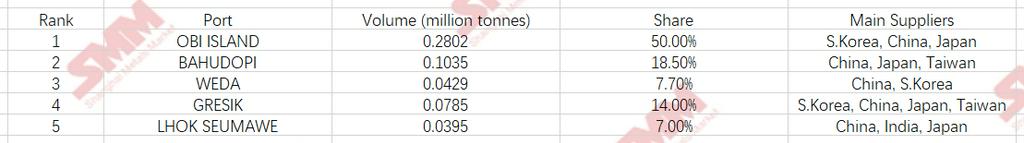
PULAU OBI sendiri menguasai 50,0% (0,2802 juta ton) dari seluruh impor asam, karena menjadi tuan rumah berbagai proyek HPAL nikel-kobalt yang didukung Tiongkok dan Korea dengan permintaan besar akan asam jadi. Tiga pelabuhan teratas (OBI+BAHUDOPI+WEDA) secara bersama-sama mewakili 76,2%, naik signifikan dari 57,5% sebelumnya, menunjukkan konsentrasi impor asam yang lebih lanjut ke pelabuhan-pelabuhan utama – mempersempit kesenjangan dengan konsentrasi pelabuhan belerang sebesar 83,0%.
3. Analisis Bersama Belerang dan Asam Sulfat: Pergerakan Bersama Volume-Harga dan Divergensi Struktural
3.1 Perbandingan Elastisitas Volume dan Harga Secara Keseluruhan
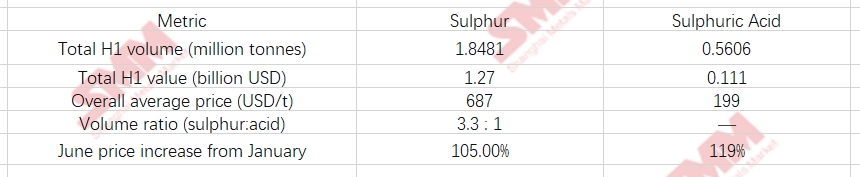
Transmisi harga dan divergensi elastisitas:
- Belerang melonjak sebesar USD 568/ton dari Januari (540) ke Juni (1.108), kenaikan 105%, sementara asam naik 119% selama periode yang sama. Asam menunjukkan elastisitas harga yang sedikit lebih tinggi karena fundamental pasokan-permintaan sendiri lebih ketat (pemeliharaan di Korea/Jepang, permintaan Indonesia yang kaku) dan pasar spotnya lebih kecil, membuatnya lebih rentan terhadap perubahan marjinal.
- Rasio volume belerang terhadap asam turun dari 14:1 pada bulan Januari ke kisaran 2,0–3,6:1 dari Februari hingga Juni, mencerminkan tindakan penyeimbangan dinamis Indonesia antara mengimpor belerang untuk produksi asam sendiri dan langsung mengimpor asam jadi. Ketika belerang mahal (misalnya, USD 1.108/ton pada bulan Juni), beberapa peleburan lebih memilih membeli asam jadi untuk menghindari pengoperasian pabrik asam, mendukung pemulihan volume asam pada bulan Juni.
3.2 Perbandingan Pola Pasokan
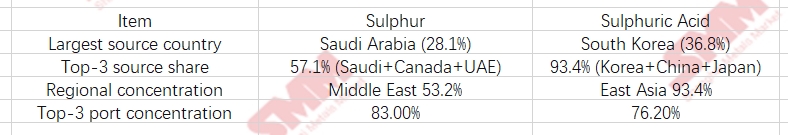
Sumber belerang lebih beragam (Timur Tengah, Amerika Utara, Asia Tenggara), sementara pasokan asam sangat terkonsentrasi di Asia Timur terdekat – konsekuensi dari karakteristik perdagangan mereka: belerang dapat dikirim jarak jauh (Capesize/Panamax), sedangkan asam dibatasi oleh korosi dan biaya pengiriman, membatasi radius perdagangannya. Konsentrasi asam di pelabuhan (76,2%) dan konsentrasi belerang di pelabuhan (83,0%) telah menyatu secara signifikan – kesenjangannya menyempit dari 25,5 poin persentase menjadi hanya 6,8 poin persentase – menunjukkan bahwa konsentrasi geografis permintaan kedua produk semakin selaras.
3.3 Perubahan Struktural dari 2025 ke 2026
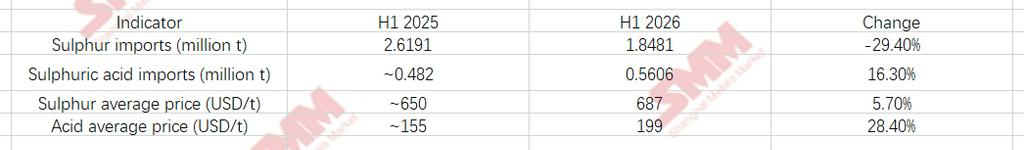
Kesimpulan inti: Impor belerang Indonesia turun volume namun naik nilai, dengan pemasok Timur Tengah mundur tajam dan Kanada mengisi celahnya. Impor asam sulfat meningkat baik volume maupun harga, dengan impor asam langsung menjadi saluran penting untuk mengompensasi kapasitas pembuatan asam domestik, dan kenaikan harganya melampaui belerang secara substansial.
3.4 Prospek Paruh Kedua 2026
- Belerang: Harga Juni sebesar USD 1 108/t berada pada titik tertinggi historis, dan ekspektasi untuk paruh kedua saat ini mengarah pada volatilitas tinggi yang berkelanjutan. Impor sepanjang tahun diperkirakan 3,6–3,8 juta ton, turun sekitar 20% secara tahunan.
- Asam sulfat: Setelah musim pemeliharaan di Korea dan Jepang, pasokan mungkin pulih, tetapi beberapa proyek HPAL di Pulau Obi dan WEDA masih terus ditingkatkan. Volume impor bulanan diperkirakan tetap di kisaran 100.000–120.000 ton di paruh kedua, dengan harga berosilasi pada level tinggi USD 260–330/t.
- Pergeseran pola pasokan: Kanada berada di jalur untuk menyalip Arab Saudi sebagai pemasok belerang terbesar Indonesia pada 2027. Ekspor asam sulfat Tiongkok ke Indonesia juga memiliki ruang untuk tumbuh, terutama dari kompleks petrokimia-penyulingan terintegrasi di pantai timur dan selatan Tiongkok.



