

Harga skrap baja tahan karat Eropa telah turun secara nyata dalam beberapa pekan terakhir, meskipun tetap di atas tingkat tahun sebelumnya. Pers perdagangan menawarkan penjelasan yang rapi: penghentian musim panas di beberapa produsen baja tahan karat memperlambat pembelian, dan skrap pun melemah.
Penjelasan itu benar. Namun, tidak lengkap. Dalam periode yang sama, skrap Asia bergerak ke arah sebaliknya.
I. Divergensi Menyingkirkan Tersangka Biasa
Data SMM menunjukkan skrap baja tahan karat 304 Malaysia pulih dari titik terendah pertengahan Juli sebesar USD1.280/mt menjadi USD1.335/mt pada 3 Agustus, naik USD55/mt (4,3%). Skrap potongan 304 China Daratan naik selama periode yang sama dari RMB10.150/mt (sekitar USD1.504/mt) menjadi RMB10.450/mt (sekitar USD1.548/mt), meningkat RMB300/mt.
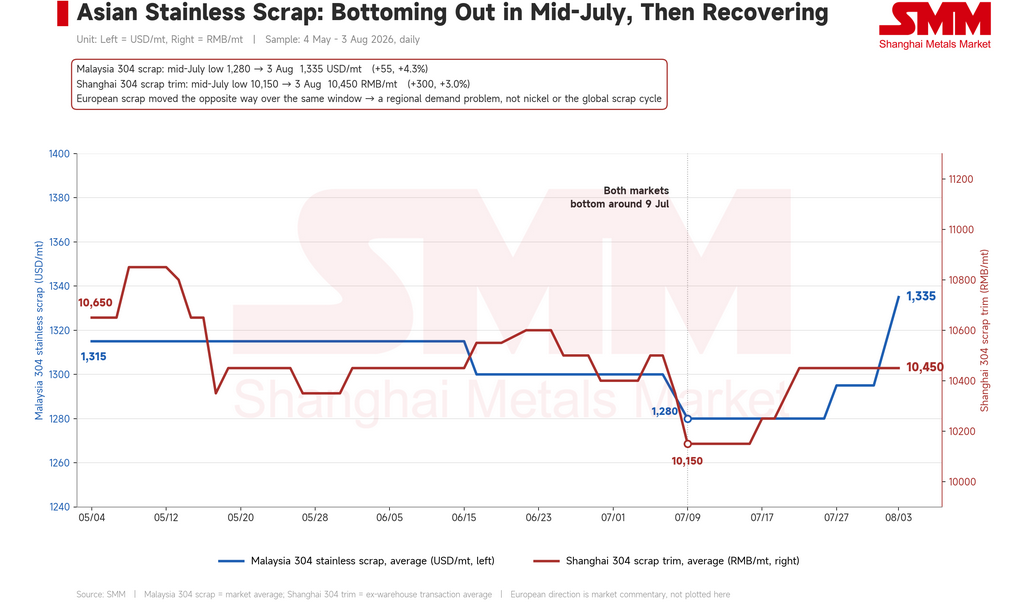
Jika penurunan Eropa didorong oleh nikel, siklus skrap baja tahan karat global, atau permintaan makro yang luas, Asia seharusnya tidak bergerak ke arah yang berlawanan.
Divergensi dengan pola seperti itu mengarah pada sesuatu yang lokal, sisi permintaan, dan struktural. Dan di Eropa, hanya satu masukan yang dapat menggantikan skrap baja tahan karat dalam skala besar: slab baja tahan karat impor.
II. Slab Baja Tahan Karat Melintasi Celah Perdagangan yang Tidak Pernah Ditutup oleh Langkah-Langkahnya
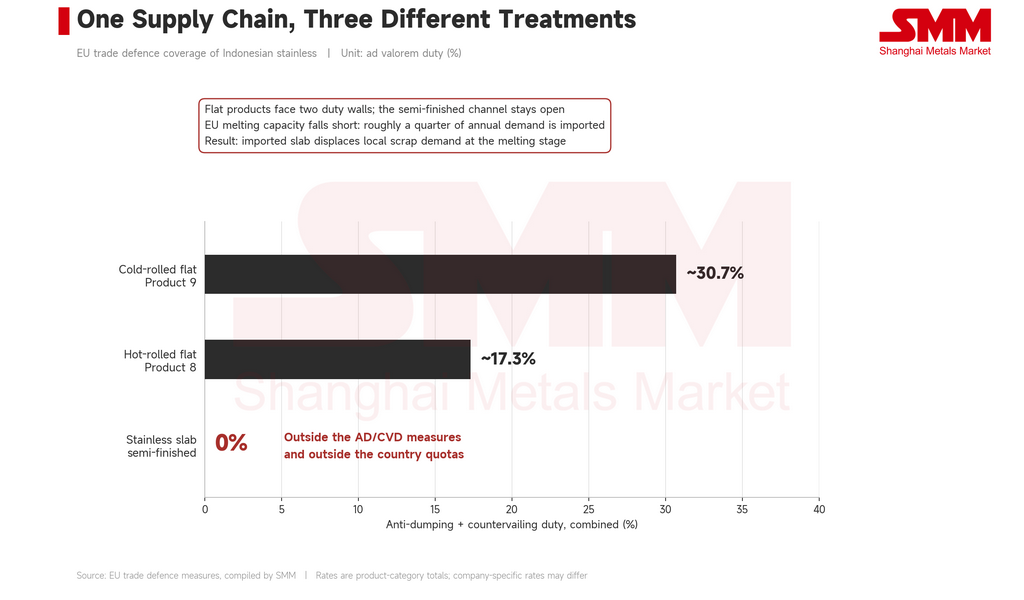
Arsitektur pertahanan perdagangan UE terhadap baja tahan karat Indonesia sudah padat. Bea anti-dumping dan bea penyeimbang pada produk canai dingin total sekitar 30,7%; canai panas sekitar 17,3%. Langkah-langkah itu jelas membatasi akses langsung produk datar Indonesia ke blok tersebut.
Namun, slab baja tahan karat adalah produk setengah jadi, dan berada di luar cakupan langkah-langkah produk datar. Jalur itu dibiarkan terbuka.
Pada 2025, Indonesia mengirim sekitar 330.000 ton slab baja tahan karat ke Italia saja. Oktober 2025 mencatat 124.000 ton bergerak ke UE dalam satu bulan, sebagian besar penimbunan menjelang CBAM memasuki fase berbayar pada Januari 2026. Setelah stok itu tersedia, pengiriman Indonesia ke UE mendekati nol selama tiga bulan pertama 2026, sebelum dimulai lagi pada April dengan sekitar 30.000 ton melalui Belgia.
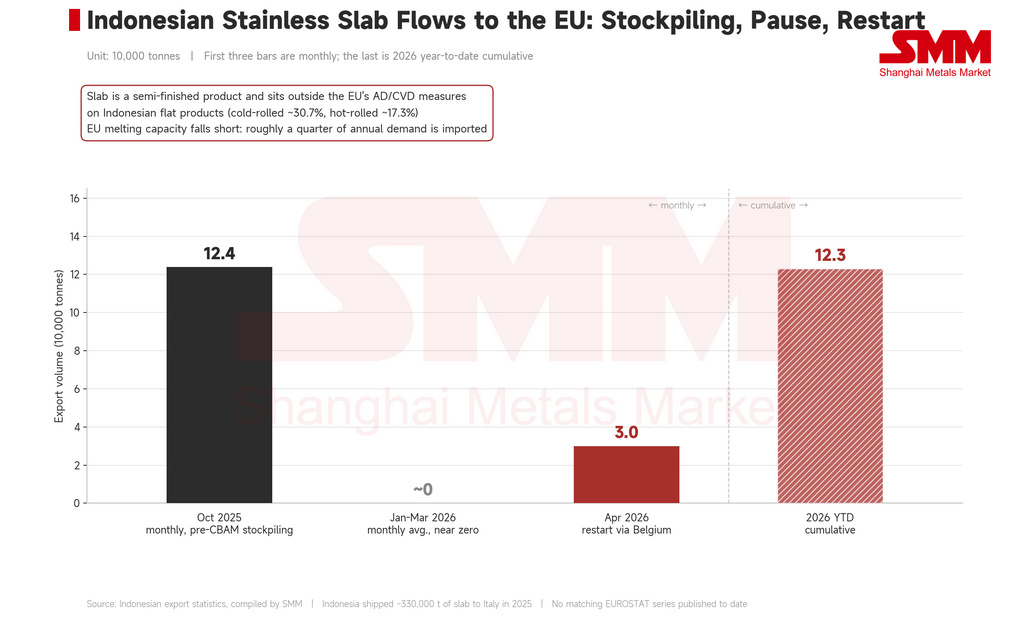
Sejak itu, jalur tersebut telah dibuka kembali dengan volume tinggi. Statistik ekspor Indonesia menunjukkan lebih dari 123.000 ton slab baja tahan karat berangkat ke Eropa sepanjang tahun ini. Pemerintah UE belum menerbitkan seri yang cocok, tetapi Jakarta sudah mencatat tonase itu beberapa waktu lalu.
III. Pembeli dan Pemohon Sebagian Besar adalah Perusahaan yang Sama
Ini menghasilkan keberpihakan yang canggung. Pabrik-pabrik yang mendesak Brussel untuk kuota, aturan asal leleh-dan-tuang, dan tarif 50% di luar kuota, pada tingkat yang signifikan, adalah pabrik yang sama yang membeli slab ini.
Alasannya tidak rumit. Menurut perkiraan Pusat Penelitian Bersama Komisi Eropa, kapasitas peleburan Eropa tidak dapat memenuhi permintaan Eropa; sekitar seperempat kebutuhan baja tahan karat tahunan harus diimpor. Kesenjangan kapasitas itu nyata.
Jadi, yang diinginkan produsen Eropa bukanlah impor yang lebih sedikit, melainkan impor yang lebih murah, yang tersedia bagi perusahaan yang tepat.
IV. Mengapa Perbedaan Itu Penting bagi Pedagang Skrap
Slab baja tahan karat dan skrap bersaing langsung pada tahap peleburan. Unit nikel dan kromium dalam satu tanur berasal baik dari skrap baja tahan karat dan tambahan paduan, atau dari bahan setengah jadi yang dibeli yang hanya dilebur ulang dan digiling. Setiap ton tambahan slab baja tahan karat impor menghilangkan permintaan terhadap skrap lokal.
Itulah bagian penurunan yang tidak dapat dijelaskan oleh penghentian musim panas. Penurunan musiman bersifat reversibel dan terjadi setiap tahun. Substitusi oleh slab baja tahan karat bersifat struktural, terkait langsung dengan celah dalam desain langkah-langkah perdagangan, dan masih berkembang di paruh kedua.
Bagi pedagang skrap baja tahan karat, perbedaannya bukan sekadar semantik. Penurunan musiman menyiratkan harga pulih secara alami begitu lini produksi dimulai kembali pada September. Substitusi struktural menyiratkan basis pembelian telah berkurang secara permanen, dengan atau tanpa dimulainya kembali.
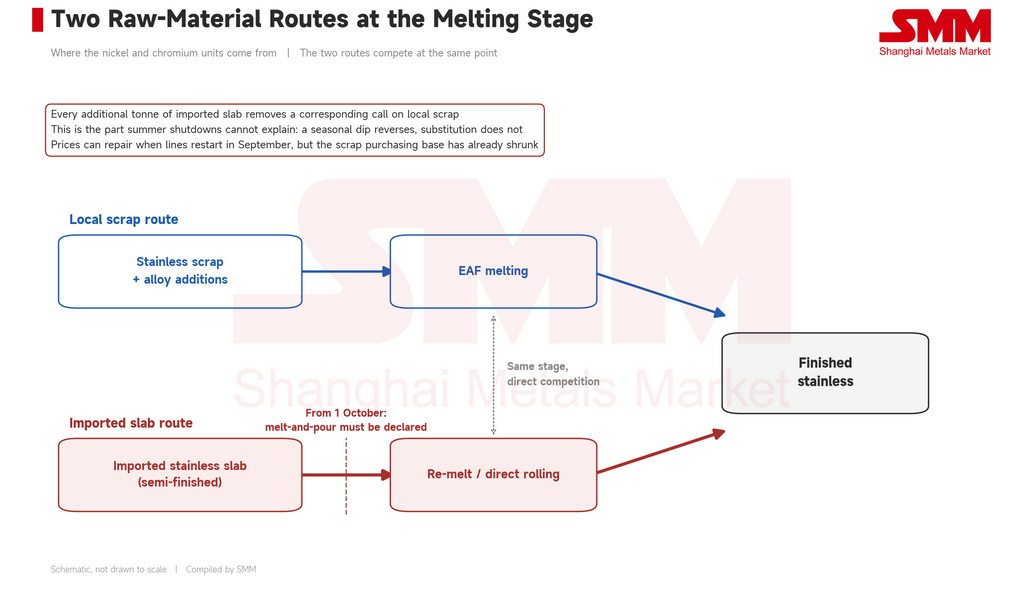
Tanggal yang perlu diperhatikan adalah 1 Oktober. Mulai saat itu, importir UE harus menyatakan negara tempat baja pertama kali dilebur dan dicetak, didukung oleh sertifikat uji pabrik dan dokumentasi setara. Aturan itu ditujukan pada rute pemrosesan negara ketiga, tetapi berlaku sama kuatnya untuk pabrik Eropa yang mengimpor slab secara langsung. Di mana aturan itu akhirnya diterapkan akan menentukan apakah jalur ini dipersempit atau diterima secara formal.
V. Ketika "Kelebihan Kapasitas" Tidak Memiliki Definisi
Pertanyaan slab baja tahan karat ini tidak nyaman karena menyeret argumen yang jauh lebih besar kembali ke tonase spesifik.
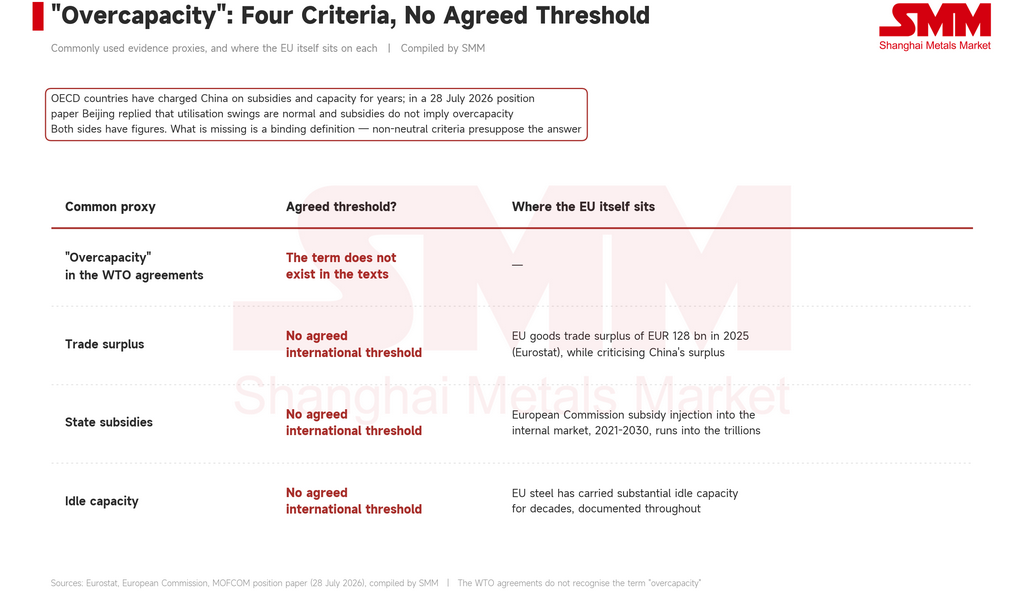
Selama bertahun-tahun, negara-negara OECD menuduh China Daratan membangun kapasitas dengan subsidi dan membanjiri pasar global — pertama di baja, sekarang di baterai, surya, dan kendaraan listrik. Dalam kertas posisi yang dirilis pada 28 Juli 2026, Kementerian Perdagangan China menanggapi bahwa fluktuasi utilisasi kapasitas adalah normal dalam ekonomi pasar, tidak ada hubungan niscaya dari subsidi industri ke kelebihan kapasitas, dan volume ekspor serta surplus perdagangan itu sendiri bukan bukti kelebihan kapasitas.
Kedua belah pihak memiliki angka. Keduanya memilih yang cocok bagi mereka.
Yang tidak muncul di semua dokumen itu adalah definisi yang mengikat. Perjanjian WTO tidak mengakui istilah tersebut, dan tidak ada ambang batas yang disepakati secara internasional di mana kapasitas menjadi kelebihan kapasitas. Hal yang sama berlaku untuk sektor baja UE sendiri, yang telah membawa kapasitas menganggur yang signifikan selama beberapa dekade — fakta yang terdokumentasi dengan baik di mana-mana.
Jika kriterianya tidak netral, kesimpulannya sudah ditentukan sebelumnya. Surplus perdagangan adalah salah satu proksi yang umum digunakan: menurut angka pemerintah UE, UE sendiri mencatat surplus perdagangan barang sebesar €128 miliar pada 2025, di tahun ketika UE mengkritik surplus China. Dukungan negara adalah hal lain: suntikan subsidi yang direncanakan Komisi Eropa ke pasar internal antara 2021 dan 2030 mencapai triliunan euro. Dengan logika pembuktian yang sama, Brussel perlu menjelaskan dirinya sendiri terlebih dahulu.
Prospek
Penghentian musim panas adalah bagian nyata dari penyebab turunnya skrap baja tahan karat Eropa. Mereka tidak dapat menjelaskan mengapa Asia bergerak ke arah sebaliknya dalam pekan yang sama, dan tidak dapat menjelaskan jalur slab baja tahan karat yang beroperasi dalam volume tinggi melalui celah dalam langkah-langkah perdagangan.
Perusahaan yang dilindungi membeli skrap baja tahan karat yang dilindungi, yang dibangun untuk melawannya, bukanlah kontradiksi. Mengingat kesenjangan kapasitas, itu adalah pilihan rasional.
Itu berarti bahwa ketika faktur dihitung, tidak ada yang akan mengaku telah memesan slab — meskipun pelabuhan bongkar muat sedikit pun tidak meragukan siapa yang membelinya.



