[Analisis SMM] Narasi Defisit Pasokan Mendorong Premi Tembaga CIF China ke Level Tertinggi Baru 2026

Telah Terbit: Jul 17, 2026 18:23
Analisis SMM: Sejak akhir Juni, premi tembaga cif China terus meningkat. Premi spot untuk tembaga terdaftar yang tiba di pelabuhan China dari akhir Juli hingga Agustus baru-baru ini menembus tiga digit, terus mencatat rekor tertinggi tahunan...

Berita SMM 17 Juli:

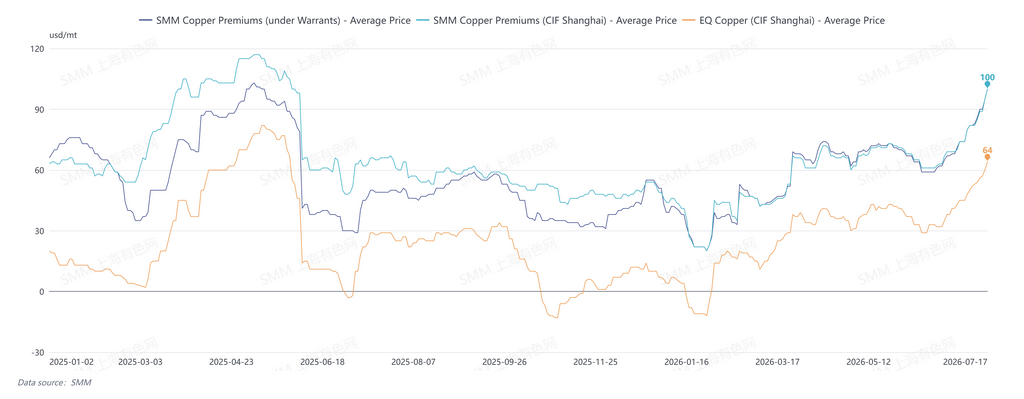
Sejak akhir Juni, premi tembaga CIF Tiongkok terus meningkat. Premi spot untuk tembaga terdaftar yang tiba di pelabuhan Tiongkok dari akhir Juli hingga Agustus baru-baru ini menembus tiga digit, terus mencetak rekor tertinggi tahunan baru.

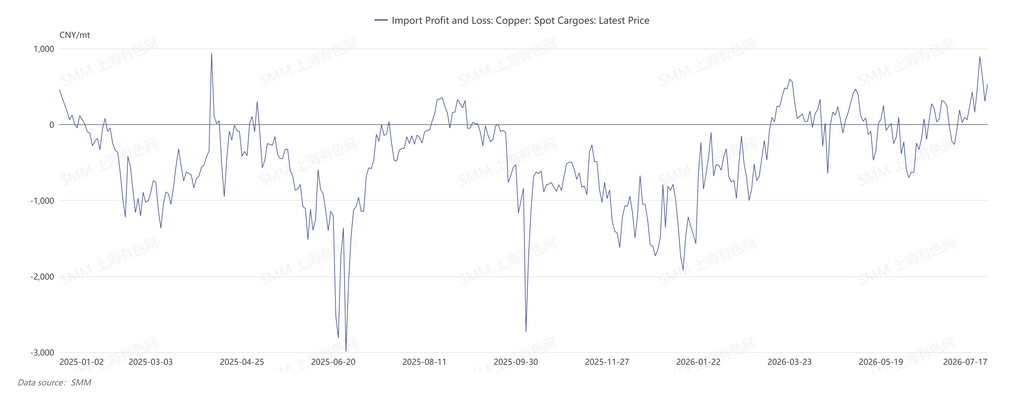
Pada 17 Juli, kisaran kuotasi premi tembaga CIF Tiongkok SMM adalah $95–$105/ton, QP Agustus, dengan rata-rata $95/ton; kisaran kuotasi premi in-whs Shanghai adalah $95–$105/ton, QP Agustus, rata-rata $95/ton; dan kisaran kuotasi premi tembaga EQ CIF Tiongkok adalah $60–$68/ton, QP Agustus, rata-rata $64/ton. Per 17 Juli, rasio harga tembaga SHFE/LME (ex-FX) untuk kontrak LME terhadap SHFE Agustus 2026 berada di 1,1384, yang mengimplikasikan kerugian impor sekitar 139,75 yuan/ton. Struktur nearby LME tembaga berada dalam kondisi contango, dengan selisih antara tanggal Agustus dan September sebesar −$8,23/ton.
Lonjakan premi tembaga saat ini terutama didorong oleh pasokan pasar yang ketat:

1. Karena kebijakan tarif tembaga AS masih belum terselesaikan, peluang arbitrase yang sering muncul antara pasar LME dan COMEX terus mengalihkan pengiriman katoda tembaga global ke Amerika Utara.

2. Konflik geopolitik yang sedang berlangsung serta tingginya biaya asam sulfat dan energi telah merugikan produksi tembaga SX-EW di Afrika. Sementara itu, Zambia telah memasuki periode perawatan intensif, dan ketidakpastian logistik telah mengurangi kedatangan di Tiongkok pada Juli–Agustus.

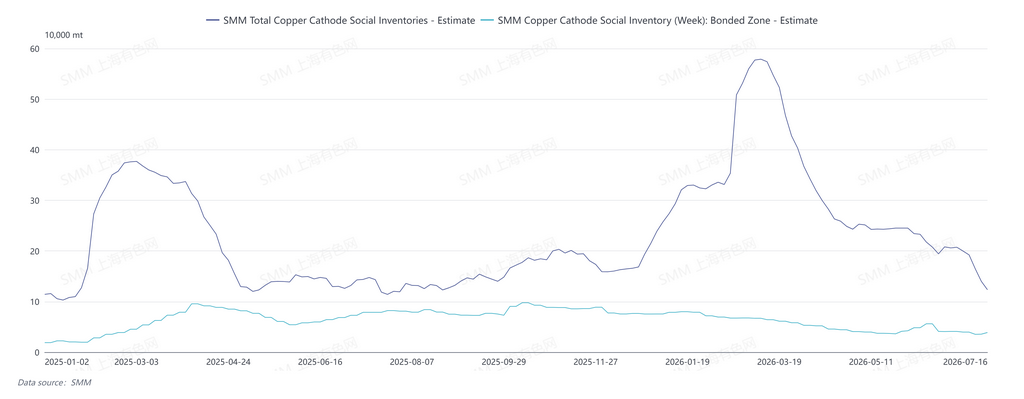
3. Persediaan sosial Tiongkok telah terkuras dengan cepat, sementara kedatangan dari smelter relatif rendah. Pasokan konsentrat tembaga yang ketat dan TC spot yang turun, ditambah ketersediaan bahan sekunder yang terbatas, telah menciptakan tekanan bahan baku yang signifikan bagi smelter. Pada saat yang sama, dampak dari musim perawatan intensif Mei–Juni belum sepenuhnya memudar. Dimulainya kembali produksi dan pemulihan output di beberapa smelter berjalan lambat, dan beberapa smelter memperkenalkan perawatan yang tidak direncanakan. Akibatnya, output katoda tembaga domestik dan pengiriman ke area konsumsi utama masih di bawah level sebelumnya.
Dari sisi rasio harga, jendela impor spot terbuka, tetapi jendela tanggal Agustus dan September tetap tertutup, memperkuat kecenderungan pemasok untuk menahan penjualan. Hanya sedikit penawaran penjual yang tersedia di pasar, memberi produsen hulu keyakinan kuat untuk menahan harga tetap kuat. Namun, permintaan hilir sedang biasa saja, sehingga volume kesepakatan aktual belakangan ini terbatas. Secara keseluruhan, penetapan harga yang kuat oleh penjual dan ketakutan harga tinggi dari hilir saling terkait, meninggalkan pasar dalam pola pasokan dan permintaan yang sama-sama lemah.
Menurut SMM, per Kamis, 16 Juli, persediaan tembaga di zona berikat Tiongkok naik sekitar 3.300 ton WoW dari 13 Juli menjadi 38.900 ton. Persediaan berikat Shanghai naik 2.900 ton WoW menjadi 34.800 ton, dan persediaan berikat Guangdong naik 400 ton WoW menjadi 4.100 ton. Persediaan zona berikat beralih dari destocking menjadi penumpukan persediaan, terutama karena berkurangnya penarikan dari gudang.

Ke depannya, dengan efek sifon Amerika Utara dan produksi Afrika yang terpukul oleh kenaikan biaya, pasar diperkirakan akan terus memperdagangkan ketatnya ketersediaan material dalam waktu dekat. Namun, perlu dicatat bahwa warrant yang dibatalkan LME meningkat signifikan belakangan ini. Per 15 Juli, total persediaan LME berada di 300.600 ton, turun 1.675 ton dari periode sebelumnya, sementara warrant yang dibatalkan naik menjadi 169.075 ton, dengan rasio warrant yang dibatalkan sebesar 56,25%. Menurut SMM, di tengah premi yang tinggi saat ini, beberapa material sudah dikirim ke Tiongkok. Perhatian harus diberikan pada volume penambahan pasokan ini dan kemampuan hilir untuk menyerap premi tinggi mengingat permintaan konsumsi aktual.


Pernyataan Sumber Data: Kecuali informasi yang tersedia untuk publik, semua data lainnya diproses oleh SMM berdasarkan informasi publik, komunikasi pasar, dan mengandalkan model database internal SMM. Hanya untuk referensi dan tidak menjadi rekomendasi pengambilan keputusan.

Untuk pertanyaan atau informasi lebih lanjut, silakan hubungi: lemonzhao@smm.cn
Untuk informasi lebih lanjut tentang cara mengakses laporan penelitian kami, hubungi:service.en@smm.cn
Berita Terkait
India dan Rusia Menjajaki Kemitraan Pertambangan dan Mineral Kritis yang Diperluas
8 jam yang lalu
India dan Rusia Menjajaki Kemitraan Pertambangan dan Mineral Kritis yang Diperluas
Baca Selengkapnya
India dan Rusia Menjajaki Kemitraan Pertambangan dan Mineral Kritis yang Diperluas
New Delhi dan Moskow berupaya memperluas kerja sama dari eksplorasi mineral hingga material canggih.
8 jam yang lalu
Data: Pergerakan pasar SHFE, DCE (09 Sep)
11 jam yang lalu
Data: Pergerakan pasar SHFE, DCE (09 Sep)
Baca Selengkapnya
Data: Pergerakan pasar SHFE, DCE (09 Sep)
Tabel berikut menunjukkan pergerakan logam besi dan non-besi di SHFE dan DCE pada 09 Sep 2026.
11 jam yang lalu
Cobre Amankan Pasokan Bijih Pihak Ketiga untuk Menambah 300 ton/bulan Katoda Tembaga di Sierra Atacama
11 jam yang lalu
Cobre Amankan Pasokan Bijih Pihak Ketiga untuk Menambah 300 ton/bulan Katoda Tembaga di Sierra Atacama
Baca Selengkapnya
Cobre Amankan Pasokan Bijih Pihak Ketiga untuk Menambah 300 ton/bulan Katoda Tembaga di Sierra Atacama
Cobre Limited mengumumkan pada 9 September bahwa operasi Sierra Atacama di Chile telah menandatangani perjanjian pembelian bijih dengan dua penambang tembaga oksida pihak ketiga di wilayah Antofagasta, dengan pengiriman diperkirakan meningkat mulai kuartal IV 2026. Perjanjian tersebut diperkirakan memasok sekitar 50.000–75.000 ton bijih oksida per bulan dengan kadar tembaga total 1,0–1,5%, menambah sekitar 300 ton per bulan produksi katoda tembaga. Produksi tambahan tersebut akan diproses melalui pabrik SX-EW Sierra Atacama yang sudah ada, yang memiliki kapasitas katoda tembaga terpasang sekitar 20.000 ton per tahun dan saat ini beroperasi di bawah kapasitas terpasang. Karena bijih yang dibeli tidak mengharuskan Cobre menanggung biaya penambangan dan pengembangan sendiri, perusahaan menyatakan biaya tambahan terutama terdiri dari harga pembelian bijih dan biaya pemrosesan variabel, termasuk asam, listrik, dan reagen. Throughput yang lebih tinggi juga diharapkan dapat menyebarkan biaya tetap pabrik ke basis produksi yang lebih besar. Sekitar 300 ton per bulan katoda tambahan akan menjadi tambahan di luar target produksi Cobre yang telah diumumkan sebelumnya, yang tetap tidak berubah. Perusahaan terus menstabilkan produksi bawah tanah sambil mempersiapkan transisi menuju operasi tambang terbuka yang lebih besar mulai 2027. Cobre menyatakan negosiasi dengan pemasok bijih regional tambahan juga sedang berlangsung, yang berpotensi memberikan pasokan lebih lanjut bagi fasilitas SX-EW yang belum dimanfaatkan sepenuhnya. Perjanjian tersebut merupakan peningkatan pasokan katoda tembaga dalam jangka pendek dari Sierra Atacama tanpa memerlukan pengembangan penambangan tambahan atau kapasitas pemrosesan baru. Pada tingkat awal yang diperkirakan, pasokan pihak ketiga dapat menyumbang sekitar 3.600 ton katoda tambahan secara tahunan. Lebih penting lagi, hal ini seharusnya meningkatkan utilisasi pabrik SX-EW yang ada menjelang transisi Cobre yang direncanakan menuju produksi tambang terbuka yang diperluas pada 2027. Perjanjian pasokan bijih lebih lanjut akan memberikan potensi kenaikan tambahan pada utilisasi pabrik dan produksi katoda.
11 jam yang lalu

