

Tren Harga Tembaga pada Semester I 2026
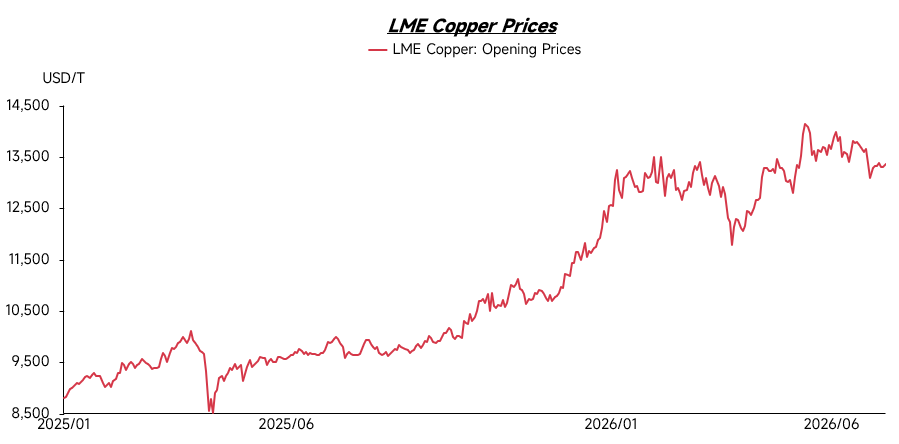
Pada kuartal pertama 2026, harga tembaga secara umum bertahan di level tinggi, terutama berfluktuasi di sekitar $13.000/mt. Baru menjelang akhir kuartal pertama, harga tembaga mengalami koreksi singkat. Namun, memasuki kuartal kedua, harga kembali melanjutkan momentum kenaikan dan terus mencetak rekor tertinggi baru. Hal ini terutama didukung oleh pasokan tambang tembaga yang ketat. Sementara itu, ekspektasi kebijakan tarif AS dan “efek sedot” tembaga global yang diakibatkannya semakin memperkuat kekhawatiran pasar terhadap ketersediaan pasokan. Di saat yang sama, pertumbuhan permintaan tembaga yang pesat dari sektor-sektor baru seperti kendaraan listrik, energi terbarukan, pembangunan jaringan listrik, dan pusat data terus memperkuat ekspektasi permintaan jangka menengah dan panjang. Di tengah pertumbuhan pasokan yang kesulitan mengimbangi ekspansi permintaan, harga tembaga tetap didukung kuat.
Pasokan tembaga yang semakin ketat juga mendorong perusahaan untuk mencari sumber tambahan di luar pasokan tambang, dengan peran tembaga bekas yang meningkat signifikan. Seiring dengan terus naiknya harga tembaga, harga tembaga bekas pun ikut terkerek. Lebih penting lagi, ketatnya pasokan tembaga secara struktural mulai mengubah logika penetapan harga di pasar tembaga bekas, yang sebelumnya lebih didorong oleh konsumsi hilir dan selisih harga antara tembaga primer dan sekunder.
Sisi Pasokan
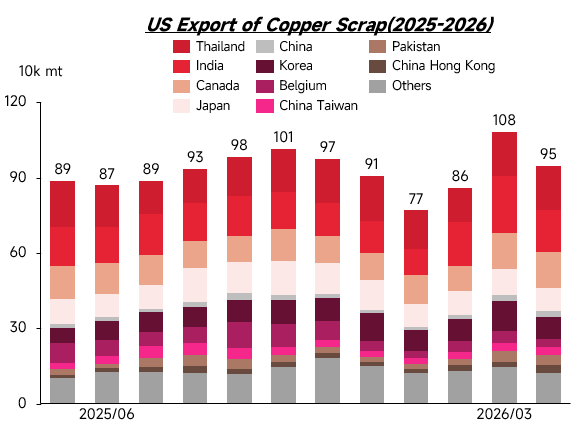
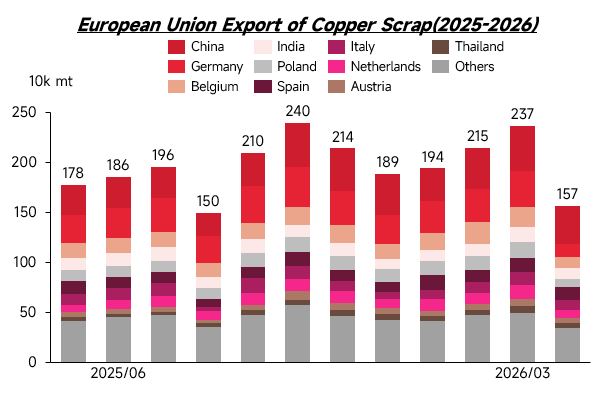
Dari sisi pasokan, pasar tembaga bekas luar negeri secara umum tetap ketat. Meskipun harga tembaga yang tinggi sampai batas tertentu telah memicu aktivitas daur ulang dan minat jual dari sebagian pemasok, inventaris pasar sebenarnya telah terus-menerus terkuras sejak Q4 2025 hingga Q1 2026. Akibatnya, ketersediaan spot di luar negeri tetap terbatas. Menurut masukan dari beberapa lapak besi tua di luar negeri, waktu tunggu pengiriman setelah pemesanan kini memanjang signifikan, dengan sejumlah pesanan memerlukan waktu tiga hingga empat minggu sebelum pengiriman dapat diatur. Hal ini mencerminkan bahwa ketatnya sisi pasokan belum teratasi secara efektif.
Pada saat yang sama, kawasan eksportir tradisional tembaga bekas seperti Eropa dan AS gencar mendorong relokasi manufaktur ke dalam negeri. Permintaan lokal untuk pengolahan dan peleburan tembaga bekas pun meningkat, yang semakin melemahkan elastisitas pasokan dari pasar ekspor tradisional. Di bawah dampak gabungan dari menurunnya sumber daya yang dapat diekspor, konsumsi lokal yang lebih kuat, serta persaingan ketat untuk memperebutkan material berkualitas tinggi, pola pasokan yang ketat di pasar tembaga bekas luar negeri diperkirakan akan terus berlanjut.
Sisi Permintaan
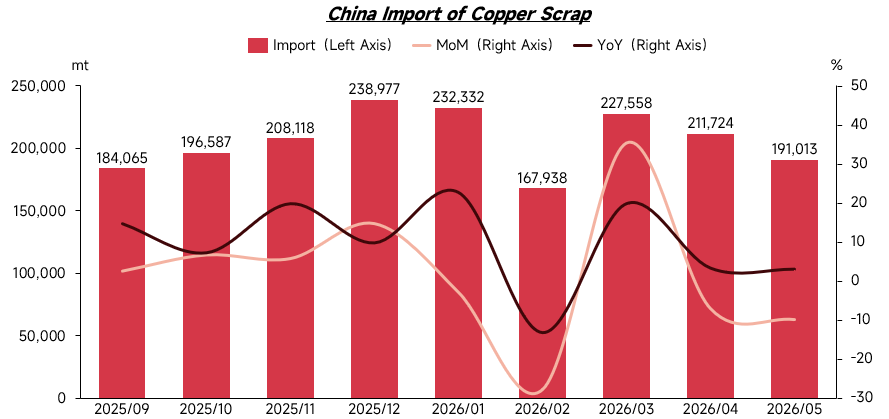
Sebagai konsumen tembaga bekas terbesar di dunia, Tiongkok telah lama menyumbang sekitar sepertiga perdagangan tembaga bekas global. Sejak awal tahun 2026, dipengaruhi oleh kebijakan domestik dan persyaratan kepatuhan pajak, peredaran dan penggunaan tembaga bekas yang tidak mematuhi PPN di pasar Tiongkok telah dibatasi. Hal ini mendorong perusahaan domestik untuk lebih meningkatkan permintaan mereka terhadap tembaga bekas impor yang patuh PPN. Pada paruh pertama 2026, impor tembaga bekas Tiongkok secara umum tetap tinggi. Kecuali penurunan sementara pada bulan Februari karena libur Tahun Baru Imlek dan harga tembaga yang tinggi, impor bulanan pada bulan lainnya lebih tinggi daripada periode yang sama tahun 2025, mencerminkan bahwa permintaan kaku Tiongkok terhadap tembaga bekas luar negeri tetap kuat.
Di luar pasar Tiongkok, India, Asia Tenggara, dan sebagian Timur Tengah juga meningkatkan kapasitas mereka untuk menyerap tembaga bekas kualitas menengah dan rendah. Sebagian material kualitas rendah masuk ke wilayah-wilayah ini untuk pembongkaran, penghancuran, pemilahan, atau peleburan sebelum mengalir ke konsumsi lokal atau pasar regional. Akibatnya, permintaan tembaga bekas luar negeri tidak lagi hanya ditentukan oleh impor Tiongkok. Sebaliknya, pasar secara bertahap membentuk pola persaingan multi-regional yang melibatkan Tiongkok, India, Asia Tenggara, dan pasar-pasar lokal di wilayah eksportir tradisional.
Sementara itu, di tengah ekspektasi pasokan tembaga yang lebih ketat di masa depan, persaingan untuk memperebutkan tembaga bekas semakin meningkat secara global. Pabrik peleburan dan pelaku rantai industri terkait di berbagai wilayah secara aktif memperluas akses mereka ke sumber daya tembaga bekas, sementara beberapa negara juga mulai memperkuat retensi sumber daya logam daur ulang domestik. Selain itu, pemulangan manufaktur di Eropa dan AS telah mendukung pemulihan permintaan pengolahan dan peleburan tembaga bekas lokal, sehingga melemahkan kapasitas aliran keluar tembaga bekas dari wilayah ekspor tradisional. Didorong oleh permintaan impor Tiongkok, permintaan konsumsi lokal di luar negeri, dan tren retensi sumber daya, permintaan global terhadap tembaga bekas secara umum meningkat.
Harga Tembaga Bekas
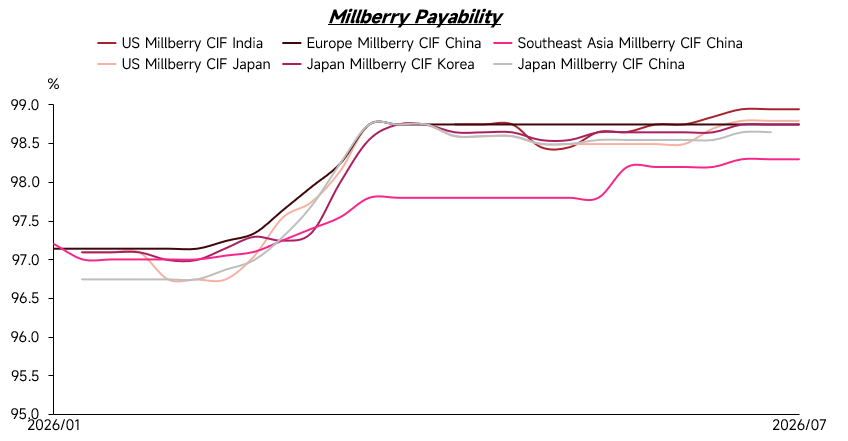
Dengan latar belakang kondisi pasokan-permintaan yang ketat dan persaingan regional yang lebih kuat, persentase harga tembaga bekas luar negeri secara umum meningkat. Sejak awal 2026, harga tembaga tetap tinggi, sementara harga millberry juga relatif kokoh, dengan persentase harga millberry sebagian besar diperdagangkan sekitar 97,5%—98% dari LME 3 bulan. Setelah harga tembaga mengalami koreksi pada bulan Maret, persentase harga tembaga bekas naik lebih lanjut, dengan penawaran millberry sempat bergerak hingga 98,5%—99%. Namun, ketika harga tembaga mengakhiri koreksi dan kembali ke tren naik pada kuartal kedua, bahkan menembus rekor tertinggi baru, persentase harga tembaga bekas tidak turun signifikan seperti yang terjadi pada logika penetapan harga tradisional. Sebaliknya, tetap tinggi. Perubahan ini mencerminkan bahwa di bawah pasokan bahan baku yang ketat dan permintaan kaku dari pembeli, persentase harga tembaga bekas luar negeri tetap tangguh meskipun harga tembaga tinggi, sehingga menyisakan sedikit ruang untuk penurunan.
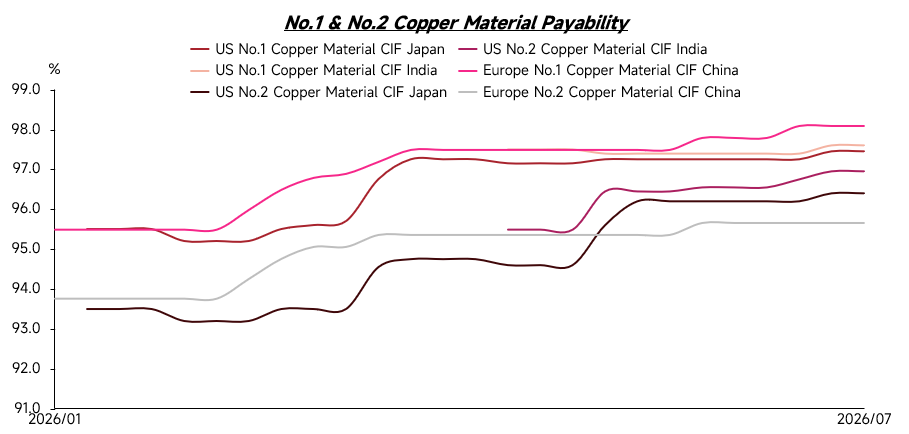
Tren ini juga terlihat pada harga tembaga bekas No.1 dan No.2. Sejak awal 2026, persentase harga tembaga bekas No.1 terus meningkat, dari sekitar 95,5%—96% pada awal tahun ke kisaran saat ini 97%—98%. Harga tembaga bekas No.2 juga meningkat signifikan, sementara diferensiasi harga semakin terlihat. Didukung oleh harga logam mulia yang terus tinggi, pabrik peleburan semakin bersedia menerima harga lebih tinggi untuk tembaga bekas No.2 dengan kandungan emas dan perak tinggi. Beberapa material dengan kandungan logam mulia tinggi dapat dihargai 97,5%—98,5%, bahkan melebihi harga beberapa tembaga bekas No.1.
Dari sudut pandang struktur material, tembaga bekas No.2 dengan kandungan emas dan perak tinggi sebagian besar bersumber dari Amerika. Akibatnya, penawaran keseluruhan untuk tembaga bekas No.2 Amerika secara signifikan lebih tinggi daripada dari wilayah lain. Sebaliknya, tembaga bekas No.2 dari Jepang, Korea Selatan, dan Asia Tenggara umumnya mengandung kadar emas dan perak yang lebih rendah, sehingga harganya relatif tertekan, dengan persentase harga sebagian besar terkonsentrasi sekitar 95%—96%. Ini menunjukkan bahwa logika penetapan harga di pasar tembaga bekas telah berubah secara signifikan. Tidak lagi sekadar mengikuti pola tradisional “kenaikan harga tembaga menyebabkan penurunan persentase harga.” Dengan pasokan bahan baku yang lebih ketat, persaingan sumber daya yang lebih kuat, dan perbedaan yang lebih lebar dalam struktur material, harga tembaga bekas kini semakin dipengaruhi oleh kandungan tembaga, kandungan logam mulia, asal, permintaan peleburan, dan daya beli di tempat tujuan. Diferensiasi harga menjadi semakin menonjol.
Sisi Kebijakan
Kebijakan selalu menjadi variabel penting yang mempengaruhi perdagangan tembaga bekas luar negeri. Dalam beberapa tahun terakhir, seiring dengan terus menguatnya ekspektasi ketatnya pasokan dan permintaan tembaga, negara-negara semakin mementingkan tembaga bekas sebagai sumber daya sekunder yang strategis. Negara-negara ekonomi utama juga telah memperkuat regulasi seputar ekspor, impor, dan daur ulang domestik skrap logam.
Mengambil contoh Uni Eropa, diperkirakan akan secara resmi menerapkan peraturan ekspor skrap logam baru mulai Mei 2027. Pada saat itu, ekspor tembaga bekas ke negara-negara non-OECD harus memenuhi dua persyaratan: negara tujuan harus termasuk dalam daftar yang disetujui UE, dan fasilitas pemrosesan di negara tujuan harus lulus audit pihak ketiga independen. Kebijakan ini bertujuan untuk menaikkan ambang batas ekspor skrap logam, membatasi aliran keluar sumber daya logam sekunder yang belum diproses secara memadai, dan mendorong lebih banyak sumber daya tembaga bekas tetap berada di Eropa untuk didaur ulang dan dikonsumsi secara lokal. Di AS, industri tembaga juga telah mendorong proposal untuk memasukkan tembaga dan tembaga daur ulang dalam kredit pajak 45X ke tingkat legislatif di Kongres. Tujuannya untuk meningkatkan daya saing manufaktur domestik dan pemrosesan tembaga bekas melalui insentif pajak, sehingga lebih meningkatkan retensi sumber daya domestik.
Selain itu, sebagai konsumen tembaga bekas terbesar di dunia, perubahan kebijakan di Tiongkok juga berdampak signifikan terhadap lanskap perdagangan tembaga bekas global. Pasar Tiongkok saat ini secara aktif mendorong standardisasi industri daur ulang. Untuk waktu yang lama, beberapa perusahaan menghadapi kesulitan dalam pembukuan pajak dan kepatuhan saat membeli tembaga bekas domestik, karena pemasok daur ulang di hulu sering tidak memiliki faktur masukan. Dalam beberapa tahun terakhir, Tiongkok terus mendorong mekanisme “faktur terbalik”, di mana pembeli menerbitkan faktur atas nama penjual yang tidak memiliki kemampuan untuk menerbitkan faktur, guna memperbaiki sistem faktur masukan. Namun, karena kesulitan praktis dalam implementasi, beberapa perusahaan semakin meningkatkan pembelian tembaga bekas impor yang patuh PPN untuk memenuhi persyaratan produksi dan kepatuhan. Ini juga memberikan dukungan kuat bagi permintaan tembaga bekas luar negeri.
Di Asia Tenggara, negara-negara seperti Malaysia dan Thailand telah lama berfungsi sebagai pusat transit dan pemrosesan awal untuk bahan skrap logam berkualitas rendah. Namun, dengan meningkatnya kesadaran lingkungan dan kebutuhan akan peningkatan industri, negara-negara ini telah memperketat inspeksi dan regulasi terhadap impor bahan skrap bermutu rendah, dengan beberapa kategori bahkan menghadapi pembatasan atau larangan yang lebih ketat. Tujuan dari kebijakan ini adalah untuk mendorong industri domestik menuju kegiatan bernilai tambah lebih tinggi sambil mengurangi polusi lingkungan dan masalah sosial yang disebabkan oleh pengolahan yang tidak tepat terhadap bahan skrap bermutu rendah. Akibatnya, lebih banyak tembaga bekas berkualitas rendah mungkin perlu menjalani pemilahan, pembongkaran, dan pra-pemrosesan yang lebih lengkap sebelum ekspor, atau dialihkan ke wilayah transit dan pemrosesan baru. Ini akan semakin meningkatkan biaya kepatuhan dan peredaran perdagangan tembaga bekas global.
Secara keseluruhan, perdagangan tembaga bekas global tidak lagi hanya ditentukan oleh harga. Ini akan semakin dipengaruhi oleh kepatuhan kebijakan, persyaratan lingkungan, retensi sumber daya, dan kapasitas pemrosesan lokal. Bagi pedagang, kemampuan untuk menyediakan pasokan stabil tembaga bekas berkualitas tinggi, rendah pengotor dengan dokumen kepatuhan yang lengkap akan menjadi lebih kompetitif daripada sekadar menawarkan harga yang lebih rendah.
Prospek Paruh Kedua 2026
Melihat ke depan ke paruh kedua 2026, pasokan yang dapat diekspor tidak mungkin melonggar secara signifikan. Setelah konsumsi terus-menerus dari stok sebelumnya, pelepasan pasokan skrap baru di luar negeri tetap terbatas. Ditambah dengan permintaan pemrosesan tembaga bekas lokal yang lebih kuat dan niat retensi sumber daya di wilayah ekspor tradisional seperti Eropa dan AS, pasokan yang dapat diekspor dari luar negeri kemungkinan tidak akan meningkat secara signifikan. Kategori utama seperti millberry, tembaga bekas No.1, dan tembaga bekas No.2 diperkirakan akan tetap ketat.
Kedua, persaingan multi-regional di sisi permintaan akan terus mendukung harga tembaga bekas. Permintaan impor Tiongkok tetap menjadi pilar penting pasar tembaga bekas luar negeri, sementara India, Asia Tenggara, Jepang, Korea Selatan, Eropa, dan AS juga meningkatkan penyerapan tembaga bekas mereka. Permintaan global untuk tembaga bekas diperkirakan akan menunjukkan pola persaingan multi-regional, dan persaingan antar wilayah untuk sumber daya akan mendukung persentase harga, sehingga penurunan tajam tidak mungkin terjadi.
Dengan latar belakang pasokan yang ketat dan persaingan sumber daya yang lebih kuat, persentase harga tembaga bekas luar negeri diperkirakan akan tetap tinggi pada paruh kedua 2026. Persentase harga millberry dan tembaga bekas No.1 akan terus mendapat dukungan penurunan yang kuat, sementara harga tembaga bekas No.2 akan tetap terdiferensiasi dengan jelas karena perbedaan kandungan emas dan perak, asal, dan permintaan peleburan.
Selain itu, harga tembaga yang tinggi akan terus meningkatkan risiko perdagangan. Seiring harga tembaga tetap tinggi, nilai setiap kargo juga akan meningkat, sehingga mendorong naiknya penggunaan modal pedagang, risiko nilai tukar, biaya logistik, biaya pergudangan, biaya inspeksi, dan biaya kepatuhan. Oleh karena itu, meskipun permintaan kaku tetap ada di pasar, transaksi aktual mungkin menjadi lebih hati-hati. Pembeli dan penjual akan lebih memperhatikan penguncian harga, stabilitas kualitas, dan waktu tunggu pengiriman.
Secara keseluruhan, pasar tembaga bekas luar negeri pada paruh kedua 2026 diperkirakan akan mempertahankan tren utama berupa pasokan yang ketat, persentase harga yang tinggi, diferensiasi harga, dan kenaikan biaya perdagangan.



