Penyelidikan Tembaga Bagian 232: Apa Arti 30 Juni bagi Pasar Tembaga Global

Telah Terbit: Jun 29, 2026 14:04 (GMT+8)
Analisis SMM | 30 Juni menandai tonggak penting dalam investigasi tembaga Seksi 232 AS. Akankah tarif tembaga rafinasi diberlakukan sesuai perkiraan? Baik hasilnya berupa tarif luas, tindakan terarah, atau penundaan dan pembebasan, keputusan ini dapat membentuk ulang arbitrase COMEX–LME, premi fisik AS, arus perdagangan tembaga global, dan dinamika pasokan regional.

I. Skenario Satu: Penerapan Penuh Tarif Tembaga Rafinasi

Jika Departemen Perdagangan AS secara resmi mengonfirmasi peta jalan tarif untuk tembaga rafinasi pada 30 Juni, pasar akan menilai ulang harga pasokan tembaga AS alih-alih sekadar bereaksi terhadap tingkat tarif itu sendiri.

Langkah-langkah Pasal 232 saat ini terutama mencakup produk tembaga setengah jadi dan produk turunan padat tembaga. Katoda tembaga rafinasi, konsentrat tembaga, anoda tembaga, dan skrap tembaga sejauh ini tetap berada di luar cakupan tarif 50% yang ada. Isu utamanya adalah apakah Pemerintah mengonfirmasi jadwal tarif bertahap yang diusulkan sebesar 15% pada 2027 dan 30% pada 2028 untuk impor tembaga rafinasi.
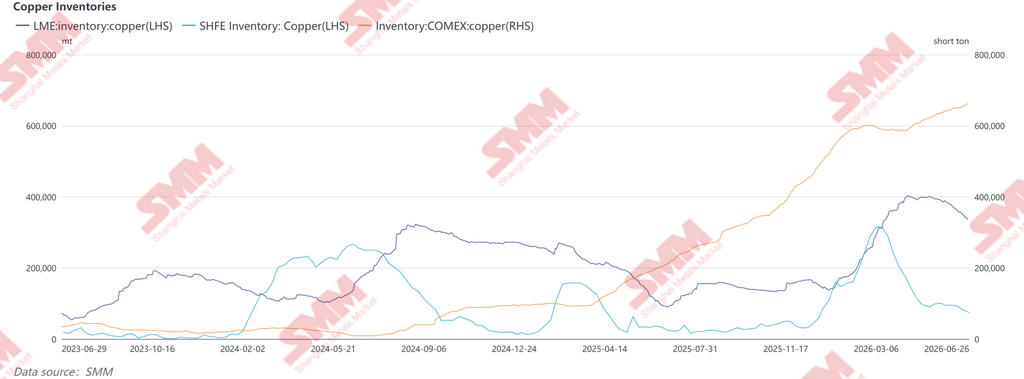
Jika diterapkan, pasar spot AS kemungkinan akan menjadi yang pertama bereaksi. Penumpukan besar inventaris COMEX selama beberapa bulan terakhir sebagian besar didorong oleh impor yang dipercepat dan arbitrase lintas pasar menjelang potensi penerapan tarif. Setelah konfirmasi, inventaris ini diperkirakan akan berfungsi sebagai penyangga pasokan jangka pendek, meredakan ketatnya pasar domestik secara langsung. Namun demikian, biaya penggantian yang lebih tinggi untuk impor di masa depan kemungkinan akan mendukung premi struktural untuk COMEX relatif terhadap LME.

Pengiriman tembaga rafinasi tradisional dari Chili dan Peru ke AS mungkin juga terpengaruh. Karena tarif mengikis keekonomisan impor, sebagian volume ini dapat dialihkan ke Asia dan Eropa, meningkatkan ketersediaan jangka pendek di luar AS dan menekan harga LME dan SHFE sekaligus memperlebar diferensial pasar regional.

Pada akhirnya, dampaknya akan meluas melampaui arus perdagangan hulu ke manufaktur hilir. Tembaga bukan lagi sekadar logam industri—telah menjadi input strategis untuk infrastruktur AI, elektrifikasi, dan manufaktur canggih.


II. Skenario Dua: Tarif Tertarget atau Bertahap

Jika Washington memilih untuk tidak memberlakukan tarif menyeluruh pada tembaga rafinasi dan malah mengadopsi langkah-langkah tertarget berdasarkan klasifikasi HTS, negara asal, kemurnian, atau bentuk produk, dampak pasar yang dihasilkan mungkin kurang terlihat tetapi secara signifikan lebih mengganggu rantai pasokan global.

Area risiko pertama terletak pada skrap tembaga. Jika AS memperketat pembatasan ekspor pada skrap berkualitas tinggi, atau memberlakukan kuota, tarif, atau verifikasi asal yang lebih ketat pada material yang dialihkan, arus tembaga sekunder global kemungkinan akan mengalami restrukturisasi signifikan. Skrap AS berkualitas tinggi telah lama menjadi bahan baku penting bagi industri tembaga daur ulang China dan Asia Tenggara. Setiap pembatasan ekspor akan menekan margin pemrosesan di Malaysia, Thailand, dan Vietnam sambil memperketat ketersediaan bahan baku tembaga daur ulang di China.

Risiko kedua menyangkut arbitrase asal. Jika anggota USMCA menerima perlakuan preferensial atau pengecualian, Meksiko dan Kanada dapat muncul sebagai hub redistribusi regional untuk tembaga rafinasi. Pedagang mungkin semakin mengalihkan pengiriman melalui pasar-pasar ini untuk mengoptimalkan eksposur tarif, menjadikan aturan asal, persyaratan transformasi substansial, dan klasifikasi HTS lebih penting daripada tingkat tarif utama itu sendiri.

Implikasi ketiga adalah meningkatnya segmentasi rantai nilai tembaga. Konsentrat tembaga terutama memengaruhi keamanan peleburan domestik, tembaga rafinasi secara langsung berdampak pada manufaktur dan infrastruktur listrik, sementara skrap tembaga menopang ekosistem tembaga daur ulang global. Langkah-langkah pengetatan pada tahap mana pun kemungkinan akan merambat melalui rantai nilai, dengan hub pemrosesan hilir di seluruh Asia diperkirakan akan menanggung bagian penyesuaian yang tidak proporsional.


III. Skenario Tiga: Pengecualian atau Penundaan

Jika Departemen pada akhirnya merekomendasikan pengecualian tembaga rafinasi dari tarif impor tambahan, ekspektasi pasar yang telah dihargakan dalam spread COMEX-LME kemungkinan akan terurai. Jika implementasi hanya ditunda, ekspektasi tarif akan tetap ada, dengan spread kemungkinan tetap fluktuatif. Dalam kedua kasus tersebut, impor yang dipercepat dan arbitrase lintas pasar yang didorong oleh ekspektasi tarif kemungkinan akan moderat. Premi fisik AS mungkin tertekan, sementara sebagian dari inventaris yang terakumulasi dalam beberapa bulan terakhir dapat secara bertahap kembali ke saluran konsumsi normal, meningkatkan pasokan yang tersedia di pasar spot AS. Namun, ini tidak akan mengubah prospek struktural jangka menengah hingga panjang tembaga. Penundaan implementasi tarif hanya akan menunda konfigurasi ulang rantai pasokan daripada menyelesaikan kekurangan struktural produksi tembaga rafinasi domestik atau ketergantungan jangka panjang AS pada material impor. Sementara itu, permintaan dari manufaktur canggih, elektrifikasi, dan infrastruktur AI diperkirakan tetap mendukung. Pada saat yang sama, integrasi timah, tungsten, tantalum, dan perak yang semakin meningkat ke dalam rantai pasokan perangkat keras AI terus memperkuat peran strategis tembaga sebagai "logam infrastruktur komputasi."


IV. Spread COMEX-LME: Pasar Telah Menghargakan Ekspektasi Tarif
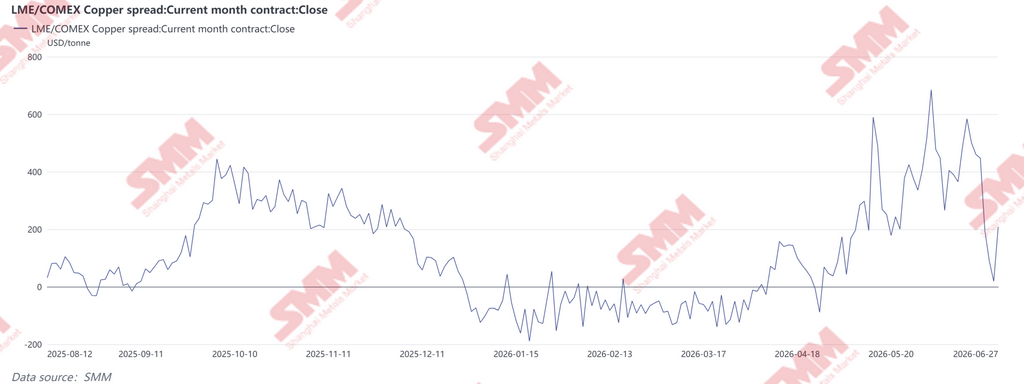
Sejak April 2026, spread tembaga COMEX-LME telah melebar secara signifikan, berulang kali melampaui US$400/ton dan mencapai hampir US$690/ton pada awal Juni, mencerminkan posisi agresif menjelang potensi pengumuman tarif tembaga rafinasi. Selama paruh kedua Juni, saat kargo arbitrase secara bertahap tiba di Amerika Serikat dan pasar mengalihkan fokusnya ke tonggak kebijakan 30 Juni, spread menyempit tajam—sempat mendekati paritas—sebelum memantul kembali ke sekitar US$200/ton, menunjukkan bahwa investor telah memasuki fase akhir penentuan posisi yang didorong kebijakan. Yang penting, volatilitas dalam spread COMEX-LME tidak didorong oleh perubahan material dalam fundamental tembaga global. Sebaliknya, itu mencerminkan pergeseran ekspektasi seputar kebijakan impor AS dan realokasi tembaga yang dihasilkan di seluruh wilayah dan jadwal pengiriman.

Awal tahun ini, ekspektasi tarif masa depan pada tembaga rafinasi mendorong pedagang untuk mempercepat pengiriman ke AS, mendorong inventaris COMEX lebih tinggi secara tajam sambil mempertahankan premi signifikan di atas harga LME dan menciptakan jendela arbitrase yang sangat lebar.

Karena percepatan inventaris sebagian besar telah berjalan, sebagian dari premi tarif telah dihargakan. Namun demikian, jika Departemen secara resmi mengesahkan kerangka tarif tembaga rafinasi bertahap pada 30 Juni, spread COMEX-LME dapat melebar lagi. Sebaliknya, setiap penundaan atau pengecualian dapat memicu pelepasan sebagian posisi arbitrase yang ada, meningkatkan kemungkinan normalisasi baik dalam premi fisik COMEX maupun diferensial harga lintas pasar. Pada akhirnya, signifikansi investigasi Pasal 232 melampaui harga tembaga itu sendiri. Isu sebenarnya adalah potensi penilaian ulang aliran perdagangan tembaga global, premi fisik regional, dan spread lintas pasar. Terlepas dari hasil kebijakan, memperkuat ketahanan rantai pasokan tembaga AS akan tetap menjadi prioritas strategis.


Pernyataan Sumber Data: Kecuali informasi yang tersedia untuk publik, semua data lainnya diproses oleh SMM berdasarkan informasi publik, komunikasi pasar, dan mengandalkan model database internal SMM. Hanya untuk referensi dan tidak menjadi rekomendasi pengambilan keputusan.

Untuk pertanyaan atau informasi lebih lanjut, silakan hubungi: lemonzhao@smm.cn
Untuk informasi lebih lanjut tentang cara mengakses laporan penelitian kami, hubungi:service.en@smm.cn
Berita Terkait
Pemogokan Centinela Dapat Mengurangi Produksi Tembaga November hingga Setengahnya, Kata Serikat Pekerja
7 jam yang lalu
Pemogokan Centinela Dapat Mengurangi Produksi Tembaga November hingga Setengahnya, Kata Serikat Pekerja
Baca Selengkapnya
Pemogokan Centinela Dapat Mengurangi Produksi Tembaga November hingga Setengahnya, Kata Serikat Pekerja
Pemogokan pekerja di tambang tembaga Centinela milik Antofagasta di Chili dapat mengurangi produksi tembaga operasi tersebut pada November sekitar 50% jika penghentian kerja terus berlanjut, menurut perwakilan serikat pekerja. Pemogokan dimulai pada 7 Oktober setelah dua serikat pekerja menolak negosiasi lebih lanjut dengan Antofagasta Minerals menyusul kegagalan perundingan yang dimediasi pemerintah untuk mencapai kesepakatan. Kelompok pekerja tersebut mewakili lebih dari separuh operator tambang penting Centinela dan lebih dari 60% pekerja pemeliharaan peralatan. Serikat pekerja menyatakan dampak operasional awal diperkirakan akan memburuk secara bertahap karena aktivitas penambangan dan pengembangan tambang telah terdampak, sementara volume besar batuan sisa masih perlu dipindahkan. Mereka memperkirakan dampak penuh pemogokan akan semakin terlihat pada November, ketika produksi dapat turun hingga setengahnya. Antofagasta menyatakan tetap mempertahankan panduan produksinya meskipun terjadi pemogokan dan menolak berkomentar mengenai perkiraan serikat pekerja tentang potensi dampak produksi November. Perselisihan berpusat pada perbedaan upah dan tunjangan antar kelompok serikat. Perwakilan pekerja menginginkan tunjangan yang setara bagi karyawan tanpa memandang afiliasi serikat, sementara Antofagasta menyatakan jadwal perundingan telah dipisahkan sejak 2020 dan penyesuaian upah dinegosiasikan pada waktu yang berbeda. Perkiraan serikat pekerja tentang potensi penurunan produksi November sebesar 50% secara signifikan meningkatkan signifikansi pasokan dari pemogokan Centinela dibandingkan dengan penghentian kerja awal. Namun, perkiraan tersebut belum dikonfirmasi oleh Antofagasta, yang tetap mempertahankan panduan produksinya. Skala kehilangan tembaga aktual akan bergantung pada durasi pemogokan, tingkat gangguan terhadap aktivitas penambangan dan pemeliharaan, serta apakah negosiasi dilanjutkan sebelum November.
7 jam yang lalu
Magna Mining Menyetujui Dimulainya Kembali Tambang Levack, Menargetkan Produksi Komersial Pertengahan 2028
7 jam yang lalu
Magna Mining Menyetujui Dimulainya Kembali Tambang Levack, Menargetkan Produksi Komersial Pertengahan 2028
Baca Selengkapnya
Magna Mining Menyetujui Dimulainya Kembali Tambang Levack, Menargetkan Produksi Komersial Pertengahan 2028
Magna Mining telah menyetujui dimulainya kembali operasi Tambang Levack yang telah memiliki izin lengkap di Ontario, Kanada, setelah menyelesaikan Kajian Ekonomi Awal yang menguraikan produksi komersial selama 7,3 tahun dan perkiraan kebutuhan modal awal sebesar C$70,1 juta. Kajian Ekonomi Awal tersebut menguraikan rata-rata produksi tahunan yang dapat dibayarkan sekitar 36,8 juta pon setara tembaga selama periode produksi komersial, dengan output yang terdiri dari nikel, tembaga, dan logam mulia. Magna menargetkan dimulainya produksi komersial pada pertengahan 2028. Studi ini memperkirakan NPV setelah pajak pada tingkat diskonto 7% sebesar C$227,0 juta, IRR setelah pajak sebesar 92,4%, dan periode pengembalian modal 0,6 tahun berdasarkan asumsi kasus dasar yang digunakan dalam Kajian Ekonomi Awal. Rencana pengembangan melibatkan dimulainya kembali operasi bawah tanah yang ada dan pemanfaatan infrastruktur tambang yang telah tersedia. Setelah persetujuan dewan, Magna berencana untuk melanjutkan rekayasa rinci, pengembangan bawah tanah, dan aktivitas lain yang diperlukan untuk mendukung jadwal dimulainya kembali yang diusulkan. Kajian Ekonomi Awal mencakup sekitar 2,1 juta ton pendek Sumber Daya Mineral Terestimasi. Magna mengingatkan bahwa kajian ini bersifat awal dan keputusan untuk memulai kembali tidak didasarkan pada studi kelayakan Cadangan Mineral yang menunjukkan kelayakan ekonomi dan teknis. Persetujuan dewan membawa Levack dari evaluasi teknis menuju pelaksanaan dimulainya kembali, dengan produksi komersial ditargetkan pada pertengahan 2028 dan modal awal diperkirakan sebesar C$70,1 juta. Ekonomi Kajian Ekonomi Awal yang kuat mengindikasikan potensi pengembalian proyek yang menarik berdasarkan asumsi studi, tetapi penyertaan Sumber Daya Mineral Terestimasi dan tidak adanya kasus cadangan tingkat kelayakan berarti ketidakpastian pelaksanaan dan ekonomi tetap material. Perhatian kini akan beralih ke rekayasa rinci, pengembangan bawah tanah, dan penempatan modal seiring Magna bergerak menuju rencana dimulainya kembali.
7 jam yang lalu
Ivanhoe Melaporkan 76.401 mt Tembaga Q3 dalam Produk yang Dapat Dijual di Kamoa-Kakula, Panduan Cenderung ke Batas Bawah
7 jam yang lalu
Ivanhoe Melaporkan 76.401 mt Tembaga Q3 dalam Produk yang Dapat Dijual di Kamoa-Kakula, Panduan Cenderung ke Batas Bawah
Baca Selengkapnya
Ivanhoe Melaporkan 76.401 mt Tembaga Q3 dalam Produk yang Dapat Dijual di Kamoa-Kakula, Panduan Cenderung ke Batas Bawah
Ivanhoe Mines melaporkan bahwa Kompleks Tembaga Kamoa-Kakula di Republik Demokratik Kongo memproduksi 76.401 ton tembaga dalam produk yang dapat dijual pada kuartal III 2026, naik sekitar 19% dari 64.328 ton pada kuartal II. Perusahaan mempertahankan panduan produksi 2026 sebesar 290.000–310.000 ton, sambil menyatakan bahwa output cenderung mengarah ke batas bawah kisaran tersebut. Tembaga yang dapat dijual pada kuartal III terdiri dari 61.506 ton tembaga dalam bentuk anoda, 2.347 ton tembaga blister hasil pengolahan toll, 5.645 ton tembaga dalam konsentrat terak, dan 6.904 ton fines tembaga kadar tinggi yang ditetapkan untuk dijual. Ivanhoe menyatakan bahwa fines kadar tinggi tersebut telah diproduksi sebelumnya dan ditimbun sebelum diuji kadar, disurvei, dan ditetapkan untuk dijual selama kuartal berjalan. Konsentrator Fase 1, 2, dan 3 memproses total 3,493 juta ton bijih selama kuartal III, dibandingkan dengan 2,968 juta ton pada kuartal II. Kadar umpan gabungan rata-rata 2,22% tembaga, sementara perolehan mencapai 87,6%, dibandingkan dengan 87,4% pada kuartal sebelumnya. Tembaga yang terkandung dalam konsentrat meningkat menjadi 68.188 ton dari 61.134 ton pada kuartal II. Tingkat penambangan di Kamoa dan Kansoko meningkat sekitar 30% menjadi lebih dari 700.000 ton per bulan, setara dengan sekitar 8,5 juta ton per tahun. Ivanhoe menyatakan bahwa tingkat penambangan yang lebih tinggi diperkirakan akan terus mendukung produksi seiring dengan pemulihan operasi bawah tanah. Smelter di lokasi Kamoa-Kakula tetap beroperasi sekitar 60% dari kapasitas desainnya sebesar 500.000 ton per tahun selama kuartal berjalan. Smelter tersebut juga memproduksi rekor 118.638 ton asam sulfat berkekuatan tinggi pada kuartal III. Ivanhoe terus berupaya meningkatkan kualitas konsentrat dan mengurangi kadar silika yang berkontribusi pada peningkatan produksi konsentrat terak. Output tembaga yang dapat dijual Kamoa-Kakula pada kuartal III meningkat sekitar 19% secara kuartalan, didukung oleh tingkat penambangan yang lebih tinggi, peningkatan throughput konsentrator, dan penetapan fines tembaga kadar tinggi yang sebelumnya ditimbun untuk dijual. Namun, indikasi Ivanhoe bahwa produksi 2026 cenderung mengarah ke batas bawah kisaran panduan 290.000–310.000 ton menunjukkan bahwa kompleks tersebut masih berada dalam fase pemulihan dan peningkatan kapasitas.
7 jam yang lalu

