

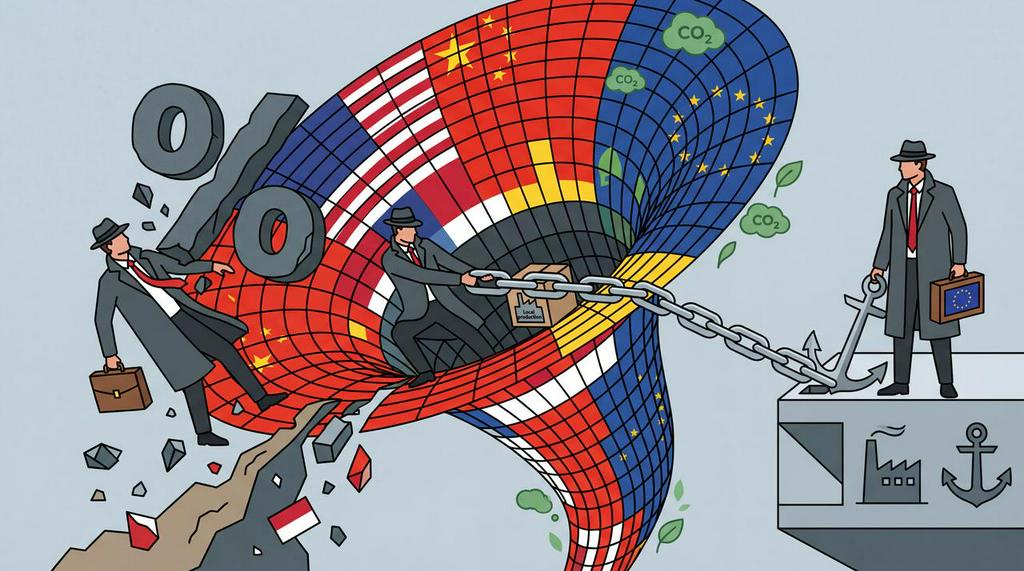
Februari 2026 terbukti menjadi bulan penting yang penuh tantangan dan penyesuaian bagi pasar stainless steel global. Didorong oleh tekanan berlipat dari Carbon Border Adjustment Mechanism (CBAM), gesekan perdagangan geopolitik yang semakin intens, kuota bahan baku yang diperketat secara signifikan, dan gangguan rantai pasokan yang tiba-tiba, pasar menavigasi lanskap yang kompleks.
Bersamaan dengan penetapan harga dorongan biaya pasca-liburan, faktor-faktor ini secara fundamental mengubah dinamika persaingan industri. Fokus bergeser dari perang harga tradisional ke kontes multidimensional yang berpusat pada manajemen jejak karbon, kepatuhan perdagangan, dan kontrol sumber daya hulu.
Penguatan Regulasi dan Pembentukan Kembali Kebijakan Perdagangan
Di arena kebijakan makro, tren perlindungan industri baja domestik dan penguatan "hambatan hijau" terus memanas. Yang paling menonjol, pergeseran dramatis dalam kebijakan tarif AS telah mengirimkan goncangan melalui aliran sumber daya global.
Kebijakan Tarif AS: Pertarungan Hukum dan Pungutan Luas
- Pada 20 Februari, Mahkamah Agung AS memutuskan dalam Learning Resources, Inc. v. Trump bahwa Presiden tidak dapat mengutip International Emergency Economic Powers Act (IEEPA) untuk mengenakan tarif semata-mata untuk menghasilkan pendapatan. Namun, hilangnya landasan hukum ini tidak menghentikan agenda proteksionis administrasi. Untuk mengisi kekosongan kebijakan dan mengatasi defisit perdagangan sebesar 1,2 triliun dolar AS, Gedung Putih segera mengacu pada Bagian 122 dari Trade Act of 1974. Gedung Putih mengumumkan surcharge komprehensif sebesar 10% pada sebagian besar impor (termasuk stainless steel dan barang elektromekanis/peralatan hilir) mulai 24 Februari, dan dengan cepat menaikkannya menjadi 15% pada hari berikutnya. Hambatan tarif bersejarah ini diperkirakan akan menyebabkan goncangan mendalam dalam aliran perdagangan baja global dan permintaan ekspor terminal.
Indonesia: Tindakan Keras atas Kepatuhan
- Otoritas Indonesia secara terbuka menyebut sebuah smelter stainless steel besar karena gagal menyerahkan Laporan Kegiatan Investasi (LKPM) wajib selama delapan tahun berturut-turut. Langkah ini menandakan lingkungan regulasi yang lebih ketat di masa depan bagi perusahaan berinvestasi asing terkait kepatuhan.
Eropa: Garis Pertahanan dan Harapan Review
- Pada 20 Februari, Komisi Eropa mengeluarkan pemberitahuan mengenai berakhirnya masa berlaku (19 November 2026) tindakan anti-dumping terhadap produk lembaran stainless steel cold-rolled dari India dan Indonesia, menjelaskan timeline untuk review. Pasar sudah memperhitungkan ekspektasi untuk lanskap kompetitif pasca-kadaluarsa. Sementara itu, produsen perifer seperti Turki telah diberi peringatan untuk menyediakan data emisi karbon yang terverifikasi untuk menghindari denda default CBAM yang tinggi. Sebaliknya, usulan Menteri Lingkungan Hidup Jerman untuk memprioritaskan pengadaan "baja hijau" domestik telah mendapat kritik karena dianggap tidak realistis, mengingat ketergantungan negara tersebut pada impor bijih besi.
China: Dampak Kebijakan Impor/Ekspor
- Dari sisi ekspor, China memperluas sistem lisensi ekspornya untuk mencakup semua produk baja (termasuk stainless) mulai 1 Januari 2026. Ini menjelaskan "kepanikan ekspor" yang terlihat pada akhir 2025 dan tetap menjadi variabel kunci untuk penyesuaian laju ekspor dan biaya kepatuhan pada Februari. Dari sisi impor, China berhasil memperbarui dan terus menerapkan tindakan anti-dumping pada beberapa billet baja nirkarat dan pelat panas, mempertahankan batasan pada asal pasokan tertentu.
Tren Harga: Penyampaian Biaya Global dengan Divergensi Regional
Dasar pasar didukung oleh lonjakan biaya bahan baku dan volatilitas nilai tukar, memicu gelombang kenaikan harga yang jelas di antara produsen global utama pada Februari.
- Pelaksanaan Kenaikan Harga di Asia:Sebuah produsen baja terkemuka di Korea Selatan menaikkan harga seri 300 sebesar KRW 200.000/ton, dengan alasan biaya bahan baku dan faktor mata uang. Demikian pula, produsen utama Jepang menaikkan harga seri 300 sekitar JPY 20.000/ton, dipicu oleh harga nikel. Wilayah Taiwan sangat agresif, dengan pabrik-pabrik utama mengumumkan kenaikan harga Maret yang signifikan sebesar TWD 2.000/ton untuk grade 304 dan 316L.
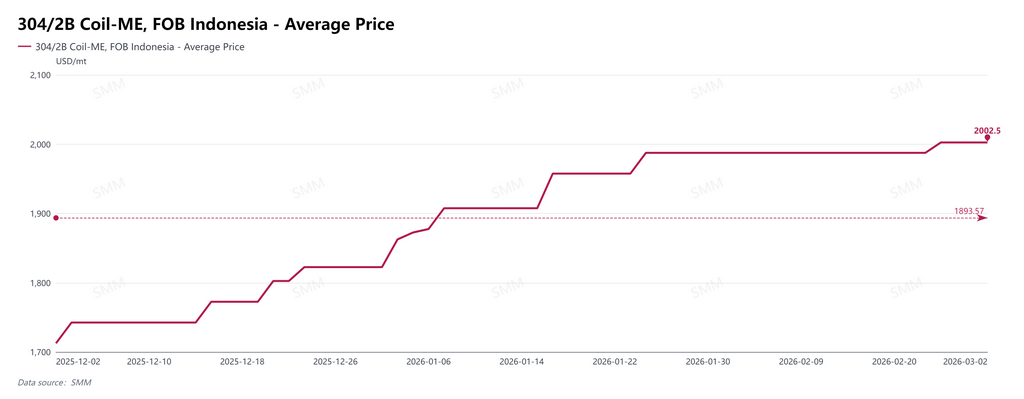
- Penetapan Harga Ekspor Indonesia:Setelah liburan, sebuah pabrik milik Cina terkemuka di Indonesia menaikkan tawaran ekspor 304 sebesar $15/ton mulai 24 Februari, langkah yang dipandang pasar sebagai akibat kuota bijih nikel yang lebih ketat. Selain itu, karena pasar molibdenum internasional yang ketat, tawaran ekspor Indonesia untuk seri 316 melonjak sebesar $100/ton dalam sehari, memperlebar selisih dengan 304.
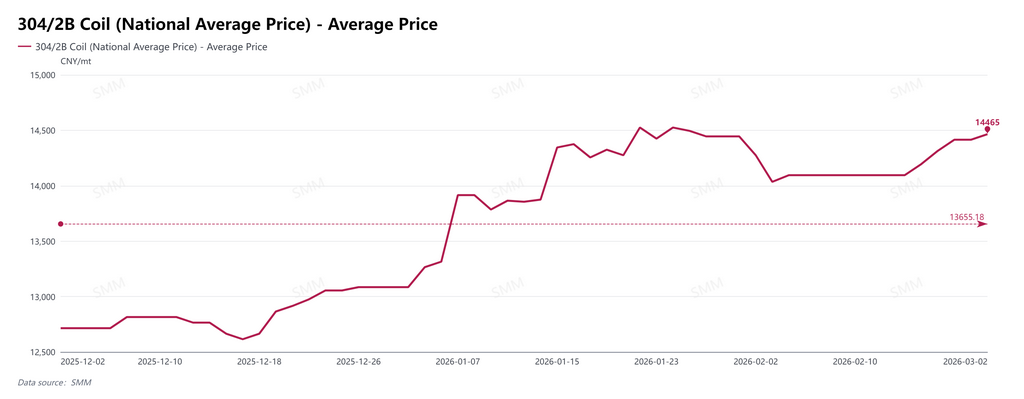
- China: Realitas Lemah vs. Ekspektasi Kuat:Pasar domestik China berada dalam keadaan kompleks "pemotongan produksi, akumulasi stok, dan dukungan biaya." Meskipun harga memiliki dukungan dasar—dengan 304/2B Coil stabil sekitar RMB 14.465/ton pada 27 Februari—fundamental menunjukkan bahwa Foshan dan Wuxi secara substansial memasuki fase akumulasi stok pada pertengahan Februari. Permintaan riil pasca-liburan masih perlu diverifikasi.
- Eropa: Raksasa baja tahan karat Eropa menerapkan kenaikan komprehensif biaya tambahan untuk paduan 304 dan 316L bagi klien Eropa pada Februari.
Bahan Baku: Pemotongan Kuota Bertemu Gangguan Mendadak
Kerapuhan rantai pasok terungkap bulan ini, dengan Indonesia sebagai episentrumnya.
- Pemotongan Kuota: Pemerintah Indonesia mengumumkan pemotongan drastis kuota penambangan bijih nikel tahun 2026 menjadi 260–270 juta ton—penurunan lebih dari 100 juta ton secara tahunan. Katalis langsung ini mendorong harga nikel LME mencapai level tertinggi dalam tiga tahun. Selain itu, pengamat industri khawatir bahwa Perjanjian Perdagangan Rekiprokal AS-Indonesia (ART) yang baru ditandatangani dapat mempengaruhi ekosistem nikel yang didominasi Cina.
- Insiden Tidak Terduga: Risiko semakin diperparah oleh longsoran tanah di fasilitas bahan material energi baru dalam kawasan industri Indonesia (terkait operasi tailings), menyebabkan pekerjaan ditangguhkan dan dilakukan penyelidikan. Hal ini menambah ketidakpastian signifikan pada rantai pasok yang sudah ketat.
- Tanggapan Diplomatik: Untuk mengelola risiko sistemik rantai pasok, India dan Indonesia mengadakan konferensi mineral kritis di Jakarta, mencari hubungan yang lebih erat di sektor nikel dan litium.
Dinamika Perusahaan: Tekanan, Ekspansi, dan Peningkatan
Raksasa global menunjukkan perbedaan regional yang signifikan dalam respons strategis mereka terhadap lingkungan yang kompleks.
- Eropa – Dibawah Tekanan: Beberapa perusahaan besar Eropa merilis laporan tahunan pada Februari, mengaitkan kinerja lesu pada permintaan Eropa yang lemah, tekanan harga, dan pemeliharaan di fasilitas luar negeri. Meskipun beberapa mencatat nilai perlindungan jangka menengah CBAM, mereka mengakui tekanan jangka pendek dari impor antisipatif. Proyeksi untuk 2026 tetap optimis hati-hati, sangat bergantung pada langkah-langkah pertahanan perdagangan UE.
- Asia – Ekspansi Agresif: Sebaliknya, perusahaan Asia sedang berekspansi. Di India, produsen utama menandatangani perjanjian di bawah skema PLI 1.2 untuk mendorong peningkatan produk, sementara perusahaan baja khusus lainnya berencana melakukan ekspansi senilai INR 280 juta. Perusahaan Cina mempercepat globalisasi, dengan perusahaan perekat domestik berinvestasi RMB 167 juta untuk membangun basis produksi di Vietnam.
- Proyek Domestik (Tiongkok): Progres terus berlanjut di lapangan. Sebuah pabrik terkemuka menyelesaikan bagian kasar R2 dari peningkatan hot rolling-nya; perusahaan bahan baku asal Zhejiang menyelesaikan struktur baja inti untuk proyek Ni-Cr high-end-nya; dan produsen baja khusus di Selatan Tiongkok berhasil mencoba jalur Cold Rolling Fase II-nya.
Teknologi & Aplikasi: Validasi di Sektor Kritis
Nilai baja tahan karat dalam energi baru dan infrastruktur terus terbukti.
- Pencapaian Teknologi: Perusahaan Tiongkok terkemuka mencapai pasokan stabil pelat dingin SUS630 pengerasan presipitasi buatan sendiri, memecah monopoli asing dan mengamankan rantai pasok PCB domestik.
- Energi Hidrogen: Tim peneliti mengungkap baja tahan karat austenitik yang mengandung nitrogen dengan ketahanan korosi dan embrittlement hidrogen yang lebih baik dibandingkan 316L.
- Aplikasi Terminal: Sistem kereta cepat di Meerut, India, mulai beroperasi menggunakan bodi baja tahan karat ringan, sementara Philadelphia memilih 316L super tahan karat untuk kapsul waktu Semiquincentennial (peringatan 250 tahun) AS.
Outlook Pasar: Peluang dan Tantangan dalam Transisi
Menjelang akhir Q1 2026 dan seterusnya, pasar sedang dalam periode transisi antara penggerak lama dan baru.
- Verifikasi Permintaan Diperlukan: Meskipun harga telah bergerak naik karena guncangan pasokan (kuota, kecelakaan) dan dukungan harga pabrik, penumpukan inventaris di Tiongkok menjadi peringatan. Peningkatan harga harus diverifikasi oleh permintaan downstream yang nyata pada Maret. Jika penyerapan tertunda, pasar berisiko koreksi setelah "kenaikan harga tanpa volume."
- Perlindungan Perdagangan & "Premi Hijau": Dengan tinjauan UE yang dimulai dan CBAM membawa bobot finansial, dinding perdagangan global semakin tinggi. Pabrik-pabrik Eropa akan bergantung pada ini untuk perbaikan laba. Namun, pabrik-pabrik Asia yang patuh dengan sumber daya hijau dan jejak karbon mungkin dapat mengimbangi risiko dan bahkan mendapatkan "Premi Hijau" dalam penetapan harga global.
- Regionalisasi Rantai Pasok: Gabungan lisensi ekspor Tiongkok, nasionalisme sumber daya di negara-negara pertambangan, dan tarif 15% AS yang cepat menunjukkan pergeseran tak terbalikkan menuju rantai pasok yang lebih pendek dan berbasis blok. Strategi pemenang berubah dari ekspor produk sederhana menjadi produksi lokal dan globalisasi rantai pasokan yang terkoordinasi. Perusahaan yang telah mendirikan jejak yang sesuai di wilayah berpotensi tinggi atau bebas tarif (seperti Asia Tenggara atau Amerika Latin) akan mendominasi siklus berikutnya



