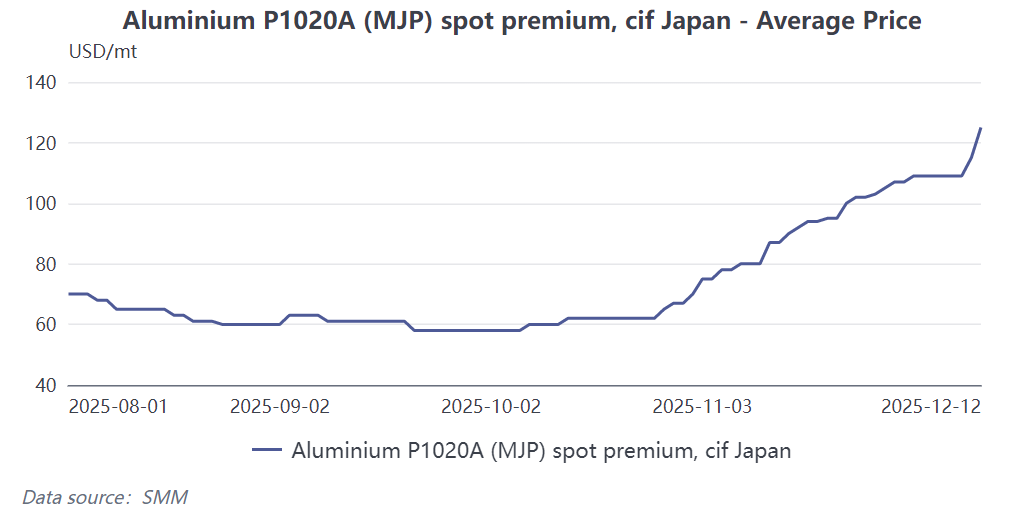
Premiun aluminium ingot Jepang MJP (pelabuhan utama) kuartal I 2026 diperkirakan akan pulih dari titik terendah $86/ton pada kuartal IV 2025, dengan tren kenaikan di tengah. Logika intinya berasal dari pengetatan pasokan di Asia yang dipicu oleh restrukturisasi arus perdagangan aluminium global, ditambah dengan katalis dari kebijakan karbon Eropa dan dukungan permintaan struktural. Penawaran terbaru dari smelter terkemuka telah menunjukkan tren naik, namun kendala restocking karena berakhirnya tahun fiskal Jepang dapat membatasi tingkat pemulihan. Analisis rinci adalah sebagai berikut:

Penggerak Utama: Restrukturisasi Rantai Pasokan Global, Melebarnya Kesenjangan Pasokan di Asia
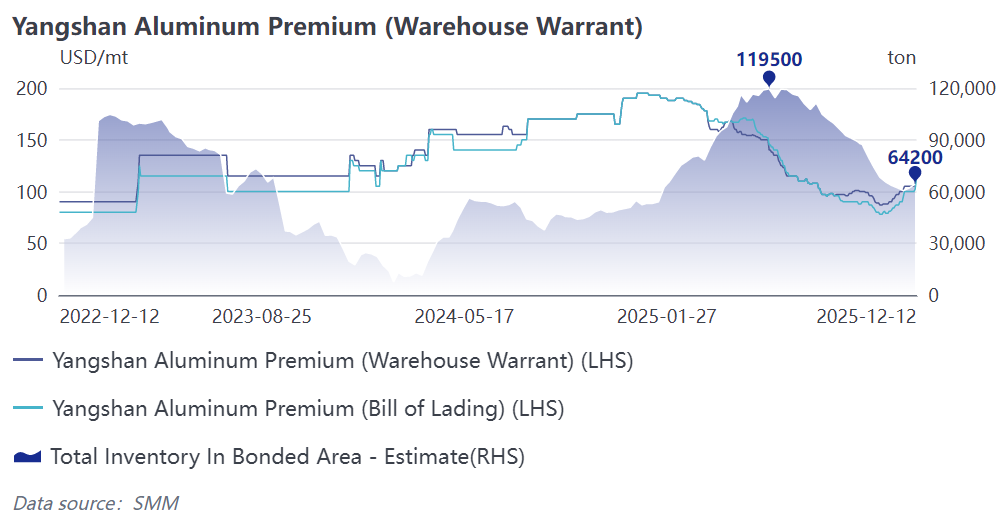
Kesempatan arbitrase antarwilayah telah terbuka, mempercepat aliran aluminium ingot ke pasar Eropa dan AS. Sejak kuartal IV 2025, premiun aluminium global menunjukkan pola divergensi ekstrem "kuat di Eropa/AS, lemah di Asia": premiun Midwest AS setelah pajak melebihi $1.940/ton, premiun untuk aluminium ingot P1020A di Rotterdam, Eropa, naik menjadi $260/ton (naik 62,5% dari awal September), sementara premiun Jepang MJP pada kuartal IV hanya $86/ton, dan premiun spot di China turun tajam karena penutupan kesempatan perdagangan pemrosesan. Selisih harga telah mendorong arbitrase lintas wilayah, menyebabkan sumber daya aluminium ingot Asia terus mengalir ke Eropa dan AS, secara langsung menyebabkan penyusutan pasokan impor di Asia. Pada Desember 2025, inventaris aluminium di zona bonded China telah menurun 50% dari titik tertinggi tahun ini, dan inventaris LME di Asia juga berada pada level rendah, meletakkan dasar untuk pemulihan premiun MJP.
2. Gangguan pada Kapasitas Peleburan di Luar Negeri Memperkuat Ekspektasi Pasokan Ketat
Gangguan di sisi pasokan semakin memperlebar kesenjangan global: penghentian operasi tak terduga dan pemotongan produksi di sebuah smelter di Islandia, serta risiko penutupan di sebuah smelter aluminium di bawah South32, keduanya secara langsung mempengaruhi kapasitas efektif aluminium ingot di Eropa dan global. Bagi pasar Jepang yang sangat bergantung pada impor (ketergantungan impor lebih dari 90%), kontraksi kapasitas global dan pergeseran arus perdagangan telah menciptakan efek gabungan, terus memanaskan ekspektasi pasokan domestik yang ketat, yang membentuk logika inti pendukung kenaikan premiun.

3. Kebijakan Karbon Eropa Memicu Penimbunan Awal, Secara Tidak Langsung Meningkatkan Premi Asia
Dengan penerapan mekanisme Penyesuaian Batas Karbon (CBAM) Uni Eropa yang semakin dekat, perusahaan-perusahaan hilir telah memulai siklus penimbunan awal untuk menghindari biaya pajak karbon di masa depan, secara langsung mendorong kenaikan premi aluminium di Eropa. Tren ini tidak hanya mengunci sebagian sumber ingot aluminium global tetapi juga memicu kecemasan restocking di kalangan importir Asia, menciptakan efek spillover yang mendongkrak premi global. Dukungan Permintaan: Permintaan Struktural yang Kaku Menopang Pasar, Pasar Spot Telah Mulai Pulih
1. Perbaikan Marginal dalam Permintaan Industri Tradisional, Faktor Musiman Mendukung Pemulihan
Permintaan dari sektor konstruksi dan otomotif, yang menekan premi pada Q4 2025, diperkirakan akan mengalami pemulihan marginal. Di sektor konstruksi, Q1 merupakan periode tradisional dimulainya proyek baru di industri konstruksi Jepang, menyebabkan rebound musiman dalam permintaan kaku untuk produk aluminium (seperti pintu, jendela, dan dinding tirai). Meskipun tempo pemulihan industri otomotif Jepang secara keseluruhan masih bertahap, permintaan kaku untuk konsumsi aluminium tetap ada karena tren peringan bobot pada kendaraan listrik baru, bersama-sama memberikan dasar bagi permintaan.
2. Pasar Spot Bereaksi Lebih Dulu, Sinyal Kenaikan Harga yang Jelas
Pasar spot telah mengantisipasi tren kenaikan lebih awal: premi spot SMM Jepang MJP telah naik menjadi $130/ton, naik 85% dari titik terendah pada akhir Oktober. Di Pelabuhan Klang, Malaysia, hub transshipment kunci untuk ingot aluminium di Asia, kisaran harga transaksi FCA mencapai $130-135/ton. Dari perspektif logika perdagangan, harga FCA $130/ton di Pelabuhan Klang, ditambah biaya FOB $20/ton dan biaya pengiriman $12/ton, setara dengan sekitar $162/ton di wilayah Asia utama, jauh lebih tinggi daripada harga penyelesaian Q4 2025, memberikan referensi langsung untuk rebound premi Q1 2026. (Namun, dalam praktiknya, karena aliran kargo akhir yang berbeda, premi transaksi FCA di Malaysia hanya berfungsi sebagai panduan arah di bawah orientasi keuntungan.)
Sinyal Pasar: Penawaran Smelter Naik Signifikan, Dinamika Negosiasi Beralih ke Penjual
Pada Desember 2025, dua smelter aluminium besar telah mengajukan penawaran sebesar $190/ton dan $203/ton untuk ingot aluminium yang akan dikirim ke Jepang pada Q1 2026, naik 48%-49% secara kuartalan dari kisaran penawaran Q4 2025 sebesar $98-103/ton. Peningkatan signifikan dalam penawaran mencerminkan ekspektasi biaya dan pasokan ketat di sisi penawaran, serta menunjukkan bahwa dinamika negosiasi pasar telah bergeser dari didominasi pembeli pada Q4 2025 menjadi didominasi penjual pada Q1 2026, semakin mengonfirmasi kepastian kenaikan premi.
Peringatan Risiko: Kendala Akhir Tahun Fiskal pada Penimbunan Dapat Membatasi Besarnya Pemulihan
Perlu dicatat bahwa akhir Maret 2026 menandai akhir tahun fiskal bagi perusahaan Jepang. Terpengaruh oleh kontrol anggaran tahunan, skala penimbunan beberapa perusahaan Jepang mungkin ditekan, membatasi besarnya kenaikan premi dalam jangka pendek. Saat ini, struktur kontak bulan terdekat LME berada di C$26,68/ton. Dengan tekanan kepemilikan rendah dan ekspektasi pasar untuk pemulihan MJP, sebagian besar pemasok menahan kargo, menunggu finalisasi premi Q1 tahun depan. Fokus pada intensitas restocking setelah akhir tahun fiskal Jepang, perubahan kapasitas peleburan global, dan langkah implementasi kebijakan karbon Eropa, karena faktor-faktor ini akan menentukan besaran dan keberlanjutan pemulihan yang spesifik.