

Catatan Editor:
Pada tahun 2024, harga tembaga mengakhiri perjalanannya dengan tren kenaikan secara keseluruhan. LME tembaga mencatat kenaikan tahunan sebesar 2,6%, SHFE tembaga naik 6,96%, dan SMM #1 katoda tembaga meningkat 6,59%. Meskipun kenaikan akhir harga tembaga tidak semenarik logam mulia, volatilitas harga tembaga sepanjang tahun 2024 sangat dramatis. Didukung oleh faktor-faktor seperti optimisme makroekonomi, ekspektasi pasokan bijih tembaga yang ketat, meningkatnya ekspektasi pengurangan produksi katoda tembaga, peningkatan konsumsi tembaga dalam aplikasi AI, dan tekanan short squeeze COMEX tembaga, harga berjangka tembaga di tiga bursa utama mencapai rekor tertinggi pada Mei 2024. Mengambil contoh SHFE tembaga, harganya berfluktuasi antara tertinggi 88.940 yuan/mt dan terendah 67.380 yuan/mt, dengan selisih 21.560 yuan/mt. Volatilitas signifikan seperti ini tidak menguntungkan untuk konsumsi tembaga hilir. Memasuki tahun 2025, harga tembaga saat ini berada pada jalur kenaikan untuk tahun ini. Bagaimana faktor makro dan fundamental, yang memainkan peran utama dalam drama pasar tembaga tahun 2024, akan tampil tahun ini?
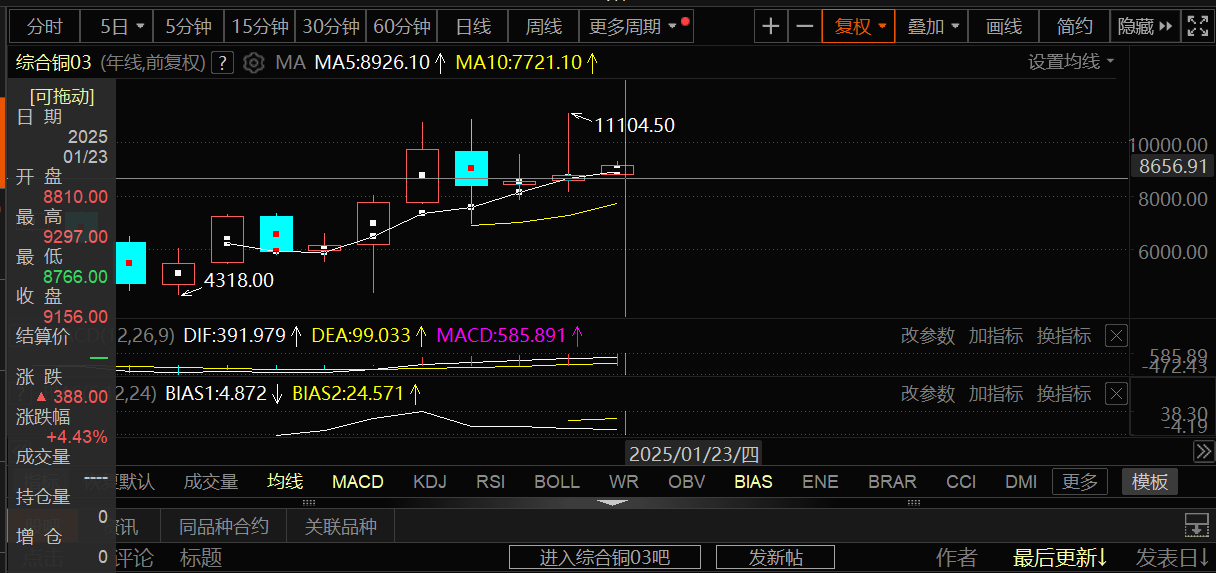
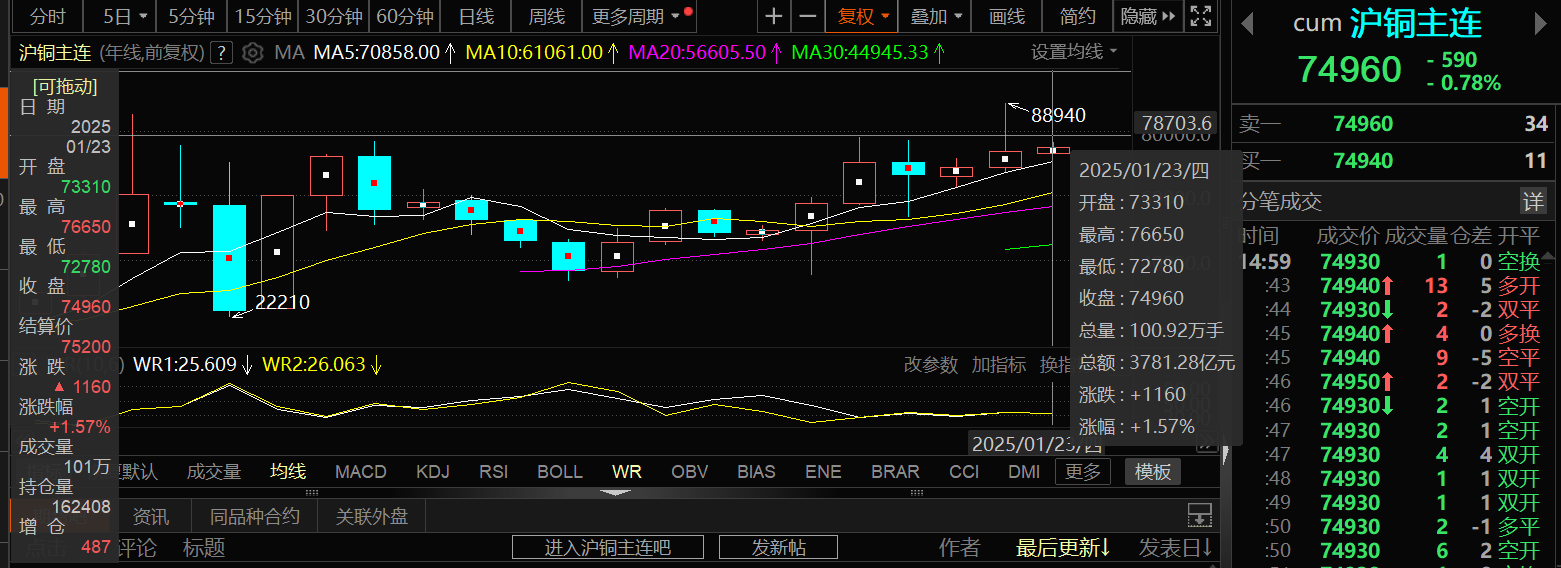
》Klik untuk melihat Dasbor Data Berjangka SMM
Tinjauan Peristiwa Sebelumnya
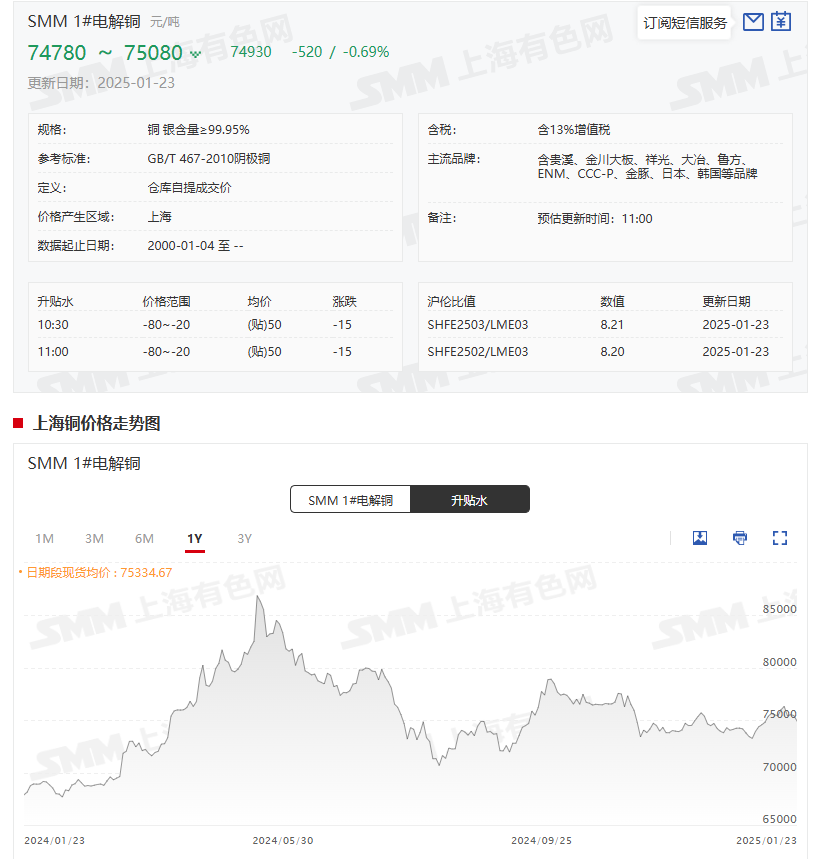
Harga: Harga rata-rata harian tahunan katoda tembaga pada tahun 2024 naik 9,69% YoY
》Klik untuk melihat Harga Spot Tembaga SMM
》Berlangganan untuk melihat tren harga historis logam SMM
Harga Spot: Menurut kutipan SMM, harga rata-rata SMM #1 katoda tembaga pada 31 Desember 2024 adalah 73.790 yuan/mt, dibandingkan dengan 69.230 yuan/mt pada 29 Desember 2023, mencatat kenaikan sebesar 4.560 yuan/mt untuk tahun ini, dengan tingkat pertumbuhan tahunan sebesar 6,59%. Sejak Januari 2025, harga rata-rata SMM #1 katoda tembaga menunjukkan sedikit pergeseran ke atas. Namun, mendekati akhir tahun dan konsumsi hilir melemah, harga tembaga berfluktuasi turun. Pada 23 Januari, harga rata-rata adalah 74.930 yuan/mt, turun 520 yuan/mt dari hari perdagangan sebelumnya, penurunan sebesar 0,69%.
Mengenai harga rata-rata harian tahunan, harga rata-rata harian SMM #1 katoda tembaga pada tahun 2023 adalah 68.304,65 yuan/mt, sedangkan pada tahun 2024 adalah 74.922,53 yuan/mt, mencatat kenaikan tahunan sebesar 6.617,87 yuan/mt, atau 9,69% YoY.
Pasokan
》Klik untuk melihat Terminal Data Rantai Industri Logam SMM
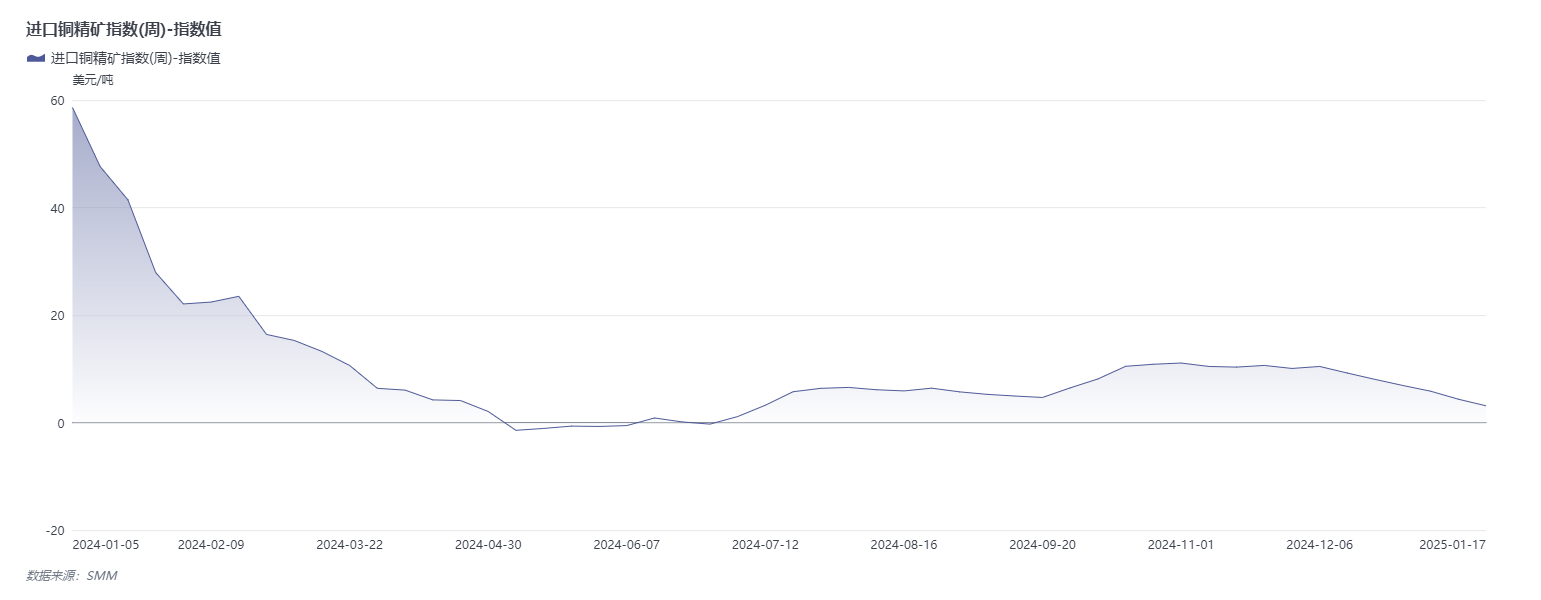
Tinjauan kinerja mingguan indeks konsentrat tembaga impor tahun 2024 mengungkapkan bahwa kekhawatiran atas pasokan konsentrat tembaga yang ketat menyebabkan TC bahkan menjadi negatif selama tahun tersebut. Pertumbuhan pasokan konsentrat tembaga global di masa depan terutama akan berasal dari proyek ekspansi tambang yang ada. Namun, jumlah tambang tembaga kelas dunia yang baru beroperasi terbatas, dan proyek-proyek ini tidak mungkin secara signifikan meningkatkan pasokan konsentrat tembaga. Proyek tambang tembaga berskala besar yang dapat dikembangkan semakin langka secara global. Mengingat kekhawatiran atas pasokan konsentrat tembaga tidak mungkin mereda dalam waktu dekat, ini diharapkan memberikan dukungan untuk harga tembaga dari sisi pasokan bahan baku.
Produksi katoda tembaga China pada tahun 2024 meningkat sebesar 620.500 mt YoY, naik 5,42% YoY
Produksi: Pada Desember 2024, produksi katoda tembaga China meningkat sebesar 90.400 mt MoM, naik 8,99%, dan naik 9,62% YoY, melebihi ekspektasi sebesar 8.700 mt. Dari Januari hingga Desember, produksi meningkat sebesar 620.500 mt YoY, dengan tingkat pertumbuhan sebesar 5,42%. Peningkatan signifikan dalam produksi Desember terutama disebabkan oleh alasan berikut: 1) smelter yang telah menjalani pemeliharaan melanjutkan produksi; 2) smelter baru yang mulai beroperasi terus meningkatkan produksi; 3) beberapa smelter meningkatkan produksi pada akhir tahun; 4) periode statistik untuk beberapa smelter pada Desember diperpanjang dari tanggal 26 bulan sebelumnya hingga tanggal 31 bulan berjalan (biasanya dari tanggal 26 bulan sebelumnya hingga tanggal 25 bulan berjalan), menghasilkan periode pelaporan yang lebih lama dan berkontribusi pada peningkatan produksi. 》Klik untuk detail
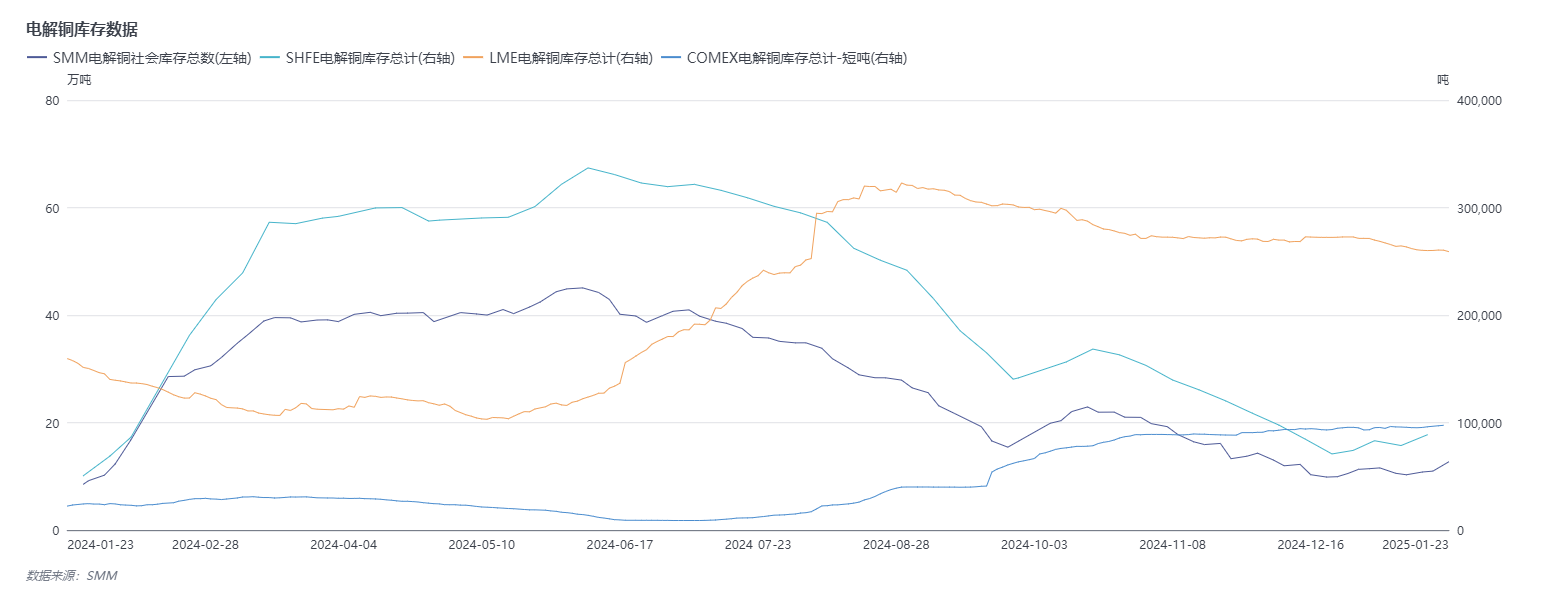
Inventaris: Penumpukan inventaris mingguan di wilayah inventaris tembaga utama secara nasional
》Klik untuk melihat Basis Data Rantai Industri Logam SMM
Inventaris: Menurut data SMM tentang inventaris tembaga di wilayah utama secara nasional, hingga Kamis, 23 Januari 2025, inventaris tembaga di wilayah utama meningkat sebesar 17.400 mt dari Senin menjadi 127.200 mt, naik 19.100 mt dari Kamis sebelumnya. Total inventaris 42.000 mt lebih tinggi dari 85.200 mt yang tercatat pada periode yang sama tahun lalu. Meskipun terjadi penumpukan inventaris mingguan, tingkat inventaris terbaru sebesar 127.200 mt tetap relatif rendah secara historis, memberikan dukungan untuk harga tembaga domestik dari sisi inventaris. Meninjau data inventaris tahun 2024, inventaris domestik melonjak setelah Tahun Baru Imlek, mencapai 450.700 mt pada awal Juni karena konsumsi hilir ditekan oleh harga tembaga yang mencapai rekor tertinggi pada Mei. Ketika harga tembaga turun, konsumsi hilir secara bertahap pulih, menyebabkan destocking, dengan inventaris turun menjadi sekitar 100.000 mt pada pertengahan hingga akhir Desember. Selanjutnya, tingkat inventaris berfluktuasi seiring perubahan harga tembaga dan permintaan.
Berbeda dengan tren inventaris domestik, inventaris katoda tembaga LME menunjukkan tren destocking secara keseluruhan pada awal tahun, mencapai titik terendah 103.100 mt pada 13 Mei, sebelum memulai jalur kenaikan. Inventaris mencapai puncaknya pada 322.950 mt pada 29 Agustus dan tetap di atas 300.000 mt hingga awal Oktober, setelah itu menunjukkan tren destocking ringan. Hingga 23 Januari 2025, inventaris LME mencapai 259.050 mt.
Tren yang berlawanan antara inventaris katoda tembaga LME dan inventaris sosial tembaga domestik pada tahun 2024 menunjukkan hubungan tarik-menarik. Ini menunjukkan bahwa fluktuasi rasio harga SHFE/LME menyebabkan transfer berulang antara inventaris tembaga domestik dan inventaris tembaga LME di Asia, menghasilkan tren inventaris yang berlawanan di kedua wilayah.
Selain itu, inventaris tembaga COMEX tetap rendah pada paruh pertama tahun 2024, tetap di bawah 10.000 short ton dari pertengahan Juni hingga pertengahan Juli. Selanjutnya, inventaris tembaga COMEX mulai menunjukkan tren kenaikan, mencapai 97.504 short ton pada 22 Januari 2025, tertinggi dalam sejarah.
Prospek Pasar: Harga Tembaga pada 2025 Diperkirakan Akan Naik
Domestik: Ekspektasi pasar terhadap kinerja makroekonomi China tetap kuat. Tahun 2025 menandai tahun terakhir dari Rencana Lima Tahun ke-14 dan awal dari Rencana Lima Tahun ke-15. Dengan perluasan kebijakan yang menguntungkan seperti langkah-langkah untuk menstabilkan pasar real estat dan "program peningkatan peralatan skala besar dan tukar tambah barang konsumsi," harga tembaga kemungkinan akan mendapatkan dukungan makroekonomi. Luar Negeri: Kebijakan tarif AS dan arah kebijakan suku bunga Fed AS akan menjadi faktor kunci yang memengaruhi harga tembaga. Jika kebijakan perdagangan AS, seperti yang diprediksi beberapa analis, memicu inflasi, kenaikan harga tembaga dan komoditas lainnya yang dihasilkan dapat menyebabkan inflasi tinggi yang berkepanjangan, mendorong Fed AS untuk mempertahankan suku bunga tinggi untuk jangka waktu yang lama. Suku bunga AS yang tinggi akan menekan kinerja pasar tembaga dan aset lainnya. Namun, pasar telah beberapa kali memperhitungkan dampak ekspektasi tarif AS terhadap pasar logam. Seiring dengan diumumkannya rincian kebijakan perdagangan AS, dampaknya terhadap pasar tembaga diperkirakan akan berkurang.
Sisi Fundamental: Sisi pasokan: Dengan pasokan konsentrat tembaga yang ketat tidak menunjukkan tanda-tanda mereda, proporsi tembaga sekunder yang mengalir ke smelter mungkin meningkat. Sisi permintaan: Sektor energi baru terus mendorong pertumbuhan positif dalam permintaan tembaga. Di luar Eropa, konsumsi tembaga di China, Asia Tenggara, AS, dan Amerika Selatan juga mempertahankan pertumbuhan positif secara keseluruhan. Jika permintaan Eropa tetap stabil, pertumbuhan di wilayah lain masih dapat memberikan dorongan positif pada konsumsi katoda tembaga global. Didukung oleh pasokan konsentrat tembaga yang ketat dan permintaan yang meningkat, harga tembaga lebih mungkin naik daripada turun.
Secara keseluruhan, mengingat banyaknya ketidakpastian di sisi makro dan ekspektasi pasokan ketat yang belum terselesaikan di sisi fundamental, fundamental tembaga diharapkan memberikan dukungan kuat untuk harga tembaga. Dalam jangka menengah dan panjang, harga tembaga kemungkinan akan terus mengalami pergeseran ke atas.
Wawasan Institusional
ANZ menyatakan bahwa tantangan dalam pasokan tembaga diperkirakan akan berlanjut hingga 2025. ANZ memperkirakan permintaan tembaga akan tumbuh sebesar 3,5% YoY menjadi 28 juta mt, dengan defisit pasokan pasar sebesar 500.000 mt (2% dari permintaan tahunan).
BMI, bagian penelitian dari Fitch Solutions, merevisi perkiraan harga rata-rata tembaga tahun 2024 menjadi $10.000/mt. Analis BMI mencatat bahwa hingga 17 Desember 2024, harga rata-rata tembaga adalah $9.277/mt, dengan harga saat ini berkisar sekitar $8.990/mt. Laporan tersebut menyoroti bahwa sentimen bearish yang didorong oleh Fed AS yang lebih hawkish dan potensi kenaikan tarif AS akan membebani harga tembaga. BMI memperkirakan konsumsi tembaga akan tumbuh sebesar 2,5% YoY pada 2024 dan sebesar 3,6% pada 2025. Dalam jangka panjang, seiring dengan percepatan transisi hijau, prospek permintaan yang kuat dan defisit struktural yang terus-menerus di pasar tembaga diperkirakan akan mendorong harga tembaga menjadi $17.000/mt pada 2033.
Citi mempertahankan peringkat netral hingga bearish pada kompleks logam dasar, memperkirakan harga tembaga akan turun menjadi $8.500/mt dan harga aluminium menjadi $2.500/mt dalam tiga bulan ke depan.
Commerzbank memprediksi harga tembaga akan naik menjadi $9.700/mt pada akhir 2025.
JPMorgan menyatakan bahwa fundamental jangka menengah untuk tembaga dan aluminium tetap bullish, mengharapkan pemulihan berbentuk V pada akhir 2025. Mereka memperkirakan harga aluminium akan naik menjadi $2.850/mt pada paruh kedua 2025, harga tembaga akan rebound menjadi sekitar $10.400/mt pada kuartal keempat 2025, dan harga nikel akan berfluktuasi sekitar $16.000/mt pada 2025.



