China Weekly Inventory Summary and Data Wrap (May 12)

Telah Terbit: May 12, 2023 18:30 (GMT+8)
Sumber: SMM
This is a roundup of China's metals weekly inventory as of May 12.

SHANGHAI, May 12 (SMM) - This is a roundup of China's metals weekly inventory as of May 12.

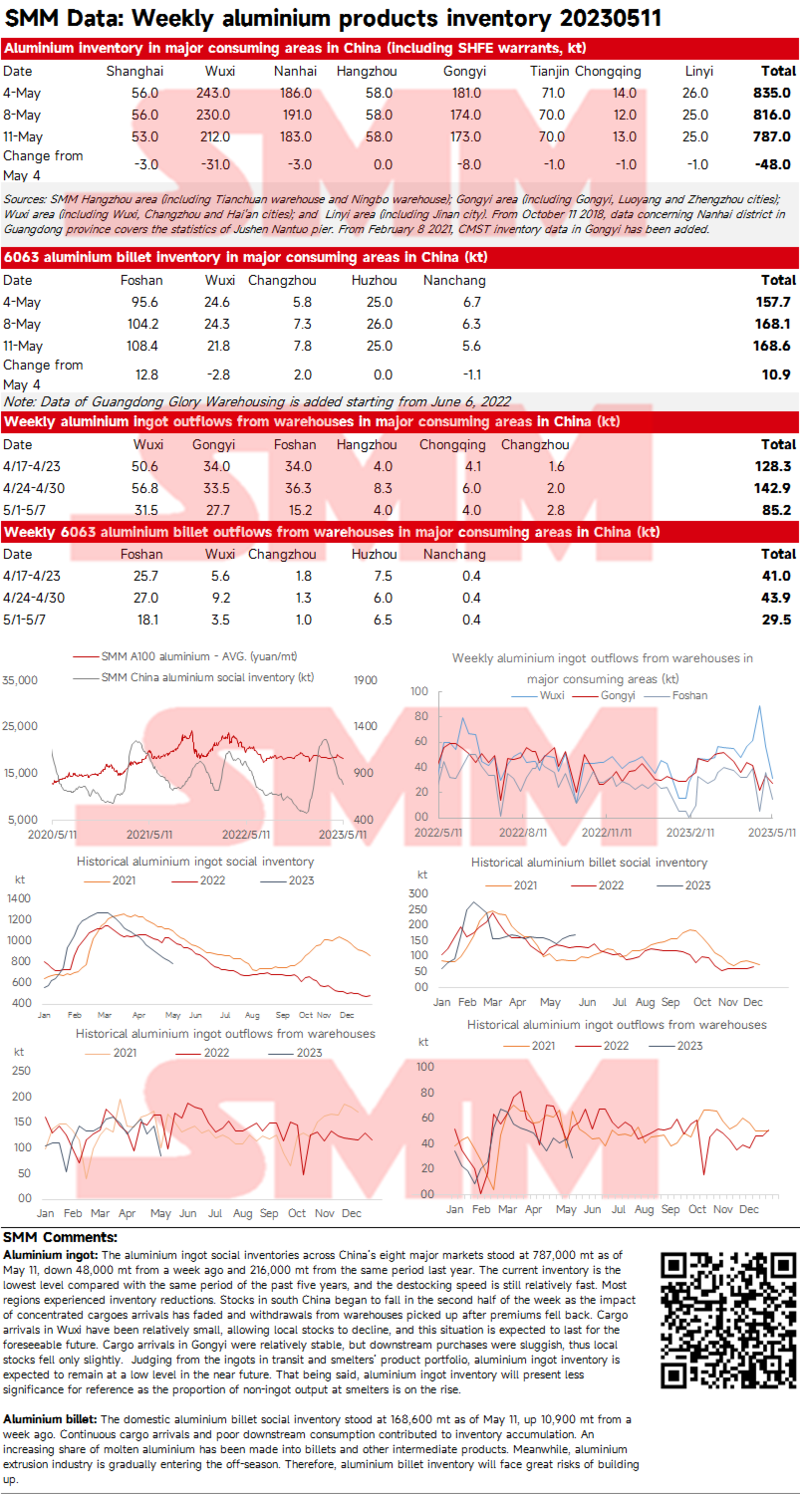
Weekly Updates on China Aluminium Ingot and Billet Inventory as of May 11

Aluminium ingot: The aluminium ingot social inventories across China’s eight major markets stood at 787,000 mt as of May 11, down 48,000 mt from a week ago and 216,000 mt from the same period last year. The current inventory is the lowest level compared with the same period of the past five years, and the destocking speed is still relatively fast. Most regions experienced inventory reductions. Stocks in south China began to fall in the second half of the week as the impact of concentrated cargoes arrivals has faded and withdrawals from warehouses picked up after premiums fell back. Cargo arrivals in Wuxi have been relatively small, allowing local stocks to decline, and this situation is expected to last for the foreseeable future. Cargo arrivals in Gongyi were relatively stable, but downstream purchases were sluggish, thus local stocks fell only slightly.  Judging from the ingots in transit and smelters’ product portfolio, aluminium ingot inventory is expected to remain at a low level in the near future. That being said, aluminium ingot inventory will present less significance for reference as the proportion of non-ingot output at smelters is on the rise. 
Aluminium billet: The domestic aluminium billet social inventory stood at 168,600 mt as of May 11, up 10,900 mt from a week ago. Continuous cargo arrivals and poor downstream consumption contributed to inventory accumulation. An increasing share of molten aluminium has been made into billets and other intermediate products. Meanwhile, aluminium extrusion industry is gradually entering the off-season. Therefore, aluminium billet inventory will face great risks of building up. 
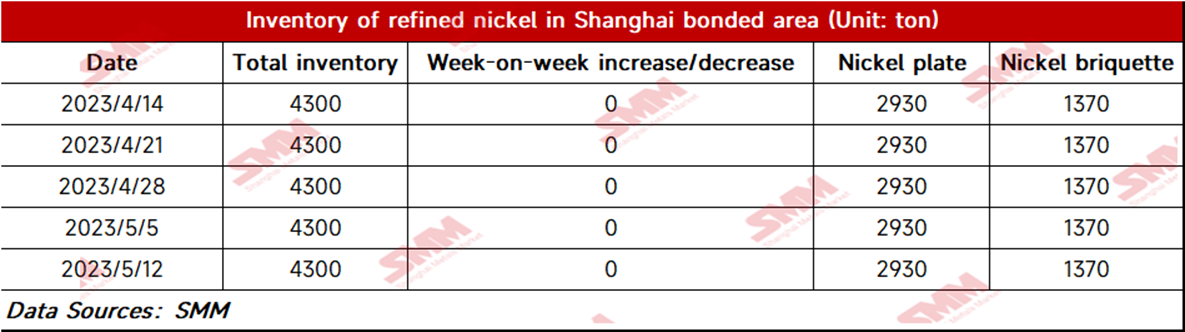
Pure Nickel Bonded Zone Inventory Stands Flat from May 5

As of May 12, bonded zone inventory of nickel stood flat WoW at 4,300 mt. The inventory of nickel briquettes was 1,370 mt, and that of nickel plates was 2,930 mt. The import window remained closed amid the decline in the SHFE/LME nickel price ratio, which cast no influence on imports of nickel plates under long-term contracts priced in RMB. And some spot pure nickel still flowed into the Chinese market.
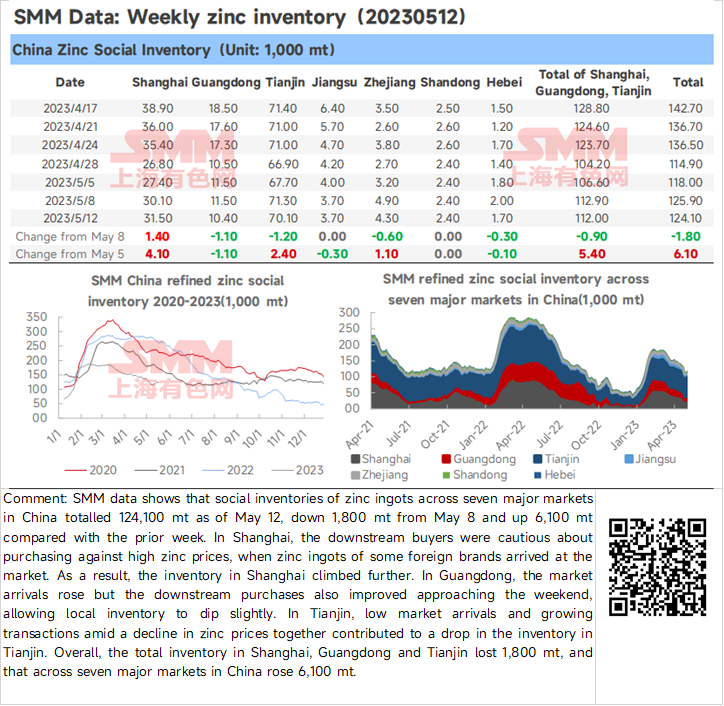
Zinc Ingot Social Inventory Down 1,800 mt from this Monday

SMM data shows that social inventories of zinc ingots across seven major markets in China totalled 124,100 mt as of May 12, down 1,800 mt from May 8 and up 6,100 mt compared with the prior week. In Shanghai, the downstream buyers were cautious about purchasing against high zinc prices, when zinc ingots of some foreign brands arrived at the market. As a result, the inventory in Shanghai climbed further. In Guangdong, the market arrivals rose but the downstream purchases also improved approaching the weekend, allowing local inventory to dip slightly. In Tianjin, low market arrivals and growing transactions amid a decline in zinc prices together contributed to a drop in the inventory in Tianjin. Overall, the total inventory in Shanghai, Guangdong and Tianjin lost 1,800 mt, and that across seven major markets in China rose 6,100 mt.
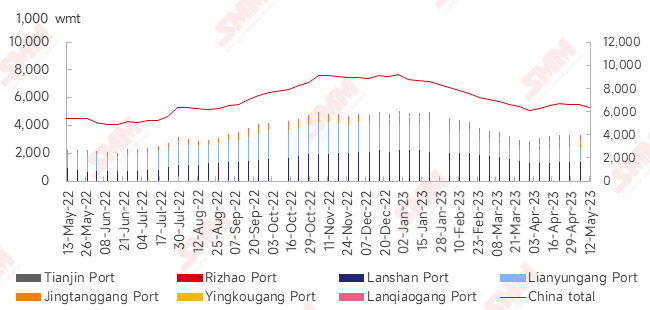
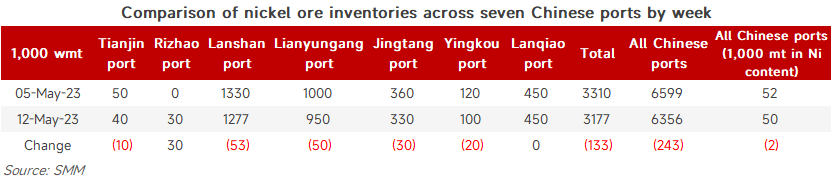
Nickel Ore Inventories at Chinese Ports down 243,000 wmt WoW

As of May 12, the nickel ore inventories at Chinese ports dropped 243,000 wmt from a week earlier to 6.36 million wmt. The total Ni content stood at 50,000 mt. The port inventory of nickel ore across seven major Chinese ports stood at 3.18 million wmt, down 133,000 wmt WoW. Nickel ore prices rose slightly during the week. The buyers resumed their rigid-demand purchases this week, but the mines intended to quote higher. Mines in the Philippines will ship spot ore gradually in May despite the poor weather conditions in the country. Therefore, the port inventory may maintain an upward track in the near future.
Silicon metal social inventory increased as producers in Yunnan shipped cargoes to social warehouses in Kunming

 Social inventories of silicon metal in China’s three major regions totalled 160,000 mt as of May 12, up 3,000 mt from a week ago. During the week, silicon metal prices fell amid market panic. However, transactions were muted. Cargo inflows and outflows in warehouses at Tianjin Port and Huangpu Port were limited, leaving local stocks little changed. Stocks in Kunming rose mainly because silicon metal plants shipped cargoes to social warehouses in the region, with 421# silicon metal recording the biggest inventory growth. Total silicon metal social inventories remained high.

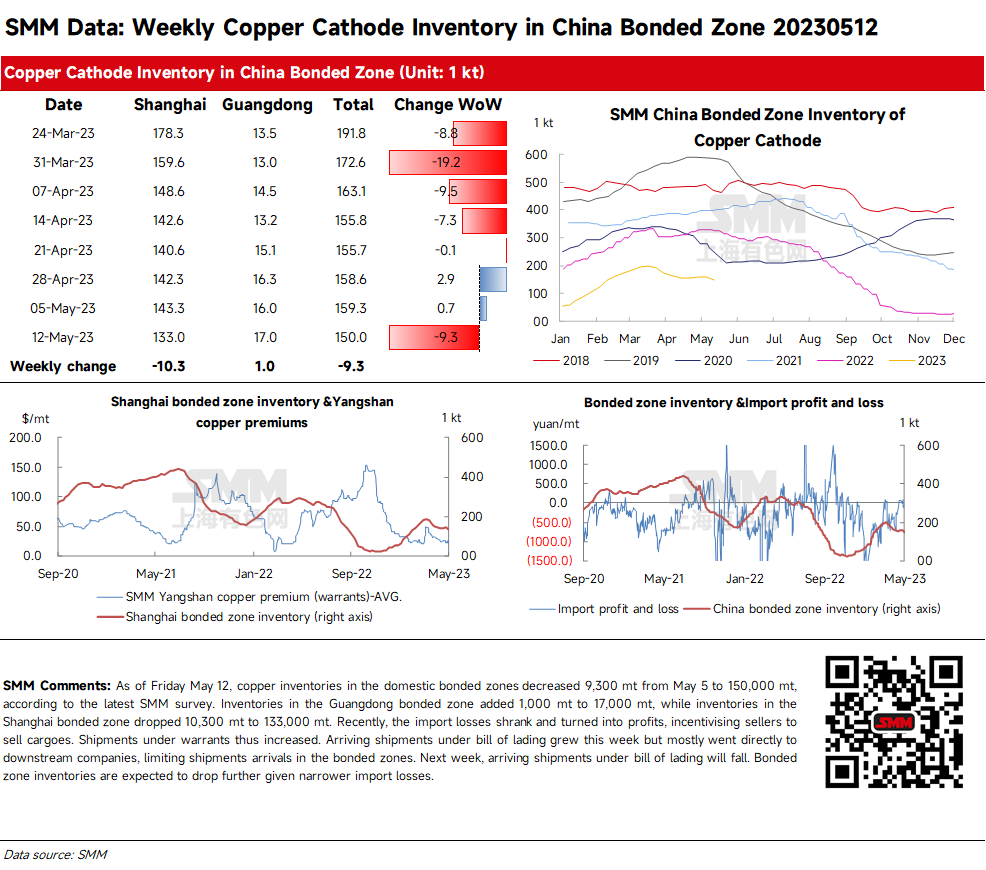
Copper inventories in the domestic bonded zones fell this week

As of Friday May 12, copper inventories in the domestic bonded zones decreased 9,300 mt from May 5 to 150,000 mt, according to the latest SMM survey.

Inventories in the Guangdong bonded zone added 1,000 mt to 17,000 mt, while inventories in the Shanghai bonded zone dropped 10,300 mt to 133,000 mt.

Recently, the import losses shrank and turned into profits, incentivising sellers to sell cargoes. Shipments under warrants thus increased. Arriving shipments under bill of lading grew this week but mostly went directly to downstream companies, limiting shipments arrivals in the bonded zones.

Next week, arriving shipments under bill of lading will fall. Bonded zone inventories are expected to drop further given narrower import losses.


Pernyataan Sumber Data: Kecuali informasi yang tersedia untuk publik, semua data lainnya diproses oleh SMM berdasarkan informasi publik, komunikasi pasar, dan mengandalkan model database internal SMM. Hanya untuk referensi dan tidak menjadi rekomendasi pengambilan keputusan.

Untuk pertanyaan atau informasi lebih lanjut, silakan hubungi: lemonzhao@smm.cn
Untuk informasi lebih lanjut tentang cara mengakses laporan penelitian kami, hubungi:service.en@smm.cn
Berita Terkait
KGHM dan South32 meluncurkan ekspansi Sierra Gorda senilai US$725 juta, meningkatkan kapasitas tembaga 26%
2 jam yang lalu
KGHM dan South32 meluncurkan ekspansi Sierra Gorda senilai US$725 juta, meningkatkan kapasitas tembaga 26%
Baca Selengkapnya
KGHM dan South32 meluncurkan ekspansi Sierra Gorda senilai US$725 juta, meningkatkan kapasitas tembaga 26%
KGHM dan South32 telah memulai pembangunan jalur penggilingan keempat di tambang tembaga-molibdenum Sierra Gorda di wilayah Atacama, Chili. Ekspansi senilai US$725 juta ini berlangsung selama tiga tahun mulai Januari 2027, dengan penyelesaian pada akhir 2029 dan produksi penuh pada paruh kedua 2030. Kapasitas pemrosesan bijih meningkat 26%, dari 131.000 ton per hari menjadi 165.000 ton per hari. Produksi tembaga tahunan diproyeksikan naik dari 165.000 ton pada 2025 menjadi 195.000 ton, dengan produk sampingan 6.000 ton molibdenum, 58.000 ons emas, dan 1,7 juta ons perak. Proyek ini menciptakan lebih dari 900 lapangan kerja langsung dan didanai dari arus kas operasional serta utang. Biaya operasional per unit diperkirakan turun sekitar 10%.
2 jam yang lalu
Emerita Memperpanjang Tinjauan Akhir PFS Iberian Belt West, Rilis Diharapkan dalam Beberapa Minggu Mendatang
3 jam yang lalu
Emerita Memperpanjang Tinjauan Akhir PFS Iberian Belt West, Rilis Diharapkan dalam Beberapa Minggu Mendatang
Baca Selengkapnya
Emerita Memperpanjang Tinjauan Akhir PFS Iberian Belt West, Rilis Diharapkan dalam Beberapa Minggu Mendatang
Emerita Resources memberikan perkembangan terbaru mengenai Studi Kelayakan Awal (PFS) untuk proyek polimetalik Iberian Belt West di Spanyol, menyatakan bahwa studi tersebut telah berjalan jauh namun masih dalam tinjauan teknis akhir. Perusahaan menyampaikan bahwa proses tinjauan telah diperluas untuk mencakup pengawasan teknis dan jaminan kualitas tambahan sebelum dipublikasikan. Akibatnya, Emerita kini memperkirakan PFS akan dirilis dalam beberapa minggu mendatang, bukan dalam jangka waktu yang sebelumnya diindikasikan. Iberian Belt West memiliki mineralisasi tembaga, seng, timbal, emas, dan perak serta merupakan salah satu aset utama Emerita pada tahap pengembangan di Spanyol. PFS diharapkan memberikan rincian terbaru mengenai rencana tambang yang diusulkan, konfigurasi pemrosesan, kebutuhan modal, biaya operasional, dan keekonomian proyek. Emerita menyatakan bahwa pekerjaan tinjauan tambahan dimaksudkan untuk memastikan konsistensi dan kelengkapan di seluruh disiplin teknis yang berkontribusi pada studi tersebut sebelum difinalisasi. Perusahaan tidak mengumumkan tanggal publikasi spesifik yang direvisi, dan tidak ada angka produksi, modal, atau keekonomian baru yang diungkapkan dalam pembaruan terbaru. Perpanjangan tinjauan menunda tonggak teknis utama berikutnya untuk Iberian Belt West, tetapi perusahaan terus mengindikasikan bahwa PFS hampir selesai. Bagi pasar tembaga, signifikansi studi tersebut akan bergantung pada profil produksi dan keekonomian proyek yang akhirnya diungkapkan, terutama kontribusi tembaga relatif terhadap logam berbayar lainnya dalam proyek. Oleh karena itu, perhatian akan tetap tertuju pada waktu rilis PFS dan apakah studi akhir secara material mengubah prospek pengembangan proyek.
3 jam yang lalu
Cascadia Menembus 75,55 m dengan Kadar 1,19% Cu di Proyek Tembaga-Emas Carmacks
3 jam yang lalu
Cascadia Menembus 75,55 m dengan Kadar 1,19% Cu di Proyek Tembaga-Emas Carmacks
Baca Selengkapnya
Cascadia Menembus 75,55 m dengan Kadar 1,19% Cu di Proyek Tembaga-Emas Carmacks
Cascadia Minerals telah melaporkan hasil pengeboran tambahan dari program eksplorasi 2026 di proyek tembaga-emas Carmacks di Yukon, Kanada, dengan pengeboran step-out baru yang memperluas mineralisasi di Zona 2000S melampaui batas Sumber Daya Mineral yang ada. Lubang bor CD-26-058 menghasilkan 75,55 meter dengan kadar 1,19% tembaga, 0,97 g/t emas, 10,4 g/t perak, dan 335 ppm molibdenum, setara dengan 2,18% ekuivalen tembaga. Interval tersebut mencakup 48,66 meter dengan kadar 1,61% tembaga, 1,39 g/t emas, 15,1 g/t perak, dan 475 ppm molibdenum, setara dengan 3,03% CuEq. Di dalam lubang yang sama, interval berkadar lebih tinggi sepanjang 14,50 meter menghasilkan 2,30% tembaga, 2,68 g/t emas, 29,5 g/t perak, dan 1.015 ppm molibdenum, setara dengan 5,08% CuEq. Lubang kedua, CD-26-059, memotong 93,99 meter dengan kadar 0,96% tembaga, 0,70 g/t emas, 4,6 g/t perak, dan 919 ppm molibdenum, setara dengan 1,94% CuEq. Ini mencakup 63,97 meter dengan kadar 1,26% tembaga, 0,96 g/t emas, 6,3 g/t perak, dan 1.049 ppm molibdenum, setara dengan 2,52% CuEq. Cascadia menyatakan bahwa hasil terbaru terus memperluas mineralisasi di Zona 2000S melampaui batas Sumber Daya Mineral saat ini dan menyoroti sifat berkadar lebih tinggi dari perluasan tersebut. Interval pengeboran yang dilaporkan merupakan ketebalan hasil pengeboran, dengan lebar sebenarnya diperkirakan sekitar 60–70%. Hasil step-out terbaru menunjukkan bahwa mineralisasi tembaga-emas di Zona 2000S meluas melampaui batas Sumber Daya Mineral Carmacks saat ini. Interval yang lebar dan zona internal berkadar lebih tinggi dapat mendukung perluasan sumber daya di masa depan jika pengeboran tambahan mengonfirmasi kontinuitasnya. Namun, perpotongan baru ini belum dimasukkan ke dalam Estimasi Sumber Daya Mineral yang diperbarui, sehingga dampak akhirnya terhadap skala proyek dan perencanaan tambang masih harus ditentukan.
3 jam yang lalu

