China Weekly Inventory Summary and Data Wrap (Dec 24)

Telah Terbit: Dec 24, 2021 20:00
This is a roundup of China's metals weekly inventory as of December 24.

SHANGHAI, Dec 24 (SMM) - This is a roundup of China's metals weekly inventory as of December 24.

Aluminium Social Inventories Dropped 46,000 mt on Week

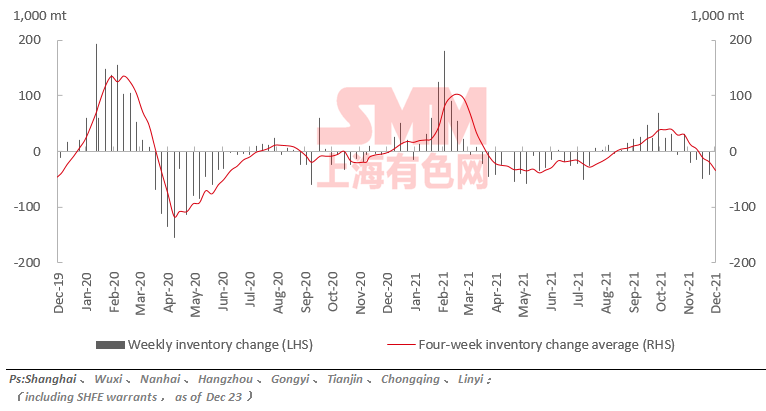
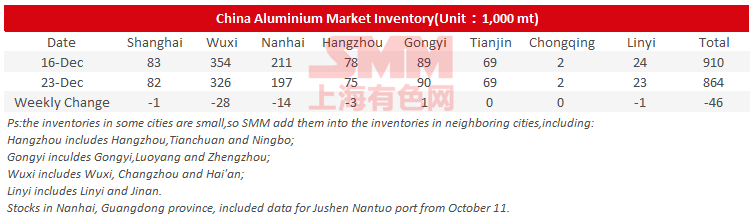
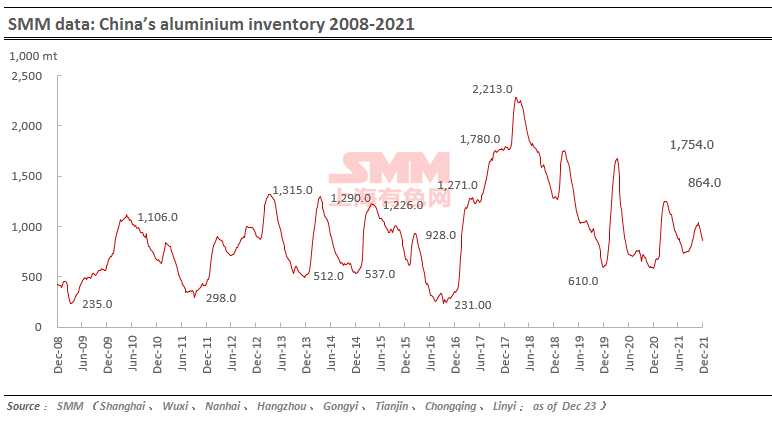
SMM data showed that China's social inventories of aluminium across eight consumption areas dropped 46,000 mt on the week to 864,000 mt as of December 23, mainly contributed by Wuxi and Nanhai. The inventory in Gongyi rose slightly on the week.

The social inventories dropped 27,000 mt from Monday December 20 mainly owing to the declining arrivals in Wuxi.
Aluminium Billet Inventories Down 900 mt on Week

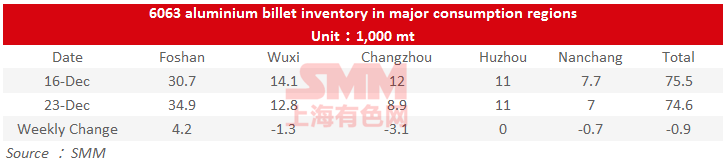
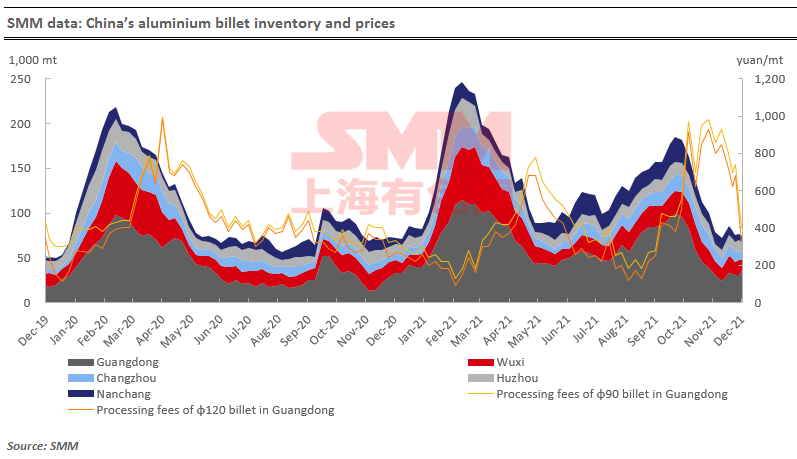
The stocks of aluminium billet in five major consumption areas dropped 900 mt to 74,600 mt on December 23 from a week ago, a decrease of 1.19%.

Only the inventory in Foshan rose on the week by 4,200 mt or 13.68%, and the inventories in Wuxi, Changzhou and Nanchang all declined, with Changzhou (down 3,100 mt or 25.83%) contributing most of the decreases. According to the warehouses, the weekly arrivals of aluminium billet were still at a low level as the manufacturers were less interest in making shipments amid falling RCs. Some aluminium billet manufacturers even planned to reduce their production.

Looking into next week, the downstream market was muted in demand by the year-end. Hence there is a higher possibility that the weekly social inventory of aluminium billet will rise.
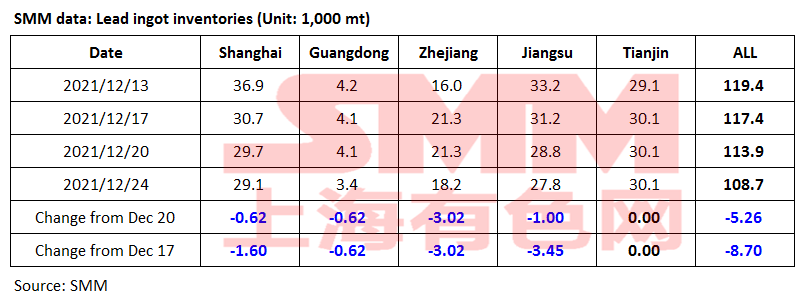
Lead Ingot Social Inventory Dropped 5,300 mt on Week

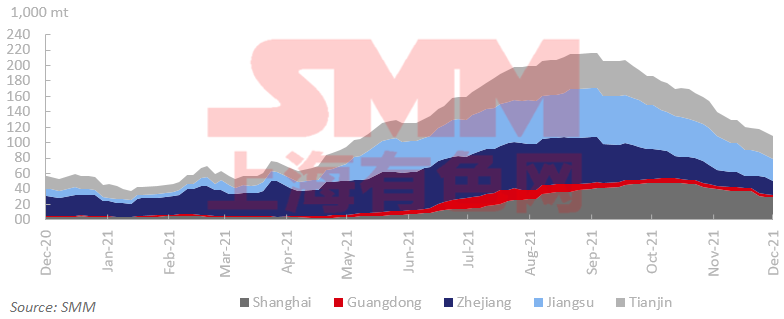
The social inventory of lead ingots across Shanghai, Guangdong, Zhejiang, Jiangsu and Tianjin decreased 8,700 mt from December 17 and 5,300 mt from December 20 to 108,700 mt as of December 24.

The enterprises from the lead industry chain are collecting funds more actively in late December. The smelters and traders increased shipments. The traders mostly shipped goods at discounts to reduce the product inventories. The quotations of lead ingots in Jiangsu, Zhejiang, and Shanghai stood at discounts of 70-0 yuan/mt over SHFE 2201 lead contract. The discounts of goods from smelters expanded to 200-250 yuan/mt. The smelters quoted for small orders at discounts of 150-0 yuan/mt over the average price of SMM 1# lead, and the downstream users purchased on demand. Some downstream enterprises advanced their purchases for restocking as they would close for settlement this week.

The primary lead smelters will further resume the production after maintenance next week, and the lead ingot social inventory may drop more significantly as the enterprises may close the trade.
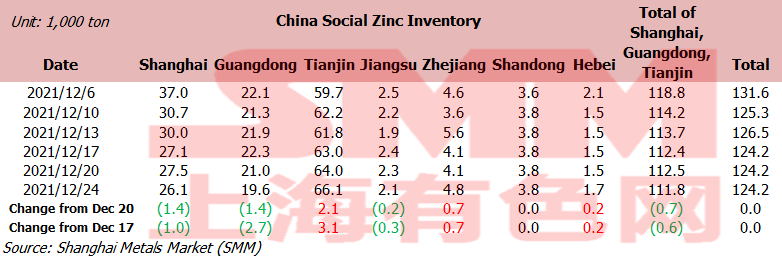
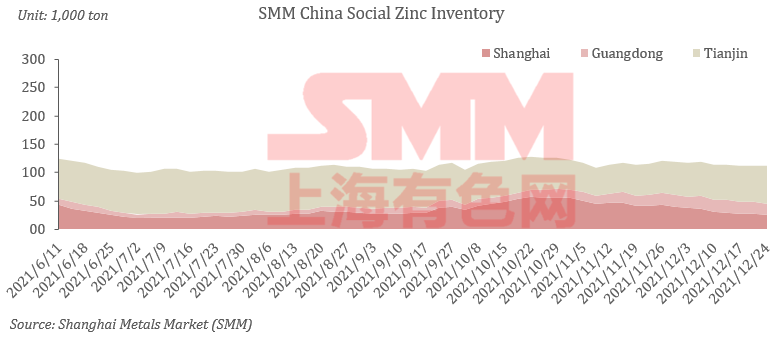
Zinc Social Inventories Flat on Week

Total zinc inventories across seven Chinese markets stood at 124,200 mt as of December 24, flat from December 20 and December 17.

The inventory in Shanghai declined as the imported zinc available in the market thinned and some leading producers reduced the production. Stocks in Guangdong continued to decline as the arrivals of goods declined after the price spread between Shanghai and Guangdong widening. The inventory in Tianjin continued to accumulate amid stable arrivals of goods at smelters and falling demand from downstream producers. Inventories in Shanghai, Guangdong and Tianjin fell 600 mt, and inventories across seven Chinese markets were flat.
Imports of Spot Nickel Saw Slight Profits

The SHFE/LME nickel price ratio stood at 7.44 this week, and the import profits stood at 250 yuan/mt. Traders continued to move cargoes into the domestic market from bonded zone inventories. But the inventory growth in Shanghai was not significant as some of the cargoes had been presold and delivered to the downstream buyers.

The domestic pure nickel inventory will remain at a low level next week. And the low inventory will not improve fundamentally until large volumes of imported cargoes arrive. The shipments arrivals are expected to stand at 1,500-2,000 mt next week, which is not large. The SHFE/LME nickel price ratio is expected to remain high.
Nickel Ore Inventories at Chinese Ports Fell 118,000 wmt

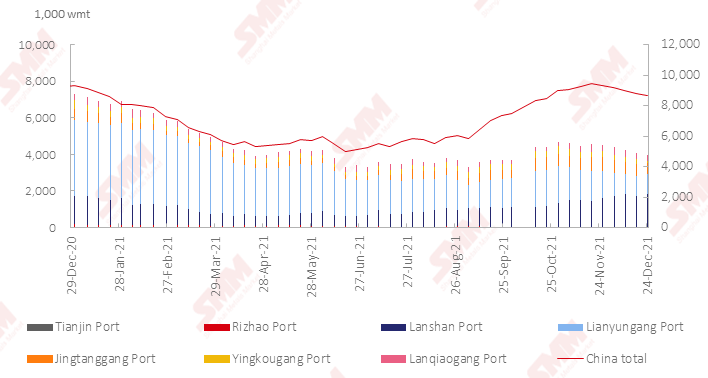
The nickel ore inventory at Chinese ports dipped 118,000 wmt from a week earlier to 8.66 million wmt as of December 24. Total Ni content stood at 68,000 mt. The total inventory at seven major ports stood at around 3.96 million wmt, a drop of 108,000 wmt from a week earlier.

The nickel ore inventories have fallen for five consecutive weeks since the end of November as the imports have decreased significantly. However, the downstream demand is also relatively weak due to the current high costs and the impact of environmental protection and production restrictions in some areas. Hence the inventory decline was not noticeable.

It is expected that the production situation of downstream plants will remain unchanged before the Chinese New Year, and the decline of nickel ore port inventory will continue.
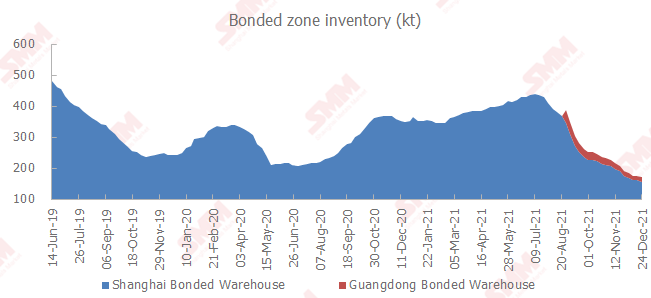
Copper Inventory in Domestic Bonded Zone Declined 2,200 mt on Week

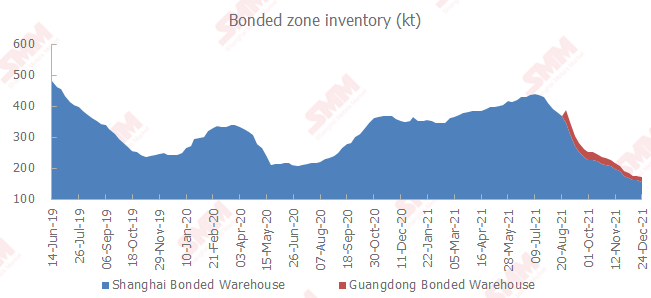
The copper inventories in the domestic bonded zones decreased 2,200 mt from December 17 to 171,700 mt as of December 24, falling for 11 consecutive weeks, according to SMM survey.

The inventory in the Shanghai bonded zone dipped 3,700 mt to 156,800 mt, and the inventory in the Guangdong bonded zone grew 1,500 mt to 14,900 mt. The spot trades are sluggish at the year-end. The import losses exceeded 500 yuan/mt due to the poor SHFE/LME copper price ratio, weakening the demand for customs declaration.

As far as SMM understood, there were concentrated arriving shipments this week and those cargoes are expected to go to the bonded zone next week. The bonded zone inventories will thus grow.
Copper Inventory in Major Chinese Markets Dipped 3,600 mt on Week

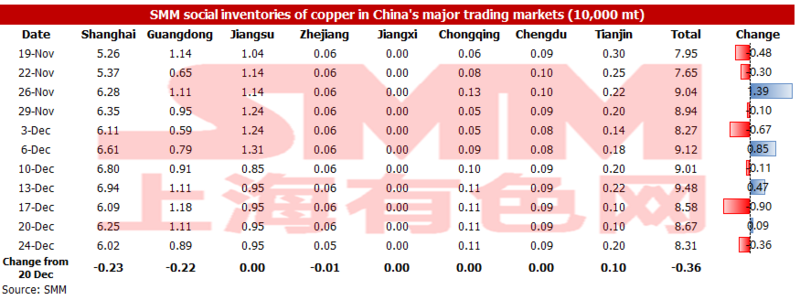
As of Friday December 24, copper inventory across major Chinese markets fell 3,600 mt from Monday to 83,100 mt. The inventory decline was milder than the previous week. The inventory in Tianjin increased slightly by 1,000 mt, while the inventory decreased across Shanghai, Guangdong and Zhejiang. And there was little change in the inventories in other regions.

Specifically, the inventory in Shanghai decreased by 2,300 mt to 60,200 mt, the inventory in Guangdong dipped 2,200 mt to 8,900 mt, and the inventory in Zhejiang fell 100 mt to 500 mt. The consumption was weak in various regions this week. And lower arriving shipments drove the inventory decline. The shipments arrivals of imported copper decreased due to the tax control issues. And the logistics efficiency for domestic copper decreased noticeably due to the COVID-19 pandemic in various regions.

Consumption is expected to weaken further in the last week of the year. The market shall pay attention to whether the shipments arrivals will increase next week. SMM expects the shipments arrivals of imported copper will increase next week, and the delivery volume from smelters will also increase at the end of the year. Therefore, SMM expects that domestic inventories will increase slightly next week.

Pernyataan Sumber Data: Kecuali informasi yang tersedia untuk publik, semua data lainnya diproses oleh SMM berdasarkan informasi publik, komunikasi pasar, dan mengandalkan model database internal SMM. Hanya untuk referensi dan tidak menjadi rekomendasi pengambilan keputusan.

Untuk pertanyaan atau informasi lebih lanjut, silakan hubungi: lemonzhao@smm.cn
Untuk informasi lebih lanjut tentang cara mengakses laporan penelitian kami, hubungi:service.en@smm.cn
Berita Terkait
[SMM Kilasan Kromium] Transnet Cetak Laba Pertama dalam Empat Tahun seiring Volume Rel Naik 4,9% menjadi 167,9 Juta Ton
3 jam yang lalu
[SMM Kilasan Kromium] Transnet Cetak Laba Pertama dalam Empat Tahun seiring Volume Rel Naik 4,9% menjadi 167,9 Juta Ton
Baca Selengkapnya
[SMM Kilasan Kromium] Transnet Cetak Laba Pertama dalam Empat Tahun seiring Volume Rel Naik 4,9% menjadi 167,9 Juta Ton
[SMM Kilasan Kromium] Transnet Cetak Laba Pertama dalam Empat Tahun seiring Volume Rel Naik 4,9% menjadi 167,9 Juta Ton
Grup logistik barang milik negara Afrika Selatan, Transnet, melaporkan laba sebesar R4,6 miliar untuk tahun fiskal yang berakhir 31 Maret 2026, laba tahunan pertamanya dalam empat tahun, membalikkan kerugian R1,9 miliar pada tahun sebelumnya. Pendapatan naik 7,1% menjadi R88,6 miliar, didorong oleh volume kereta api dan pipa yang lebih tinggi serta kenaikan tarif rata-rata tertimbang. Volume kereta api, yang ditangani oleh divisi operasi terbesar Transnet, meningkat 4,9% menjadi 167,9 juta mt dari 160,1 juta mt setahun sebelumnya, sementara volume pipa tumbuh 6,9% menjadi 14,3 miliar liter. EBITDA naik 0,7% menjadi R30,9 miliar, dengan margin EBITDA menyempit 2,2 poin persentase menjadi 34,8%, dan beban operasi bersih meningkat 10,8% menjadi R57,7 miliar. Sebagian besar laba berasal dari transaksi satu kali, bukan dari operasi. Transnet melepas kepemilikan 49,999% di Terminal Gerbang Durban kepada International Container Terminal Services Inc. senilai R10,5 miliar, efektif 1 Januari 2026, menghasilkan laba pelepasan sebesar R12,5 miliar termasuk penyesuaian nilai wajar terkait. CEO Grup Michelle Phillips mengatakan perusahaan masih memiliki jalan panjang dalam pemulihannya, mencatat bahwa volume kereta api masih di bawah target 180 juta mt yang diumumkan sebelumnya, yang ia gambarkan sebagai prasyarat agar bisnis inti mencapai titik impas. Pinjaman naik menjadi R150,7 miliar, dan investasi modal total mencapai R23,3 miliar selama tahun tersebut, dengan tambahan R129,1 miliar direncanakan selama lima tahun ke depan. Hasil ini relevan bagi sektor krom Afrika Selatan, yang bergantung pada jaringan kereta api dan pelabuhan Transnet untuk mengangkut volume ekspor bijih krom yang mencapai rekor, dan di mana kendala logistik kereta api dan pelabuhan telah berulang kali disebut oleh badan industri sebagai hambatan struktural terhadap daya saing ferroalloy, memaksa ketergantungan yang lebih besar pada transportasi jalan yang lebih mahal. Transnet juga melaporkan kemajuan dalam membuka jaringan kereta apinya bagi operator pihak ketiga, setelah menyelesaikan Perjanjian Akses Kereta Api dengan 11 perusahaan operator kereta api, dengan layanan pertama diharapkan dimulai selama tahun fiskal 2026/27. Hasil Transnet tidak mengungkapkan volume spesifik bijih krom atau ferroalloy dalam angka kereta api atau pelabuhan, sehingga tingkat perbaikan kinerja logistik khusus krom tidak dapat diukur.
3 jam yang lalu
[SMM Kilasan Kromium] Outokumpu Teken Kesepakatan Dukungan Jangka Panjang untuk Kemi, Satu-satunya Tambang Krom Aktif di Eropa
3 jam yang lalu
[SMM Kilasan Kromium] Outokumpu Teken Kesepakatan Dukungan Jangka Panjang untuk Kemi, Satu-satunya Tambang Krom Aktif di Eropa
Baca Selengkapnya
[SMM Kilasan Kromium] Outokumpu Teken Kesepakatan Dukungan Jangka Panjang untuk Kemi, Satu-satunya Tambang Krom Aktif di Eropa
[SMM Kilasan Kromium] Outokumpu Teken Kesepakatan Dukungan Jangka Panjang untuk Kemi, Satu-satunya Tambang Krom Aktif di Eropa
Penyedia produk infrastruktur pertambangan global Jennmar telah menjalin kemitraan jangka panjang dengan produsen baja tahan karat Outokumpu Corporation untuk memasok produk pengendalian tanah bagi tambang Kemi di Finlandia, tambang bawah tanah terbesar di negara tersebut dan satu-satunya tambang kromium yang beroperasi di Eropa. Jennmar telah mendirikan entitas khusus Jennmar Finland untuk menyederhanakan transaksi komersial bagi Outokumpu dan tim manajemen tambang. Berdasarkan perjanjian multi-tahun tersebut, Jennmar akan memasok berbagai peralatan penyangga tanah yang disesuaikan dengan kondisi bawah tanah Kemi, termasuk baut atap, baut kabel, jaring, aksesori baja, dan resin yang dapat dipompa. Perusahaan menyatakan akan memanfaatkan rantai pasokan global dan keahlian teknisnya untuk mendukung keselamatan, stabilitas, dan efisiensi produksi di operasi tersebut, serta akan bekerja sama dengan manajemen tambang Kemi dan tim teknis bawah tanah dalam proses manajemen perubahan terstruktur yang bertujuan mengoptimalkan operasi penambangan. Presiden Jennmar Eropa Mike Petkovich menggambarkan Kemi sebagai salah satu operasi penambangan terbesar dan paling mengesankan di Eropa. Tambang Kemi memiliki kapasitas pengolahan bijih sebesar 2,7 juta ton per tahun dan memasok kromium untuk produksi ferokrom dan baja tahan karat Outokumpu di Tornio, Finlandia utara, menjadikannya contoh langka rantai nilai kromium dari tambang hingga baja tahan karat yang sepenuhnya terintegrasi dan beroperasi di Eropa. Outokumpu mengoperasikan lokasi produksi di Finlandia, Jerman, Swedia, Belanda, Amerika Serikat, dan Meksiko. Perjanjian ini menegaskan investasi berkelanjutan dalam keandalan operasional satu-satunya sumber bijih kromium domestik Eropa pada saat produsen ferokrom di kawasan tersebut menghadapi persaingan terus-menerus dari material impor berbiaya lebih rendah.
3 jam yang lalu
[SMM Kilasan Kromium] Bijih Krom Menjadi Salah Satu dari Dua Sektor Pertambangan Afrika Selatan yang Tumbuh pada Juli saat Output Turun 7,5%
4 jam yang lalu
[SMM Kilasan Kromium] Bijih Krom Menjadi Salah Satu dari Dua Sektor Pertambangan Afrika Selatan yang Tumbuh pada Juli saat Output Turun 7,5%
Baca Selengkapnya
[SMM Kilasan Kromium] Bijih Krom Menjadi Salah Satu dari Dua Sektor Pertambangan Afrika Selatan yang Tumbuh pada Juli saat Output Turun 7,5%
[SMM Kilasan Kromium] Bijih Krom Menjadi Salah Satu dari Dua Sektor Pertambangan Afrika Selatan yang Tumbuh pada Juli saat Output Turun 7,5%
Produksi pertambangan Afrika Selatan turun 7,5% secara tahunan pada Juli 2026, dengan sepuluh dari dua belas sektor pertambangan negara itu mencatat penurunan, menurut rilis terbaru Statistik Afrika Selatan tentang Pertambangan: Produksi dan Penjualan. Bijih kromium menjadi satu dari hanya dua sektor yang mencatat pertumbuhan, naik 13,7% secara tahunan, bersama bijih mangan sebesar 4,9%. Logam golongan platinum menjadi kontributor negatif terbesar, dengan produksi turun 13,5% dan mengurangi 3,2 poin persentase dari angka utama. Produksi batu bara turun 7,5%, berkontribusi -2 poin persentase, sementara bijih besi turun 8,1% dengan kontribusi -1,3 poin persentase. Berlian mencatat penurunan paling tajam sebesar 48,2%, dengan nikel turun 18,8%, disertai pelemahan produksi emas dan tembaga. Secara penyesuaian musiman, produksi pertambangan turun 1,9% secara bulanan pada Juli, setelah kenaikan tipis 0,1% pada Juni dan penurunan 5,6% pada Mei. Bijih kromium juga menonjol dari sisi penjualan. Penjualan mineral pada harga berlaku turun 5,6% secara tahunan pada Juli, dengan emas sebagai kontributor negatif terbesar karena penjualannya turun 33,4%, mengurangi 8,5 poin persentase. Penjualan mineral non-logam lainnya turun 26% dan penjualan nikel turun 51,7%. Sebaliknya, penjualan bijih kromium naik 20%, berkontribusi 1,6 poin persentase dan menjadi kontributor positif terbesar, dengan penjualan batu bara naik 5% menambah 1 poin persentase. Penjualan mineral yang disesuaikan secara musiman pada harga berlaku turun 15,1% secara bulanan pada Juli, setelah kenaikan 2% pada Juni. Kepala Statistikawan Survei Stats SA Jean-Pierre Terblanche menggambarkan bulan tersebut sebagai penurunan tahunan yang signifikan bagi sektor secara keseluruhan, dengan bijih kromium dan mangan sebagai pengecualian dari kontraksi yang meluas.
4 jam yang lalu