SMM News, 7 novembre :
Marché des métaux :
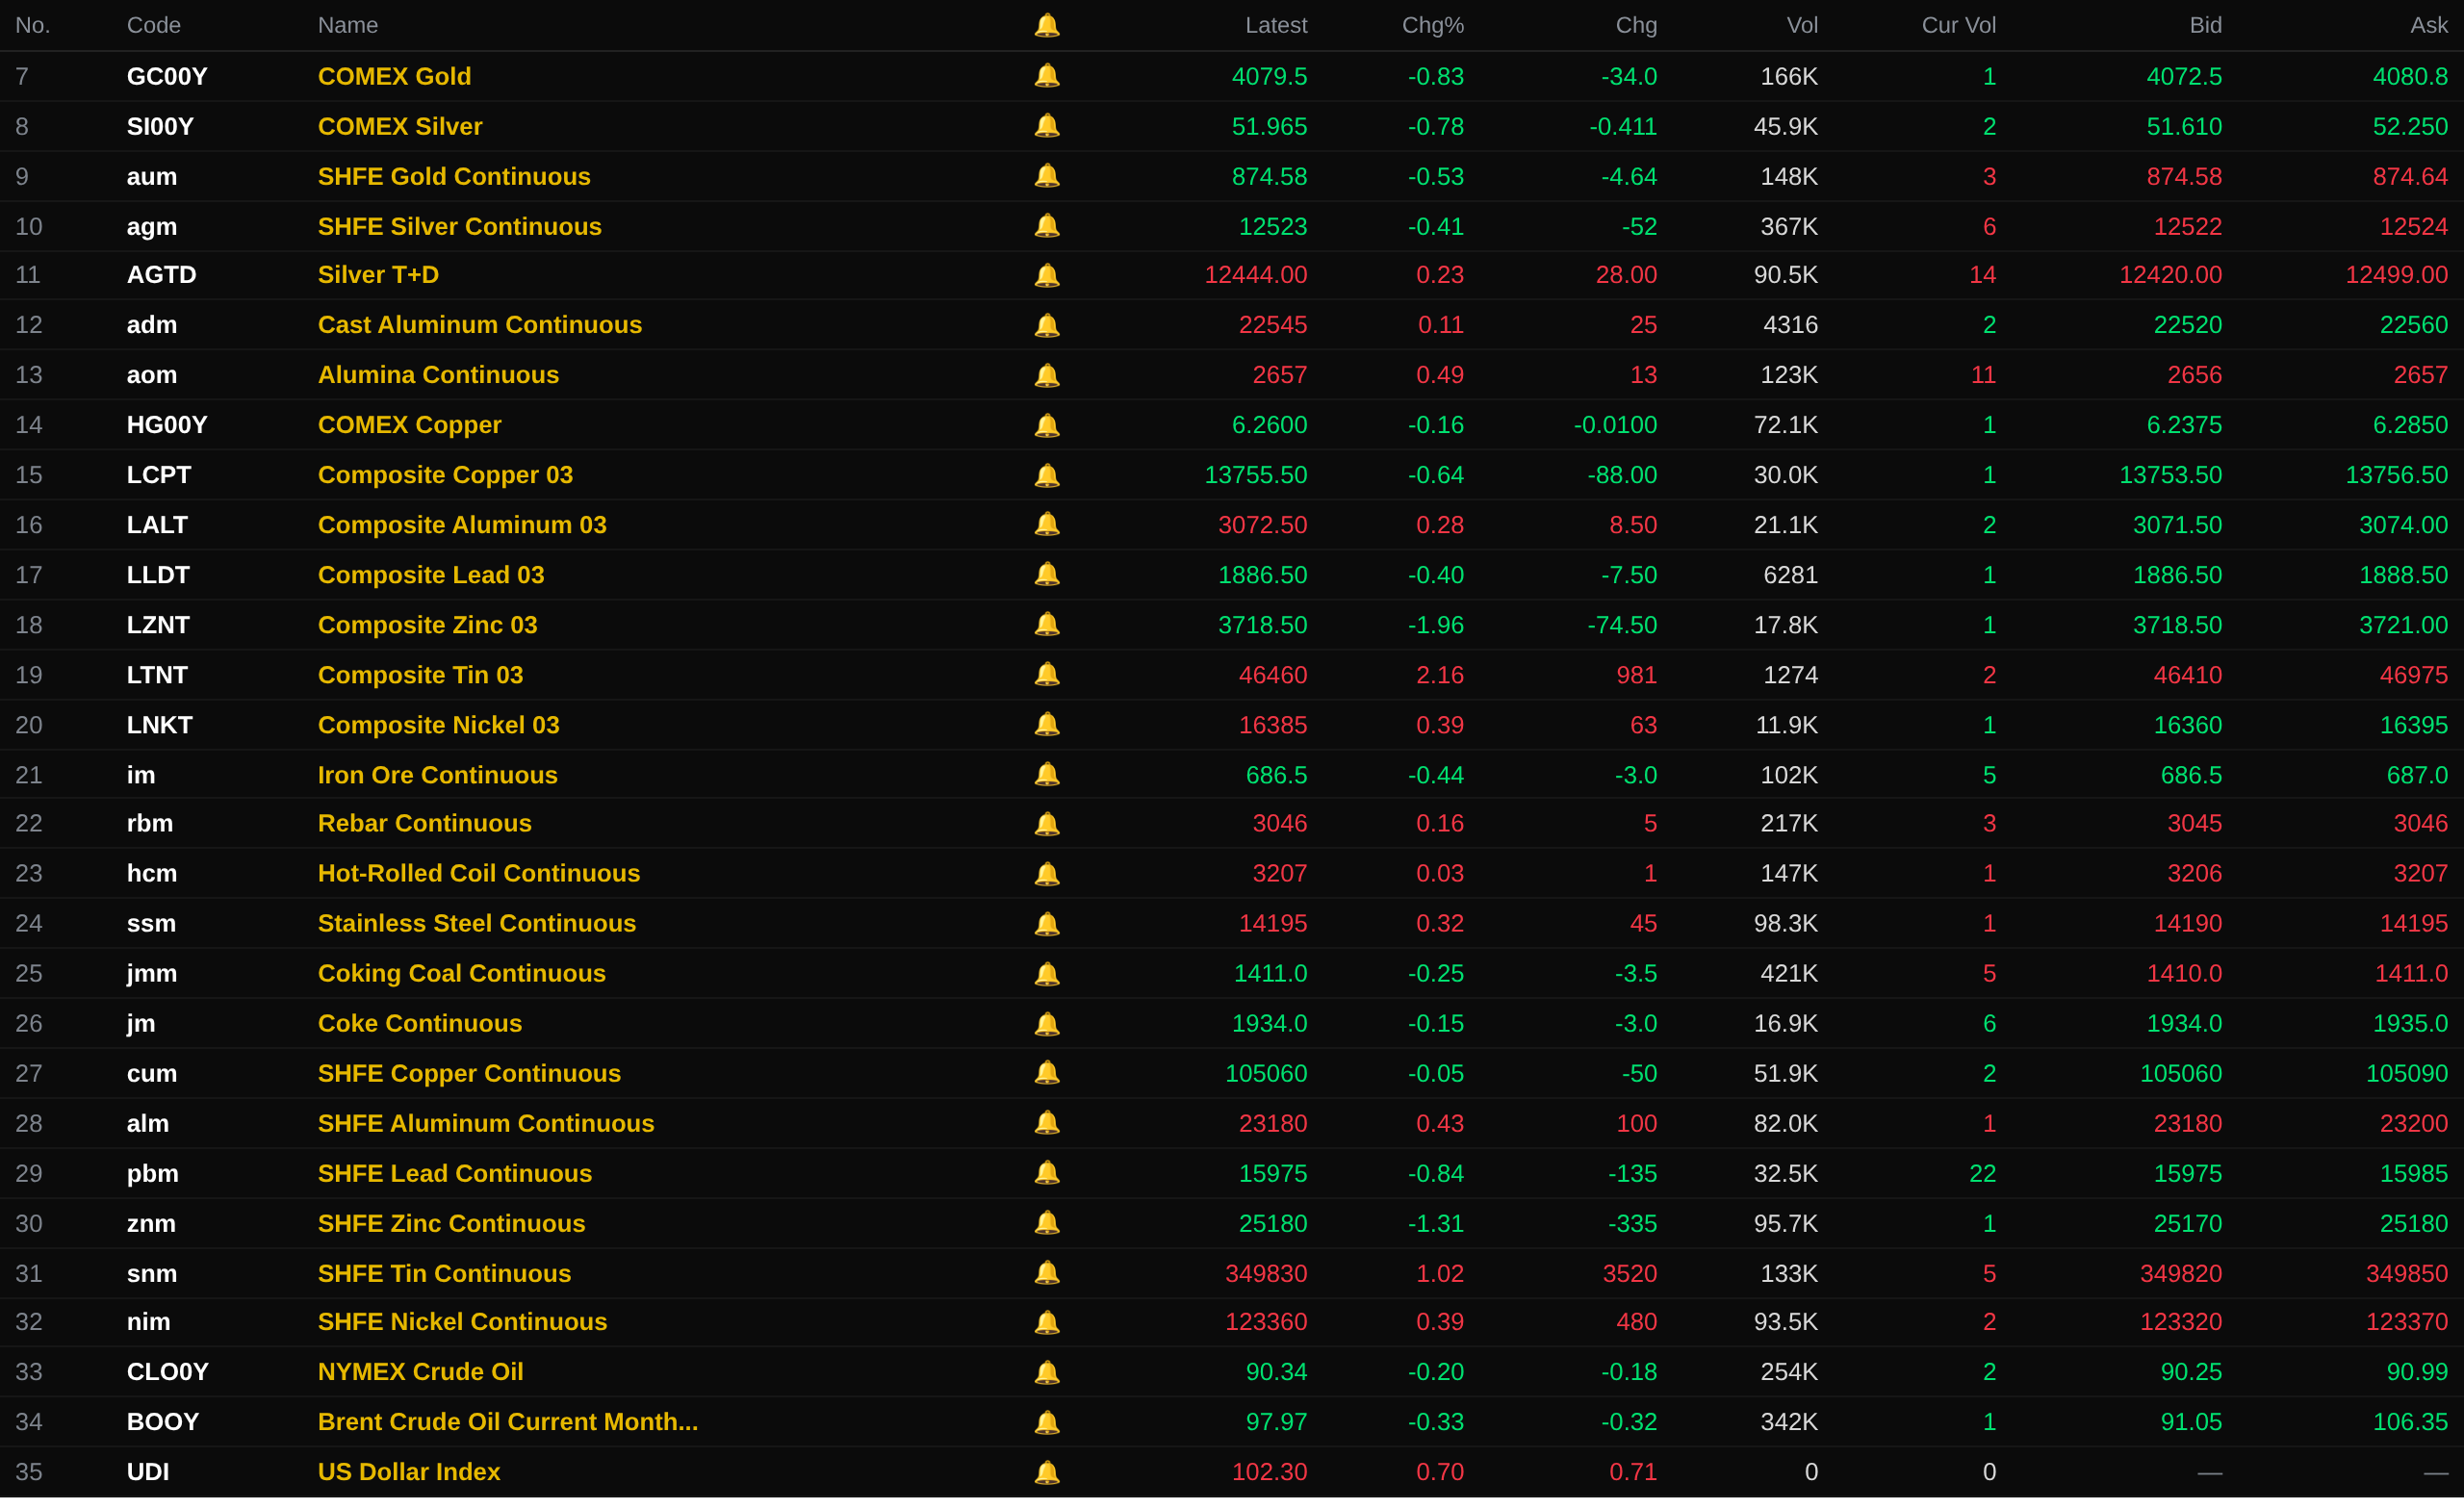
Pendant la nuit, les métaux de base sur le marché domestique ont affiché des performances mitigées. Le cuivre du SHFE a légèrement reculé de 0,05 %, et l'aluminium du SHFE a progressé de 0,43 %. Le plomb du SHFE a chuté de 0,84 %. Le zinc du SHFE a baissé de 1,31 %, tandis que l'étain du SHFE a gagné 1,02 %. Le nickel du SHFE a augmenté de 0,39 %. En outre, le contrat à terme d'alumine le plus échangé a progressé de 0,49 %, et le contrat d'aluminium de coulée continue a augmenté de 0,11 %.
Pendant la nuit, les métaux ferreux ont affiché des performances mitigées. Le contrat continu d'acier inoxydable a progressé de 0,32 %. Le minerai de fer a reculé de 0,44 %. Les barres d'armature et les bobines laminées à chaud ont toutes deux légèrement augmenté, avec des gains inférieurs à 0,2 %. Pour le charbon à coke et le coke : le contrat de charbon à coke le plus échangé a baissé de 0,25 %, et le contrat de coke le plus échangé a reculé de 0,15 %.
Pendant la nuit, sur les métaux à l'étranger, les métaux de base du LME ont affiché des performances mitigées. Le cuivre du LME a chuté de 0,64 %, tandis que l'aluminium du LME a progressé de 0,28 %. Le plomb du LME a glissé de 0,4 %. Le zinc du LME a baissé de 1,96 %. L'étain du LME a grimpé de 2,16 %. Le nickel du LME a augmenté de 0,39 %.
Pendant la nuit, métaux précieux :L'or du COMEX a chuté de 0,83 % ; l'or du COMEX a clôturé en hausse sur le graphique hebdomadaire, en progression de 4,63 % sur la semaine. L'argent du COMEX a baissé de 0,78 % ; l'argent du COMEX a progressé sur le graphique hebdomadaire, en hausse de 5,46 % sur la semaine. Pendant la nuit, le contrat continu d'or du SHFE a chuté de 0,53 %, tandis que l'or du SHFE a progressé de 0,92 % sur le graphique hebdomadaire. Le contrat continu d'argent du SHFE a baissé de 0,41 % ; l'argent du SHFE a prolongé son déclin hebdomadaire à sept semaines consécutives, avec une baisse hebdomadaire de 0,06 %.
À 8 h 03 le 7 novembre, cours de clôture de la nuit :
Front macroéconomique
Chine :
[Réunion exécutive du Conseil des affaires d'État : accélérer la mise en œuvre des grands projets et la construction des « six réseaux »]Li Qiang a présidé une réunion exécutive du Conseil des affaires d'État. La réunion a noté qu'il est nécessaire de saisir profondément le jugement scientifique du Comité central du Parti sur la situation économique et les exigences pour les prochaines étapes du déploiement des travaux, de renforcer la confiance dans le développement, d'accroître efficacement le sens des responsabilités et de l'urgence, et de faire progresser solidement la mise en œuvre et l'efficacité des diverses politiques afin d'assurer la réalisation des principaux objectifs et tâches annuels du développement économique et social. Les efforts doivent continuer à se concentrer sur les domaines clés, accélérer la mise en œuvre des grands projets et la construction des « six réseaux », soutenir les entreprises dans l’augmentation des investissements en modernisation d’équipements et en actifs incorporels, renforcer les liens en ligne-hors ligne et urbains-ruraux dans la consommation, et fluidifier le cercle vertueux entre investissement et consommation. (Application de données Jin10)
[Réunion exécutive du Conseil des affaires d’État : améliorer le mécanisme de stabilisation du marché des capitaux, renforcer la stabilité intrinsèque du marché boursier et promouvoir le développement stable et sain du marché des capitaux]Li Qiang a présidé une réunion exécutive du Conseil des affaires d’État. La réunion a souligné qu’il faut utiliser pleinement et efficacement les divers fonds publics, verser en temps voulu et intégralement tous les paiements concernant les entités de base et les entreprises, afin de mieux tirer parti des effets de la coordination budgétaire et financière pour stimuler la demande intérieure. Il faut mener solidement les travaux de stabilisation de l’emploi, de prévention des risques et de garantie des moyens de subsistance, renforcer les services d’emploi pour les groupes clés et fournir un soutien à l’emploi aux diplômés en difficulté issus de ménages sortis de la pauvreté, de ménages bénéficiant du minimum vital et de ménages sans emploi. Nous prendrons des mesures solides et détaillées pour identifier et corriger les risques et dangers en matière de sécurité de la production, et empêcher résolument la survenue d’accidents majeurs et particulièrement graves. Nous continuerons à réduire les risques dans des domaines tels que la dette des collectivités locales et les petites et moyennes institutions financières. Nous améliorerons les mécanismes de stabilisation du marché des capitaux, renforcerons la stabilité intrinsèque du marché boursier et promouvrons le développement stable et sain du marché des capitaux. Nous renforcerons les efforts pour garantir l’approvisionnement, stabiliser les prix et aider les personnes en difficulté, accélérerons la reprise et la reconstruction post-catastrophe dans les zones touchées, et assurerons sérieusement la réinstallation et le soutien des populations sinistrées. Nous devons étudier attentivement l’approche du travail économique pour l’année prochaine, renforcer la coordination des politiques sur plusieurs années et promouvoir une amélioration économique durable. (Application de données Jin10)
[Pékin : d’ici 2030, le parc total de logements urbains restera stable et la structure de l’offre sera mieux adaptée aux évolutions de la demande]Récemment, la Commission municipale du logement et du développement urbain-rural de Pékin a publié le Plan de développement du logement de la municipalité de Pékin pour la période du 15e plan quinquennal. Le Plan propose que d'ici 2030, le parc total de logements urbains reste stable, que la structure de l'offre soit mieux alignée sur l'évolution de la demande, que le système d'offre combinant soutien public et marché soit encore amélioré, que le marché immobilier continue de fonctionner de manière stable, que le système de logement encourageant à la fois la location et l'achat continue d'être perfectionné, que la répartition spatiale des logements continue d'être optimisée, que les fonctions de travail, d'habitation, de commerce et de services soient davantage intégrées, que la rénovation urbaine dans le secteur résidentiel soit vigoureusement encouragée, et que davantage de familles vivent dans des « logements de qualité » sûrs, confortables, écologiques et intelligents. D'ici 2035, des efforts seront déployés pour atteindre un niveau d'habitabilité plus élevé, et le développement du logement sera plus étroitement coordonné avec des facteurs tels que la population, l'industrie, le foncier, les transports et l'écologie. Durant la période du 15e plan quinquennal, la ville accélérera la mise en place d'un nouveau modèle de développement immobilier, améliorera les systèmes de base du secteur immobilier et continuera d'optimiser la structure et le rythme de l'offre de terrains résidentiels et de logements commerciaux. (Application de données Jin10)
[Sichuan : soutenir les entreprises privées dans la participation à l'exploitation et à l'utilisation de ressources minérales stratégiques telles que le minerai de lithium, le minerai de phosphate, la magnétite vanado-titanifère et le minerai de potasse]La Commission provinciale du développement et de la réforme du Sichuan a publié les Mesures de travail pour promouvoir le développement de haute qualité de l'investissement privé dans la province du Sichuan. Parmi celles-ci, il est proposé de soutenir la participation des capitaux privés à l'exploitation des ressources minérales. Les entreprises privées sont soutenues dans leur participation à l'exploitation et à l'utilisation des ressources minérales stratégiques de la province, telles que le minerai de lithium, le minerai de phosphate, la magnétite vanado-titanifère et le minerai de potasse. Lors du transfert des droits miniers, les entreprises privées sont soutenues pour obtenir des droits miniers par des moyens fondés sur le marché, conformément aux lois et règlements. Les entreprises privées sont soutenues pour coopérer avec des entreprises publiques afin de participer conjointement aux appels d'offres fondés sur le marché pour les droits miniers à l'intérieur et à l'extérieur de la province, et pour approfondir la collaboration industrielle en amont et en aval par des moyens tels que le transfert de participations et la participation croisée. Les entreprises privées sont encouragées à participer aux levés géologiques des minéraux stratégiques conformément aux lois et règlements, et après l'obtention de résultats et leur transfert réussi, des récompenses et des incitations seront accordées conformément aux dispositions. (Application de données Jin10)
[GFEX publie les contrats à terme sur hydroxyde de lithium et les contrats d'options sur hydroxyde de lithium ainsi que les règles associées]GFEX a annoncé que le contrat à terme sur hydroxyde de lithium de la Bourse des produits de Guangzhou, le contrat d'options sur hydroxyde de lithium de la Bourse des produits de Guangzhou et les règles détaillées de la Bourse des produits de Guangzhou relatives aux activités sur les contrats à terme et options sur hydroxyde de lithium ont été examinés et approuvés par le conseil d'administration de la Bourse des produits de Guangzhou et signalés à la Commission chinoise de réglementation des valeurs mobilières, et sont par la présente publiés pour mise en œuvre à compter de la date de publication. Le calendrier de cotation et de négociation des contrats à terme et options sur hydroxyde de lithium sera notifié séparément.
Dollar américain :
L'indice du dollar américain a augmenté de 0,7 % pendant la nuit pour atteindre 102,3. Performance hebdomadaire : l'indice du dollar américain a progressé pour une deuxième semaine consécutive, gagnant 0,32 % sur la semaine.
Les emplois non agricoles aux États-Unis ont augmenté de 165 000 en octobre, dépassant largement les attentes de 65 000, tandis que le taux de chômage est tombé à 4,1 %. Les solides données sur l'emploi ont porté la probabilité d'une hausse des taux de 25 points de base par la Réserve fédérale américaine en décembre à près de 80 %, et l'indice du dollar américain a augmenté de 0,71 % pour atteindre 102,31, sa plus forte hausse quotidienne depuis le 17 juin. Les responsables de la Fed, Williams, Musalem et Daly, ont tous souligné que les pressions inflationnistes persistent. (Application de données Jin10)
La présidente de la Fed de San Francisco, Mary Daly, a déclaré que la Fed est prête à relever davantage les taux si nécessaire, et que la politique monétaire doit encore être resserrée, bien que l'ampleur du resserrement supplémentaire requis et le moment d'agir dépendront d'informations complémentaires. Daly a souligné que la Fed doit procéder avec prudence. (Application de données Jin10)
Le responsable de la Fed, Williams, a déclaré dans ses dernières remarques : « Le marché du travail américain est actuellement exceptionnellement stable et solide. La résilience de l'économie américaine est remarquable, et la croissance s'est quelque peu renforcée.L'inflation aux États-Unis est actuellement trop élevée et persiste depuis trop longtemps, et elle doit être ramenée à 2 % en temps utile. Les prix de l'énergie se répercutent sur les tarifs aériens de la manière attendue, et nous avons également constaté un impact limité de l'intelligence artificielle sur les prix d'articles tels que les puces. Nous avons déjà été témoins de la transmission des effets tarifaires, et cet impact est désormais largement derrière nous. »
En outre, le Bureau américain des statistiques du travail : les emplois non agricoles d'août ont été révisés à la hausse, passant d'une augmentation de 133 000 à une augmentation de 186 000, soit une révision à la hausse de 53 000 ; les emplois non agricoles de septembre ont été révisés à la hausse, passant d'une augmentation de 29 000 à une augmentation de 60 000, soit une révision à la hausse de 31 000. Après ces révisions, les emplois non agricoles d'août et de septembre combinés ont été supérieurs de 84 000 à ce qui avait été précédemment annoncé. (Application de données Jin10)
Cependant, certains analystes ont noté que les investisseurs sont généralement fatigués par les révisions fréquentes et substantielles des données sur l'emploi aux États-Unis. Cela explique aussi pourquoi le marché des obligations du Trésor a été relativement médiocre aujourd'hui. Le rendement des obligations du Trésor américain à deux ans se situe actuellement autour de 4,53 %, soit seulement quelques points de base de plus qu'avant la publication des données. Le stratège des taux américains de RBC, Izaac Brook, a déclaré : « Je pense que ce rapport sur l'emploi, bien plus solide que prévu, n'a pas diffusé beaucoup de "nouveaux" signaux. Il montre à nouveau que les données sur les emplois non agricoles restent très volatiles, tandis que le marché du travail dans son ensemble demeure sain — ce que le marché savait déjà. (Application de données Jin10)
Le directeur du Conseil économique national de la Maison-Blanche, Hassett, a déclaré dans ses dernières remarques : « Nous étudions la forte croissance de l'emploi au cours des trois derniers mois. Même si le secteur des centres de données ralentit, l'économie devrait encore connaître une croissance robuste. Les centres de données ont encore amplement de marge de croissance. Trump respecte les localités qui ne souhaitent pas la construction de centres de données. L'inflation devrait ralentir. Nous respecterons le jugement du président de la Fed, Warsh, et de la Réserve fédérale américaine. » (Application de données Jin10)
L'enquête préliminaire de l'Université du Michigan montre que le sentiment des consommateurs américains a légèrement augmenté d'environ 6 %. Les attentes concernant les finances personnelles et les conditions des affaires se sont améliorées dans plusieurs domaines, mais l'amélioration s'est concentrée parmi les électeurs indépendants. Bien que la confiance des consommateurs à faible et moyenne richesse ait rebondi, la confiance des consommateurs à forte richesse détenant d'importantes positions en actions a chuté de 5 % après les récentes fortes fluctuations des marchés boursiers. En outre, les commentaires des consommateurs montrent que les inquiétudes concernant une bulle de l'IA s'intensifient. Cependant, par rapport aux préoccupations liées à l'IA, le coût de la vie reste la principale préoccupation des consommateurs. Environ 57 % des répondants ont spontanément mentionné que les prix élevés ont érodé leur niveau de vie, le niveau le plus élevé depuis mai de cette année et en hausse par rapport à 46 % avant l'éclatement du conflit iranien en février. Bien que le sentiment des consommateurs se soit amélioré ce mois-ci, il est encore en baisse de 10 % par rapport à février. L'enquête a été menée du 20 octobre au 2 novembre. Au cours des deux mois précédant les élections de mi-mandat, plus des deux tiers des consommateurs s'attendaient à ce que les démocrates remportent le contrôle de la Chambre, et plus de la moitié s'attendaient également à ce que les démocrates remportent le Sénat. Les anticipations d'inflation à un an sont tombées à 4,3 % ce mois-ci, contre 4,7 % le mois dernier. Bien qu'il s'agisse du niveau le plus bas depuis août, il reste nettement supérieur aux 3,4 % enregistrés en février avant l'éclatement du conflit iranien et supérieur à toutes les lectures de 2024. Les anticipations d'inflation à long terme ont légèrement reculé à 3,4 % contre 3,5 % en octobre, toujours nettement au-dessus de la fourchette de 2,8 % à 3,2 % observée en 2024. (Application de données Jin10)
Dans d'autres devises :
Le gouverneur de la Banque du Japon, Ueda Kazuo : La hausse des prix des produits liés à l'énergie commence à pousser les prix à la consommation japonais à la hausse. Selon la gravité du choc, la BoJ pourrait devoir recourir à nouveau à des outils non conventionnels. Les outils de politique monétaire non conventionnels ont produit certains effets positifs, mais ils ne peuvent pas remplacer entièrement les baisses de taux lorsque les taux sont en territoire positif. Si nous devons à nouveau utiliser des outils non conventionnels, nous devrions réfléchir à la manière de minimiser les effets secondaires négatifs. Les prix à la consommation se situent actuellement autour de 3 % et devraient encore augmenter au début de l'année prochaine. Nous suivons de très près les actions des autres banques centrales car elles affectent les prix des actifs, y compris les taux de change et les taux d'intérêt. (Application de données Jin10)
Le taux de chômage du Canada est monté à 6,7 % en octobre, le nombre de demandeurs d'emploi ayant augmenté et l'emploi ayant légèrement reculé, reflétant une faiblesse persistante du marché du travail. L'emploi dans le commerce de gros et de détail a chuté de 28 800 en octobre, poursuivant une tendance baissière au cours de l'année écoulée avec une perte cumulée de 113 100 emplois. La baisse en glissement annuel s'est concentrée en Ontario, au Québec et en Colombie-Britannique. Cependant, la faiblesse du marché du travail n'a pas empêché la Banque du Canada de relever ses taux la semaine dernière, la banque centrale se concentrant davantage sur les risques d'inflation. Le gouverneur de la Banque du Canada, Macklem, a déclaré que la banque centrale n'a pas de trajectoire prédéfinie pour les taux d'intérêt et qu'elle prendra ses décisions réunion par réunion. Avant le rapport sur l'emploi, les marchés des swaps indexés au jour le jour intégraient une probabilité de 40 % d'une nouvelle hausse de taux par la Banque du Canada en décembre. Bien que la Banque du Canada estime que le choc énergétique déclenché par le conflit au Moyen-Orient intensifie les risques d'inflation, la croissance économique canadienne devrait également ralentir alors que les droits de douane américains continuent de peser sur l'économie. (Application de données Jin10)
Les stratèges d'UBS s'attendent à ce que la Banque d'Angleterre relève à nouveau ses taux en février de l'année prochaine, portant le taux terminal à 4,25 %. La BoE a signalé la possibilité de nouvelles hausses de taux jeudi après avoir mis à jour ses prévisions d'inflation et projeté une hausse de l'inflation à environ 5 % d'ici la mi-2027. Les stratèges d'UBS ont déclaré que cela implique au moins une nouvelle hausse de taux de 25 points de base, et que d'autres hausses ne peuvent être exclues. Les données de LSEG montrent que le marché a désormais pleinement intégré deux hausses de taux cumulées par la BOE d'ici mi-2027. (Application de données Jin10)
Sur le front macroéconomique :
La semaine prochaine apportera l'IPC annuel de la Chine pour octobre, l'IPP annuel de la Chine pour octobre, la balance commerciale corrigée des variations saisonnières de l'Allemagne pour septembre, la confiance des investisseurs Sentix de la zone euro pour novembre, les ventes en gros mensuelles des États-Unis pour septembre, la masse monétaire M2 annuelle de la Chine pour octobre, les anticipations d'inflation à un an de la Fed de New York pour octobre aux États-Unis, la balance commerciale du Japon pour septembre, le taux de chômage au sens du BIT de la France pour le troisième trimestre, l'indice d'optimisme des petites entreprises NFIB des États-Unis pour octobre, la variation hebdomadaire de l'emploi ADP aux États-Unis pour la semaine se terminant le 24 octobre, l'IPC annuel non corrigé des États-Unis pour octobre, l'IPC annuel non corrigé des États-Unis pour octobre, l'IPC mensuel corrigé des variations saisonnières des États-Unis pour octobre, l'IPC de base mensuel corrigé des variations saisonnières des États-Unis pour octobre, l'IPC de base annuel non corrigé des États-Unis pour octobre, la balance commerciale de la Chine pour octobre en dollars américains, la balance commerciale de la Chine pour octobre, l'IPC mensuel final de l'Allemagne pour octobre, le PIB annuel préliminaire du Royaume-Uni pour le troisième trimestre, le PIB mensuel sur trois mois du Royaume-Uni pour septembre, la production manufacturière mensuelle du Royaume-Uni pour septembre, la balance commerciale des biens corrigée des variations saisonnières du Royaume-Uni pour septembre, la production industrielle mensuelle du Royaume-Uni pour septembre, les demandes initiales d'allocations chômage aux États-Unis pour la semaine se terminant le 7 novembre, les ventes de logements existants annualisées des États-Unis pour octobre, l'IPC mensuel final de la France pour octobre, le PIB annuel révisé de la zone euro pour le troisième trimestre, l'emploi trimestriel préliminaire corrigé des variations saisonnières de la zone euro pour le troisième trimestre, la balance commerciale corrigée des variations saisonnières de la zone euro pour septembre, les ventes en gros mensuelles du Canada pour septembre, l'IPP annuel des États-Unis pour octobre, l'IPP mensuel des États-Unis pour octobre, la consommation totale d'électricité annuelle de la Chine pour octobre et la consommation totale d'électricité de la Chine pour octobre, entre autres données.
La semaine prochaine, il faudra également surveiller : le discours de Goolsbee, membre votant du FOMC en 2027 et président de la Fed de Chicago ; le discours de Barkin, membre votant du FOMC en 2027 et président de la Fed de Richmond ; le discours du gouverneur de la BOE, Bailey, sur l'indépendance des banques centrales ; la publication par la BOJ du résumé des opinions de la réunion de politique monétaire d'octobre ; le discours du gouverneur de la Fed, Waller ; le discours de Logan, membre votant du FOMC en 2026 et président de la Fed de Dallas ; la tenue de la réunion des ministres des Affaires étrangères du G7, avec la participation des ministres des Affaires étrangères d'Arabie saoudite, d'Égypte, de Corée du Sud, du Kenya, du Brésil et d'Ukraine ; la rencontre entre les États-Unis, la Russie et l'Ukraine à Abou Dhabi les 10 et 11 novembre ; la publication par la Banque du Canada du compte rendu de sa réunion de politique monétaire ; le discours de Schmid, membre votant du FOMC en 2028 et président de la Fed de Kansas City ; le discours de Paulson, membre votant du FOMC en 2026 et président de la Fed de Philadelphie ; la rencontre entre les États-Unis, la Russie et l'Ukraine à Abou Dhabi les 10 et 11 novembre ; le discours de Hammack, membre votant du FOMC en 2026 et président de la Fed de Cleveland ; le discours de Goolsbee, membre votant du FOMC en 2027 et président de la Fed de Chicago ; le discours de Daly, membre votant du FOMC en 2027 et président de la Fed de San Francisco ; le discours de Williams, membre votant permanent du FOMC et président de la Fed de New York ; la publication par l'Administration nationale de l'énergie des données sur la consommation totale d'électricité autour du 15 de chaque mois ; le discours de Daly, membre votant du FOMC en 2027 et président de la Fed de San Francisco ; le discours du vice-président de la Fed, Jefferson.
Pétrole brut :
Les deux contrats à terme sur le pétrole ont reculé pendant la nuit, le WTI cédant 0,2 % et le Brent 0,33 %. Sur le graphique hebdomadaire, les contrats à terme WTI ont enregistré une deuxième baisse hebdomadaire consécutive, en repli de 13,23 % sur la semaine ; le Brent a fortement chuté sur la semaine, en baisse de 13,63 %.
Le 6 novembre, heure locale, le président américain Trump a déclaré que les États-Unis communiquaient avec l'Iran. En outre, le Premier ministre et ministre des Affaires étrangères du Qatar, Mohammed ben Abdelrahmane Al Thani, a indiqué le même jour lors d'un événement à Oxford, au Royaume-Uni, que les États-Unis et l'Iran n'étaient pas parvenus à un « accord global ». Il a souligné que les deux parties devaient accepter un « bon accord » plutôt que de rechercher un « accord parfait ». (CCTV)
Dans la soirée du 6, heure locale, selon un communiqué du ministère irakien des Affaires étrangères, le ministre irakien des Affaires étrangères Hussein s'est entretenu par téléphone avec le ministre iranien des Affaires étrangères Araghchi. Au cours de l'appel, Araghchi a passé en revue le plan de l'Iran pour la reprise des préparatifs des négociations, qui comprend l'établissement d'un calendrier lié au lancement du processus de négociation, la réouverture du détroit d'Ormuz, la restauration des points contenus dans le mémorandum d'entente conclu au Pakistan et l'ajout de points liés à la question nucléaire iranienne. Hussein a proposé de former un comité de ministres de plusieurs pays de la région qui servirait de médiateur entre l'Iran et les États-Unis et discuterait de la manière de parvenir à une entente pacifique, afin d'aider à résoudre les différends existants et à renforcer la stabilité régionale. (CCTV)
La production de brut de l'OPEP a encore rebondi le mois dernier, se rapprochant progressivement des niveaux d'avant-guerre. Une enquête de Bloomberg montre que l'Arabie saoudite a mené la reprise continue de l'approvisionnement en brut de la région du Golfe. L'enquête indique que la production de brut de l'OPEP a augmenté de 930 000 barils par jour en octobre pour atteindre 22,8 millions de barils par jour, soit environ 88 % du niveau de production quotidienne d'avant-guerre des membres concernés en février. En tant que chef de file de l'OPEP, l'Arabie saoudite a contribué à l'essentiel de la croissance. Bien que les hostilités déclenchées par le conflit américano-iranien se poursuivent, l'Arabie saoudite reprend progressivement les expéditions de pétroliers via le détroit d'Ormuz et le chargement de brut le long de la côte de la mer Rouge. Les hausses de production en Irak et au Koweït ont été compensées par des baisses au Nigeria et en Iran. Parmi eux, affectée par le blocus maritime américain, la production de brut iranienne est tombée à son plus bas niveau depuis au moins 30 ans. La reprise de l'offre de l'OPEP a aidé les prix internationaux du pétrole à se replier par rapport aux sommets du mois dernier, laissant espérer un allègement de la pression des coûts élevés du carburant sur l'économie mondiale. Cette semaine, les contrats à terme sur le brut Brent sont brièvement tombés à environ 98 dollars le baril après que le président américain Trump a signalé une désescalade à la suite de la défaite républicaine aux élections de mi-mandat. (Application de données Jin10)
En outre, selon des médias étrangers, au moins quatre entreprises — Trafigura Group, Vitol, Mercuria et la Compagnie pétrolière nationale d'Abou Dabi (ADNOC) — sont en pourparlers avec le gouvernement américain pour demander l'achat ou la location de certains pétroliers placés sur la liste des sanctions américaines pour implication dans le transport illégal de pétrole, afin d'atténuer la pénurie mondiale de capacité de transport et de réduire les coûts de transport. Les discussions portent sur environ 50 des quelque 1 600 navires actuellement sous sanctions américaines, dont des transporteurs de brut très grands capables de transporter 2 millions de barils de brut. Le Trésor américain examine les demandes et pourrait adopter une approche d'autorisation au cas par cas plutôt qu'une dérogation générale. Aucune décision finale n'a été prise et le calendrier d'approbation n'a pas été déterminé. Cependant, il reste incertain que ces mesures puissent effectivement faire baisser les prix du pétrole. La remise en service de pétroliers inactifs devrait augmenter la capacité réelle, mais certains pétroliers plus anciens présentent des risques d'entretien et de sécurité. Au 4 novembre, les États-Unis avaient sanctionné 1 568 navires, dont 462 pétroliers transporteurs de brut. Les États-Unis doivent également empêcher que les autorisations concernées ne fournissent des fonds à des entités sanctionnées, et les licences américaines ne peuvent pas lever les autres sanctions imposées par l'UE et le Royaume-Uni. (Application de données Jin10)
HSBC Holdings a déclaré : bien que les exportations du Moyen-Orient restent globalement stables et que les fondamentaux n'aient guère changé, les prix du pétrole demeurent très sensibles aux nouvelles géopolitiques. Le marché pétrolier dispose de moins de protection contre une nouvelle perte d'approvisionnement. Une nouvelle perturbation de 2 à 3 millions de barils par jour d'approvisionnement en pétrole causée par des attaques contre des pétroliers ou des infrastructures ramènerait le marché en déficit et exercerait une pression à la hausse sur les prix du pétrole. Les risques sécuritaires persistants et les faibles stocks maintiennent les risques sur les prix du pétrole orientés à la hausse à très court terme, jusqu'à ce que de nouvelles capacités de réacheminement commencent à atténuer les tensions sur le brut début 2027. (Application de données Jin10)