SMM, 5 novembre :
I. Calendrier et signaux du déploiement de la politique
Le 2 novembre 2026, quatre départements de la province du Shandong — la Commission du développement et de la réforme, le Département de l'industrie et des technologies de l'information, le Département du commerce et le Département des finances — ont publié conjointement les Règles de mise en œuvre pour le soutien au développement intégré des entreprises de recyclage et de réutilisation des ressources renouvelables avec les fonds provinciaux d'orientation du développement du secteur des services (à titre d'essai), en vigueur jusqu'au 31 décembre 2027. En apparence, ce document semble être une mesure de routine de gestion des fonds financiers au niveau provincial, mais replacé dans le contexte plus large de l'industrie actuelle des ressources renouvelables, il envoie au moins trois signaux qui ne peuvent être ignorés :
Premièrement, il s'agit d'un dispositif de contrepoids au cycle de « pression politique ». Depuis l'entrée en vigueur de la politique de « facturation inversée » en 2024, le modèle de « facturation commerciale » sur lequel l'industrie du recyclage s'était longtemps appuyée a été considérablement réduit, et un grand nombre d'entités de recyclage dépourvues de sites physiques, de logistique et de chaînes de transactions authentiques ont accéléré leur sortie du marché. Alors que l'industrie subit les difficultés de la mise en conformité, il existe objectivement un besoin d'« incitations positives » pour soutenir et orienter les survivants — ce document du Shandong est précisément une réponse budgétaire au niveau provincial au renforcement de la surveillance fiscale nationale. Entre le resserrement et l'assouplissement, l'orientation politique est déjà très claire : ce qui est réprimé, ce sont les « négociants de factures », et ce qui est soutenu, ce sont les « chefs de file de la chaîne » .
Deuxièmement, la publication conjointe par quatre départements signale une portée plus élevée que les documents de financement de routine. La Commission du développement et de la réforme gère les fonds, l'Industrie et les Technologies de l'information et le Commerce assurent l'examen, et les Finances supervisent le décaissement — la répartition des responsabilités entre les départements est complète, et les procédures d'« examen par le groupe du Parti + annonce publique » sont explicitement inscrites dans le document. Cette configuration signifie généralement que la politique s'est vu accorder le poids d'une orientation industrielle au niveau provincial, plutôt que d'être une simple subvention aux entreprises, et il est très probable qu'elle soit reconduite et mise en œuvre de manière continue au cours des années suivantes.
Troisièmement, la mention explicite des « déchets de cuivre » parmi les quatre catégories est hautement ciblée. L’article 1 du règlement désigne nommément quatre grandes catégories : déchets d’acier, déchets de cuivre, déchets d’aluminium et batteries électriques en fin de vie. Les trois premières sont des métaux secondaires traditionnels en vrac, tandis que les batteries en fin de vie représentent un nouveau pôle de croissance dans la vague des mises au rebut liées aux nouvelles énergies. Placer les déchets de cuivre en deuxième position et définir des indicateurs d’évaluation distincts par catégorie montre que les décideurs politiques ont une compréhension claire de la position et des capacités du Shandong dans la chaîne industrielle secondaire du cuivre.
II. Trois niveaux d’intention dans la conception de la politique
(I) L’« ingéniosité » du périmètre de financement : passer par les fonds du secteur des services pour éviter les zones sensibles liées aux capacités
L’aspect le plus remarquable est le choix du canal de financement—les Fonds d’orientation pour le développement du secteur provincial des services. Le recyclage des ressources renouvelables et les activités logistiques sont qualifiés dans le texte de la politique d’« entités du secteur des services productifs » plutôt que de capacités industrielles. Cette formulation répond à au moins deux objectifs :
Premièrement, elle évite de subventionner directement les « capacités de transformation ». Ces dernières années, l’État n’a cessé de renforcer le contrôle des nouvelles capacités de fonderie et de transformation (normes de l’industrie de la fonderie du cuivre, exigences de remplacement des capacités, etc.). Des subventions directes au maillon de la transformation comporteraient à la fois des risques politiques et le risque d’alimenter les surcapacités. Orienter précisément les fonds vers le recyclage, le tri et la logistique—les « maillons de service de la chaîne »—est conforme à la nature des fonds tout en évitant les zones sensibles.
Deuxièmement, conformément à l’approche de « soutien aux capacités », ce que la politique vise réellement à subventionner, ce sont les points de rupture aux connexions de la chaîne—les pertes de coordination entre la collecte pour le recyclage, le tri et le transfert, et la transformation en aval. C’est précisément là que l’industrie des ressources recyclées subit actuellement les plus grandes pertes d’efficacité et là où les seules forces du marché peinent le plus à résoudre les problèmes.
(II) La « rigueur » des conditions de candidature : un filtrage implicite des qualifications des entités
Les conditions de candidature du chapitre 2 semblent ordinaires à première vue, mais une lecture attentive révèle trois seuils de filtrage :
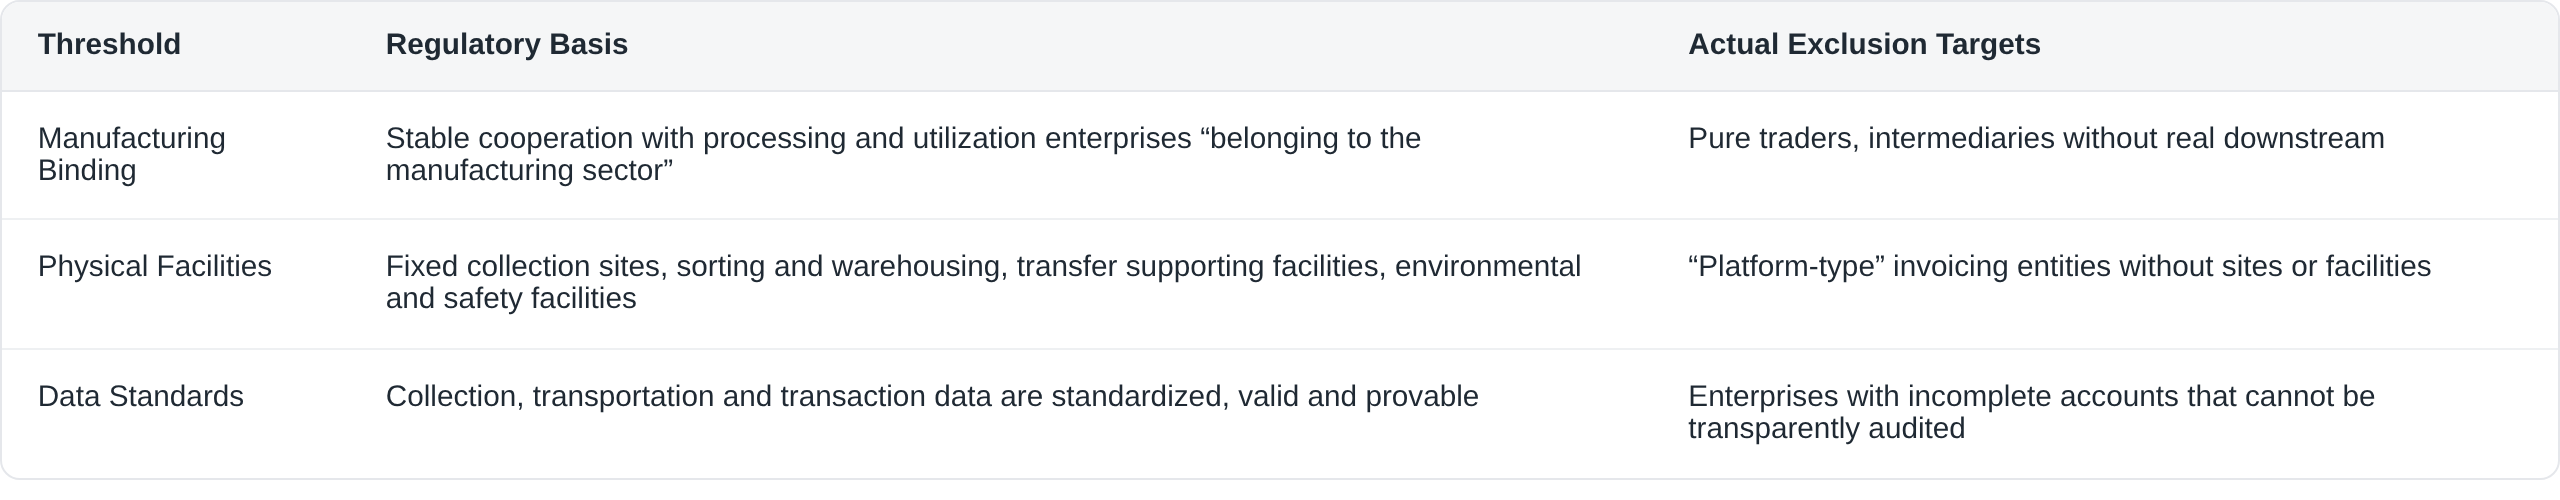
La formulation de l’article 8 sous « circonstances non éligibles au soutien »—« absence de relation substantielle de collaboration amont-aval »—rend le propos encore plus explicite : le financement ne reconnaît que la « chaîne », pas la « coquille ». Ceci est conforme à la logique de vérification des « trois flux en un » (flux de marchandises, flux de capitaux, flux de factures) dans la politique de facturation inversée — le seuil d’utilisation des fonds budgétaires et les normes réglementaires de conformité fiscale ont, en substance, été alignés.
(III) L’« intention » du mécanisme de liaison : utiliser le levier budgétaire pour favoriser l’intégration
Les articles 6 et 7 des règles d’application présentent à plusieurs reprises la même exigence structurelle — qu’il s’agisse d’une entreprise de recyclage ou d’une entreprise de logistique, elle doit collaborer en profondeur avec au moins une entreprise de transformation et d’utilisationet soumettre un plan de développement intégré clair, des normes de qualité des ressources et des mécanismes de garantie de coordination entre l’offre et la demande.
Il ne s’agit pas d’une simple exigence de soumission de documents ; c’est le cœur de l’intention politique : utiliser des subventions ponctuelles comme levier pour pousser le maillon du recyclage et le maillon de la transformation à passer d’une « relation acheteur-vendeur » à une « relation de liaison ». Pour les entreprises de transformation, cela signifie des garanties institutionnalisées d’approvisionnement en matières premières ; pour les entreprises de recyclage, la liaison avec des partenaires en aval signifie une stabilité des commandes et de la rotation des capitaux. Le modèle « recyclage et tri en amont — transformation et utilisation en aval » dans le texte politique vise essentiellement à former un groupe d’entités d’intégration de chaîne industrielle quasi verticalement intégréesau niveau provincial.
III. Impact spécifique sur la chaîne industrielle des déchets de cuivre
En tant que praticien du cuivre secondaire, la préoccupation la plus immédiate est de savoir comment cette politique se transmettra concrètement au segment des déchets de cuivre. Cela peut être examiné à trois niveaux :
1. Province du Shandong : renforcement institutionnel des avantages de localisation
Le Shandong combine des avantages portuaires (bénéfices logistiques pour les déchets de cuivre importés et les concentrés de cuivre), une capacité de fusion du cuivre parmi les plus importantes du pays et un arrière-pays de consommation autour du golfe de Bohai, ce qui en fait une période importante pour la circulation des déchets de cuivre. Après l’entrée en vigueur de la politique :
- les entreprises de recyclage conformes de la province recevront une « reconnaissance de crédit budgétaire » . La liste des entreprises subventionnées fait l’objet d’un examen au niveau provincial, d’une délibération du groupe dirigeant du Parti et d’une annonce publique, ce qui fait de la liste elle-même une liste blanche de haute qualité — offrant une valeur de rehaussement de crédit lorsque les entreprises de transformation en aval sélectionnent leurs fournisseurs et lorsque les banques évaluent le crédit.
- L'utilisation des subventions est limitée aux sites de réseau, aux centres de tri verts, aux systèmes numériques et aux achats d'équipements (article 10), visant la densité des réseaux de recyclage et la standardisation du tri. Pour les déchets de cuivre, la standardisation du tri affecte directement la stabilité de la qualité des matières premières lors du traitement ultérieur, une variable essentielle dans l'écart de prix entre la cathode de cuivre et les déchets de cuivre ainsi que dans les marges de transformation.
- Le développement de systèmes numériques est explicitement inclus comme orientation soutenue . La standardisation et la traçabilité des données de transactions de recyclage sont précisément les domaines où les entreprises supportent les coûts de conformité les plus élevés après la facturation inversée ; le partage de cet investissement par les fonds publics réduit effectivement le coût marginal de la conformité.
2. Paysage régional : coexistence d'effets de démonstration et d'effets d'aspiration potentiels
Il s'agit du premier dispositif de financement systématique au niveau provincial pour le modèle de « développement intégré » des ressources renouvelables (du moins pionnier au niveau public). Les provinces voisines concentrant des capacités de cuivre secondaire (Henan, Jiangxi, Anhui, Jiangsu, etc.) sont très susceptibles de suivre et d'étudier des politiques similaires, formant une diffusion de paradigme politique de la « pression fiscale » vers l'« orientation budgétaire » .
Dans le même temps, l'effet d'aspiration mérite d'être surveillé : l'ensemble de mesures du Shandong combinant fonds publics et intégration de la chaîne industrielle attire la concentration des ressources de recyclage dans la province, ce qui pourrait détourner les volumes de collecte des provinces voisines. Pour le paysage national de l'offre de déchets de cuivre, une réallocation régionale des sources d'approvisionnement pourrait se produire avant la croissance du volume total.
3. Structure industrielle : accélération de la différenciation et période de dividendes pour les acteurs conformes
Combinées à l'évolution du secteur depuis la facturation inversée, ces règles détaillées confirment un jugement : une « prime de conformité » prend forme dans l'industrie du cuivre secondaire. Les entreprises capables d'obtenir l'enregistrement, de disposer d'installations sur site, de lier des partenaires en aval et d'assurer la transparence des données bénéficieront simultanément de coûts fiscaux réduits (taxe en amont standardisée dans le cadre de la facturation inversée) + subventions publiques (ces règles détaillées) + commandes stables (mécanisme de liaison) , soit un triple dividende ; tandis que les entités ne pouvant pas remplir les conditions subiront une double pression liée aux coûts de conformité et à l'espace de marché. Le rythme d'amélioration de la concentration industrielle pourrait être plus rapide que ce que la plupart des acteurs du marché anticipent.
IV. Points de suivi ultérieurs et rappels de risques
Pour ce document d'essai, il est recommandé de suivre cinq variables :
- Montant des subventions et normes échelonnées. Le texte ne divulgue ni montants précis ni règles détaillées des indicateurs d'évaluation (voir l'annexe), éléments clés pour juger de l'intensité des incitations politiques. Si le montant de la subvention forfaitaire unique est limité, sa portée symbolique pourrait l'emporter sur son effet de relance réel ; les modalités précises seront fixées par l'avis de candidature annuel.
- Qualité de la première liste d'entreprises soutenues. Les entreprises sélectionnées et les entreprises de transformation auxquelles elles sont liées révéleront directement si la politique penche vers l'aval du recyclage ou vers l'aval de la transformation, et fourniront des échantillons pour observer la forme réelle du « développement intégré ».
- État de mise en œuvre de la catégorie « batteries usagées de véhicules électriques ». Seule catégorie émergente parmi les quatre grandes catégories, ses indicateurs d'évaluation et sa logique de subvention pourraient différer des trois autres, ce qui en fait une fenêtre d'observation de l'innovation politique.
- Question de la transition avec validité jusqu'à fin 2027. La période d'essai n'est que d'environ 14 mois, et la continuité de la politique après 2028 dépendra des résultats de l'évaluation des performances (l'article 15 précise que les résultats d'évaluation serviront de base aux ajustements politiques). La performance d'utilisation des fonds des premières entreprises subventionnées influencera l'orientation de la politique.
- Coordination avec la surveillance fiscale. La question de savoir si le mécanisme de récupération de l'article 13 (récupération intégrale + annulation de l'éligibilité à la candidature pendant trois ans) est relié à la chaîne de régulation contre la fraude à la facturation et la fraude fiscale déterminera le plancher de conformité des fonds.
Rappels de risques: pour les entreprises candidates, il convient de prêter attention aux restrictions strictes d'utilisation des fonds de subvention (les directions de dépenses énumérées à l'article 10) et à l'obligation d'auto-évaluation des performances ; pour les observateurs du marché, une subvention provinciale unique ne suffira probablement pas à modifier les fondamentaux du secteur. La véritable portée de la politique réside dans laconfirmation d'orientation—elle utilise des fonds publics pour apposer un sceau officiel sur la direction d'évolution industrielle de « l'intégration recyclage-transformation ».
V. Conclusion
Si les mots clés de l’industrie des ressources renouvelables au cours des deux dernières années étaient « normalisation » et « sortie du marché », ce règlement détaillé du Shandong indique que les mots clés de la prochaine étape seront« intégration » et « concentration ». L’orientation des politiques est passée de « quelles factures sont conformes » à « quelle chaîne est complète » — de la subvention des maillons à la subvention des chaînes, de la gestion des entités à la promotion des écosystèmes.
Pour l’industrie des déchets de cuivre, cela confirme une fois de plus le jugement que nous avons exprimé à maintes reprises : la pression politique n’est pas l’hiver de l’industrie, mais une fenêtre de réorganisation des positions . Les réseaux de recyclage, les capacités de tri, l’intégration en aval et les actifs de données — ces quatre éléments remplacent les traditionnels « relations et canaux » comme nouvelle compétitivité centrale des entreprises de cuivre secondaire. Celui qui achèvera le premier cette migration de capacités s’assurera une position favorable dans la chaîne d’approvisionnement au cours du prochain cycle.