Les prix du praséodyme-néodyme (PrNd) métal ont poursuivi leur baisse au cours de la semaine se terminant le 6 novembre, mais le repli a nettement perdu de son élan et a laissé place à des signes de stabilisation. Les cotations ont ouvert la semaine à 860 000-870 000 RMB/t, ont touché un creux à 845 000-855 000 RMB/t, puis se sont redressées à 858 000-865 000 RMB/t vendredi. La moyenne hebdomadaire s'est établie à 858 600 RMB/t, en baisse de 1,72 % par rapport à la semaine précédente ; la clôture de vendredi était inférieure de 0,4 % à celle du vendredi précédent et d'environ 4 % par rapport au pic de la mi-octobre.
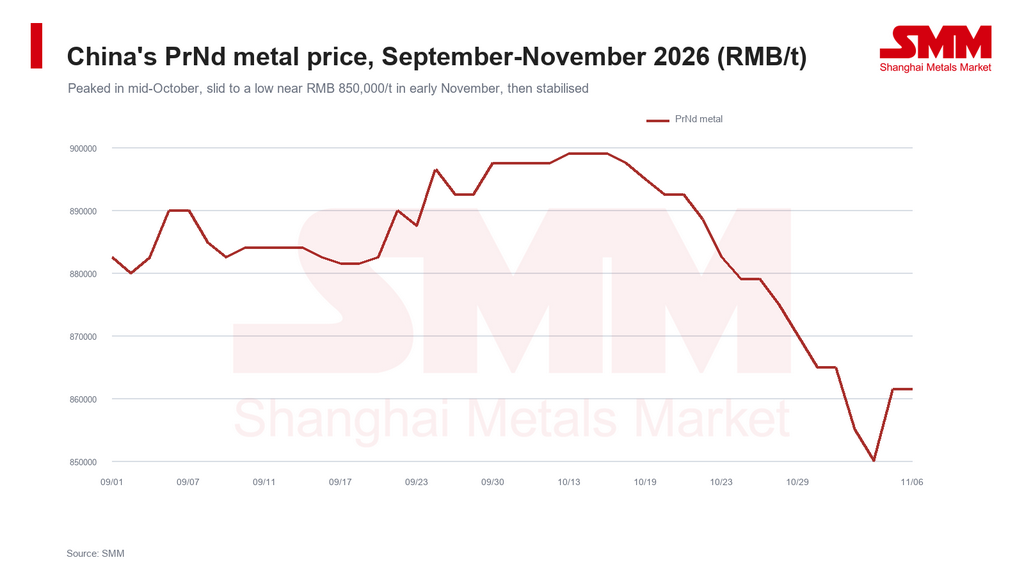
Deux journées de forte baisse, puis un rebond qui s'essouffle
La semaine s'est divisée en deux phases. Lundi a été marqué par une étroite consolidation, les cotations du métal restant inchangées par rapport au vendredi précédent, seule la borne supérieure de la fourchette de l'oxyde s'étant légèrement détendue. Mardi et mercredi, la baisse s'est accélérée : les cotations du métal ont été réduites deux jours consécutifs, la réduction de 10 000 RMB/t de mardi constituant la plus forte baisse quotidienne depuis octobre, et mercredi a porté les prix au plus bas de la semaine. Les ventes se sont concentrées lors des séances du matin, les cotations se stabilisant l'après-midi. Jeudi a inversé la tendance, les prix de l'oxyde bondissant et le métal suivant le mouvement, avant que vendredi ne clôture sans changement.
Deux forces ont alimenté la liquidation. Les cotations des matières premières ont reculé jour après jour, élargissant à un moment donné la marge de concession des vendeurs, ce qui a érodé le soutien des coûts sous le segment du métal et contraint les producteurs à revoir leurs cotations à la baisse. Dans le même temps, les demandes en aval sont restées faibles et les acheteurs sont demeurés en retrait, de sorte que l'absence de volumes échangés a amplifié les mouvements.
Le rebond de jeudi est venu d'un resserrement des cargaisons à bas prix et d'une vague de réapprovisionnement à cycle court en aval. Mais les fluctuations de prix plus marquées n'ont fait qu'approfondir l'attentisme, et la reprise s'est essoufflée dès le lendemain, sans volume pour la confirmer.
L'inversion s'est refermée, mais sur des matières premières plus faibles plutôt que sur des écarts élargis
L'oxyde a affiché une moyenne de 705 600 RMB/t sur la semaine, en baisse de 1,69 %, un repli légèrement inférieur à celui de 1,72 % du segment du métal, et l'écart métal-oxyde s'est légèrement resserré en glissement hebdomadaire.
Les coûts au comptant ont suivi la baisse des matières premières, reculant de 1,37 % en glissement hebdomadaire, l'essentiel de la baisse se concentrant sur les deux premières séances. Selon les recherches de SMM, les marges nettes du PrNd métal sont restées positives la plupart des jours, ne repassant sous zéro que jeudi lorsque les matières premières ont rebondi avant les prix cotés, puis se sont redressées à un niveau récent vendredi. Le segment de la transformation est donc passé d'une inversion des coûts à un profit modeste.
Ce profit est mince, et les cotations se situent très près de la ligne de coût. Ce point est important : la réparation est venue de la baisse des coûts, et non d'un véritable élargissement des marges de transformation — l'écart s'est en réalité resserré. Si les matières premières cessent de baisser et repartent à la hausse, l'inversion peut revenir à tout moment, comme l'a montré la rechute d'une seule journée de jeudi.
Les réductions sont épuisées, la demande reste le maillon faible
Côté offre, la production nationale de PrNd métal a baissé d'environ 3 % en glissement mensuel en octobre, un deuxième recul consécutif. Les retours des producteurs indiquent que la réduction a largement suivi son cours, les volumes de novembre étant attendus globalement stables. Le soutien que les réductions antérieures ont apporté aux prix a déjà été absorbé et n'offre guère de potentiel haussier nouveau.
La demande demeure la contrainte déterminante. Les fabricants d'aimants n'achètent que pour leurs besoins immédiats, montrent un appétit limité aux niveaux actuels, et l'activité de demande est faible. Le réapprovisionnement se fait à cycle court et par petits lots plutôt que selon une tendance, et les transactions ne sont conclues que lorsque les commandes l'exigent.
Les matières premières ont évolué dans l'autre sens. Certaines usines de séparation primaire à l'arrêt ont redémarré, augmentant l'offre d'oxyde. Mais les producteurs de métal restent prudents tant que les prix baissent, achetant au cas par cas en fonction des commandes en cours plutôt que de constituer des stocks, laissant les deux extrémités de la chaîne avec des stocks faibles et dans l'attente mutuelle.
Semaine prochaine : plancher par les coûts, plafonné par la demande
SMM s'attend à ce que les prix du PrNd métal se maintiennent dans une fourchette basse la semaine prochaine, avec une marge limitée dans les deux sens.
Le plafond vient de la demande. Les échanges ne se sont pas encore élargis, et l'essoufflement du rebond de jeudi en une journée montre à quel point l'appétit pour des prix plus élevés est faible. Sans une réelle amélioration des commandes en aval, tout rebond manquera de persistance.
Le plancher vient des coûts. Les prix sont déjà proches de la ligne de coût, et après le rebond de l'oxyde de jeudi, la base de coût est remontée près des prix de vente, réduisant fortement la volonté des producteurs de concéder davantage. Les cargaisons à bas prix se raréfient également, de sorte qu'une baisse plus profonde nécessiterait un nouvel assouplissement des matières premières pour se matérialiser.
Trois éléments méritent d'être suivis : si le rebond de l'oxyde se prolonge, ce qui détermine la direction de la ligne de coût ; si les commandes d'aimants et le réapprovisionnement passent d'achats à cycle court à une tendance, la variable la plus importante pour sortir les prix du plancher ; et si les redémarrages des usines de séparation dépassent les réductions de production des producteurs de métal, ce qui déterminera le degré réel de tension des matières premières.
SMM continuera de suivre l'écart entre les cotations du PrNd métal et la ligne de coût, la conversion des commandes d'aimants en aval et les changements marginaux de l'offre de matières premières.