Notes de la réunion du matin du 6 novembre
Sujets chauds du marché :
Le groupe de travail spécial du gouvernement indonésien chargé de lutter contre l'occupation illégale des terres forestières a déclaré que les autorités indonésiennes prennent des mesures d'application immédiates contre les entreprises contrôlées par Arif Kurniawan, ancien négociant en minerai de nickel de Glencore, ou associées à lui. Les enquêtes préliminaires ont révélé que les entreprises concernées avaient commis des infractions dans les activités minières, les permis et l'utilisation des terres forestières, mais les mesures d'application spécifiques n'ont pas encore été annoncées. Kurniawan est une figure majeure de l'industrie indonésienne du minerai de nickel. Plus de dix ans après avoir quitté Glencore, il est rapidement devenu l'un des plus grands négociants de minerai de nickel d'Indonésie. Un précédent rapport d'enquête sectoriel montrait qu'en 2024, son volume de négoce de minerai de nickel représentait environ un tiers de l'offre nationale totale de minerai de nickel de l'Indonésie. En outre, lui et ses principaux partenaires commerciaux détiennent conjointement des intérêts miniers dans au moins 20 zones minières en Indonésie.
Macro :
(1) Les élections de mi-mandat américaines ont livré une « vague bleue », les démocrates reprenant le contrôle du Sénat et de la Chambre. Plusieurs médias américains ont projeté que les démocrates ont obtenu au moins 54 sièges au Sénat (renversant sept sièges républicains, dont le Texas et l'Ohio, le Texas élisant un sénateur démocrate pour la première fois en 38 ans), et la Chambre devrait finalement dépasser 245 sièges ; Trump a déclaré accepter les résultats et a reconnu que le conflit iranien a pesé sur le résultat des élections. Les dirigeants démocrates ont déjà indiqué qu'ils chercheront à abroger les droits de douane de Trump et à mettre fin à la guerre contre l'Iran, et le marché s'attend à ce que le changement au Congrès limite les opérations militaires au Moyen-Orient et augmente la probabilité d'une résolution diplomatique entre les États-Unis et l'Iran.
(2) Les prix internationaux du pétrole ont plongé de près de 9 %. Le marché parie sur un refroidissement rapide des risques géopolitiques, le WTI clôturant en baisse de 8,66 % à 87,49 $ le baril et le Brent en baisse de 9,43 % à 94,01 $ le baril, tous deux atteignant leurs plus bas niveaux de clôture depuis le 31 août ; combiné aux données de l'EIA montrant que la production américaine de pétrole brut a atteint un niveau record et que les Émirats arabes unis envisagent de construire un troisième oléoduc contournant le détroit d'Ormuz, les anticipations d'offre se sont orientées vers un assouplissement.
(3) Le dollar américain a enregistré sa plus forte baisse en trois semaines, tandis que les actions américaines ont bondi. L'indice du dollar américain a reculé de 0,33 % à 101,53, le rendement du Trésor à 10 ans a baissé de 8 points de base à 4,884 %, et le rendement à 2 ans a atteint un plus bas de deux mois, les paris du marché sur un nouveau resserrement de la Fed s'affaiblissant ; le Dow Jones a progressé de 3,03 %, le S&P 500 a gagné 1,58 %, le Nasdaq a avancé de 1,44 %, et l'indice Nasdaq Golden Dragon China a grimpé de 3,48 %. L'or au COMEX a augmenté de 3,34 % à 4 072 dollars l'once.
(4) Indonésie : Selon un rapport flash de SMM du 4 novembre, le Conseil économique national indonésien (DEN) soutient le ministère de l'Énergie et des Ressources minérales (ESDM) dans la réduction de la production de nickel via le Plan de travail et budget minier (RKAB) afin d'atténuer l'offre excédentaire mondiale et de soutenir les prix du nickel. Le membre du DEN, Septian Hario Seto, a indiqué lors de l'événement Minerba Convex du 3 novembre que la croissance continue de la production de nickel en Indonésie a aggravé l'offre excédentaire mondiale et exercé une pression sur les prix du nickel. Le ministre de l'Énergie et des Ressources minérales, Bahlil Lahadalia, a également déclaré que l'Indonésie prévoit de s'inspirer du modèle de gestion de l'offre de l'industrie du charbon pour réguler la production de minerai de nickel via le RKAB. Le soutien du DEN indique que le resserrement de l'offre de minerai de nickel a obtenu davantage de soutien au niveau politique, renforçant encore les attentes du marché quant à un ralentissement de la croissance de l'offre en 2027. Étant donné que le quota RKAB ajusté pour 2026 est d'environ 295 à 300 millions de tonnes humides, il existe un potentiel de nouvelles réductions du quota 2027, bien que l'ampleur précise de la réduction reste à clarifier.
Marché au comptant :
Le 5 novembre, le prix moyen du nickel raffiné SMM n° 1 était de 121 950 yuans/tonne, en hausse de 3 850 yuans/tonne par rapport au jour de bourse précédent. En ce qui concerne les primes au comptant, la prime moyenne pour le nickel raffiné Jinchuan n° 1 était de 3 500 yuans/tonne, en baisse de 200 yuans/tonne par rapport au jour de bourse précédent, tandis que les principales marques nationales de nickel électrodéposé se situaient entre -300 et 600 yuans/tonne.
Marché à terme :
Le contrat de nickel le plus négocié au SHFE (2612) a ouvert en hausse et a continué de progresser en début de séance, clôturant la séance du matin à 122 250 yuans/tonne, en hausse de 4,86 %, avec un intérêt ouvert en baisse d'environ 5 400 lots.
Perspectives à court terme :
La reprise du contrôle du Congrès par les démocrates a redéfini l'orientation macroéconomique du marché et, combinée à la position de l'Indonésie sur les quotas, ce « double jeu de Davis » a entraîné une couverture massive des positions courtes par les vendeurs. À l'avenir, il conviendra de prêter attention à l'ampleur réelle des réductions de quotas de l'Indonésie pour déterminer la durabilité du rebond. À court terme, le contrat de nickel le plus traité au SHFE devrait évoluer dans une fourchette de 118 000 à 124 000 yuans/tonne.
Sulfate de nickel
Le 5 novembre, le prix moyen du sulfate de nickel de qualité batterie SMM a légèrement augmenté.
Côté coûts, les résultats des élections de mi-mandat américaines et les déclarations sur les quotas indonésiens ont résonné, entraînant une forte hausse des prix du nickel aujourd'hui et poussant à la hausse les coûts de production au comptant du sulfate de nickel. Côté offre, certains producteurs détiennent des niveaux de stocks relativement élevés et cherchent à réduire la production pour écouler les stocks ; avec la hausse des prix du nickel aujourd'hui, ils manifestent une certaine volonté de maintenir les prix. Côté demande, compte tenu des anticipations de baisse de la demande en aval, les entreprises en aval affichent un faible sentiment à l'égard de la constitution de stocks de commandes au comptant et acceptent relativement mal les prix des sels de nickel. Aujourd'hui, le facteur de sentiment de disposition à vendre des fonderies de sels de nickel en amont était de 2,1, le facteur de sentiment d'approvisionnement des usines de précurseurs en aval était de 2,0 et le facteur de sentiment des entreprises intégrées était de 2,1 (les données historiques peuvent être consultées dans la base de données).
À l'avenir, l'activité du marché des commandes au comptant devrait rester faible à court terme, les prix du sulfate de nickel étant globalement sous pression. Il conviendra de prêter attention à la durabilité de la hausse des prix du nickel.
Fonte brute de nickel (NPI)
Nouvelle du 5 novembre : le facteur de sentiment du marché de la fonte brute de nickel à haute teneur SMM était de 1,71, en hausse de 0,05 en glissement mensuel. Le facteur de sentiment en amont pour la fonte brute de nickel à haute teneur était de 1,81, en hausse de 0,09 en glissement mensuel, et le facteur de sentiment en aval pour la fonte brute de nickel à haute teneur était de 1,62, en hausse de 0,02 en glissement mensuel. Le sentiment du marché de la fonte de nickel s'est nettement redressé aujourd'hui, les demandes de renseignements devenant plus actives et la mentalité du marché évoluant, passant de la prudence et de la réticence à acheter en aval au cours de la période précédente à une retenue des ventes et à une réticence à expédier en amont. Certaines offres de marchandises ont été relevées et les négociants sont devenus relativement optimistes quant aux prix à terme, en particulier pour le premier trimestre de l'année prochaine, principalement soutenus par des vents favorables macroéconomiques et les attentes d'un durcissement des politiques indonésiennes. Toutefois, les divergences au sein du marché restent marquées, certains participants estimant que la base du redressement à court terme est faible et que sa durabilité est incertaine, tandis que la résistance aux transactions au comptant à prix élevés persiste. Les transactions courantes sont clairement différenciées, les contrats à prime au prix moyen à terme étant relativement actifs et les contrats à prix fixe rares. Les aciéries libèrent une demande rigide limitée, et les stocks de ferronickel doivent encore être absorbés. Les facteurs de gestion des deux fonds en fin d'année ont entraîné des perturbations périodiques des expéditions, et la vigueur des contrats à terme sur l'acier inoxydable a également conduit certains fournisseurs à devenir haussiers, intensifiant le bras de fer entre acheteurs et vendeurs.
Acier inoxydable
Selon SMM au 5 novembre, les contrats à terme SS ont consolidé à la hausse aujourd'hui et ont continué de grimper. Les résultats des élections de mi-mandat américaines étant largement réglés et les nouvelles d'un resserrement supplémentaire des approbations de minerai de nickel indonésien servant de catalyseur, les prix du nickel au SHFE ont fortement grimpé, et le SS a prolongé ses gains antérieurs, progressant de concert. À la clôture, le contrat SS le plus négocié s'est établi à 14 155 yuans/tonne. Sur le marché au comptant, portées par la forte hausse des contrats à terme SS, les offres au comptant d'acier inoxydable ont continué de progresser. Bien que les clients finaux en aval se soient montrés généralement prudents en raison des prix élevés et aient affiché une faible volonté d'achat, la demande spéculative a stimulé l'augmentation des demandes de renseignements et de l'activité de négociation parmi les institutions et les négociants opérant sur les marchés à terme et au comptant.
Contrat à terme SS le plus négocié. À 10 h 15, le SS2612 s'établissait à 14 045 yuans/tonne, en hausse de 335 yuans/tonne par rapport au jour de bourse précédent. Les primes au comptant pour le 304/2B à Wuxi se situaient dans une fourchette de 225 à 625 yuans/tonne. Sur le marché au comptant, le prix moyen des bobines laminées à froid 201/2B à Wuxi est resté stable ; pour les bobines laminées à froid à bords non découpés 304/2B, le prix moyen à Wuxi a augmenté de 150 yuans/tonne et le prix moyen à Foshan a augmenté de 150 yuans/tonne ; le prix des bobines laminées à froid 316L/2B à Wuxi est resté stable ; pour les bobines laminées à chaud 316L/NO.1, les offres à Wuxi sont restées stables ; les bobines laminées à froid 430/2B à Wuxi et à Foshan sont restées stables.
Cette semaine, le marché de l'acier inoxydable a affiché un schéma de bras de fer en consolidation, marqué par un rebond impulsé par les nouvelles suivi d'un effacement des gains, une offre et une demande faibles, et un déstockage passif. La semaine dernière, les contrats à terme se sont renforcés à un moment donné en raison des attentes de réductions de la production de ferronickel indonésien ; cette semaine, la Réserve fédérale américaine a émis un signal restrictif, les attentes de hausse des taux en fin d'année ont augmenté, et la mise en œuvre effective des réductions de production de nickel indonésien a été limitée, falsifiant progressivement les facteurs haussiers. Les contrats à terme sur l’acier inoxydable se sont consolidés autour de 13 400 yuans/tonne, et le rebond observé précédemment s’est nettement essoufflé. Sur le plan macroéconomique, bien que la Fed n’ait pas procédé à une hausse des taux lors de sa réunion d’octobre, son ton est resté restrictif, et les anticipations de marché d’une hausse en fin d’année ont augmenté, continuant de peser sur l’appétit pour le risque dans le secteur des métaux non ferreux. Parallèlement, les attentes d’un resserrement de l’offre indonésienne de nickel, qui avaient soutenu le rebond des contrats à terme, n’ont pas été confirmées de manière tangible cette semaine, et le facteur haussier s’est marginalement affaibli, devenant la cause principale du repli des contrats à terme. Sur le marché au comptant, la semaine dernière, les informations sur la réduction de la production de nickel en Indonésie ont poussé les prix à la hausse par phases, entraînant une libération concentrée des transactions. Cependant, à mesure que ces nouvelles haussières ont été progressivement digérées, le marché est revenu au thème dominant de la faiblesse de la demande. Les échanges sont restés atones, les acheteurs en aval ne s’approvisionnant qu’au juste nécessaire. Le marché anticipe généralement que les aciéries conservent encore certaines marges, laissant une marge de concession sur les prix pour stimuler les ventes. S’ajoutant à la pression croissante des expéditions en fin de mois, certains négociants ont réduit leurs prix de manière proactive pour dynamiser les transactions. Les prix au comptant sont restés déprimés, et la demande finale n’a montré aucune amélioration réelle des achats. Côté stocks, malgré la faiblesse persistante des transactions au comptant, les arrivages ont été faibles cette semaine, et la demande ponctuelle d’enlèvement en fin de mois a apporté un soutien, permettant aux stocks sociaux d’acier inoxydable de poursuivre leur déstockage. Toutefois, cette phase de déstockage n’a pas été portée par une reprise de la demande finale, mais plutôt par de faibles arrivages et des perturbations dans les enlèvements de fin de mois. Les fondamentaux de la demande ne se sont pas matériellement améliorés, et la soutenabilité du déstockage reste fragile. Côté coûts, les prix de la fonte de nickel ont poursuivi leur tendance baissière, tandis que la ferraille d’acier inoxydable s’est encore affaiblie en raison de la montée de l’aversion au risque et de la tension sur les factures fiscales, creusant l’écart de coût entre les procédés à base de ferraille d’acier inoxydable et de fonte de nickel. Parallèlement, TISCO et Tsingshan ont annoncé les prix d’appel d’offres de novembre pour le ferrochrome, en baisse de 200 yuans en glissement mensuel. Bien que les prix des produits finis en acier aient également reculé sous la pression, les prix des matières premières ont chuté plus fortement, permettant de préserver les marges des aciéries. Côté offre, les aciéries disposent encore de marges bénéficiaires et d’une marge de concession sur les prix, mais les stocks sociaux restent à des niveaux relativement sains, réduisant l’incitation à des baisses de prix agressives. De plus, certaines aciéries en maintenance et en réduction de production ont repris leurs activités normales, augmentant la production prévue. Globalement, le marché de l'acier inoxydable de cette semaine a montré un jeu de pression macroéconomique hawkish, de nouvelles haussières réfutées, une demande au comptant faible, des concessions de prix en fin de mois pour stimuler les transactions, des matières premières plus faibles soutenant les profits des aciéries et un déstockage passif des stocks. Le contexte fondamental faible de l'acier inoxydable persiste, la reprise des profits provenant uniquement de la baisse des matières premières, ce qui rend difficile de soutenir une tendance haussière durable des prix.
Minerai de nickel :
Marché philippin :
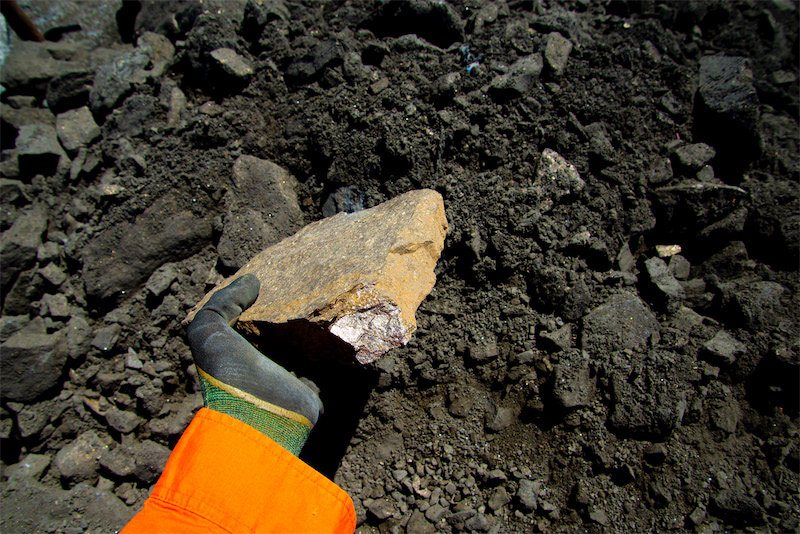
Cette semaine, les prix du minerai de nickel philippin ont continué de baisser, les prix de toutes les qualités s'affaiblissant généralement. Au 30 octobre, sur une base FOB Philippines, Ni 0,9 % (Al 7 % max) était à 21-22 $/t humide, avec une moyenne de 21,5 $/t humide ; Ni 1,3 % en moyenne à 26 $/t humide, Ni 1,4 % en moyenne à 36 $/t humide, Ni 1,5 % à 42-45 $/t humide, avec une moyenne de 43,5 $/t humide, et Ni 1,8 % à 70-72 $/t humide, avec une moyenne de 71 $/t humide, toutes les qualités en baisse de 1 $/t humide par rapport à la période précédente. Sur une base CIF Chine, Ni 0,9 % (Al 7 % max) était en moyenne à 34 $/t humide, tandis que Ni 1,3 %, 1,4 %, 1,5 % et 1,8 % étaient respectivement à 39,5, 50, 58,5 et 86,5 $/t humide.
Côté météo, les principales zones de production de minerai de nickel des Philippines restent affectées par la ZCIT et les pluies saisonnières, Zambales connaissant des précipitations relativement abondantes. L'extraction, le transport terrestre et le chargement portuaire de certaines mines sont limités, et la capacité d'expédition réelle a diminué. Palawan maintient encore un certain niveau de capacité d'expédition, et l'offre globale n'a pas encore connu de pénurie à grande échelle. De plus, un typhon puissant se dirige vers le nord des Philippines et Taïwan, avec une trajectoire prévue au nord des principales zones de production de minerai de nickel, mais des conditions de mer agitées peuvent encore affecter les opérations portuaires et le chargement.
Côté demande, les stocks de matières premières en aval en Chine devraient durer environ deux mois. Les achats au comptant sont principalement des réapprovisionnements basés sur les besoins, avec un intérêt d'achat limité. Les restrictions d'approvisionnement à Zambales n'ont pas encore fourni de soutien clair aux prix. Les taux de fret maritime des Philippines vers la Chine restent à un niveau relativement élevé, limitant la compétitivité du prix rendu du minerai philippin. L'affaiblissement des prix locaux du minerai en Indonésie a également érodé l'avantage de prix du minerai philippin entrant sur le marché indonésien. Par port, les stocks de minerai de nickel dans les sept principaux ports ont augmenté à 5,8 millions de tonnes humides (30 octobre), en hausse de 170 000 tonnes humides en glissement mensuel, tandis que les stocks totaux dans tous les ports de Chine ont atteint 9,99 millions de tonnes humides, en hausse de 70 000 tonnes humides en glissement mensuel.
Les prix du minerai de nickel philippin devraient rester déprimés à court terme. Avec la révision à la baisse du HPM indonésien au cours de la seconde moitié d'octobre, le centre des prix régionaux du minerai de nickel s'est encore déplacé vers le bas. Si les prix locaux du minerai indonésien restent sous pression, les mineurs philippins pourraient encore réduire leurs offres FOB pour conclure des transactions. À l'avenir, il faudra prêter attention à la reprise des expéditions de Zambales, aux expéditions réelles de Palawan et aux variations des taux de fret maritime des Philippines vers la Chine.
Marché indonésien :
En termes de prix, les prix du minerai de nickel indonésien se sont stabilisés cette semaine après des baisses antérieures. Au 30 octobre, dans les principaux ports indonésiens, le prix moyen du minerai de limonite Ni 1,2 % était de 24,5 $/tonne humide, et celui du minerai de limonite Ni 1,3 % de 26,5 $/tonne humide. Les minerais de saprolite Ni 1,4 %, 1,5 % et 1,6 % s'établissaient respectivement à 47,1, 52,5 et 57,1 $/tonne humide. Auparavant, la baisse des minerais de saprolite à teneur moyenne et élevée était nettement plus importante que celle du minerai de limonite à faible teneur. L'offre restreinte de minerai à haute teneur s'est quelque peu détendue, et le pouvoir de négociation du marché s'est progressivement déplacé vers les acheteurs.
En termes de prix de référence, le HMA du nickel pour la seconde moitié d'octobre était de 15 847,67 $/tonne, en baisse de 475 $/tonne, soit 2,91 %, par rapport à la première moitié. Le HPM a été révisé à la baisse en conséquence, avec Ni 1,2 % à 22,44 $/tonne humide, Ni 1,4 % à 50,05 $/tonne humide, Ni 1,5 % à 54,48 $/tonne humide et Ni 1,6 % à 59,12 $/tonne humide, abaissant encore la référence pour les cotations des mineurs. En ce qui concerne l'année prochaine, la Direction générale des minéraux et du charbon d'Indonésie a indiqué que la production potentielle de minerai de nickel reflétée dans les demandes RKAB 2027 a dépassé 500 millions de tonnes. Lors de la fixation des quotas, le ministère de l'Énergie et des Ressources minérales tiendra compte de l'offre et de la demande mondiales de nickel ainsi que de la demande intérieure des fonderies. Le quota de production révisé pour 2026 est d'environ 290 à 300 millions de tonnes, supérieur aux 260 à 270 millions de tonnes fixés au début de l'année.
En termes d'offre, les quotas supplémentaires RKAB ont été progressivement libérés en 2026. Les mines ayant obtenu de nouveaux quotas doivent encore procéder à l'allocation des équipements, à l'entretien des routes, à la préparation des stocks et à l'organisation logistique. Une augmentation des quotas ne signifie pas une augmentation immédiate de l'offre au comptant, mais l'offre de minerai de nickel dispose encore d'une marge de croissance au T4. Côté demande, les stocks de matières premières des fonderies indonésiennes peuvent soutenir les opérations pendant environ deux mois, limitant l'incitation à un réapprovisionnement concentré à court terme. Les conditions sèches persistantes provoquées par El Niño et l'approvisionnement insuffisant en eau industrielle ont affecté certaines installations de fusion à Morowali, certaines lignes de production RKEF fonctionnant à environ 30–40 % de leur capacité normale depuis le 22 septembre, réduisant ainsi la consommation de minerai.
Le marché indonésien du minerai de nickel devrait rester faible à court terme. Côté offre, il convient de prêter attention au rythme auquel les quotas RKAB nouvellement approuvés se traduisent en production et expéditions réelles. Côté demande, il faut se concentrer sur la réduction des stocks des fonderies, l'approvisionnement en eau industrielle à Morowali et la reprise des lignes de production RKEF affectées. Si la nouvelle offre continue d'être libérée alors que les achats des fonderies restent limités, les prix au comptant du minerai de nickel indonésien subiront une pression baissière supplémentaire.