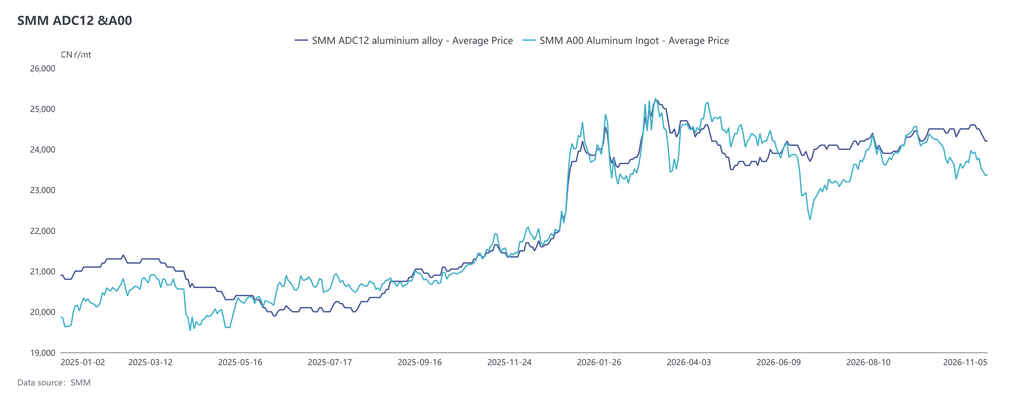
Le marché de l'ADC12 a affiché des fluctuations étroites dans l'ensemble en octobre, les prix SMM de l'ADC12 s'échangeant dans une fourchette de 24 300 à 24 600 yuans/tonne. Vers la fin du mois, le sentiment du marché s'étant affaibli, le centre des prix s'est quelque peu relâché. En novembre, la baisse des prix de l'aluminium, conjuguée à un affaiblissement de la demande, a fait reculer davantage les prix de l'ADC12. Au 5 novembre, le prix SMM de l'ADC12 était coté à 24 200 yuans/tonne, en baisse cumulée de 200 yuans/tonne par rapport au début d'octobre.
Côté coûts, selon les données de SMM, le coût total théorique de l'industrie de l'ADC12 en octobre 2026 a légèrement reculé de 0,1 % en glissement mensuel pour s'établir à 23 813 yuans/tonne, globalement stable, les coûts des principales matières premières affichant des performances contrastées. Parmi eux, le coût de la ferraille d'aluminium par tonne a baissé de 12 yuans/tonne en glissement mensuel pour atteindre 21 495 yuans/tonne, représentant toujours 90,3 % du coût total ; le coût du cuivre par tonne a augmenté de 5 yuans/tonne en glissement mensuel pour s'établir à 926 yuans/tonne, soit environ 3,9 % ; le coût du silicium par tonne a progressé de 2 yuans/tonne en glissement mensuel pour atteindre 500 yuans/tonne, maintenant une part de 2,1 %.
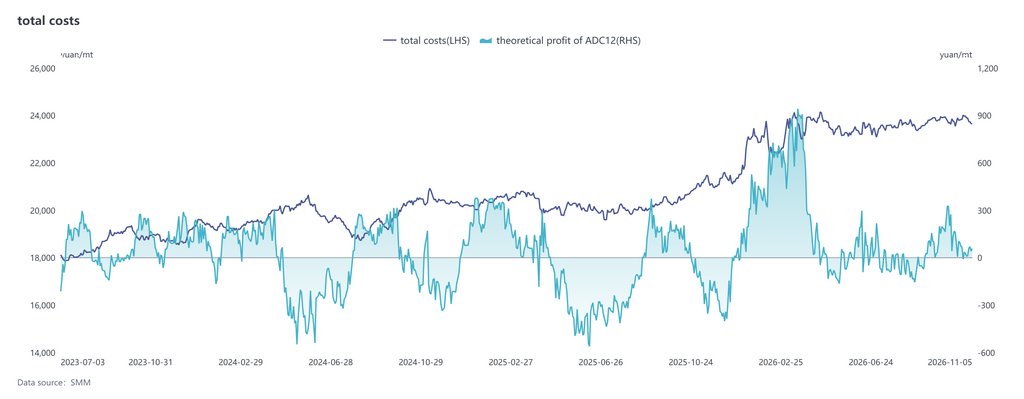
Les coûts de production de l'ADC12 sont restés élevés dans l'ensemble en octobre, les prix de la ferraille d'aluminium faisant preuve d'une forte résilience. Affectées par une réglementation fiscale plus stricte et une circulation restreinte des cargaisons conformes, les entreprises ont rencontré davantage de difficultés dans l'approvisionnement en matières premières. Les contraintes du côté des coûts sur les prix au comptant étaient relativement évidentes, les bénéfices de production sont restés sous pression et le bénéfice théorique de l'industrie s'est réduit à 87 yuans/tonne. En novembre, si les prix de l'aluminium restent faibles, les prix de la ferraille d'aluminium ont encore un potentiel de baisse, mais avec une réglementation politique toujours stricte et une offre de cargaisons conformes qui ne s'est pas encore améliorée de manière significative, la ferraille d'aluminium devrait rester résiliente, laissant une marge relativement limitée pour une baisse des coûts de production de l'ADC12.
Côté demande, les caractéristiques traditionnelles de la « haute saison d'octobre » n'ont pas été évidentes, avec une amélioration limitée des commandes des utilisateurs finaux et des achats toujours dominés par le réapprovisionnement selon les besoins. Au début du mois, affectés par les fluctuations des prix et les reprises de production après les congés, certains acheteurs en aval ont acheté à la baisse, mais aucun réapprovisionnement concentré significatif ne s'est formé. Dans la seconde moitié d'octobre, avec la reprise de certaines commandes des utilisateurs finaux, le rythme des achats au comptant et de l'enlèvement des marchandises s'est amélioré, mais la croissance de la demande est restée relativement limitée. L'acceptation par l'aval de matières premières à prix élevé est demeurée faible et l'enthousiasme d'achat est resté contraint par les prix et les perspectives de commandes. Dans l'ensemble, bien que la demande en aval se soit quelque peu améliorée en octobre par rapport au début du mois, elle n'avait pas encore formé une dynamique de croissance soutenue, offrant un soutien limité aux prix de l'ADC12. Le marché est resté dominé par les achats selon les besoins et les achats au fil de l'eau.
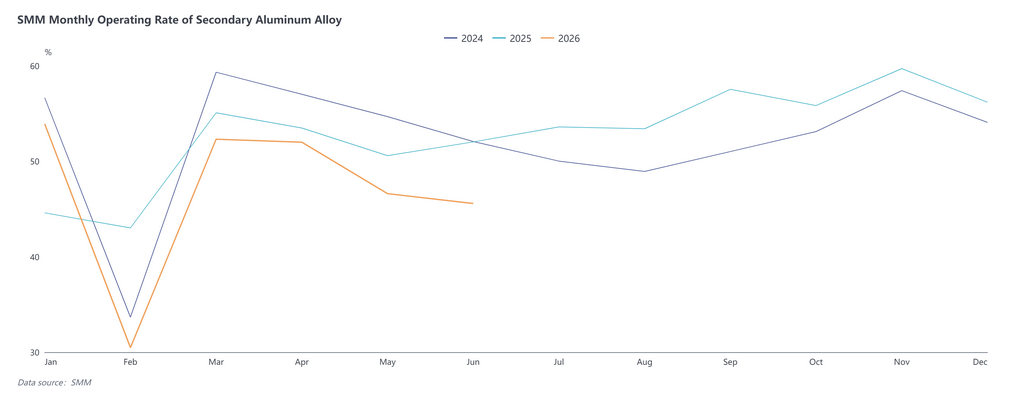
Côté offre, le taux d'utilisation de l'industrie des alliages d'aluminium secondaire en octobre était de 50,1 %, en baisse de 1,0 point de pourcentage en glissement mensuel et de 5,8 points de pourcentage en glissement annuel. Les congés de la fête nationale, les contraintes d'approvisionnement en matières premières et la demande finale modérée ont pesé conjointement sur les performances opérationnelles. En novembre, le taux d'utilisation de l'industrie dépendra encore principalement de la libération de la demande finale et des changements de politique sur les matières premières. À l'approche de la fin d'année, certaines entreprises utilisatrices finales pourraient accélérer le rythme de production et de livraison. Si l'amélioration de la demande se poursuit, elle devrait entraîner une reprise des commandes et relever les taux d'utilisation. Côté matières premières, l'application de la supervision des factures fiscales affectera encore l'offre de ferraille d'aluminium conforme et le rythme d'approvisionnement des entreprises. Si la situation d'approvisionnement tendu en matières premières ne s'atténue pas de manière significative, l'augmentation de la charge de production des entreprises restera limitée. Dans l'ensemble, des attentes de reprise du taux d'utilisation existent pour novembre, mais une croissance insuffisante de la demande, combinée aux contraintes d'approvisionnement en matières premières, signifie que le rebond du taux d'utilisation devrait être modéré.
En novembre, les prix de l'ADC12 devraient se consolider sur une note globalement faible, subissant encore une certaine pression à la baisse à court terme, mais la contrainte du côté des coûts sur le plancher des prix n'a pas encore disparu. D'une part, la reprise des commandes des utilisateurs finaux a été inférieure aux attentes, les achats en aval sont restés principalement basés sur les besoins et le repli continu des prix n'a pas réussi à stimuler efficacement la demande de réapprovisionnement, laissant le marché sans croissance soutenue des transactions. D'autre part, l'offre tendue de ferraille d'aluminium conforme et des coûts de production relativement fermes ont limité la marge des entreprises pour réduire proactivement les prix de manière significative. Si les prix des matières premières ne montrent pas d'assouplissement notable, la baisse des prix de l'ADC12 sera relativement limitée. Dans l'ensemble, la clé de la performance du marché en novembre réside toujours dans les changements sur les fronts de la demande finale et de l'offre de matières premières. Si les commandes de fin d'année sont progressivement libérées et que les achats en aval passent d'une logique de besoin à un stockage modéré, les prix devraient connaître une certaine reprise. À l'inverse, si la demande reste durablement faible et que les prix de l'aluminium et de la ferraille d'aluminium reculent davantage, les prix de l'ADC12 pourraient continuer à se consolider sur une note modérée.