

Rapport quotidien MMi sur le minerai de fer (5 novembre)
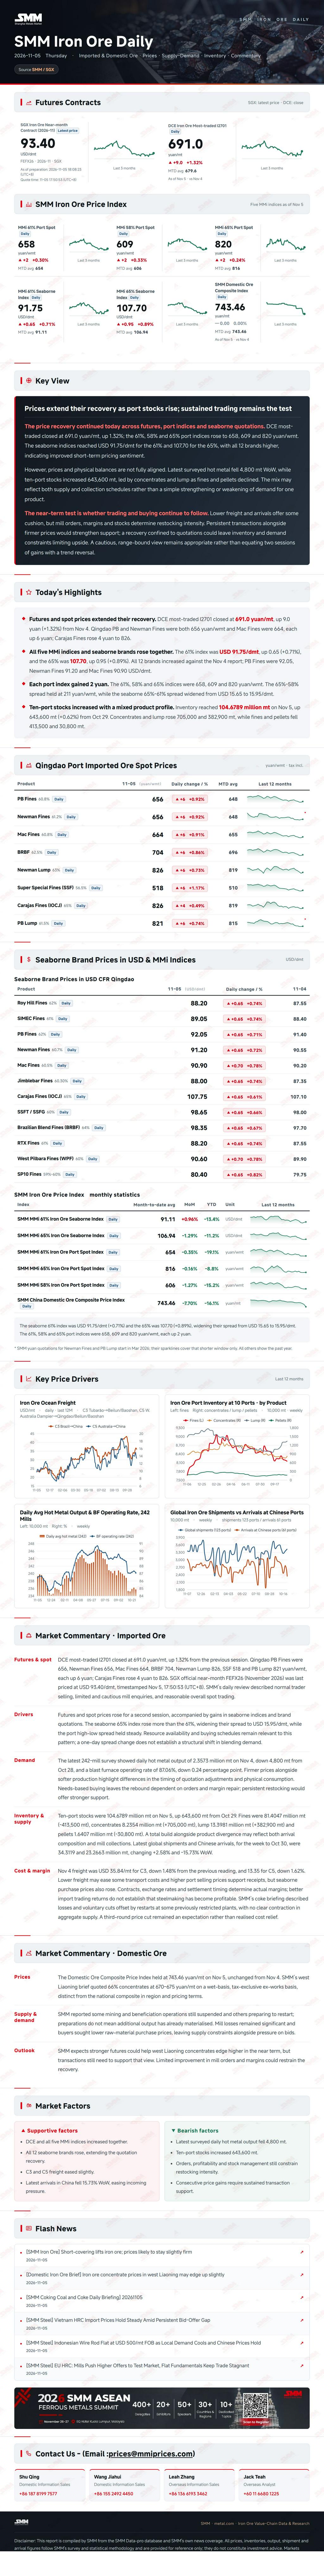
Les contrats à terme sur le minerai de fer étaient en baisse aujourd'hui. Le contrat le plus négocié au DCE s'est établi à 669 yuans/tonne, en repli de 1,83 % par rapport à la séance précédente. Les prix au comptant au port de Qingdao ont reculé d'environ 9 à 15 yuans/tonne en moyenne. Les négociants étaient réticents à proposer des offres, tandis que les demandes des aciéries étaient raisonnables.
Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.
Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
il y a 1 heure
[SMM Minerai de fer] Les rachats de positions courtes soutiennent le minerai de fer ; les prix devraient rester légèrement fermes
Lire la suite
[SMM Minerai de fer] Les rachats de positions courtes soutiennent le minerai de fer ; les prix devraient rester légèrement fermes
il y a 1 heure
il y a 6 heures
[Nippon Steel réussit à produire du DRI avec 100 % d'hydrogène]
Lire la suite
[Nippon Steel réussit à produire du DRI avec 100 % d'hydrogène]
Nippon Steel a produit avec succès plus de 100 millions de tonnes de fer à réduction directe (DRI) en utilisant 100 % d'hydrogène comme agent réducteur dans un four à cuve à l'échelle pilote. L'essai a impliqué plus de 300 heures de fonctionnement continu avec du minerai de fer de qualité inférieure, marquant des progrès vers la commercialisation de la technologie de fabrication du fer à base d'hydrogène. L'entreprise prévoit de poursuivre les essais et de développer des technologies de mise à l'échelle à partir de l'exercice 2027, dans le but d'établir la technologie d'ici 2040 environ. Ce développement est pertinent pour le secteur sidérurgique indien, car la technologie DRI à base d'hydrogène pourrait contribuer à réduire les émissions de carbone de la fabrication du fer et à améliorer l'utilisation de minerai de fer de qualité inférieure, soutenant ainsi la transition à long terme de l'industrie vers un acier vert.
il y a 6 heures

il y a 8 heures
[Warrior Met Coal : le bénéfice net du T3 de l'exercice 2026 en hausse de 32 % sur un an, à 49 millions de dollars]
Lire la suite
[Warrior Met Coal : le bénéfice net du T3 de l'exercice 2026 en hausse de 32 % sur un an, à 49 millions de dollars]
Le producteur américain de charbon métallurgique Warrior Met Coal a annoncé un bénéfice net de 49 millions de dollars au troisième trimestre de l'exercice 2026, en hausse de 32 % en glissement annuel par rapport à 37 millions de dollars un an plus tôt. Le chiffre d'affaires total a augmenté de 54 % en glissement annuel pour atteindre 508 millions de dollars, principalement grâce à une hausse de 48 % des volumes de ventes à 3,5 millions de tonnes courtes, la mine Blue Creek ayant accéléré sa montée en puissance plus tôt que prévu. L'EBITDA ajusté a progressé de 76 % en glissement annuel à 124 millions de dollars, la marge s'élargissant de 22 % à 24 %. Le prix de vente net moyen s'est établi à 144 dollars par tonne courte, en hausse de 6 % en glissement annuel, tandis que les coûts au comptant ont augmenté de 4 % en glissement annuel à 105 dollars par tonne courte. Le charbon High Vol A a représenté 68 % des volumes de ventes, en hausse de 25 points de pourcentage en glissement annuel. La production de la mine 7 a chuté de 22 % en glissement trimestriel en raison de conditions géologiques difficiles et d'un déplacement de taille longue, ajoutant environ 11 dollars par tonne aux coûts au comptant globaux. L'indice PLV FOB Australie s'est établi en moyenne à 225 dollars par tonne courte au cours du trimestre, en hausse de 9 dollars en glissement trimestriel. La réalisation du prix brut est tombée à 66 % contre 83 % un an plus tôt, en raison de taux de fret et de surestaries respectivement supérieurs de 22 % et 44 % en glissement annuel, ainsi que d'une monétisation ponctuelle de stocks excédentaires à prix fixes, qui a généré 49 millions de dollars de trésorerie mais réduit l'EBITDA ajusté d'environ 27 millions de dollars par rapport à une tarification indexée. Le conseil d'administration a déclaré un dividende spécial de 2 dollars par action. La liquidité a augmenté à 578 millions de dollars et le flux de trésorerie disponible après dépenses d'investissement s'est élevé à 139 millions de dollars. La société a réaffirmé ses prévisions pour l'ensemble de l'exercice ; une décision concernant l'extension de la deuxième taille longue de Blue Creek dépend de la capacité d'absorption du marché. Les coûts de surestaries et de fret devraient rester élevés jusqu'à la fin de l'année. [SMM Iron Ore]
il y a 8 heures
Actualités Connexes
[SMM Minerai de fer] Les rachats de positions courtes soutiennent le minerai de fer ; les prix devraient rester légèrement fermes
Nov 05, 2026 17:12 (GMT+8)
[Nippon Steel réussit à produire du DRI avec 100 % d'hydrogène]
Nov 05, 2026 12:26 (GMT+8)
[Warrior Met Coal : le bénéfice net du T3 de l'exercice 2026 en hausse de 32 % sur un an, à 49 millions de dollars]
Nov 05, 2026 10:26 (GMT+8)

[La dépendance de l'Inde aux importations de charbon à coke en provenance d'Australie tombe à 54 %]
Nov 05, 2026 10:26 (GMT+8)