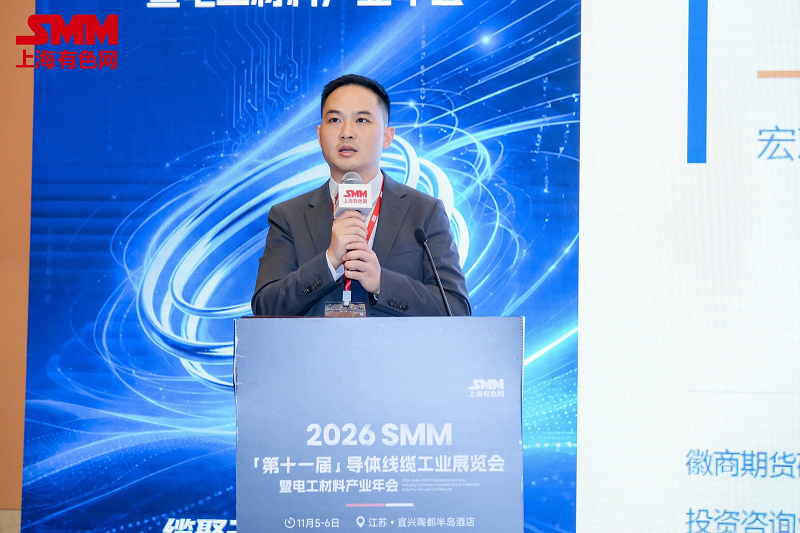
Le 5 novembre, lors du organisé par Changzhou Tongtai High-Conductivity New Materials Co., Ltd., SMM Information & Technology Co., Ltd. (SMM) et Shandong Aisi Information Technology Co., Ltd., avec le soutien de Shandong Xinghui Copper-Based New Materials Technology Co., Ltd., et le soutien spécial de la Fédération des entreprises de fils et câbles de l'Association des entrepreneurs de Yixing, de la Chambre de commerce de l'industrie optoélectronique de Suzhou, de l'Association des câbles spéciaux d'Anhui Wuwei et de la Chambre de commerce des fils et câbles de Ningbo, Jiang Xianhui, directeur de l'institut de recherche de Huishang Futures Co., Ltd., a partagé avec les participants le thème « Analyse macroéconomique actuelle et logique d'investissement par classe d'actifs ».
Positionnement du cycle — Cycle moyen · Deuxième cycle des stocks · Divergence Chine-États-Unis
Cinq vagues de Kondratiev dans l'histoire économique mondiale
Il a développé son propos en s'appuyant sur les cinq vagues de Kondratiev de l'histoire économique mondiale (de 1782 à aujourd'hui).
Modes de fonctionnement du cycle moyen
Il a introduit le sujet sous des angles incluant l'évolution de la consommation de capital fixe aux États-Unis (corrigée des variations saisonnières, en glissement annuel) et les modes de fonctionnement des cycles moyens américains.
Modes de fonctionnement du cycle des stocks américain
Il a analysé l'écart de production industrielle global des États-Unis depuis 1977 et les modes de fonctionnement du cycle des stocks américain synthétisés depuis 1975.
Imbrication des cycles
L'imbrication des cycles situe le présent :
1. Un cycle moyen contient trois cycles courts (cycles des stocks).
2. Avant la fin de chaque cycle moyen, le cycle des stocks atteint son point bas par anticipation.
3. Ce cycle moyen a débuté en octobre 2020 ; le premier cycle des stocks a commencé en juin 2020 et a atteint son point bas en octobre 2024.
4. De juin 2020 à octobre 2024, le premier cycle des stocks a duré 53 mois, dépassant la durée historique.
5. À partir de novembre 2024, combiné aux modes de fonctionnement du cycle moyen, le marché est désormais entré dans la phase ascendante du deuxième cycle des stocks au sein du cycle moyen, après 23 mois d'évolution.
6. La dynamique haussière ne montre aucun signe d'affaiblissement ; le quatrième trimestre et le début de 2027 devraient rester dans une phase de reconstitution des stocks à la hausse. Sur la base d'un cycle des stocks américain moyen de 35 mois, un point bas est attendu vers octobre 2027.
7. Risque : surveiller le point d’inflexion du réapprovisionnement actif aux États-Unis.
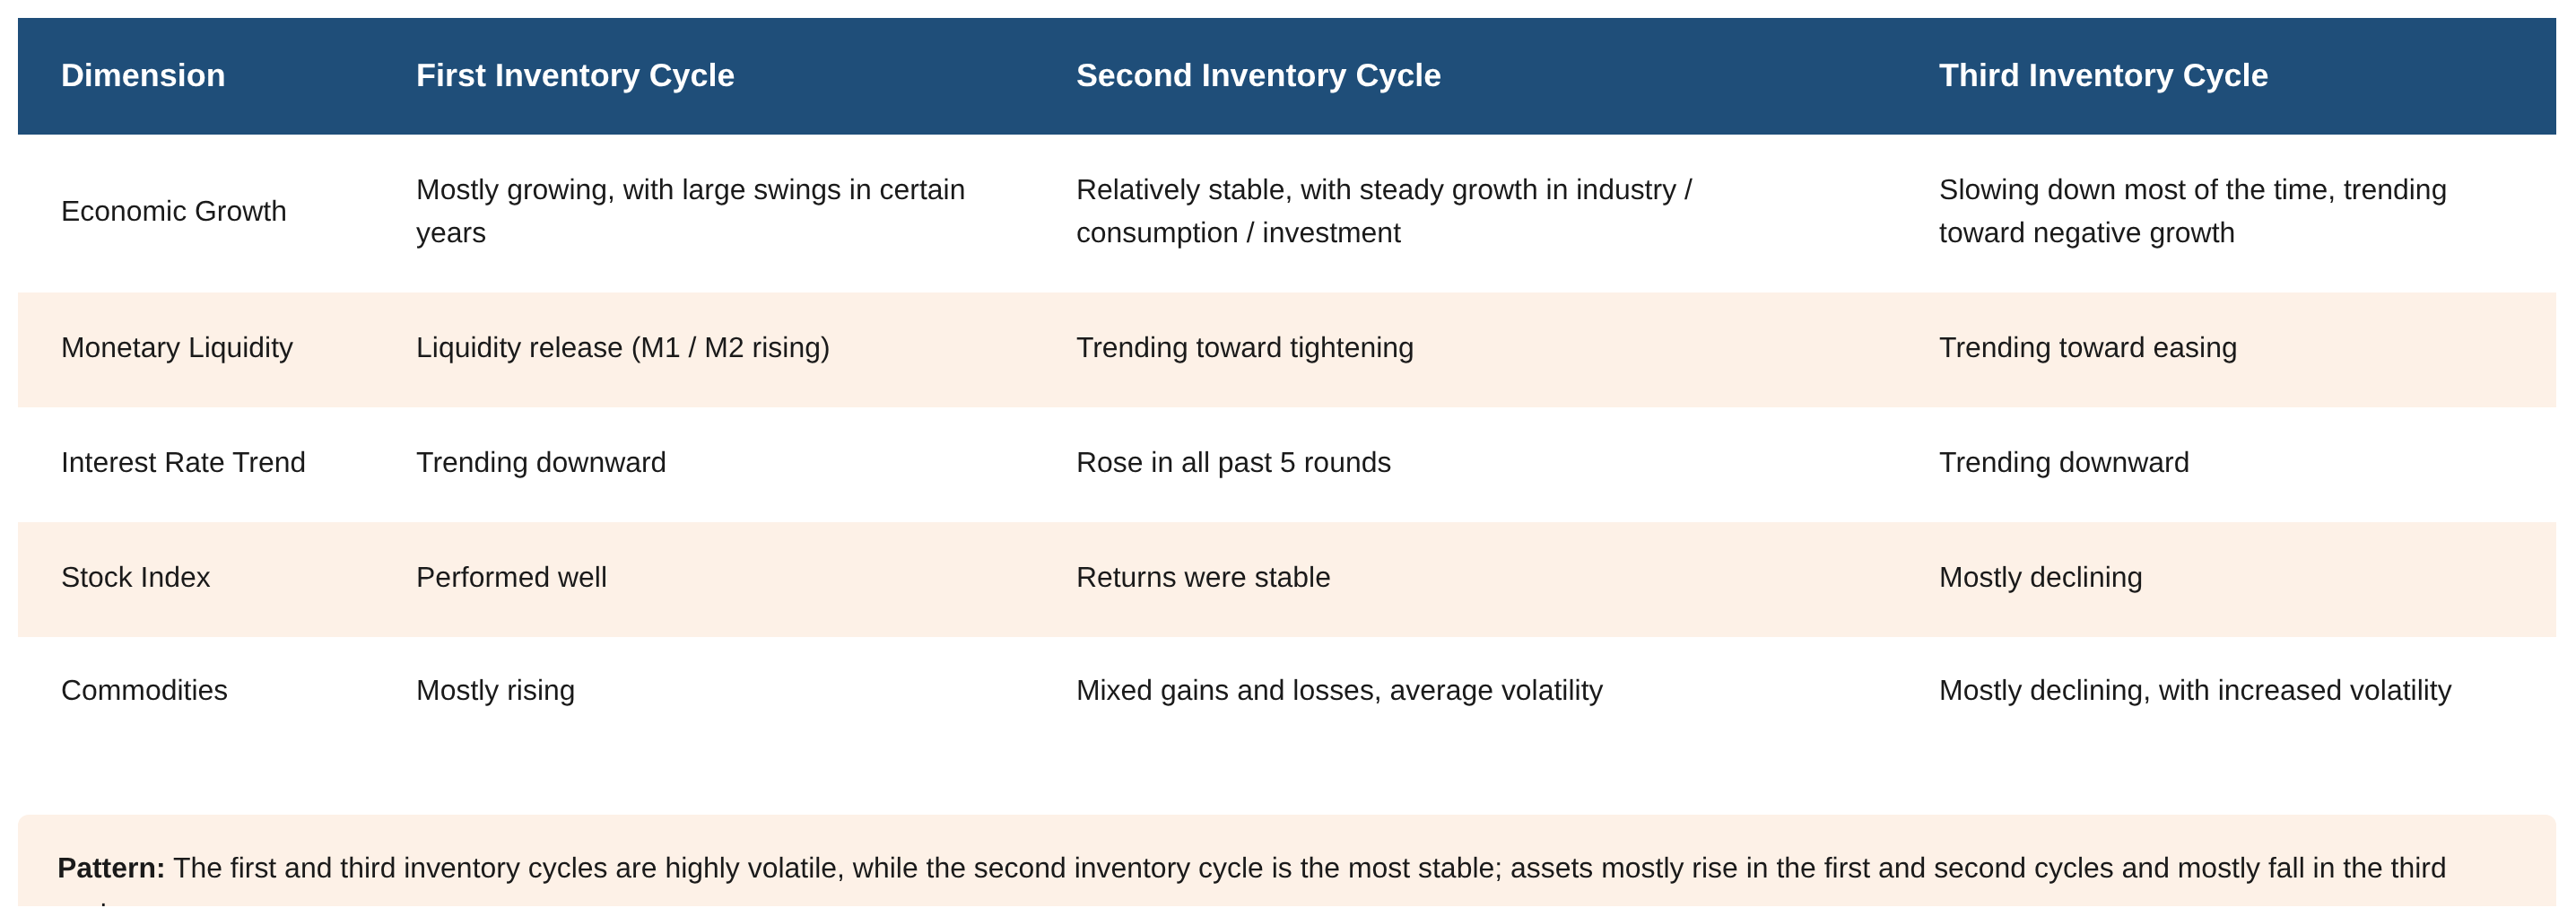
Il a introduit le sujet sous des angles incluant les indicateurs économiques et la performance des classes d’actifs correspondant aux différentes phases du cycle des stocks, les indicateurs économiques et la performance des classes d’actifs correspondant aux différentes phases du cycle des stocks (suite), les caractéristiques du premier cycle des stocks, les caractéristiques du deuxième cycle des stocks et les caractéristiques du troisième cycle des stocks.
Synthèse des caractéristiques des premier, deuxième et troisième cycles des stocks
Modes de fonctionnement du cycle des stocks en Chine
Le cycle des stocks de la Chine présente des schémas similaires à ceux de l’Europe et des États-Unis, mais avec les différences suivantes :
1. La durée moyenne du cycle est plus longue qu’en Europe et aux États-Unis, avec des phases ascendantes nettement plus longues.
2. Les creux du cycle des stocks surviennent plus tôt qu’en Europe et aux États-Unis.
(1) En 2009, le cycle des stocks de la Chine a atteint son creux en janvier 2009, quatre mois plus tôt que les États-Unis. (2) En 2020, le cycle des stocks de la Chine a atteint son creux en février 2020, quatre mois plus tôt que les États-Unis. (3) En février 2024, le cycle des stocks de la Chine a atteint son creux, six mois plus tôt que les États-Unis. Le cycle des stocks de la Chine est désormais entré dans la phase de réapprovisionnement passif (descendante).
Positionnement actuel
Prévisions :
1. Chine : à compter de mars 2024, la phase ascendante jusqu’au pic (février 2026) a duré 22 mois, suivie d’une phase descendante. En octobre, la phase descendante dure depuis 8 mois. Sur la base des modes de fonctionnement du cycle des stocks de la Chine, avec une phase descendante estimée à 18 mois, un creux est attendu vers août 2027.
2. Le cycle des stocks de la Chine diverge actuellement de ceux de l’Europe et des États-Unis (l’Europe et les États-Unis en hausse, la Chine en baisse). Sur la base des schémas de cycle des stocks de la Chine, des États-Unis et de l’Europe, un creux commun est attendu entre août et octobre 2027, marquant le début du troisième cycle des stocks au sein du cycle moyen.
Macroéconomie internationale — résilience économique · politique restrictive · tensions géopolitiques
► Aperçu macroéconomique international : trois fils entrelacés
Depuis le deuxième trimestre, le paysage international peut se résumer en trois expressions — résilience économique, politique restrictive et tensions géopolitiques — mutuellement entrelacées et se renforçant l’une l’autre, formant la toile de fond fondamentale de la valorisation des classes d’actifs mondiales.
① Résilience économique : la croissance, le climat des affaires et l'inflation se renforcent simultanément sur trois dimensions. L'indice PMI manufacturier mondial est remonté à 53,0 % en septembre (son plus haut niveau depuis février 2022, marquant 14 mois consécutifs d'expansion). Les États-Unis, l'Europe, le Japon et les marchés émergents progressent de concert.
② Politique de resserrement : la Fed américaine est passée des baisses de taux aux hausses. La réunion du FOMC de septembre a relevé les taux de 25 points de base, le taux effectif des fonds fédéraux montant à 3,88 % ; le marché anticipe environ 4,8 % d'ici fin 2027, ce qui implique des hausses cumulées d'environ 125 points de base.
③ Tensions géopolitiques : les risques liés au « double détroit » poussent les prix de l'énergie à la hausse. Les perturbations simultanées à Ormuz et à Bab el-Mandeb maintiennent l'inflation énergétique à un niveau élevé.
► Résilience économique ① : rebond généralisé de la croissance
La croissance des principales économies a largement rebondi, les économies émergentes affichant un avantage de croissance notable et constituant une source importante de demande mondiale supplémentaire.
• Le PIB des États-Unis au T3 2026 a progressé de 3,4 % en rythme annualisé, en hausse de 1,2 point par rapport aux 2,2 % du T2 2026, nettement au-dessus du creux de 0,2 % du T4 2025, se maintenant au-dessus de 2 % pendant trois trimestres consécutifs. La consommation a repris la tête comme principal moteur (contribuant à hauteur de 2,51 points de pourcentage à la croissance du PIB), l'investissement étant également solide (contribuant à hauteur de 3,27 points de pourcentage à la croissance du PIB).
• Le PIB de la zone euro au T2 2026 a progressé de 1,2 % en glissement annuel, maintenant une croissance stable de 1,1 % à 1,2 % pendant quatre trimestres consécutifs depuis le T3 2025. Le PIB du Japon au T2 2026 a progressé de 1,4 % en rythme annualisé, maintenant une croissance positive pendant trois trimestres consécutifs.
• Les économies émergentes affichent un avantage de croissance plus prononcé : la Corée du Sud a progressé de 3,4 % en glissement annuel au T3 2026, l'Indonésie de 5,3 % en glissement annuel au T2 2026, le Brésil de 2,0 % en glissement annuel au T2 2026, le Mexique de 1,9 % en glissement annuel au T2 2026 et l'Inde de 7,8 % en glissement annuel au T2 2026, généralement au-dessus des centres de croissance d'avant la pandémie, ce qui en fait une source importante de demande mondiale supplémentaire.
► Résilience économique ② : le climat des affaires revient à l'expansion
Les PMI manufacturiers et des services sont pour la plupart revenus en territoire d'expansion.
• L’indice PMI manufacturier mondial a progressé pendant deux mois consécutifs pour atteindre 51,0 % et 51,2 % en janvier et février 2026, renouant avec la zone d’expansion, puis a encore augmenté à 53 % en septembre 2026 (52,3 % en août, son plus haut niveau depuis février 2022, marquant 14 mois consécutifs d’expansion).
• L’indice PMI manufacturier de la zone euro est monté à 52,9 % en septembre 2026 (estimation flash : 52,7 %), l’indice PMI des services a progressé à 53,0 % et l’indice PMI composite s’est établi à 53,1 % (son plus haut niveau depuis avril 2023), renouant avec la zone d’expansion et reflétant la diffusion de la reprise européenne du secteur manufacturier vers les services ainsi que l’accélération de la réparation de la demande intérieure. L’indice PMI manufacturier du Japon en septembre 2026 s’est établi à 54,1 % (donnée définitive), avec un PMI des services à 51,3 %, tous deux en zone d’expansion, le moral manufacturier étant le plus solide parmi les économies développées.
• L’indice PMI manufacturier Markit des États-Unis est monté à 55,9 % en septembre 2026, l’indice d’activité des services a progressé à 58,8 %, l’indice PMI manufacturier ISM s’est établi à 55,5 % et l’indice PMI non manufacturier ISM à 54,9 %. Les quatre principaux indicateurs de confiance se situent tous en zone d’expansion et progressent de mois en mois. L’indice ISM des nouvelles commandes manufacturières s’est établi à 55,5 % et l’indice de la production à 59,0 %, l’amélioration du côté de la demande dépassant l’ajustement des stocks, et la dynamique de reconstitution des stocks manufacturiers prenant forme.
► Résilience économique ③ : l’inflation rebondit, tirée par l’énergie
L’inflation dans les grandes économies a largement rebondi depuis des niveaux bas, les prix de l’énergie constituant le facteur commun. Ce rebond revêt un caractère nettement exogène, orientant la trajectoire politique ultérieure et la direction de la valorisation des actifs.
· IPC américain de septembre : 3,7 % (inflation sous-jacente 2,6 %, composante énergie 20,4 %).
· IPCH de la zone euro : de 1,7 % en janvier à 4,0 % en octobre (l’IPCH sous-jacent en glissement annuel est passé de 2,2 % à 2,5 %).
· IPC japonais : de 1,3 % en février à 2,1 % en septembre ; Inde : de 2,7 % à 5,5 % en septembre.
Le renforcement synchronisé de la croissance, du moral des entreprises et de l’inflation témoigne d’une « résilience économique », mais l’inflation est tirée par des facteurs énergétiques géopolitiques plutôt que par une surchauffe de la demande.
► Économie américaine ① : résilience de l’emploi avec des préoccupations qui s’accumulent
Les agrégats montrent une résilience (taux de chômage à 4,2 %, règle de Sahm revenue à 0), mais les préoccupations structurelles et tendancielles ne peuvent être ignorées.
► Économie américaine ② : Structure d’inflation divergente
Le rebond de l’inflation est porté par des facteurs énergétiques géopolitiques, tandis que l’inflation des services (y compris les loyers), qui représente le poids le plus important, continue de se modérer et sert de « lest » à l’inflation.
La hausse de 20,4 % sur un an de la composante énergétique en septembre est le principal moteur du rebond (les produits énergétiques progressent de 35,3 % sur un an, avec un pic de 40,6 % en mai ; les carburants automobiles (essence) augmentent de 34,9 % sur un an). L’IPC de base a progressé de 2,6 % sur un an, en baisse pour la deuxième année consécutive. Le logement à 3,2 % et le loyer équivalent des propriétaires à 3,3 % continuent de reculer, avec des niveaux d’équilibre de long terme qui se stabilisent.
► Politique de resserrement : la Fed passe des baisses aux hausses de taux
En 2026, la politique de la Fed a connu un revirement de cap : des baisses aux hausses de taux, avec des taux élevés appelés à durer plus longtemps et un centre du taux sans risque mondial qui se déplace en conséquence vers le haut.
► Tensions géopolitiques : risques sur les deux détroits et prix du pétrole
La géopolitique forme une boucle négative auto-entretenue à travers « prix de l’énergie → inflation → politique monétaire → valorisations », ce qui en fait la principale variable de contagion.
· Le conflit entre les États-Unis et l’Iran s’est étendu aux Houthis et à l’Arabie saoudite, provoquant des perturbations simultanées dans les « deux détroits » d’Ormuz et de Bab el-Mandeb.
· Environ 30 % du commerce mondial de pétrole, soit une moyenne quotidienne de 17 à 20 millions de barils, transite par Ormuz ; le contournement de la mer Rouge par le cap de Bonne-Espérance fait grimper les coûts de fret.
Synthèse externe : une boucle négative auto-entretenue
Les trois grands axes forment une boucle fermée : résilience économique → resserrement monétaire (centre du taux sans risque mondial orienté à la hausse) → tensions géopolitiques (inflation énergétique persistante) → renforcement du resserrement monétaire et compression des valorisations.
Implications pour les actifs : le centre de valorisation du taux sans risque mondial s’est systématiquement déplacé vers le haut, limitant l’élasticité des valorisations des actifs risqués, tandis que le poids des actifs énergétiques et refuges augmente en conséquence. La clé pour « dénouer le nœud » réside dans la géopolitique et les prix de l’énergie.
Macroéconomie domestique — transition des moteurs de croissance de l’ancien vers le nouveau et rééquilibrage
► Vue d’ensemble macroéconomique domestique : convergence + sortie
Le cycle interne de la Chine diverge du cycle mondial, affichant « convergence + sortie » — la volatilité macroéconomique converge tandis que la divergence structurelle s’intensifie. Il a analysé cela sous six dimensions : croissance, prix et profits, stocks (déstockage actif), finance, fiscalité (augmentation des recettes et réduction des dépenses) et prix externes (écart de taux d'intérêt et découplage des taux de change).
Six contradictions structurelles majeures et fils conducteurs essentiels
Il a présenté six paires de contradictions mutuellement contraignantes et ses conclusions sur les fils conducteurs essentiels.
Perspectives et logique d'allocation d'actifs
Fil conducteur
Le monde de 2026 n'est pas celui d'une « reprise synchronisée mondiale », mais plutôt une divergence à double sens entre « une dynamique mondiale à la hausse et une convergence chinoise » — c'est le fil conducteur qui gouverne l'ensemble du récit.
Perspectives de marché (trimestrielles à un an)
Le décalage entre la résilience mondiale exogène et la convergence endogène de la Chine persistera au moins jusqu'à la mi-2027 ; les contraintes externes sont « taux d'intérêt élevés + prime énergétique + poids croissant des valeurs refuges ».
Principe général d'allocation : actions, obligations
Principe général : abandonner l'illusion d'un bêta agrégé. Prendre la « prime de certitude » comme fil conducteur et, dans la divergence structurelle, acheter la certitude, maîtriser la volatilité et conserver des valeurs refuges.
• Actions : pour les actions A, la structure importe plus que l'agrégat. Stratégie en haltère : les actions à haut rendement de dividende (défensives + taux sans risque bas de 1,69 % qui soutient les valorisations) et la chaîne d'exportation / l'industrie manufacturière haut de gamme forment l'haltère. Les indices agrégés manquent de bêta systématique ; les opportunités dépendent du calendrier et de l'intensité d'une relance budgétaire large. Surveiller la réparation des prix anti-involution, la chaîne du matériel d'IA, la construction navale et les engins de chantier, tout en évitant la chaîne immobilière et la traîne du crédit faible. Les actions mondiales sont sous pression en raison des rendements élevés des bons du Trésor américain, la certitude des bénéfices servant à couvrir la hausse des taux d'actualisation.
• Obligations : la tendance baissière des centres de rendement n'est pas terminée mais elle est contrainte par des écarts extrêmes — une demande de financement insuffisante (remboursement net des ménages de 1 030 milliards de yuans, prêts à moyen et long terme des entreprises à -23,6 %) et une réparation faible déterminent la direction baissière, mais l'écart de taux d'intérêt Chine-États-Unis d'environ -3,5 % et les rendements élevés des bons du Trésor américain constituent des contraintes externes. Durée neutre à légèrement longue.
Matières premières, changes, or
• Matières premières : surpondérer les métaux non ferreux et précieux, sous-pondérer les métaux ferreux ; l’énergie est très volatile. Les dépenses d’investissement mondiales et les contraintes d’offre soutiennent les métaux industriels comme le cuivre et l’aluminium, ainsi que l’or. La géopolitique et l’OPEP+ dominent la forte volatilité du pétrole brut (forte élasticité événementielle, direction difficile à prévoir). Les métaux ferreux subissent la pression de la faible demande chinoise et de la « lutte contre l’involution »
Le jeu offre-demande joue dans les deux sens, la direction dépendant de la vigueur réelle de la relance budgétaire.
• Changes : le yuan devrait évoluer latéralement dans une fourchette de 6,7 à 6,9. Une fois l’ancrage des prix déplacé vers la balance des paiements, l’écart de taux d’environ -3,5 % ne domine plus ; le scénario de référence est une légère appréciation suivie d’une évolution en fourchette. La banque centrale craint qu’une appréciation excessive ne nuise aux exportations, avec une limite implicite proche de 6,7. Surveiller deux signaux (les flux de règlement en devises proches de l’épuisement et le taux pivot s’orientant vers une dépréciation). Si les rendements des emprunts du Trésor américain restent au-dessus de 5,2 %, l’« immunité » du taux de change aux écarts de taux pourrait s’affaiblir à la marge.
• Or : allocation stratégique à moyen terme. Trois facteurs se conjuguent — anticipations de baisse des taux d’intérêt réels, poursuite des achats d’or par les banques centrales, et géopolitique plus dédollarisation. L’or joue un rôle de valeur refuge et de substitut monétaire dans les portefeuilles et convient mieux à une allocation à moyen terme qu’à des transactions à court terme.
Vue d’ensemble de la logique d’allocation d’actifs entre les principales classes d’actifs
Principe général d’allocation : abandonner le fantasme d’un bêta agrégé, se concentrer sur la « prime de certitude » comme thème principal et, dans un contexte de divergence structurelle, acheter la certitude, maîtriser la volatilité et conserver des couvertures.
Il résume la logique d’allocation de chaque actif selon quatre dimensions : classe d’actifs, orientation d’allocation, moteur principal (ancrage de données) et risques clés.
Perspectives de marché (2 à 3 ans)
Dans un contexte de dépression de longue durée, le pic du cycle de mi-parcours et le deuxième pic du cycle des stocks céderont la place au troisième cycle des stocks, après quoi les trois cycles s’inverseront en résonance, intensifiant la volatilité économique et celle des prix des actifs.
• En regardant le présent depuis le passé, dans la perspective du cycle d'onde longue, ce cycle intermédiaire se trouve dans la phase de dépression de l'onde longue. Sur la base des schémas historiques, les indicateurs économiques se stabilisent lors du deuxième cycle d'inventaire, et la performance des principaux actifs est relativement calme. À l'étranger, on est actuellement dans la phase de réapprovisionnement actif du deuxième cycle d'inventaire, avec un pic attendu au T4 ou début 2027 et un creux au T4 2027 ou début 2028, moment où commence la reprise du troisième cycle d'inventaire. Lors du troisième cycle d'inventaire, les indicateurs économiques deviennent instables et la volatilité des principaux actifs s'intensifie. Après le pic du troisième cycle d'inventaire, la dépression de l'onde longue et le boom post-cycle intermédiaire finissent par provoquer un ralentissement synchronisé des trois cycles.
Avertissements sur les risques et conclusion
Avertissements sur les risques (risques de baisse) : externes — tensions géopolitiques dépassant les attentes, inflation persistante dépassant les attentes, politique de la Fed dépassant les attentes, développement de l'IA en deçà des attentes ; internes — changements de politique en deçà des attentes, effondrement de la demande extérieure.
Avertissement
Les informations contenues dans ce rapport sont obtenues ou compilées à partir de sources que nous jugeons fiables, mais Huishang Futures ne garantit pas l'exactitude, la validité ou l'exhaustivité des informations ou des données qu'il contient. Les opinions exprimées dans ce rapport ne doivent pas être considérées
comme une base directe pour toute transaction sur des contrats à terme ou des options sur matières premières. Personne ne peut publier ou reproduire tout ou partie du contenu de ce rapport sous quelque forme que ce soit sans l'autorisation de Huishang Futures.