I. Deux enseignements du T4 : les origines compétitives épuisées en quelques jours, le reste à peine utilisé au dixième
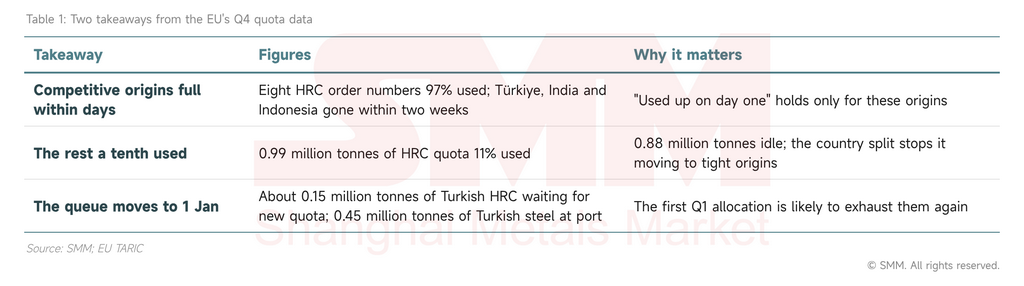
Deux éléments ressortent des données de quotas de l'UE pour le T4 : les origines les plus compétitives ont épuisé leurs quotas en deux semaines, tandis que le reste demeure largement inutilisé, et la file d'attente est désormais fixée au 1er janvier.
Premièrement, le quota s'applique par pays, et non globalement. Au 3 novembre, soit 37 % du trimestre écoulé, 47,4 % du quota global était utilisé (55,4 % du volume propre au trimestre, hors report du T3), et 54 des 283 numéros de commande étaient épuisés. Les bobines laminées à chaud (catégorie 1A) se répartissent en deux marchés. Huit numéros de commande couvrant la Turquie, l'Inde, l'Indonésie, le Vietnam et les deux pools d'accords de libre-échange représentent 0,59 million de tonnes et sont utilisés à 97 % ; les origines restantes détiennent 0,99 million de tonnes et sont utilisées à 11 %.
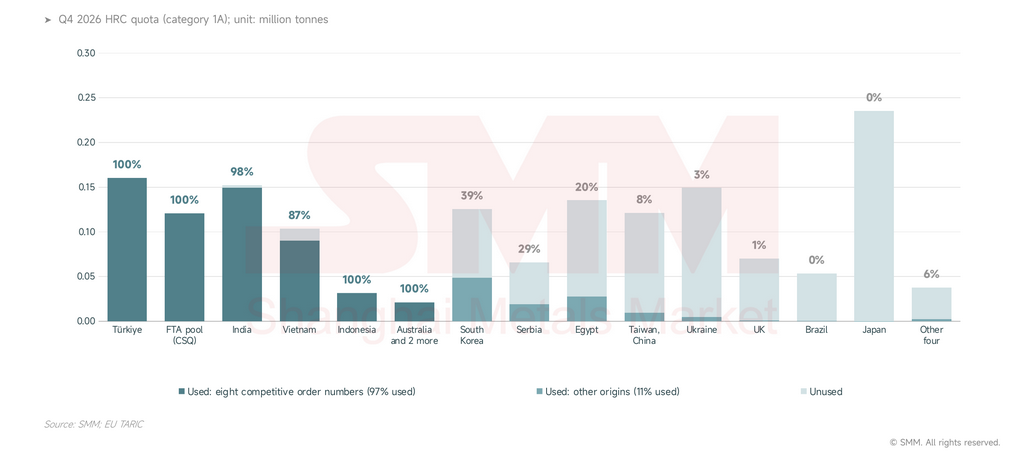
Deuxièmement, la file d'attente est passée au 1er janvier. Le quota de bobines laminées à chaud de la Turquie, de 0,16 million de tonnes, a été épuisé le 5 octobre, le pool d'accords de libre-échange de 0,12 million de tonnes a été attribué en une seule allocation le 15 octobre, et les 0,15 million de tonnes de l'Inde ont été entièrement allouées le 8 octobre. Les vérifications de marché de SMM montrent qu'environ 0,15 million de tonnes de bobines laminées à chaud turques vendues pour expédition en décembre sont programmées pour atteindre les mouillages de l'UE après le 1er janvier, et 0,45 million de tonnes supplémentaires d'acier turc, sans précision sur la composition des produits, attendent leur dédouanement au port.
II. Équilibre des bobines laminées à chaud de l'UE : le quota couvre la moitié des importations de l'an dernier, et le déstockage comble l'écart pour l'instant
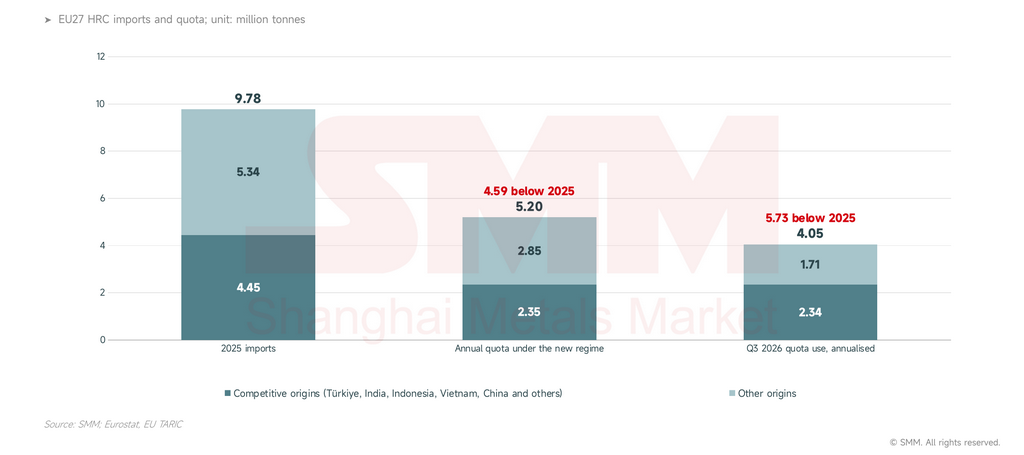
Le quota annuel de bobines laminées à chaud de l'UE, de 5,20 millions de tonnes, est inférieur de 4,59 millions de tonnes aux importations de 2025. Les importations ont chuté de 1,06 million de tonnes en glissement annuel en juillet-août, pourtant la production d'acier brut de l'UE continue de baisser, de sorte que l'écart est absorbé par le déstockage et une demande atone ; les aciéries ne devront augmenter leur production que lorsque la demande se redressera en 2027.
Le quota couvre à peine plus de la moitié des importations de l'an dernier. L'UE a importé 9,78 millions de tonnes de bobines laminées à chaud en 2025. Le règlement (UE) 2026/1384, appliqué depuis le 1er juillet, fixe le quota annuel de bobines laminées à chaud (1A) à 5,20 millions de tonnes, soit 53 % de ce volume. La Turquie, l'Inde, l'Indonésie, le Vietnam et la Chine ont expédié 4,45 millions de tonnes en 2025, mais se partagent désormais 2,35 millions de tonnes par an réparties sur huit numéros de commande.
Les importations ont chuté, et la production de l’UE ne les a pas remplacées. Les importations de coils laminés à chaud ont reculé de 1,06 million de tonnes en glissement annuel en juillet-août ; la production d’acier brut de l’UE a baissé de 5,0 % en glissement annuel en septembre et de 0,8 % sur janvier-septembre ; EUROFER prévoit une croissance de la consommation apparente d’acier de l’UE de seulement 0,1 % cette année. Pour l’instant, les importations perdues sont absorbées par le déstockage et une demande atone : les distributeurs voient leurs marges se réduire, sans manquer de coils.
Le déficit a deux origines, toutes deux liées à la répartition par pays. Premièrement, les origines compétitives disposent de quotas trop faibles : les 0,16 million de tonnes par trimestre de la Turquie représentent environ un mois de ses expéditions de 2025 vers l’UE, et les 31,8 kt par trimestre de l’Indonésie sont à comparer aux 1,70 million de tonnes expédiées en 2025. Deuxièmement, les origines disposant de quotas ne peuvent pas les utiliser : le Japon est soumis à des droits antidumping de 6,9 à 30,0 %, l’Ukraine subit des perturbations d’approvisionnement, et Taïwan, Chine propose des prix supérieurs aux prix intérieurs de l’UE, laissant 0,49 million de tonnes inutilisées sur ces trois origines au quatrième trimestre. Ce volume inutilisé est reporté au premier trimestre vers la fin janvier, mais uniquement sous ses propres numéros de commande, de sorte qu’aucune partie ne profite à la Turquie ou à l’Inde.
Les aciéries de l’UE ont la capacité de combler l’écart mais n’ont pas commencé ; jusqu’à présent, elles ont gagné sur les prix. Le taux d’utilisation des capacités était de 67 % en mai, et selon notre estimation approximative, remplacer 4,59 millions de tonnes de coils laminés à chaud ne nécessiterait qu’environ 2,4 points de pourcentage de plus. L’EBITDA du troisième trimestre de SSAB Europe a été 2,6 fois supérieur à son niveau de l’année précédente.
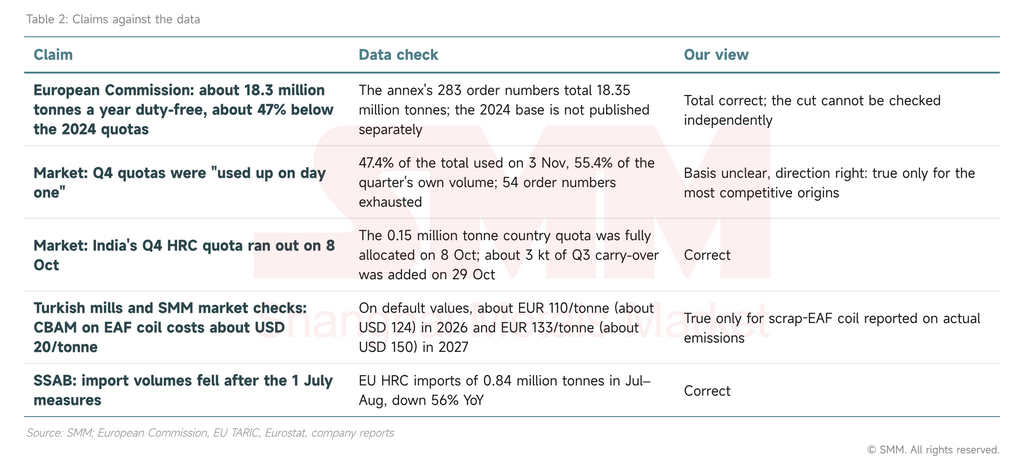
L’affirmation qui mérite le plus d’être nuancée est celle selon laquelle les quotas ont été « épuisés dès le premier jour ».
III. Importations : volumes divisés par deux, offre se resserrant sur la Turquie et l’Inde
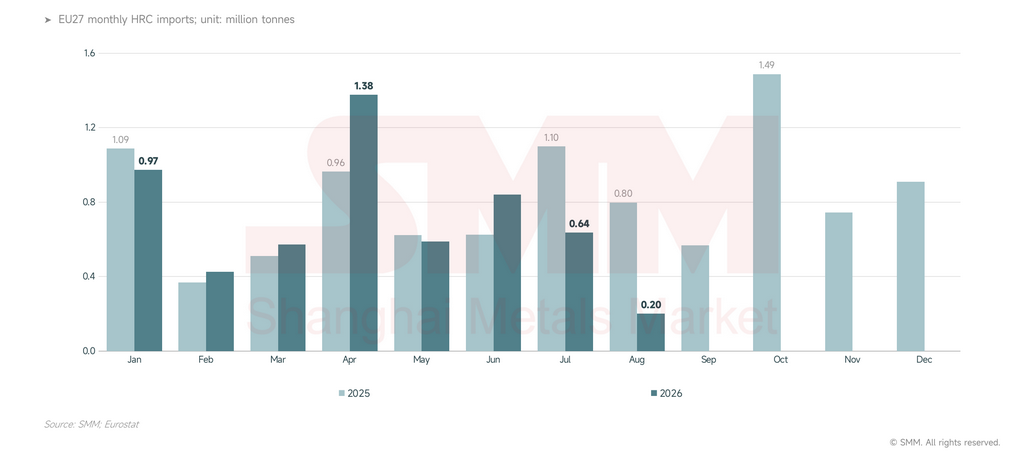
Les importations de coils laminés à chaud de l’UE se sont toujours concentrées sur le premier mois de chaque trimestre ; sous le nouveau régime, les importations de juillet-août ont chuté de 56 % en glissement annuel, l’offre s’est resserrée sur la Turquie et l’Inde, et les prix à l’importation ont augmenté pour se rapprocher d’environ 120 USD/tonne des prix intérieurs de l’UE.
Le pic d’ouverture du trimestre de juillet a été bien inférieur à celui de l’année précédente. Les importations de juillet se sont élevées à 0,64 million de tonnes contre 1,10 million de tonnes en juillet 2025, et celles d’août à 0,20 million de tonnes contre 0,80 million de tonnes.
Trois types de coils continuent d’arriver :
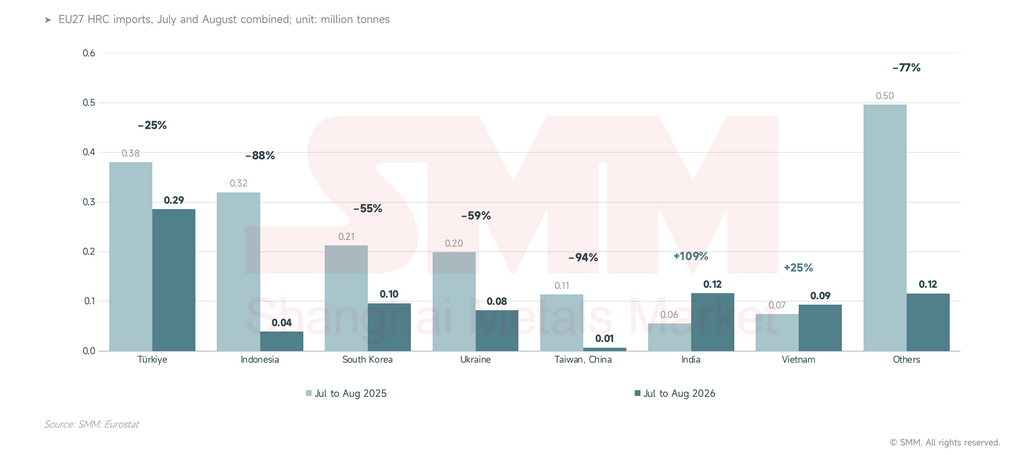
- Coils turcs : le quota le plus important et le trajet maritime le plus court ; les importations de juillet-août de 0,29 million de tonnes ont reculé de 25 % en glissement annuel, la plus faible baisse parmi les principales origines.
- Bobines indiennes : partant d’une base faible en 2025, les importations de juillet-août de 0,12 million de tonnes ont augmenté de 109 %.
- Bobines vietnamiennes : les importations de juillet-août de 94 kt ont augmenté de 25 %, par rapport à un quota trimestriel de 0,10 million de tonnes.
Les plus fortes baisses provenaient d’Indonésie, de Corée du Sud, d’Ukraine et de Taïwan, Chine, en baisse de 0,62 million de tonnes au total en juillet-août ; seule l’Indonésie a été évincée par son quota, les trois autres ayant laissé leur quota inutilisé.
Les quotas ont poussé les prix à l’importation à environ 120 USD/tonne des prix intérieurs de l’UE. Aux derniers prix de début novembre :
- Intérieur : 753 EUR/tonne départ usine Europe du Nord-Ouest (environ 848 USD/tonne) et 746 EUR/tonne départ usine Italie (environ 841 USD/tonne), en hausse de 30 EUR et 24 EUR/tonne depuis début août.
- Importations : HRC indien à 730 USD/tonne CFR Europe du Nord, contre 640 USD/tonne début août ; importations italiennes à 718 USD/tonne CIF, contre 660 USD/tonne.
- Écart : l’écart entre le prix départ usine Europe du Nord-Ouest et le CFR indien s’est resserré d’environ 190 USD/tonne début août à environ 120 USD/tonne, et est tombé à environ 60 USD/tonne début octobre, les cargaisons indiennes se précipitant pour le quota du T4.
- Offres à l’exportation : le HRC turc est passé de 570 à 615 USD/tonne FOB, tandis que les offres à l’exportation chinoises depuis Jingtang n’ont pas suivi.
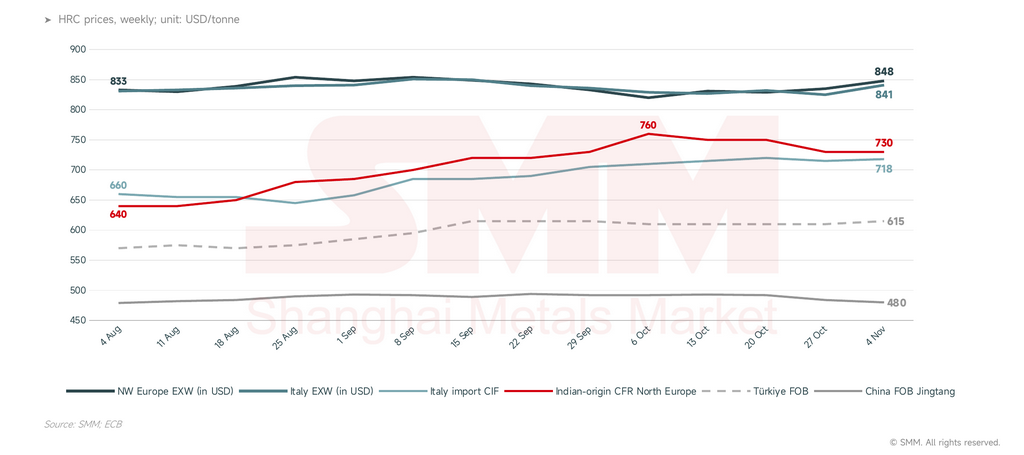
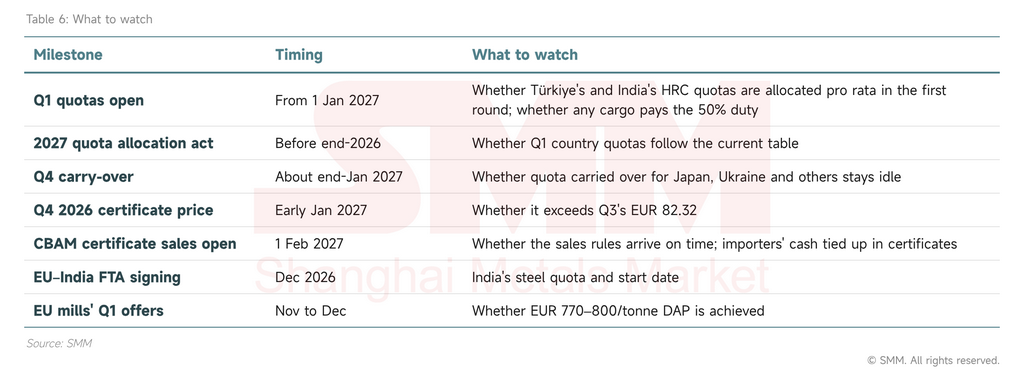
La prime de quota profite principalement aux exportateurs et importateurs qui détiennent des quotas : depuis début août, les prix CFR indiens ont augmenté de 14 %, le prix départ usine Europe du Nord-Ouest de seulement 4 %. Les prix à l’importation suivent le calendrier des quotas, augmentant à l’ouverture d’un trimestre et se détendant une fois les quotas épuisés ; les aciéries de l’UE proposent des laminages de janvier à 770–800 EUR/tonne DAP (environ 868–901 USD/tonne).
IV. Le coût réel du CBAM : les valeurs par défaut effacent la marge de l’Inde
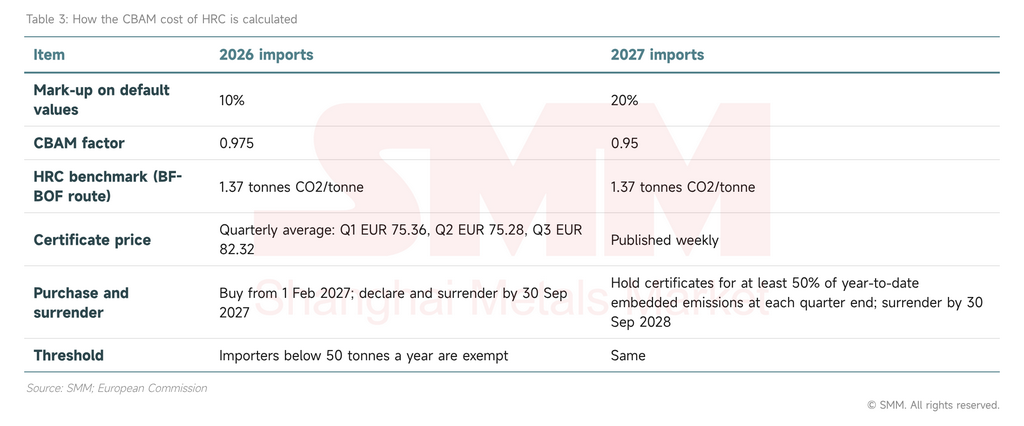
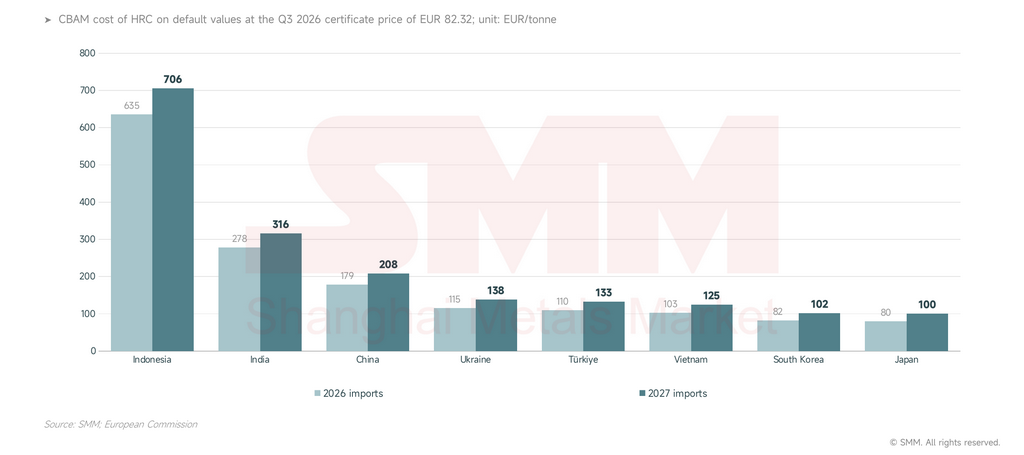
Avec les valeurs par défaut, le CBAM ajoute environ 316 EUR/tonne (environ 356 USD/tonne) au HRC indien importé en 2027, de quoi effacer sa marge en Europe ; les bobines turques issues de fours électriques à ferraille, déclarées sur émissions réelles, paient environ 20 USD/tonne, ce qui explique pourquoi les cargaisons turques sont prêtes à faire la queue pour le 1er janvier.
La facture CBAM dépend de la valeur par défaut, de la déduction d’allocation gratuite et du prix du certificat. Au prix du certificat du T3 2026 de 82,32 EUR/tonne de CO2 et avec les valeurs par défaut nationales, le HRC indien importé en 2027 coûte environ 316 EUR/tonne, soit 2,4 fois le montant turc ; la valeur par défaut de l’Indonésie de 8,23 tonnes de CO2 par tonne le porte à environ 706 EUR/tonne.
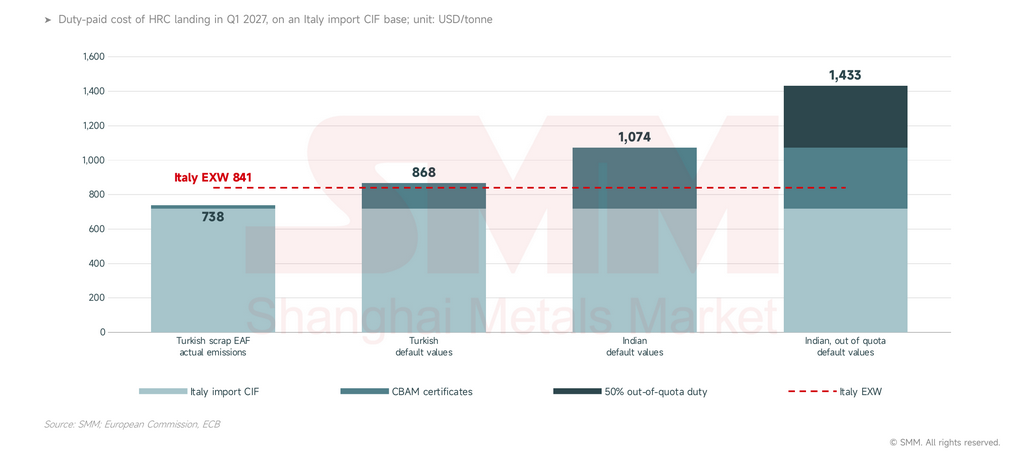
La bobine indienne a besoin à la fois de quotas et d'émissions réelles vérifiées pour être compétitive. En prenant le prix à l'importation italien de 718 USD/tonne CAF comme base commune (principalement les bobines des aciéries indiennes et turques, avant frais portuaires), pour les arrivages du T1 2027 aux derniers prix de début novembre :
- Marge : le prix départ usine italien d'environ 841 USD/tonne est supérieur d'environ 123 USD/tonne (environ 109 EUR) au prix à l'importation.
- Bobine turque issue de ferraille au four électrique : les contrôles de marché de SMM évaluent le MACF à environ 20 USD/tonne sur la base des émissions réelles, soit un total d'environ 738 USD/tonne, environ 100 USD de moins que le prix intérieur.
- Bobine turque sur valeurs par défaut : environ 868 USD/tonne, soit 27 USD au-dessus du prix départ usine intérieur, mais pas plus élevé que les offres du T1 des aciéries européennes.
- Bobine indienne sur valeurs par défaut : environ 1 074 USD/tonne, soit 233 USD au-dessus du prix intérieur ; sur la base du référentiel haut fourneau-convertisseur, les émissions réelles incorporées devraient être inférieures à environ 2,6 tonnes de CO2 par tonne pour atteindre le seuil de rentabilité.
- Hors quota : le droit de 50 % ajoute environ 359 USD/tonne, pour un total d'environ 1 433 USD/tonne, bien au-dessus des prix intérieurs et ne laissant presque aucune marge de négociation.
La bobine indienne importée au T4 doit déjà environ 313 USD/tonne sur la base des valeurs par défaut de 2026, et pourtant son quota a été épuisé en huit jours. Les acheteurs fixent leurs prix soit sur les émissions réelles, soit n'ont pas encore intégré le MACF ; le coût apparaîtra dans les comptes lorsque la vente des certificats s'ouvrira en février 2027 et que la première restitution arrivera à échéance en septembre.
V. La file d'attente du T1 et le report vers l'Asie
À l'ouverture du T1 le 1er janvier, les quotas de bobines laminées à chaud de la Turquie et de l'Inde seront probablement de nouveau épuisés dès la première allocation ; le report vers les marchés chinois provient jusqu'à présent de l'Indonésie, sans signe encore d'un report des bobines indiennes ou turques vers l'Asie.
Les quotas du T1 de la Turquie et de l'Inde seront probablement remplis dès l'ouverture. SMM prévoit environ 0,30 million de tonnes de bobines laminées à chaud turques sous quota au T1, soit à peu près son quota national plus le pool d'accords de libre-échange, et près de 0,20 million de tonnes de bobines laminées à chaud indiennes, soit environ 50 kt au-dessus du quota national de l'Inde. Selon les règles de quotas de l'UE fondées sur le principe du premier arrivé, premier servi, les demandes déposées le même jour qui dépassent le solde sont réparties au prorata, et la partie non allouée paie le droit de 50 %, de sorte que les navires en attente ne sont pas à l'abri.
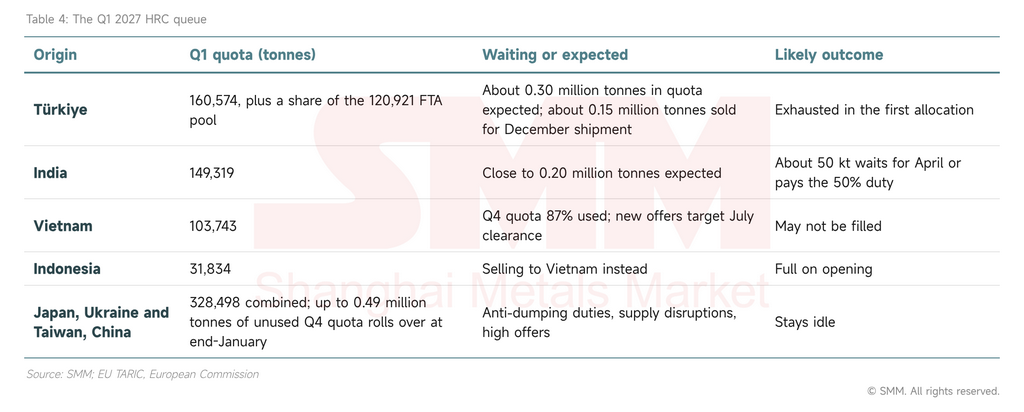
Les volumes du T1 supposent que le tableau d’allocation actuel se poursuit : le règlement d’exécution (UE) 2026/1457 expire le 31 décembre et l’acte de 2027 n’a pas été publié.
Les exportations turques vers l’UE diminuent déjà. L’Association des producteurs d’acier turcs fait état d’exportations vers l’UE de 3,70 millions de tonnes en janvier-septembre, en baisse de 23 % en glissement annuel, tandis que les exportations totales ont augmenté de 1,9 % ; la destination des volumes perdus n’a pas encore été publiée.
L’effet direct sur la Chine est faible. La Chine ne dispose d’aucun contingent national pour les bobines laminées à chaud (1A), et l’UE n’a importé que 2,2 kt de bobines chinoises en juillet-août ; les contingents nationaux de la Chine dans toutes les catégories hors acier inoxydable ne représentent qu’environ 0,18 million de tonnes par trimestre.
L’effet indirect provient jusqu’à présent de l’Indonésie. Les importations européennes de bobines indonésiennes ont chuté de 0,28 million de tonnes en juillet-août, et fin octobre, deux aciéries indonésiennes ont vendu environ 90 kt au Vietnam à 530-535 USD/tonne CFR, en concurrence pour les mêmes acheteurs que les bobines chinoises à 480 USD/tonne FOB Jingtang. Les aciéries indiennes, portées par une forte demande intérieure, ne se sont pas encore tournées massivement vers le Vietnam ou le Moyen-Orient, où les bobines indiennes se maintiennent à 620-630 USD/tonne CFR.
VI. Perspectives : les contingents nationaux et le coût du carbone plafonnent désormais les importations européennes
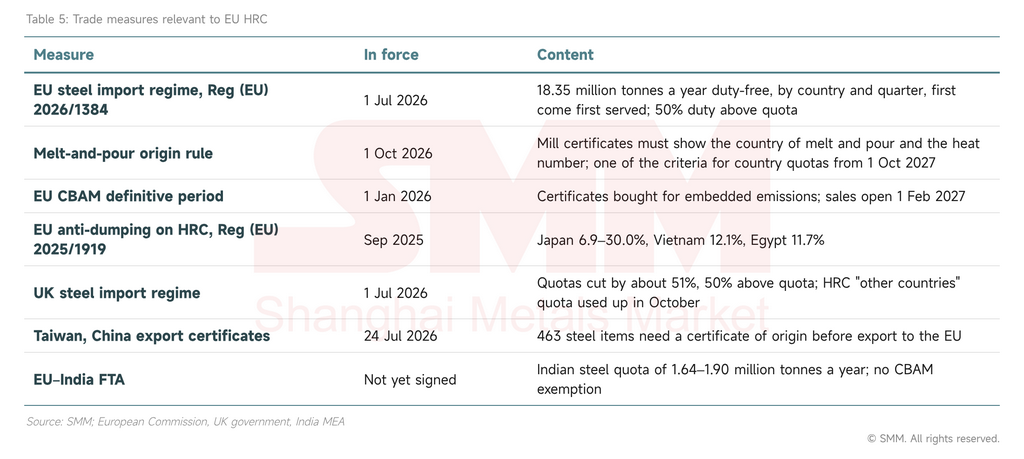
Nous prévoyons que les contingents nationaux et le coût du carbone, et non les prix, plafonneront les importations européennes de bobines laminées à chaud à partir de maintenant : les volumes du T1 sont plafonnés par les contingents mais seront écoulés début janvier, et les prix à l’importation continueront de suivre les prix intérieurs européens.
Le T1 répétera le T4. Les contingents de la Turquie et de l’Inde seront probablement épuisés après la première allocation de janvier, avec des prix à l’importation en hausse puis en détente ; si les contingents inutilisés le restent, les offres des aciéries européennes pour le T1 devraient se maintenir. Le MACF ajoute un second tri : sur la base des valeurs par défaut, les bobines indiennes, indonésiennes et chinoises perdent leur avantage, tandis que les aciéries électriques disposant de données d’émissions vérifiées en gagnent. Trois éléments pourraient modifier cette situation : le Japon ou Taïwan, la Chine baissant ses prix pour utiliser les contingents inutilisés ; les conditions de contingentement de l’ALE UE-Inde ; et la révision du nouveau régime par la Commission.
Pour la Chine, le marché à surveiller est l’Asie, pas l’Europe.Les bobines laminées à chaud chinoises n’avaient qu’un accès limité à l’UE avant le nouveau régime, et les retombées proviennent jusqu’à présent de l’Indonésie. Si la demande intérieure indienne faiblit, ou si les volumes que la Turquie ne vend plus à l’UE se reportent vers l’Asie et le Moyen-Orient, les prix livrés y subiront une pression accrue, et les exportateurs chinois devront rivaliser à des prix plus bas.
Méthodologie et définitions : les importations de HRC utilisent le regroupement de SMM (SH 7208, à l'exclusion du 7208 51, plus 7225 30 et 7225 40) d'Eurostat, proche mais non identique à la catégorie de contingent 1A. L'utilisation des contingents provient des instantanés TARIC jusqu'au 3 novembre 2026. Les coûts CBAM utilisent les valeurs par défaut des HRC, le référentiel BF-BOF et le prix des certificats du troisième trimestre 2026. Les prix en euros sont convertis au taux de référence de la BCE du 4 novembre 2026.
Source : SMM ; TARIC de l'UE ; Eurostat ; Commission européenne ; worldsteel ; EUROFER ; BCE ; Association des producteurs d'acier turcs ; rapports d'entreprises.