3 novembre 2026
Le marché mondial de l’or a connu une tendance notable au cours des neuf premiers mois de 2026 : si les prix élevés ont freiné la demande de bijoux et de lingots, les banques centrales et les ETF sur l’or ont continué d’acheter de grandes quantités du métal précieux.
Selon le dernier rapport Gold Demand Trends du , la demande mondiale d’or a atteint environ 1 369 tonnes au troisième trimestre 2026. C’est à peine un pour cent de moins qu’un an plus tôt. Les achats substantiels des banques centrales, à hauteur de 321 tonnes, et le retour des investisseurs institutionnels vers les ETF adossés à l’or ont été particulièrement remarquables. Dans le même temps, l’offre diminue légèrement malgré une production minière record.
Au cours des neuf premiers mois de l’année, la demande mondiale d’or, y compris les transactions de gré à gré, a totalisé 3 881 tonnes. Cela correspond presque au record de 3 884 tonnes de l’année précédente. La valeur de la demande sur cette période a atteint un nouveau sommet de 566 milliards de dollars américains.
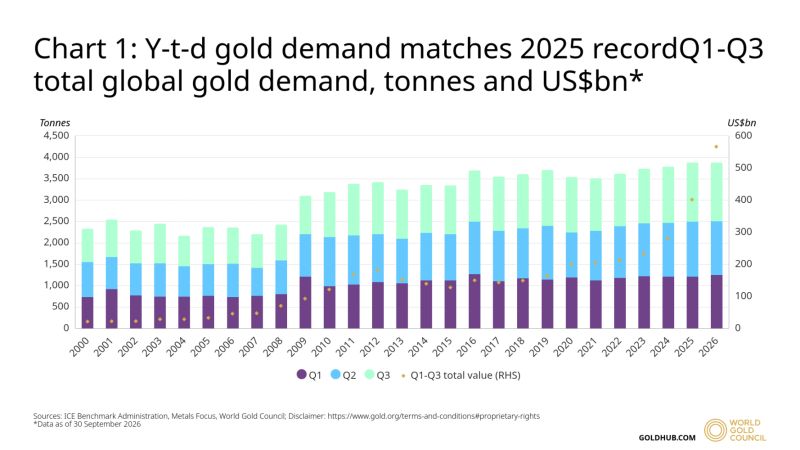
Le prix moyen de l’or au troisième trimestre s’est établi à 4 262 dollars américains l’once troy, soit 23 pour cent de plus qu’un an plus tôt.
Demande d’or : les banques centrales et les ETF sur l’or restent les principaux acheteurs
Les banques centrales ont enregistré la plus forte croissance. Leurs achats nets ont atteint 321 tonnes au troisième trimestre, en hausse de 42 pour cent par rapport à la même période un an plus tôt. Cela les place également bien au-dessus de la moyenne trimestrielle de 227 tonnes des cinq dernières années. Depuis le début de l’année, les achats officiels d’or totalisent 675 tonnes, soit six pour cent de plus qu’au cours de la période correspondante de 2025.
La Chine et la Pologne ont été particulièrement actives. La a augmenté ses réserves de 63 tonnes au troisième trimestre, tandis que la Pologne a acheté 40 tonnes supplémentaires. Ensemble, les deux pays représentent environ 86 pour cent des achats nets officiellement déclarés.
Toutefois, l’écart entre les transactions déclarées et la demande totale estimée est notable. Alors que les achats nets déclarés n’ont totalisé que 120 tonnes, le World Gold Council estime la demande réelle à 321 tonnes. Cela implique qu’environ 63 pour cent de l’activité n’a pas été directement divulguée au niveau des pays.
Outre les banques centrales, les ETF sur l’or ont généré une demande supplémentaire. Après des sorties au deuxième trimestre, les fonds adossés à l’or physique ont enregistré des entrées de 211 tonnes entre juillet et septembre. Cela a porté leurs avoirs mondiaux en or à un niveau record de 4 256 tonnes. Le trimestre a également été exceptionnel sur le plan financier : les investisseurs ont injecté un total net d’environ 31 milliards de dollars américains dans les ETF sur l’or, un nouveau record.
L’Europe a mené la tendance avec 92 tonnes métriques, dont 53 tonnes métriques au Royaume-Uni et 13 tonnes métriques en Allemagne. Les fonds nord-américains ont enregistré des entrées de 81 tonnes métriques, tandis que les ETF asiatiques ont ajouté 34 tonnes métriques supplémentaires. Selon le World Gold Council, les inquiétudes concernant la viabilité à long terme des finances publiques, les risques d’inflation et l’incertitude sur les marchés obligataires ont été des facteurs clés soutenant l’attrait de l’or.
Les lingots et les bijoux en or perdent du terrain – la Chine suit sa propre tendance
Les acheteurs privés de lingots et de pièces d’or, en revanche, se sont montrés considérablement plus prudents. La demande mondiale a chuté de 19 % pour atteindre 268 tonnes métriques au troisième trimestre, son niveau trimestriel le plus bas depuis quatre ans. Néanmoins, la tendance à plus long terme reste solide : la demande a totalisé 1 053 tonnes métriques de janvier à septembre, le volume le plus élevé pour cette période depuis 2013.
Il y a eu des différences régionales importantes. En Chine, la demande de lingots et de pièces a augmenté de 7 % en glissement annuel pour atteindre 79 tonnes. Les achats cumulés depuis le début de l’année y ont atteint un nouveau record de 393 tonnes.
L’Inde, en revanche, a enregistré une baisse de 40 % à 55 tonnes métriques. En Allemagne, la demande a chuté de 20 % à 7,8 tonnes métriques, tandis que les investisseurs américains ont également réduit leurs achats de 40 % à environ huit tonnes métriques.
Les prix élevés pèsent encore plus lourdement sur le marché de la bijouterie. La consommation mondiale de bijoux en or a chuté de 17 % pour atteindre 313 tonnes métriques. Il s’agit du troisième trimestre le plus faible depuis le début de la série de données en 2000. La baisse a été particulièrement prononcée en Chine à 22 % et en Inde à 20 %.
Malgré la baisse des volumes de vente, la valeur mondiale de la demande de bijoux en or a augmenté de 2 % pour atteindre 43 milliards de dollars. Les consommateurs optent de plus en plus pour des bijoux plus légers et des produits à plus faible teneur en or.
Les applications industrielles ont montré la tendance inverse. La consommation d’or dans le secteur technologique a augmenté de 3 % pour atteindre un peu moins de 85 tonnes métriques. L’industrie électronique à elle seule a utilisé 72,5 tonnes métriques, soit 5 % de plus que l’année précédente.
Les investissements dans l’intelligence artificielle, les centres de données et les semi-conducteurs haute performance sont un moteur clé de la croissance. Ils compensent la baisse d’utilisation et le recours croissant à des matériaux alternatifs dans d’autres applications électroniques.
Production d’or à des niveaux records – mais l’offre de recyclage recule
Côté offre, la production minière mondiale d’or a atteint un record de 1 071 tonnes métriques au troisième trimestre. Cela représente une hausse de trois pour cent sur un an. La production a augmenté particulièrement fortement au Canada, en hausse de 22 pour cent, en Indonésie, en hausse de 21 pour cent, et au Chili, en hausse de 19 pour cent. En revanche, la production a reculé en Australie et aux États-Unis, entre autres.
Malgré une production record, l’offre totale d’or a baissé d’un pour cent à 1 369 tonnes métriques. Le recyclage en a été le principal moteur : la quantité d’or récupérée a chuté de huit pour cent à environ 314 tonnes métriques, son plus bas niveau trimestriel depuis fin 2023.
La hausse des coûts de production pèse également sur le secteur minier. Les coûts de maintien tout compris moyens () des mines d’or ont atteint un record de 1 930 dollars l’once au deuxième trimestre 2026, soit une augmentation de 22 pour cent sur un an.
Néanmoins, le World Gold Council s’attend à une production minière record pour l’ensemble de l’année. Toutefois, l’offre minière supplémentaire devrait être largement compensée par la faiblesse du recyclage.
Côté demande, l’organisation s’attend à ce que les banques centrales achètent au moins autant d’ qu’en 2025. La demande d’investissement devrait dépasser le niveau de l’année précédente d’environ 200 tonnes.
Les forces macroéconomiques opposées restent déterminantes : des taux d’intérêt plus élevés, des rendements obligataires en hausse et un dollar plus fort pourraient peser sur l’or. L’incertitude budgétaire, les risques géopolitiques et d’éventuelles tensions sur les marchés financiers, en revanche, devraient continuer à soutenir la demande.
Le marché de l’or reste ainsi marqué par un contraste fondamental : alors que les prix élevés dissuadent de plus en plus les acheteurs traditionnels, les banques centrales et les investisseurs financiers soutiennent une part substantielle de la demande mondiale.
Source :