Lors de la conférence de SMM, l'analyste principal Chen Chichang de Shanghai Metals Market Information & Technology Co., Ltd. (SMM) a partagé ses réflexions sur la « logique d'explosion des commandes » sur le marché des plaques/tôles, bandes et feuilles d'aluminium — des dividendes à l'exportation à la croissance endogène.Équilibre offre-demande des plaques/tôles, bandes et feuilles d'aluminium
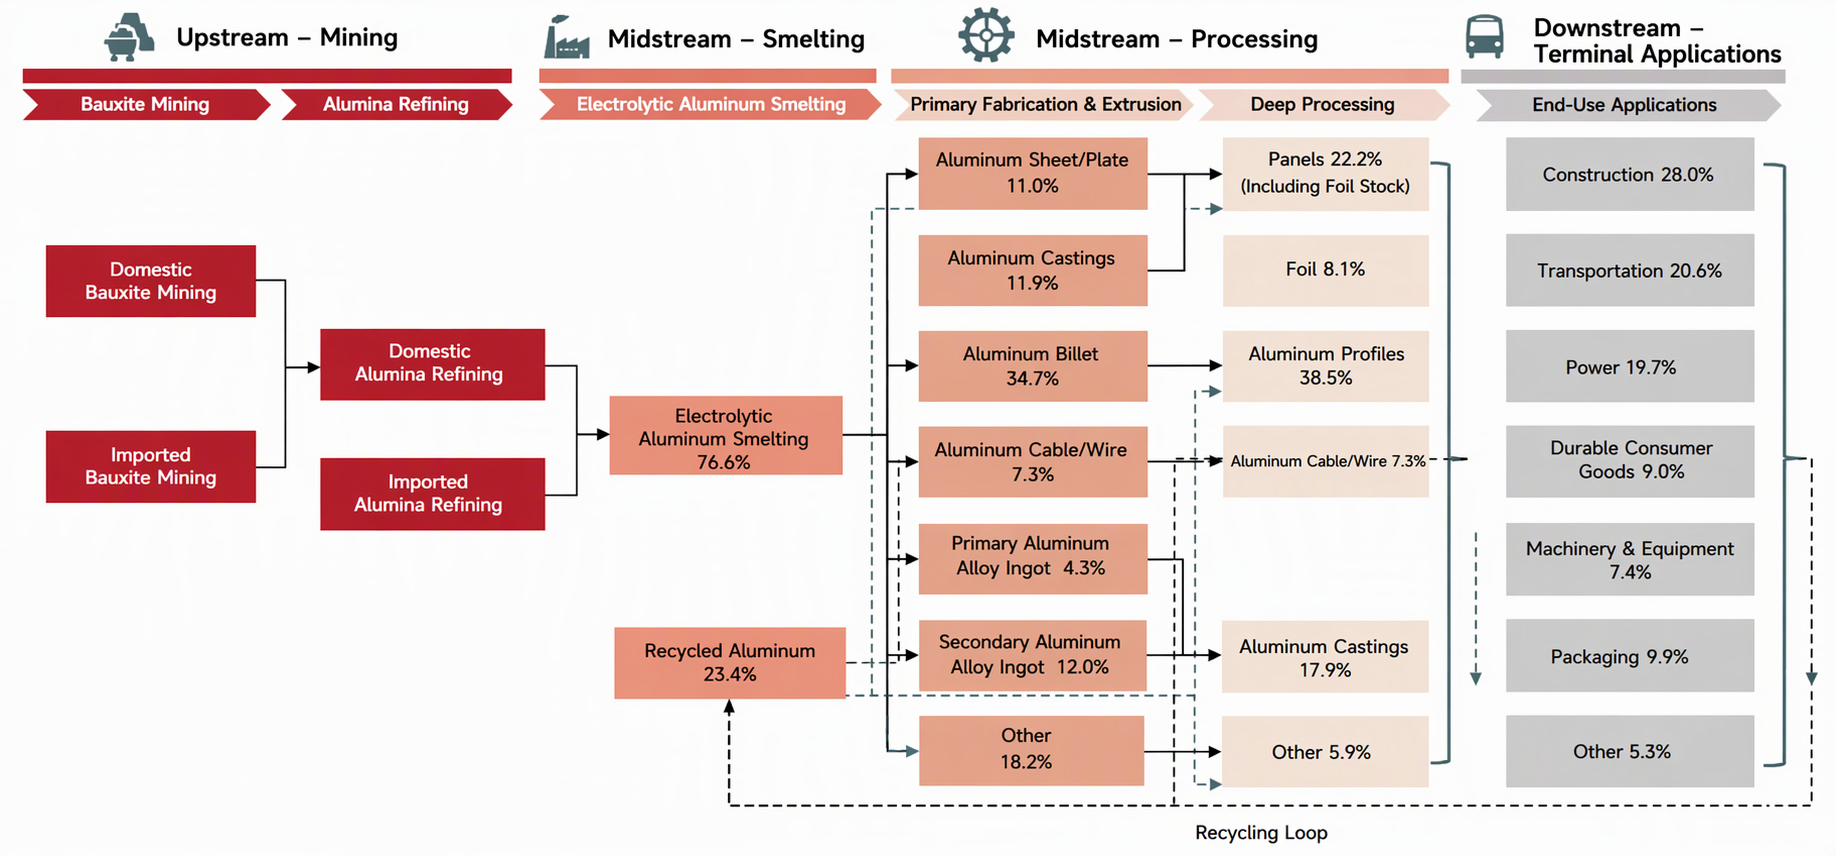
Les plaques/tôles, bandes et feuilles d'aluminium constituent un maillon clé de la chaîne industrielle de l'aluminium
Les secteurs des énergies nouvelles et de l'emballage stimulent la croissance, l'offre et la demande de plaques/tôles, bandes et feuilles d'aluminium tendent vers l'équilibre
Analyse de l'offre et de la demande de plaques/tôles, bandes et feuilles d'aluminium
Côté offre — le taux d'exploitation au S1 a fléchi en glissement annuel, la reprise au S2 est partie d'une base basse, la libération de l'offre reste limitée
Selon les données de SMM, la production chinoise de plaques/tôles et bandes d'aluminium a totalisé 11,56 millions de tonnes de janvier à septembre 2026, en hausse de 7,9 % en glissement annuel ; la production de feuilles d'aluminium a totalisé 4,224 millions de tonnes, en hausse de 6,6 % en glissement annuel.
Le taux d'exploitation de l'industrie des plaques/tôles, bandes et feuilles d'aluminium a montré une tendance au repli « d'abord stable, puis en baisse ». Le soutien de la demande extérieure s'est prolongé jusqu'au T3, les commandes à l'exportation limitant la baisse des taux d'exploitation ; cependant, à mesure que l'effet de transfert des commandes lié à la reprise de la production des usines nord-américaines s'est estompé, que le cycle de restockage hors de Chine a pris fin et que la basse saison traditionnelle sur le marché intérieur est arrivée, la pression à la baisse sur les taux d'exploitation s'intensifiera considérablement. Il convient de noter que le changement de structure de l'offre causé par la conversion accélérée des capacités de feuilles double zéro vers les feuilles pour batteries poussera l'offre et la demande de feuilles d'emballage vers un équilibre tendu, maintenant des frais de transformation élevés ; pendant ce temps, les feuilles pour climatiseurs, sous la pression de la faiblesse des achèvements immobiliers et des stocks élevés dans les circuits de distribution, entreront dans une période d'ajustement profond, certaines capacités étant susceptibles de quitter le marché. Les taux d'exploitation au S2 pour les plaques/tôles et bandes d'aluminium devraient se situer entre 65 % et 70 %, et pour les feuilles d'aluminium entre 67 % et 72 %.
La contraction des commandes à l'exportation transférées mettra à l'épreuve la capacité d'absorption de la demande intérieure. Le marché des stocks de canettes, ayant perdu les commandes transférées et confronté aux perturbations des nouvelles normes nationales, fera face à de graves difficultés pour combler le déficit de demande au S2. Bien que la consommation de stockage d'énergie reste très dynamique, elle peine à compenser pleinement le ralentissement des secteurs traditionnels (électroménager, construction). L'équilibre offre-demande au second semestre s'orientera vers un assouplissement, avec des taux d'utilisation sous pression et en repli, et le secteur entrera dans un cycle actif de déstockage.
Côté exportations — l'impulsion du « boom des exportations » atteint son pic, la reprise du ratio des prix SHFE/LME pèse sur les exportations de plaques/tôles, bandes et feuilles au second semestre
Depuis de nombreuses années, grâce aux incitations politiques et aux avantages produits des demi-produits chinois en aluminium, les demi-produits chinois en aluminium ont conservé un avantage concurrentiel de supériorité associé à des prix bas sur les marchés hors de Chine. La suppression du remboursement de la taxe à l'exportation des demi-produits en aluminium fin 2024 a, dans une certaine mesure, augmenté les coûts d'exportation des entreprises exportatrices de demi-produits en aluminium et freiné l'enthousiasme à l'export des transformateurs chinois d'aluminium. Le secteur de la transformation de l'aluminium traverse une « période douloureuse » d'environ un an.
À moyen et long terme, la Chine est un grand exportateur mondial de demi-produits en aluminium, et les marchés hors de Chine font face à un certain déficit offre-demande pour les demi-produits en aluminium, ce qui permet aux demi-produits chinois en aluminium de conserver certains avantages.
Depuis fin juin 2026, le ratio des prix SHFE/LME s'est rapidement redressé, refermant rapidement la fenêtre d'arbitrage qui avait entraîné des exportations massives de demi-produits en aluminium. Avec l'estompage progressif de l'effet de report des commandes, les nouvelles commandes dans certains segments ont déjà diminué, mais les commandes à prix fixe précédemment acceptées sont toujours exécutées comme prévu. Depuis juillet, les exportations de plaques/tôles, bandes et feuilles d'aluminium ont progressivement reculé, bien que les exportations annuelles de plaques/tôles et bandes d'aluminium devraient encore rebondir à 3,4-3,5 millions de tonnes.
Côté exportations - De janvier à septembre 2026, les exportations de plaques/tôles et bandes d'aluminium ont augmenté de 19,5 % en glissement annuel, et les exportations de feuilles d'aluminium de 13,2 % en glissement annuel
Les données douanières montrent que de janvier à septembre 2026, les exportations cumulées de plaques/tôles et bandes d'aluminium de la Chine ont atteint 2,7373 million de tonnes, en hausse de 19,5 % en glissement annuel, tandis que les exportations de feuilles d'aluminium ont augmenté de 13,2 % en glissement annuel. Par destination, le principal marché d'exportation des plaques/tôles et bandes d'aluminium était le Mexique, suivi des États-Unis, du Vietnam et de la Corée du Sud. Pour la feuille d'aluminium, les principaux marchés d'exportation étaient la Thaïlande, l'Inde, l'Indonésie, la Corée du Sud et le Mexique détenant des parts comparables.
Importations et exportations - L'avantage d'écart de prix entre la Chine et les marchés hors Chine, combiné à des conditions d'offre et de demande tendues hors Chine, a poussé les exportations à un niveau record pour la même période ces dernières années
Évolution de la part des exportations de plaques/tôles, bandes et feuilles d'aluminium par mode de commerce en 2025 et 2026
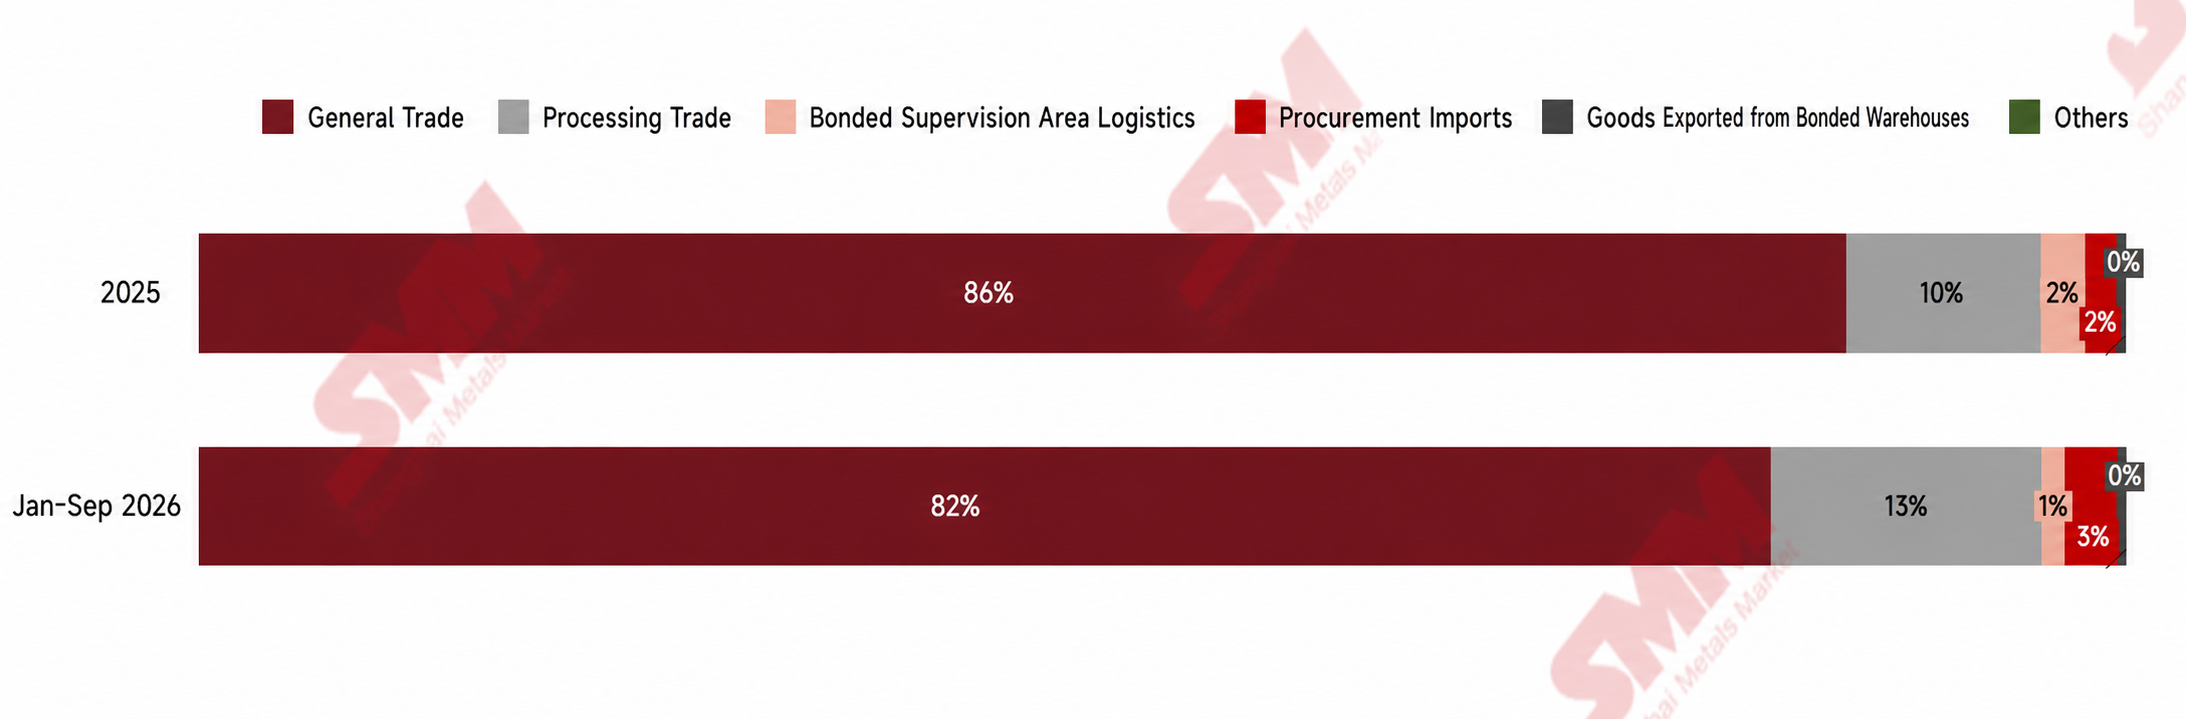
Par mode de commerce, le commerce ordinaire est resté dominant, mais sa part a reculé de 86 % à 82 %, la totalité de la part perdue se reportant vers le commerce de transformation : le commerce de transformation avec matériaux importés est passé de 10 % à 13 %, et le commerce de transformation avec matériaux fournis de 2 % à 3 %, portant la part combinée de 12 % à 16 %. La poussée des exportations, portée par l'avantage d'écart de prix entre la Chine et les marchés hors Chine et par des conditions d'offre et de demande tendues hors Chine, ainsi que le basculement vers la transformation à façon dans les modes de commerce, sont les deux faces d'une même réalité : les acheteurs hors Chine privilégient de plus en plus le commerce de transformation pour sécuriser les matières premières et les prix tout en évitant les risques tarifaires et d'origine.
Par lieu d'enregistrement des exportations : Henan 20,4 %, Shandong 17,5 %, Jiangsu 13,0 %, Zhejiang 8,5 % et Shanghai 8,2 %, ces cinq provinces et municipalités représentant au total 67,5 %. La répartition régionale des plaques/tôles, bandes et feuilles d'aluminium est étroitement alignée sur les pôles de transformation en aval : Henan et Shandong s'appuient sur une filière intégrée de fusion de l'aluminium et de laminage à chaud/coulée-laminage pour produire des plaques/tôles et bandes, tandis que Jiangsu, Zhejiang et Shanghai se concentrent sur les feuilles et les exportations de plaques/tôles et bandes haut de gamme.
En 2027, la part des exportations du commerce de transformation avec matériaux importés devrait continuer de croître. Les nouvelles capacités hors Chine sont progressivement mises en service, et le LME subit une pression baissière nettement plus forte que le marché intérieur, ce qui signifie que le ratio de prix SHFE/LME devrait continuer de s'élargir, et la fenêtre d'arbitrage pour le commerce de transformation avec matériaux importés restera probablement à des niveaux favorables.
La divergence structurelle du marché des plaques/tôles, bandes et feuilles d'aluminium s'intensifie, les commandes à l'exportation devenant un moteur de croissance remarquable pour le secteur
En revenant sur le premier semestre 2026, le marché chinois des plaques/tôles, bandes et feuilles d'aluminium a montré un schéma marqué de divergence intérieure et de forte performance hors Chine. D’une part, les secteurs traditionnels de consommation intérieure, comme les murs-rideaux de bâtiment et les tôles et plaques civiles ordinaires, sont freinés par les prix élevés de l’aluminium ; les achats en aval restent extrêmement prudents et se limitent toute l’année à des stocks en flux tendu, si bien que la reprise du taux d’utilisation des capacités des produits concernés est inférieure aux attentes. D’autre part, les produits à forte valeur ajoutée, tels que les feuilles pour boîtes-boissons, les boîtiers de batteries et les matériaux de brasage pour le stockage d’énergie, connaissent une demande soutenue et deviennent le principal moteur de la demande intérieure. Surtout, grâce au déficit mondial de l’offre d’aluminium et à la bonne tenue de l’aluminium au LME,
les commandes à l’exportation sont devenues un facteur de croissance remarquable pour le secteur au premier semestre, les délais de livraison à l’export des feuilles pour boîtes-boissons, des feuilles à une ou deux faces nulles et de certaines tôles et plaques étant généralement prolongés jusqu’au troisième trimestre, ce qui a efficacement compensé le risque de repli de la demande intérieure.
Dans une perspective de plus long terme, le secteur des tôles automobiles passe d’une « expansion des volumes » à des « percées qualitatives ». Les panneaux intérieurs ont largement été remplacés par des produits nationaux, mais les panneaux extérieurs restent en retrait par rapport aux entreprises étrangères en termes de rendement et de qualité de surface. La production devrait croître modérément pour atteindre environ 550 000 à 600 000 tonnes d’ici 2030.
Dans les feuilles pour batteries, la production de 2025 a augmenté de 19 % en glissement annuel pour atteindre 573 000 tonnes, mais plus de 500 000 tonnes de nouvelles capacités restent en attente de mise en service. Bien que les frais de transformation aient connu quelques ajustements à la hausse au cours de l’année, les entreprises restent sous pression opérationnelle, et une restructuration du secteur demeure inévitable à l’avenir.
Les feuilles pour climatiseurs sont entrées dans une phase d’ajustement cyclique. Si la politique de « substitution de l’aluminium au cuivre » apporte un soutien à long terme, à court terme, sous l’effet de stocks élevés et d’une demande surexploitée, certaines entreprises de l’offre ont déjà engagé des réductions volontaires de production ou réorienté leur production, et le secteur s’apprête à entrer dans une période d’ajustement profond.
Les feuilles d’aluminium pour climatiseurs face aux stocks élevés, à la recherche d’une voie haut de gamme sous l’impulsion des politiques
Selon une enquête de SMM, la production chinoise de feuilles d’aluminium pour climatiseurs a connu un cycle de fluctuations marqué de 2021 à 2025. En 2021, avec la reprise économique post-pandémie, les exportations chinoises d’appareils électroménagers ont affiché de bonnes performances, et la production de feuilles d’aluminium a progressé régulièrement pour atteindre environ 980 000 tonnes. En 2022-2023, portée par les attentes positives du 14e plan quinquennal de la Chine et par une chaleur estivale extrême, l’activité de production de climatiseurs a été soutenue, la production de feuilles d’aluminium atteignant 1,04 million de tonnes en 2023. La production a continué de croître pour atteindre 1,06 million de tonnes en 2024, principalement en raison de la constitution de stocks par les fabricants de climatiseurs afin de répondre à la demande de haute saison. Toutefois, à l’horizon 2026, alors que les stocks sociaux de climatiseurs chez les utilisateurs finaux continuent d’augmenter, la production de feuilles d’aluminium devrait reculer aux alentours de 900 000 tonnes, soit une baisse d’environ 8 % par rapport à 2025.
Avec la mise en œuvre progressive du Plan de mise en œuvre pour le développement de haute qualité de l’industrie de l’aluminium, la politique de « substitution de l’aluminium au cuivre » continuera de progresser, offrant un soutien politique à l’élargissement de l’application des feuilles d’aluminium pour climatiseurs dans les secteurs de la climatisation résidentielle et commerciale.
La vague d’expansion face au « déficit de demande » : la substitution nationale s’accélère, mais les percées haut de gamme restent sous pression
Rétrospectivement, de 2021 à 2025, du côté de l’offre, à la fin de 2025, le nombre d’entreprises nationales de tôles automobiles disposant d’une capacité de production stable avait atteint 8, avec une capacité opérationnelle totale d’environ 1 million de tonnes par an, marquant l’établissement d’un système d’approvisionnement à grande échelle en Chine. Cependant, près de 400 000 tonnes de capacités supplémentaires sont encore en construction ou en phase de mise en service, ce qui indique que la pression sur l’offre persistera à l’avenir.
À ce stade, l’ensemble du secteur présente les caractéristiques d’un « marché d’acheteurs », la pression de réduction des coûts exercée par les équipementiers étant la priorité absolue, ce qui limite le pouvoir de négociation des fournisseurs de matériaux et rend difficile la mise en œuvre de stratégies similaires aux efforts conjoints de maintien des prix observés dans les secteurs des boîtes-boissons et des feuilles pour batteries. Sur le plan politique, si les objectifs nationaux de « double carbone » sont favorables à long terme à l’allègement des véhicules et aux applications de produits semi-finis en aluminium, les considérations de coût priment souvent sur les exigences d’allègement dans le fonctionnement microéconomique des entreprises à court terme.
Sur la base de la répartition actuelle des capacités et de l’évaluation de la demande, la production chinoise de tôles automobiles devrait atteindre environ 550 000 à 600 000 tonnes par an d’ici 2030, avec un taux de croissance annuel composé restant à un chiffre, et le secteur adopte une attitude prudemment optimiste à l’égard de la consommation à moyen et long terme.
Double moteur NEV et stockage d'énergie, la feuille de batterie connaît une deuxième vague de croissance rapide
Selon les statistiques de SMM, la production chinoise de feuilles pour batteries en 2025 s'élevait à 573 000 tonnes, soit une augmentation d'environ 92 000 tonnes par rapport à 2024, en hausse de 19 % en glissement annuel, avec un taux de croissance toujours largement en tête parmi les nombreux produits en feuille d'aluminium. En 2025, le nombre d'entreprises capables de produire des feuilles pour batteries de manière stable à grande échelle était d'environ 27, et grâce à la croissance rapide des utilisateurs finaux des secteurs NEV et du stockage d'énergie, la plupart des producteurs de feuilles pour batteries ont été directement poussés à augmenter leur production.
SMM estime qu'une grande quantité de nouvelles capacités de feuilles pour batteries est encore sur le point d'être mise en service. Bien que la feuille d'aluminium pour batteries présente des barrières telles que des seuils techniques et de longs cycles de certification, un grand nombre de nouveaux projets de feuilles pour batteries existent toujours, avec plus de 280 000 tonnes de nouvelles capacités de feuilles pour batteries devant être mises en service rien qu'en 2026, et la concurrence sur le marché des feuilles pour batteries reste féroce. Parmi les plus de 20 producteurs actuellement en activité, les frais de transformation des feuilles pour batteries de la plupart des entreprises continuent d'évoluer près du seuil de rentabilité. Face au déséquilibre entre l'offre et la demande sur le marché, les actions futures pourraient inclure des réductions de production de feuilles pour batteries, la suspension des plans de nouvelles lignes de production, voire la sortie du marché des feuilles pour batteries.
Analyse des prix des plaques, tôles, bandes et feuilles d'aluminium et perspectives à long terme
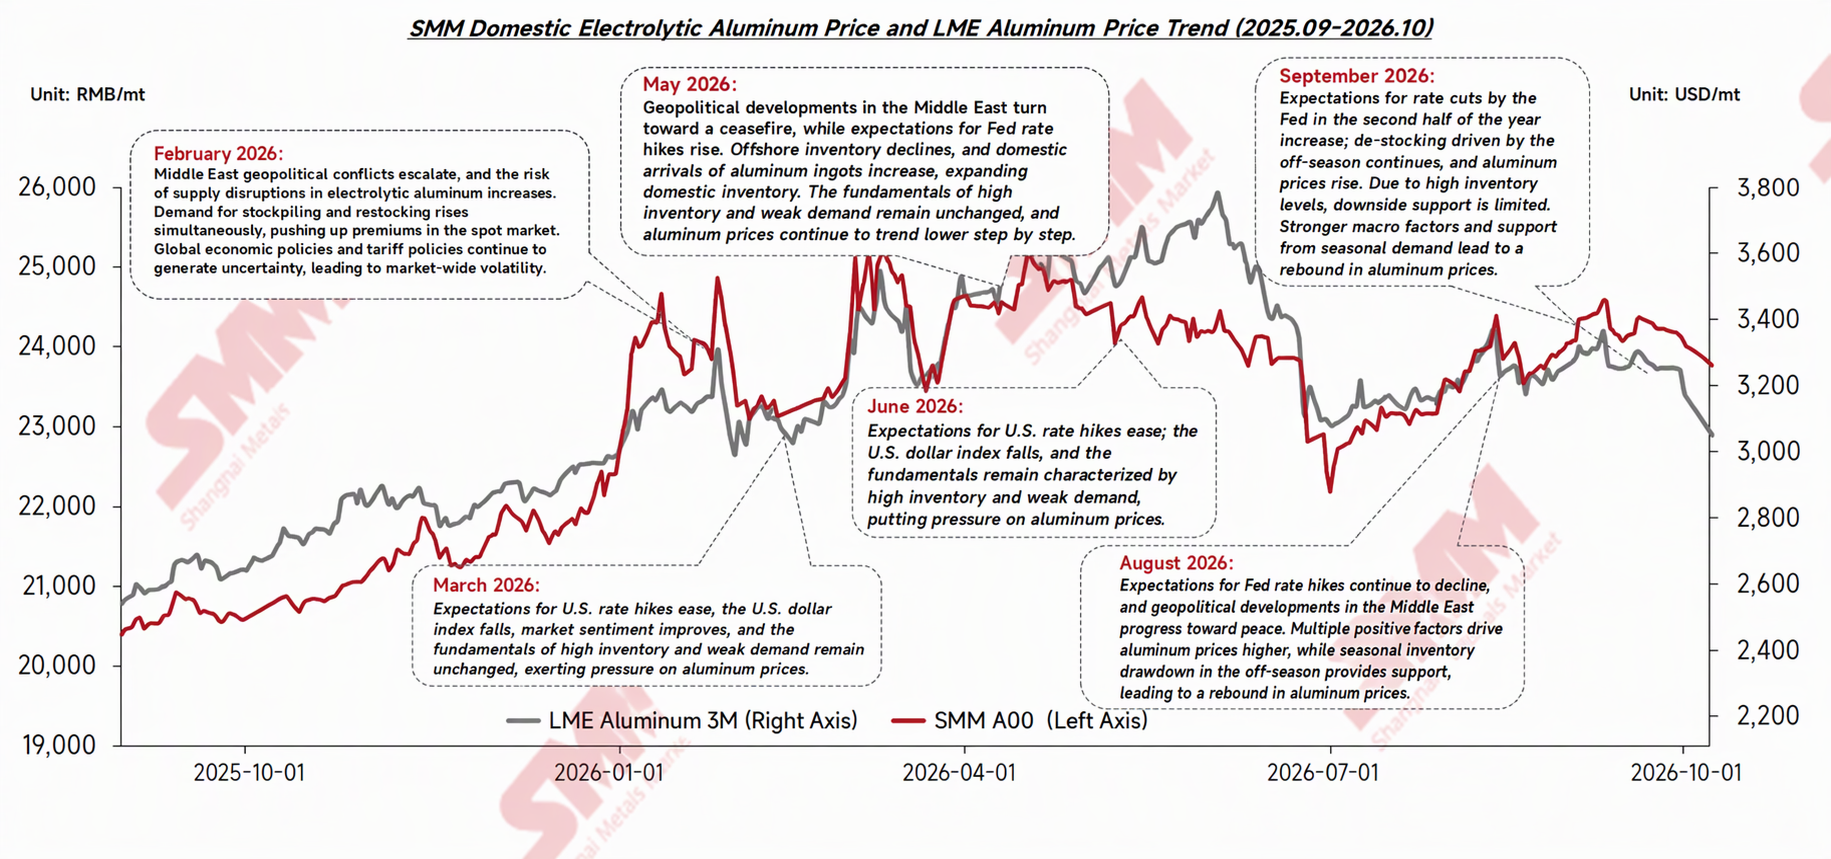
Prix A00 - Les attentes d'excédent mondial d'aluminium augmentent, les prix de l'aluminium sous pression à long terme