SMM, 3 novembre :
I. Prix : Les prix ont repris leur hausse fin octobre
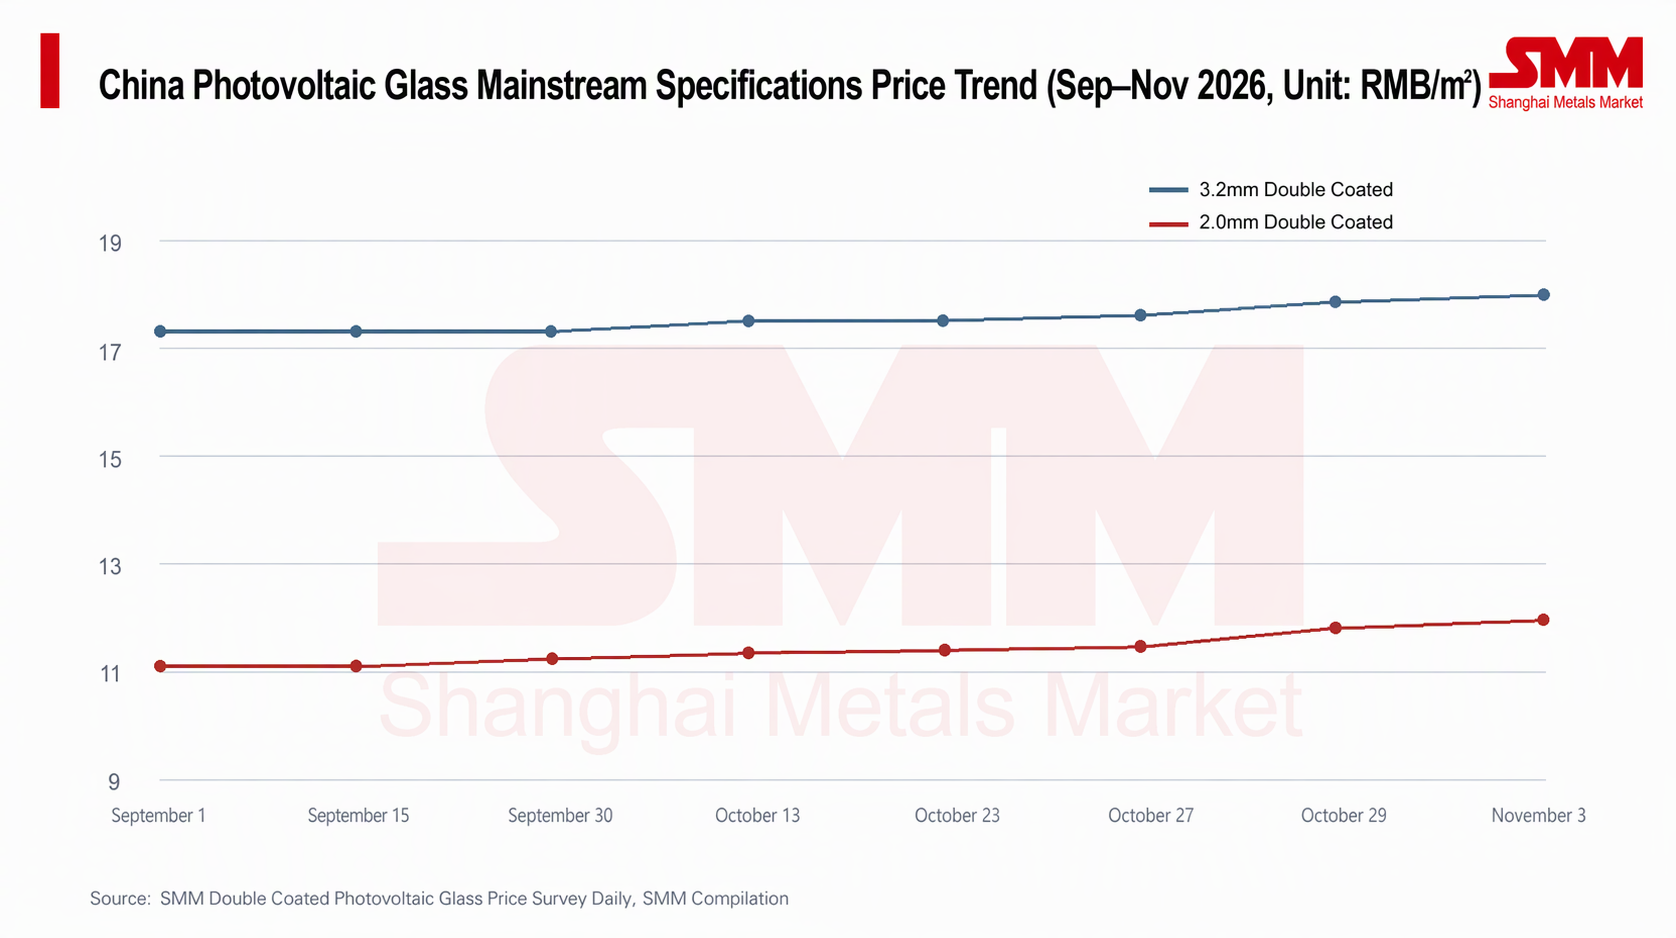
En septembre 2026, les prix du verre photovoltaïque étaient globalement en phase de plateau : le prix moyen du double vitrage 3,2 mm est resté stable à 17,3 yuans/m², tandis que le double vitrage 2,0 mm a progressé lentement de 11,1 yuans/m² à 11,25 yuans/m². Le tournant est intervenu fin octobre — à partir du 26 octobre environ, les cotations des deux spécifications sont entrées dans un canal de hausse rapide : le 3,2 mm est passé de 17,5 yuans/m² à 18,0 yuans/m² le 3 novembre, et le 2,0 mm de 11,4 yuans/m² à 11,95 yuans/m², soit des hausses respectives de 2,9 % et 4,8 % en une semaine environ, la dynamique de réparation accumulée se libérant de manière concentrée.
De début septembre à ce jour, le double vitrage 3,2 mm a progressé d'environ 4,0 % en cumulé (17,3→18,0 yuans/m²), et le double vitrage 2,0 mm d'environ 7,7 % en cumulé (11,1→11,95 yuans/m²). L'élasticité-prix du 2,0 mm est près du double de celle du verre épais, prolongeant la tendance d'un soutien de la demande plus fort provenant des scénarios double verre et distribué.
Du point de vue des cotations, la fourchette de prix du marché s'est déplacée globalement vers le haut : le double vitrage 3,2 mm est coté entre 17,5 et 18,5 yuans/m² et le double vitrage 2,0 mm entre 11,5 et 12,2 yuans/m². Toutefois, la hausse actuelle des prix relève davantage de cotations plus élevées, et les transactions réelles n'ont pas encore totalement suivi ; l'acceptation de prix plus élevés par l'aval reste à confirmer.
II. Stocks : Poursuite du déstockage, mais un cycle de négociation approche
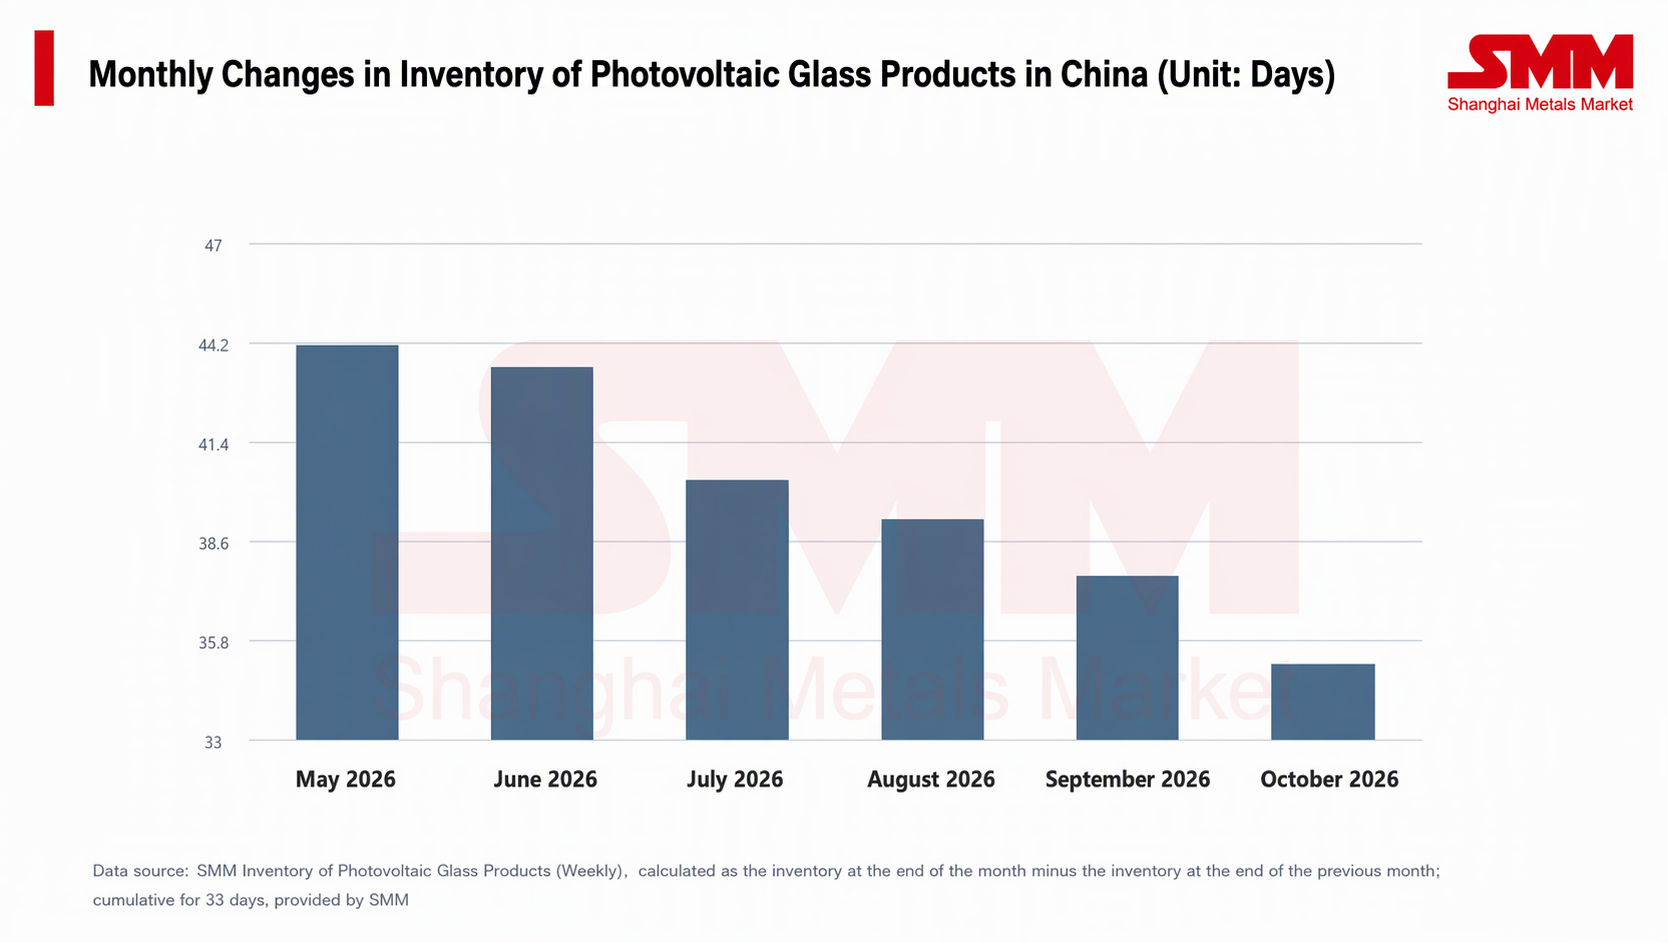
La soutenabilité de la hausse des prix est directement liée à l'évolution des stocks. Depuis le pic de milieu d'année, les stocks de produits finis de verre photovoltaïque suivent globalement une trajectoire de repli, avec une nette tendance au déstockage. À fin octobre, les jours de stocks étaient tombés à environ 35 jours, en baisse de plus de 20 % par rapport au pic de milieu d'année (environ 46 jours). Cependant, le processus de déstockage n'a pas été régulier : début octobre, les stocks ont connu un rebond hebdomadaire à un moment donné, reflétant les fluctuations persistantes dans l'adéquation entre l'absorption par l'aval et le rythme du calendrier de production.
Plus notable encore, l'activité transactionnelle récente s'est marginalement affaiblie, et le marché devrait entrer dans une période de négociation intense des prix, avec un rythme d'expéditions susceptible de ralentir par étapes. Cela signifie que l’effet de « réservoir » des stocks n’a pas été totalement éliminé : dès que la demande faiblit légèrement, la pression des stocks sur les prix réapparaît, ce qui limite la pente haussière des prix.
III. Offre : les réductions et suspensions de production se poursuivent, avec une contraction proactive de l’offre
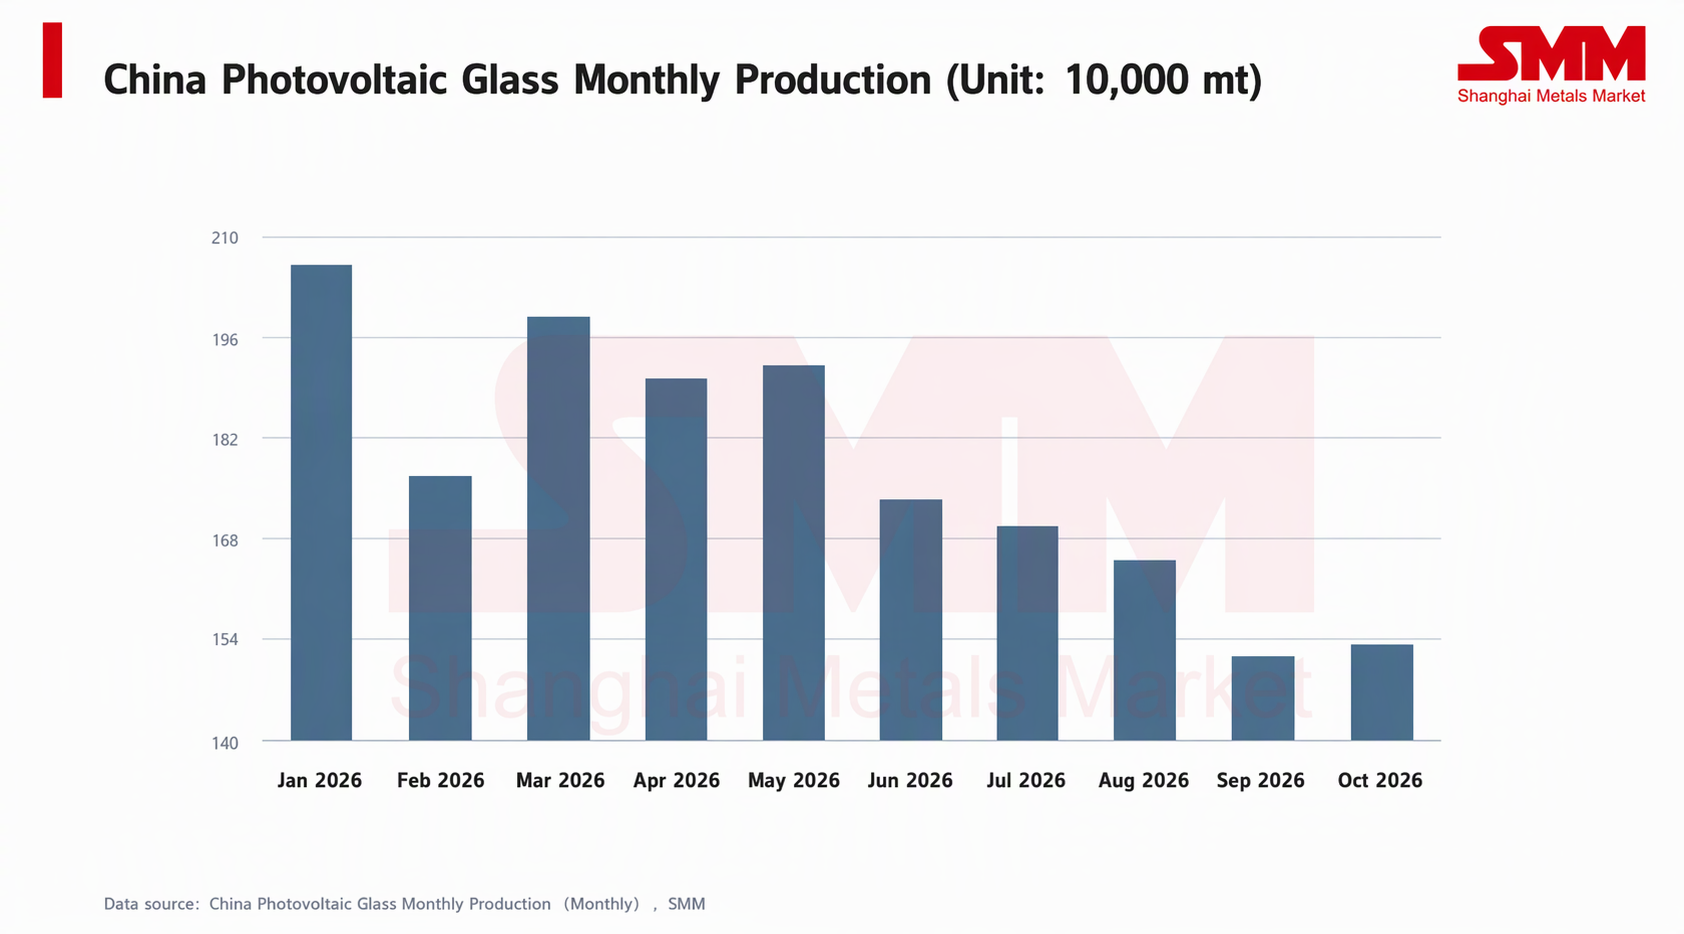
Le soutien fondamental de cette phase de redressement des prix réside dans la forte contraction de l’offre. La production mensuelle de verre photovoltaïque n’a cessé de baisser depuis le pic du printemps, tombant en septembre à son plus bas niveau depuis le début de l’année, puis restant pratiquement stable en octobre. Parallèlement, les taux d’utilisation récents ont été affectés par un nombre réduit de jours de production et par des réductions et suspensions anticipées chez les principaux acteurs ; l’offre de novembre devrait donc encore légèrement reculer, avec une contraction concomitante des capacités en service.
En l’absence d’une envolée imprévue de la demande, le déficit d’offre créé par les réductions volontaires de production est le facteur clé qui permet aux prix actuels de se maintenir dans la fourchette de redressement. Mais précisément parce que l’offre repose surtout sur une « contraction proactive », son élasticité est considérable : dès que les prix remontent au-dessus du seuil de coût de trésorerie et que la volonté de redémarrer les lignes en réparation à froid se renforce, la reconstitution de la production affaiblira directement la dynamique haussière. C’est une variable qu’il conviendra de suivre de près à l’avenir.
IV. Soutien des coûts : la hausse des prix des combustibles constitue un plancher
S’agissant du gaz naturel, principal combustible des fours, son prix suit une trajectoire haussière continue depuis août, sans ralentissement de la pente : en prenant l’exemple du prix moyen sur le marché du GNL du Hebei, il était d’environ 5 600 yuans/tonne début août, puis a grimpé au-dessus de 7 900 yuans/tonne début novembre, soit une hausse cumulée d’environ 40 %. Il a continué de s’envoler d’octobre à aujourd’hui, devenant récemment le principal facteur haussier du côté des coûts du verre. Bien que le GNL du Hebei reflète davantage les prix des sources gazières d’écrêtement au comptant et qu’il existe un écart avec le gazoduc sous contrat à long terme signé par les entreprises verrières, sa tendance indique clairement un resserrement de l’approvisionnement en gaz et un centre de coût du combustible plus élevé à l’approche de la saison de chauffage.
V. Perspectives : les cotations s’orientent à la hausse, mais la transmission reste limitée ; la consolidation avec une légère tendance haussière domine
En novembre, la contradiction centrale des prix du verre est passée de « peuvent-ils monter » à « jusqu’où peuvent-ils monter ». Lors de la réunion d'entreprise de fin de mois, il a été convenu de relever uniformément les devis pour les nouvelles commandes de novembre, certaines spécifications (comme le revêtement monocouche de 2,0 mm) devant maintenir les prix à 11,5 yuans/m², et le niveau des devis s'est nettement déplacé vers le haut dans l'ensemble. Les données de SMM montrent que les prix moyens réels du revêtement double couche début novembre ont continué d'augmenter par rapport à octobre.
Cependant, il faut clairement reconnaître que la transmission des hausses de prix aux utilisateurs finaux n'est pas fluide. Les prix des modules ont été faibles récemment, et les fabricants de modules continuent de faire pression pour réduire les prix des matières premières, montrant une faible acceptation du verre à prix élevé ; les transactions réelles n'ont pas entièrement suivi les devis plus élevés. Dans le même temps, la production planifiée des modules n'a pas montré de croissance significative, manquant de traction supplémentaire du côté de la demande. Par conséquent, les prix du verre en novembre sont plus susceptibles de présenter un schéma de consolidation de « fermeté à des niveaux élevés, plus susceptibles de monter que de baisser, mais avec un potentiel de hausse limité » :
D'une part, un soutien plus fort des coûts (en particulier le carburant), la poursuite des réductions de production et des arrêts du côté de l'offre, et le déstockage continu forment ensemble un plancher de prix, laissant un potentiel de baisse limité. D'autre part, la résistance des modules et la faiblesse de la production planifiée créent un plafond, et le marché est sur le point d'entrer dans un cycle de négociation intense avec un rythme d'expédition susceptible de ralentir, limitant de nouvelles hausses. Si la production planifiée des modules se redresse ou si les prix du carburant continuent de grimper, un potentiel de hausse devrait s'ouvrir ; à l'inverse, si la pression sur les prix du côté des modules se transmet davantage et que les lignes réparées à froid montrent des signes de reprise de la production, les prix pourraient revenir à une consolidation à des niveaux élevés.