Selon SMM, le prix au comptant du carbonate de lithium de qualité batterie en 2026 a suivi une courbe qui a d'abord augmenté puis baissé : la moyenne du T1 était de 154 400 RMB/t ; au T2, il a bondi à 171 900 RMB/t (le 13 mai, il a brièvement atteint le sommet annuel de 200 500 RMB/t), marquant le pic de prix de cette reprise du « nouveau cycle ». Au T3, cependant, le prix n'a pas réussi à se maintenir à des niveaux élevés et est tombé à 147 500 RMB/t, en baisse de 14,2 % en glissement trimestriel ; l'hydroxyde de lithium de qualité batterie (particules grossières) est également passé de 158 400 RMB/t à 135 400 RMB/t. Après le début du mois d'octobre, la baisse s'est encore accélérée ; le 30 octobre, le prix au comptant du carbonate de lithium était tombé à environ 90 000 RMB/t, soit environ 38 % de moins que la moyenne du T3. Le point d'inflexion du pic des prix et de la baisse est apparu, mais dans les rapports du T3 qui viennent d'être publiés, cela a montré un « décalage » et un « écart de température » typiques : parce que les états financiers reflètent la performance cumulée des trois premiers trimestres, la plupart des entreprises bénéficient encore du dividende de croissance élevée en glissement annuel provenant de la hausse des prix du premier semestre ; mais en ne regardant que le T3, des signes de baisse des bénéfices en glissement trimestriel et de dépréciation des stocks sont apparus. Les rapports du T3 ne sont pas seulement un résumé de l'essor du premier semestre, mais aussi une cartographie des premières traces du ralentissement du cycle.
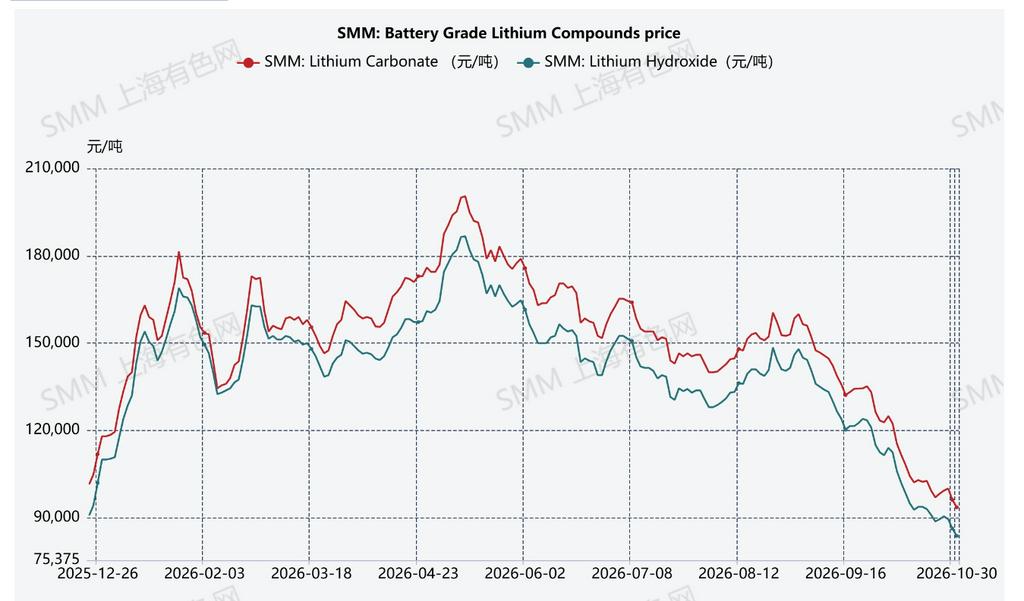
1 : Prix au comptant trimestriels moyens des sels de lithium de qualité batterie (SMM, RMB/t)
I. Transmission par gradient : le chemin de transmission des baisses de prix le long de la chaîne
En termes de marge brute, la chaîne des batteries au lithium présente un gradient abrupt : la marge brute globale de Tianqi Lithium au S1 était de 64,4 %, avec son activité d'extraction de lithium atteignant 74 % ; la marge brute de l'activité carbonate de lithium de Zangge Mining était de 73,3 % ; le segment de transformation des sels de lithium est tombé à 27 %-42 % (Ganfeng Lithium 27,4 %, Chengxin Lithium 27,1 %, Tianhua New Energy 35,5 %) ; les matériaux de cathode seulement 5 %-14 % ; et le segment des cellules de batterie 12 %-23 %. Ce gradient détermine l'ordre de sensibilité des bénéfices lorsque les baisses de prix surviennent.
Au seul T3, à l'exception de Zangge Mining (77 % des bénéfices provenaient des revenus d'investissement d'une mine de cuivre associée), le bénéfice net trimestriel attribuable aux actionnaires des entreprises en amont a généralement baissé en glissement trimestriel : Tianqi Lithium -43 %, Ganfeng Lithium -68 %, Tianhua New Energy -83 % ; Sichuan New Energy Power est passée à une perte trimestrielle de 131 millions RMB après des dépréciations de stocks. La divergence est également claire : Salt Lake Industry, avec ses propres ressources à faible coût, n'a baissé que d'environ -12 % en glissement trimestriel, et Yongxing Materials a encore gagné 419 millions RMB au cours du seul trimestre ; tandis que les transformateurs dépendant de minerai acheté sont passés directement d'une réduction des bénéfices à des provisions pour pertes. Les entreprises disposant de leurs propres ressources à faible coût ont montré une plus forte résilience des bénéfices dans cette baisse des prix.
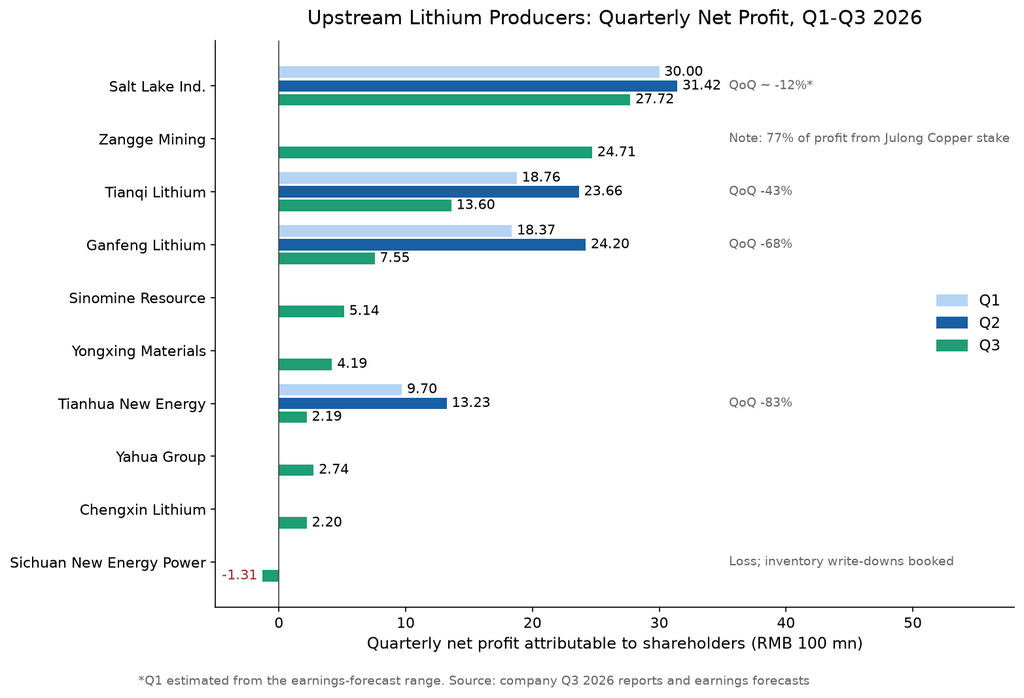
2 : Bénéfice net trimestriel attribuable aux actionnaires des entreprises de ressources en amont (100 millions RMB)
II. Trésorerie et stocks : un second prisme au-delà du compte de résultat
Plus remarquable que la baisse des bénéfices en glissement trimestriel est la divergence entre les flux de trésorerie et les stocks. Le bénéfice net attribuable aux actionnaires de Dynanonic pour les trois premiers trimestres était de 620 millions RMB, en hausse de 213 % en glissement annuel, mais le flux de trésorerie d'exploitation net était de -2,14 milliards RMB, en détérioration de 106 % en glissement annuel, avec une sortie nette trimestrielle de 910 millions RMB au T3 ; le flux de trésorerie d'exploitation comptable de Hunan Yuneng était de -860 millions RMB (après exclusion des endossements d'effets utilisés pour payer des actifs à long terme, il était en réalité de +2,53 milliards RMB ; l'endossement d'effets lui-même reflète un resserrement de la chaîne de trésorerie). La divergence entre le flux de trésorerie d'exploitation net et le bénéfice net montre qu'une partie des bénéfices est immobilisée dans les stocks et les créances.
Parallèlement à la pression sur les flux de trésorerie, des signes de dépréciation des stocks sont déjà apparus sporadiquement dans les rapports du T3 : Dynanonic a enregistré des pertes de dépréciation d'actifs de 64,7697 millions RMB au T3 (toutes des dépréciations de stocks), et les stocks à la fin du T3 s'élevaient à 2,26 milliards RMB, en hausse de 82 % par rapport au début de l'année ; Easpring a enregistré des provisions pour dépréciation de stocks de 56,2195 millions RMB au cours des trois premiers trimestres ; les provisions pour dépréciation de stocks de Ronbay Technology au cours des trois premiers trimestres étaient d'environ 110 millions RMB ; les provisions pour dépréciation de stocks de Hunan Yuneng au cours des trois premiers trimestres étaient de 27,6937 millions RMB (la dépréciation plus importante sur la même période provenait de provisions pour créances douteuses de 260 millions RMB).
Par rapport au prix au comptant d'environ 90 000 RMB/t à la fin octobre et au report des coûts à la fin septembre, l'ensemble de la chaîne est effectivement confronté à une certaine pression de test de dépréciation. Mais ce n'est pas une détérioration linéaire à sens unique : si certaines entreprises accélèrent la rotation des stocks au T4, et que certaines marchandises expédiées à des prix bloqués peuvent ultérieurement faire l'objet de reprises de dépréciation, l'ampleur de la dépréciation lors de la saison des rapports annuels dépendra des prix de vente réels et de l'exécution des contrats. Les provisions pour dépréciation dans les rapports du T3 sont un reflet intermédiaire basé sur les prix du marché à la fin septembre ; l'évaluation ultérieure doit encore combiner la trajectoire des prix du T4 et le rythme de rotation.
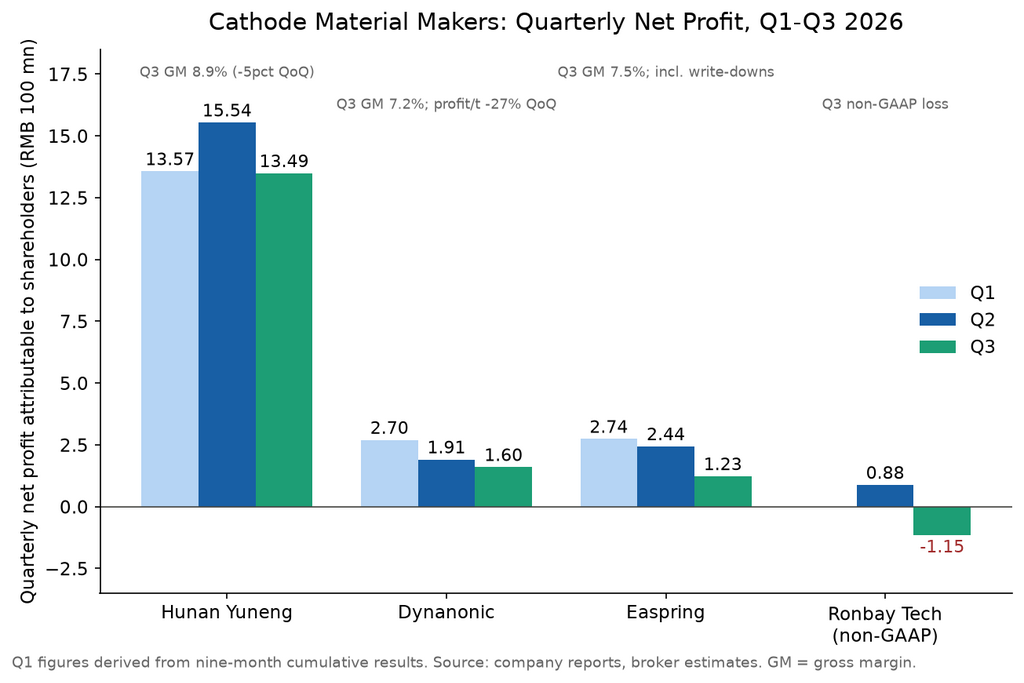
3 : Bénéfice net trimestriel attribuable aux actionnaires des entreprises de matériaux de cathode (100 millions RMB)
Un autre signal provient du segment des cellules de batterie. Le flux de trésorerie d'exploitation de CATL s'est nettement contracté au T3 ; l'entreprise a expliqué cela par le raccourcissement actif des délais de paiement des fournisseurs et l'augmentation des prépaiements et du soutien financier à la R&D. Les concessions du leader des batteries à l'amont par le biais des délais de paiement et du soutien financier expliquent à la fois la baisse de sa marge brute trimestrielle de 23,15 % à 20,69 % et reflètent le retour du pouvoir de négociation dans la chaîne de l'amont vers le milieu et l'aval.
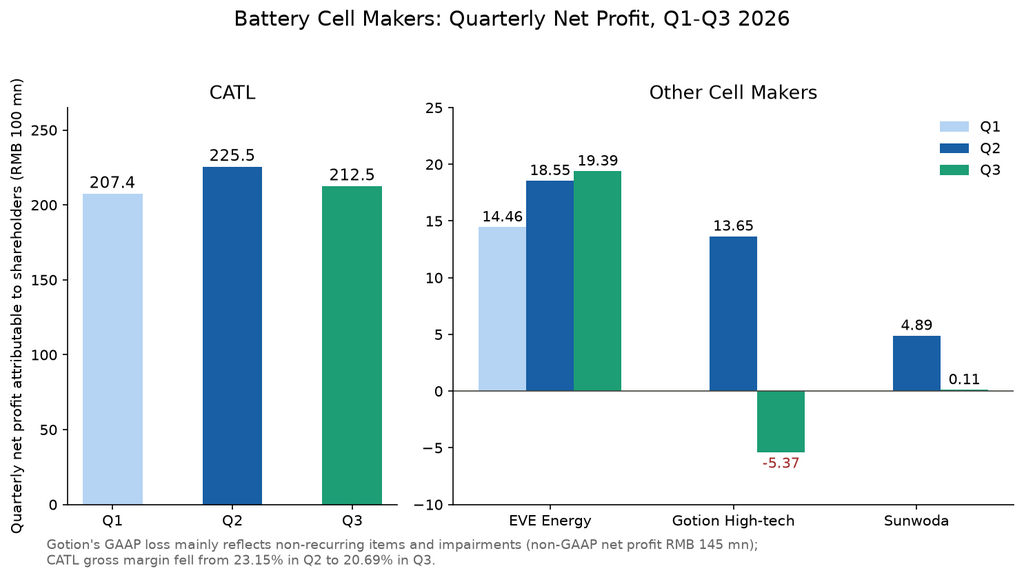
4 : Bénéfice net trimestriel attribuable aux actionnaires des entreprises de cellules de batterie (100 millions RMB)
III. De la réalisation de l'expansion des capacités au rééquilibrage volume-prix : conditions de mesure
D'après les ventes trimestrielles des rapports du T3, certaines entreprises ont effectivement réalisé des courbes de croissance impressionnantes : les ventes de carbonate de lithium de Zangge Mining au T3 ont augmenté de 93 % en glissement trimestriel ; les ventes trimestrielles de Hunan Yuneng étaient de 449 000 t, en hausse de 47,5 % en glissement annuel ; les expéditions de Dynanonic ont augmenté de 15 % en glissement trimestriel. Mais ce n'était pas simplement une stratégie forcée pour compenser les baisses de prix. Du point de vue du rythme de l'industrie, le T3 lui-même était la période de montée en puissance de certaines nouvelles capacités dans la chaîne, superposée à une forte demande et à des attentes élevées à l'époque pour la haute saison et l'anticipation des exportations à l'étranger ; c'était essentiellement la réalisation des plans d'expansion dans le nouveau cycle.
Le véritable test de résistance se produit au T4. Alors que les prix au comptant du carbonate de lithium sont passés sous les 100 000 RMB/t et se sont approchés de 90 000 RMB/t, les prix ont baissé d'environ un tiers par rapport à la moyenne du T3 de 147 500 RMB/t. Si les entreprises tentent de s'appuyer sur le « volume pour compenser le prix » afin de maintenir l'échelle des revenus, les ventes devraient atteindre une croissance de près de 50 % en glissement trimestriel, ce qui est extrêmement difficile dans les conditions actuelles d'utilisation des capacités et de demande.
D'après le dernier suivi des calendriers de production, les signaux du côté de la demande changent également au T4. Le segment des cellules de batterie de puissance est globalement stable, légèrement en hausse ou légèrement en baisse au T4, avec un déstockage évident en fin d'année ; plus tôt, des stocks élevés ont conduit les entreprises leaders à réduire leurs calendriers de production ; la croissance des matériaux de cathode LFP a diminué, et les matériaux de cathode ternaires ont nettement reculé ; bien que les calendriers des cellules de stockage d'énergie aient encore maintenu une légère croissance progressive, ils sont difficiles à compenser pleinement la faiblesse du segment des batteries de puissance. Cela signifie que la logique de croissance des volumes fait face à des contraintes objectives après le plafonnement de la haute saison, et la probabilité que le T4 devienne le point le plus bas du bénéfice annuel déclaré augmente.
IV. Variables structurelles dans la baisse des prix
Ce ralentissement n'est pas un déclin généralisé. Le segment du stockage d'énergie est actuellement une variable de couverture relativement forte dans la chaîne : les expéditions de batteries de stockage d'énergie d'EVE Energy au cours des trois premiers trimestres étaient de 67,5 GWh, en hausse de 39 % en glissement annuel, et le bénéfice net attribuable aux actionnaires au T3 a augmenté de 4,5 % en glissement trimestriel à contre-courant. D'après les données à haute fréquence, les taux d'utilisation du stockage à grande échelle domestique restent élevés et la demande est stable ; les calendriers des cellules de stockage d'énergie sont relativement stables parmi tous les segments (maintenant une légère croissance en glissement trimestriel d'octobre à décembre), montrant une certaine tendance indépendante. En outre, certains segments de matériaux auxiliaires et de matériaux spéciaux ont une meilleure rentabilité en raison de la consolidation de l'offre ou de déséquilibres spécifiques entre l'offre et la demande, par exemple, les prix de l'additif VC ont augmenté de 53 % cumulativement au T3, et le bénéfice net trimestriel de Huasheng Lithium était de 313 millions RMB, en hausse de 800,58 % en glissement annuel.
La baisse des prix du lithium redistribue les bénéfices le long de la chaîne : la fusion de minerai acheté est touchée en premier ; les leaders intégrés se contractent mais restent généralement stables ; les matériaux de cathode sont affectés par les stocks à prix élevé ; le segment des cellules de batterie bénéficie d'un dividende de coûts. Les variables déterminant la divergence des entreprises passent de la direction des prix à la dotation en ressources, à la gestion des stocks et à la discipline des flux de trésorerie.
V. Conclusion et perspectives pour le T4
En ce qui concerne le T4, trois pistes sectorielles méritent d'être suivies : premièrement, dans un contexte de hausse continue de l'offre dans le segment des sels de lithium en amont, d'accumulation des stocks et de pression sur la rentabilité du minerai acheté, l'ampleur réelle des dépréciations de stocks et des provisions pour dépréciation, en particulier pour les entreprises ayant une forte proportion de minerai acheté ; deuxièmement, après le repli et l'ajustement de la demande dans les matériaux de cathode et d'autres segments, la progression du déstockage de la chaîne et le risque de baisse ultérieur pour les calendriers de production, en particulier les segments intermédiaires affectés par l'offre tendue de feuilles de cuivre et la pression sur les prix en aval ; troisièmement, l'effet de transmission des réductions de calendriers de production des leaders des batteries aux calendriers de production des matériaux intermédiaires. Lorsque le segment des cellules de batterie commence à utiliser les flux de trésorerie pour maintenir l'écosystème industriel, la position du cycle est souvent plus profonde que ce que montrent les prix. Le plancher des prix du lithium n'est pas encore confirmé, mais les états financiers de la chaîne ont déjà intégré le ralentissement avant les prix.