L'opportunité solaire de l'Amérique du Sud dépend de plus en plus de ce qui se passe après l'installation des capacités de production. L'accès au réseau, le calendrier de livraison de l'électricité et des revenus prévisibles deviennent essentiels à l'économie des projets, aux côtés des coûts d'équipement et des ressources solaires.
Des informations officielles récentes mettent en évidence des conditions de marché différentes. Le Brésil continue d'ajouter de la capacité solaire centralisée, le Chili développe des projets solaires et de batteries, la Colombie étend sa capacité renouvelable parallèlement à des réformes des incitations à l'investissement, et l'Argentine offre une voie de contractualisation liée à la demande d'électricité des entreprises. Ces évolutions reflètent différents stades de croissance du marché. Les nouvelles installations témoignent d'investissements réalisés, les chiffres de construction indiquent des ajouts potentiels, et les changements de politique façonnent les conditions de développement. La demande future d'équipements dépendra de l'obtention par les projets de financements, d'accès au réseau et d'engagements de construction
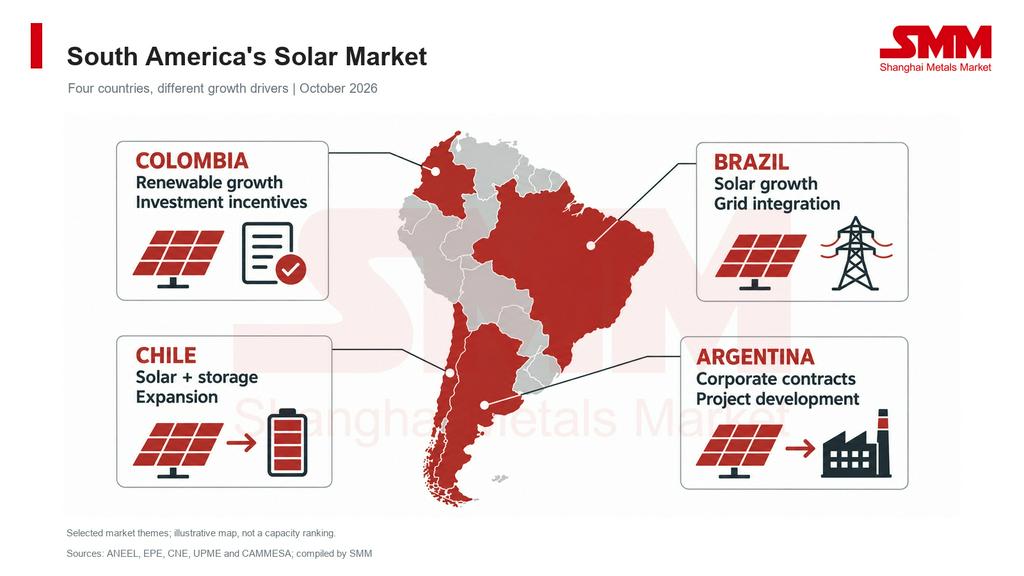
Brésil : la croissance des installations face aux défis d'intégration
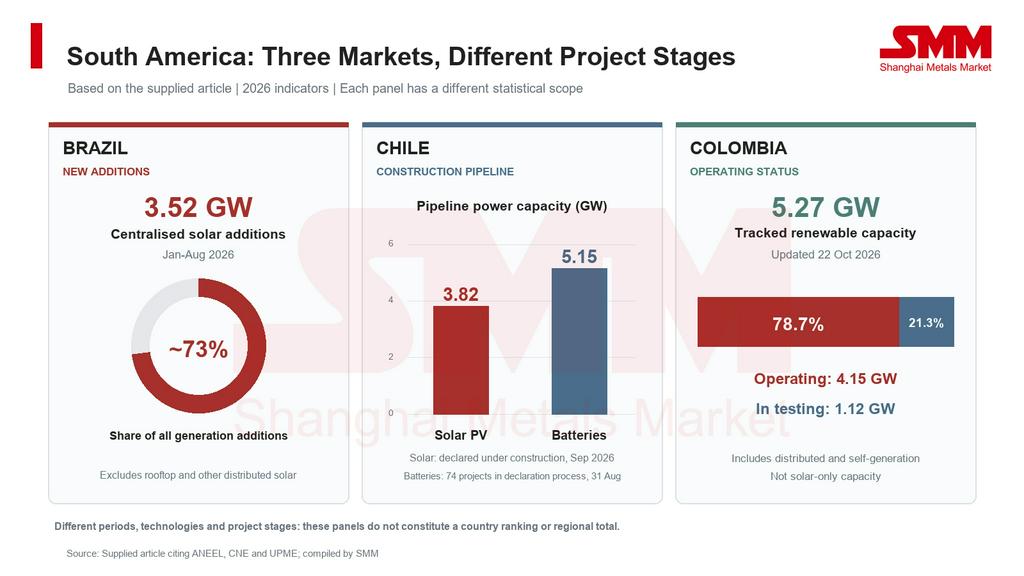
Selon le régulateur brésilien de l'électricité, ANEEL, les ajouts de solaire centralisé ont atteint environ 3,52 GW entre janvier et août 2026, représentant environ 73 % des ajouts de capacité de production sur cette période. Ces chiffres excluent les toitures et autres productions décentralisées.
La poursuite des installations soutient l'activité du marché, mais la congestion du transport et l'offre excédentaire peuvent restreindre les ventes d'électricité. Pour les nouveaux investissements, les conditions de raccordement et l'exposition aux réductions de production comptent donc autant que les coûts de construction.
En octobre, l'ANEEL a approuvé des règles régissant l'ordre des réductions obligatoires de production, avec une application définitive prévue 18 mois après publication. Une consultation de septembre propose séparément des exigences de raccordement actualisées pour le solaire distribué, les batteries et d'autres technologies.
L'approvisionnement en stockage progresse également. Dans le cadre du ministère des Mines et de l'Énergie, des enchères de capacité de batteries sont prévues les 2 et 4 décembre 2026, avec des périodes de fourniture de 15 ans débutant en août 2028. L'Office de recherche énergétique, EPE, a publié la méthodologie de calcul du prix plafond le 19 octobre.
Les prochains signaux commerciaux seront les résultats des enchères et l'exécution des projets. Les mesures préparatoires ne constituent pas en elles-mêmes des contrats attribués ou des constructions financées.
Chili : le stockage élargit le cas d'investissement solaire
La Commission nationale de l'énergie du Chili, CNE, a recensé environ 3,82 GW de projets solaires photovoltaïques déclarés en construction dans son rapport de septembre 2026. Il a également recensé 74 projets de batteries totalisant une puissance nette d’environ 5,15 GW dans le cadre du processus de déclaration de construction au 31 août.
Il s’agit de chiffres de construction, et non de capacité en exploitation. Ils montrent néanmoins que l’investissement s’étend de la production aux infrastructures capables de déplacer la fourniture d’électricité entre les heures.
Le stockage peut absorber le surplus diurne et le restituer plus tard. Le cadre chilien reconnaît également une rémunération de la capacité pour le stockage éligible, ce qui peut ajouter des revenus au-delà du négoce d’électricité.
La valeur commerciale dépend des coûts de charge, des revenus de décharge, de l’accès au réseau et de la durée de stockage. Des batteries de même puissance en MW peuvent contenir des quantités d’énergie différentes, ce qui influe sur les besoins en équipements et la capacité de fourniture.
Colombie : les incitations soutiennent le développement, mais les essais ne sont pas l’exploitation
L’Unité de planification minière et énergétique de Colombie, UPME, a fait état d’environ 5,27 GW de capacité renouvelable suivie sur son tableau de bord mis à jour le 22 octobre 2026. Environ 4,15 GW étaient en exploitation et 1,12 GW en phase d’essai.
La couverture inclut la production décentralisée ainsi que l’autoproduction à petite et grande échelle. Il ne s’agit pas d’un total portant uniquement sur le solaire à grande échelle en exploitation commerciale.
La résolution UPME 563 de 2026 actualise les procédures de certification pour les avantages fiscaux admissibles, notamment les déductions d’impôt sur le revenu, les exonérations de TVA, les exemptions de droits de douane et l’amortissement accéléré. Les demandes peuvent être déposées chaque année du 1er février au 15 décembre.
La souplesse administrative peut faciliter la préparation des investissements. Toutefois, la capacité en phase d’essai doit encore franchir les étapes de mise en service pertinentes, et la certification des incitations ne garantit pas que le financement, les permis ou les raccordements sont assurés.
Argentine : les contrats d’entreprise offrent une voie d’investissement
Les informations de marché publiées par l’administrateur du marché de gros de l’électricité argentin, CAMMESA, décrivent le MATER, le cadre de contractualisation d’électricité renouvelable pour les grands consommateurs.
Les contrats d’entreprise négociés peuvent améliorer la visibilité des revenus et faciliter le financement. Les acheteurs peuvent se procurer de l’électricité renouvelable sans développer leurs propres actifs de production.
Le cas d’investissement dépend encore de la solvabilité du client, de l’accès au transport et des calendriers de fourniture réalisables. La demande des entreprises soutient le développement lorsque les engagements d’achat correspondent à des projets capables de fournir l’électricité selon les conditions convenues.
Perspectives : les jalons des projets détermineront le rythme de la croissance
À court terme, les résultats des enchères au Brésil, l'avancement des travaux au Chili et la transition de la phase d'essai à l'exploitation en Colombie fourniront des indications utiles sur le développement du marché. En Argentine, les modalités de financement et de raccordement restent importantes pour les projets destinés aux entreprises acheteuses.
À moyen terme, les investissements dans les réseaux et des mécanismes de revenus viables détermineront si les projets en développement se concrétisent en capacités opérationnelles. Pour les fournisseurs d'équipements, les engagements de financement et les calendriers de construction constituent des signaux d'approvisionnement plus fiables que les seules annonces.
Les chiffres présentés dans cet article couvrent différentes technologies et étapes de projet et ne doivent pas être additionnés pour établir un total régional d'installations ou un classement par pays.
SMM continuera de suivre la mise en œuvre des politiques, l'accès au réseau, la mise en service et leurs implications pour la demande d'équipements solaires et de stockage.
Compilé à partir de publications d'agences officielles et des marchés de l'électricité consultées le 26 octobre 2026. Les périodes de référence et les définitions de capacité varient selon les pays.