I. Revue hebdomadaire des prix
Le marché de l'indium a d'abord baissé puis rebondi cette semaine : en début de semaine (19-20 octobre), les cotations de toutes les qualités ont été abaissées de manière concentrée, l'indium raffiné passant de 5 050 yuans/kg à 4 750 yuans/kg ; en milieu de semaine (le 22), il a atteint le bas de la fourchette à 4 700 yuans/kg avant que la baisse ne s'essouffle ; en fin de semaine (les 23 et 26), un rebond notable s'est produit, l'indium raffiné remontant à 4 900 yuans/kg et l'indium brut rebondissant à 4 725 yuans/kg.
Sur l'ensemble de la semaine, les trois fourchettes de qualités ont tout de même terminé en baisse par rapport au début de la semaine, avec des replis d'environ 150 yuans/kg ; toutefois, le rebond des deux derniers jours de cotation de la semaine a été substantiel, marquant la première reprise significative depuis le début de ce cycle baissier.
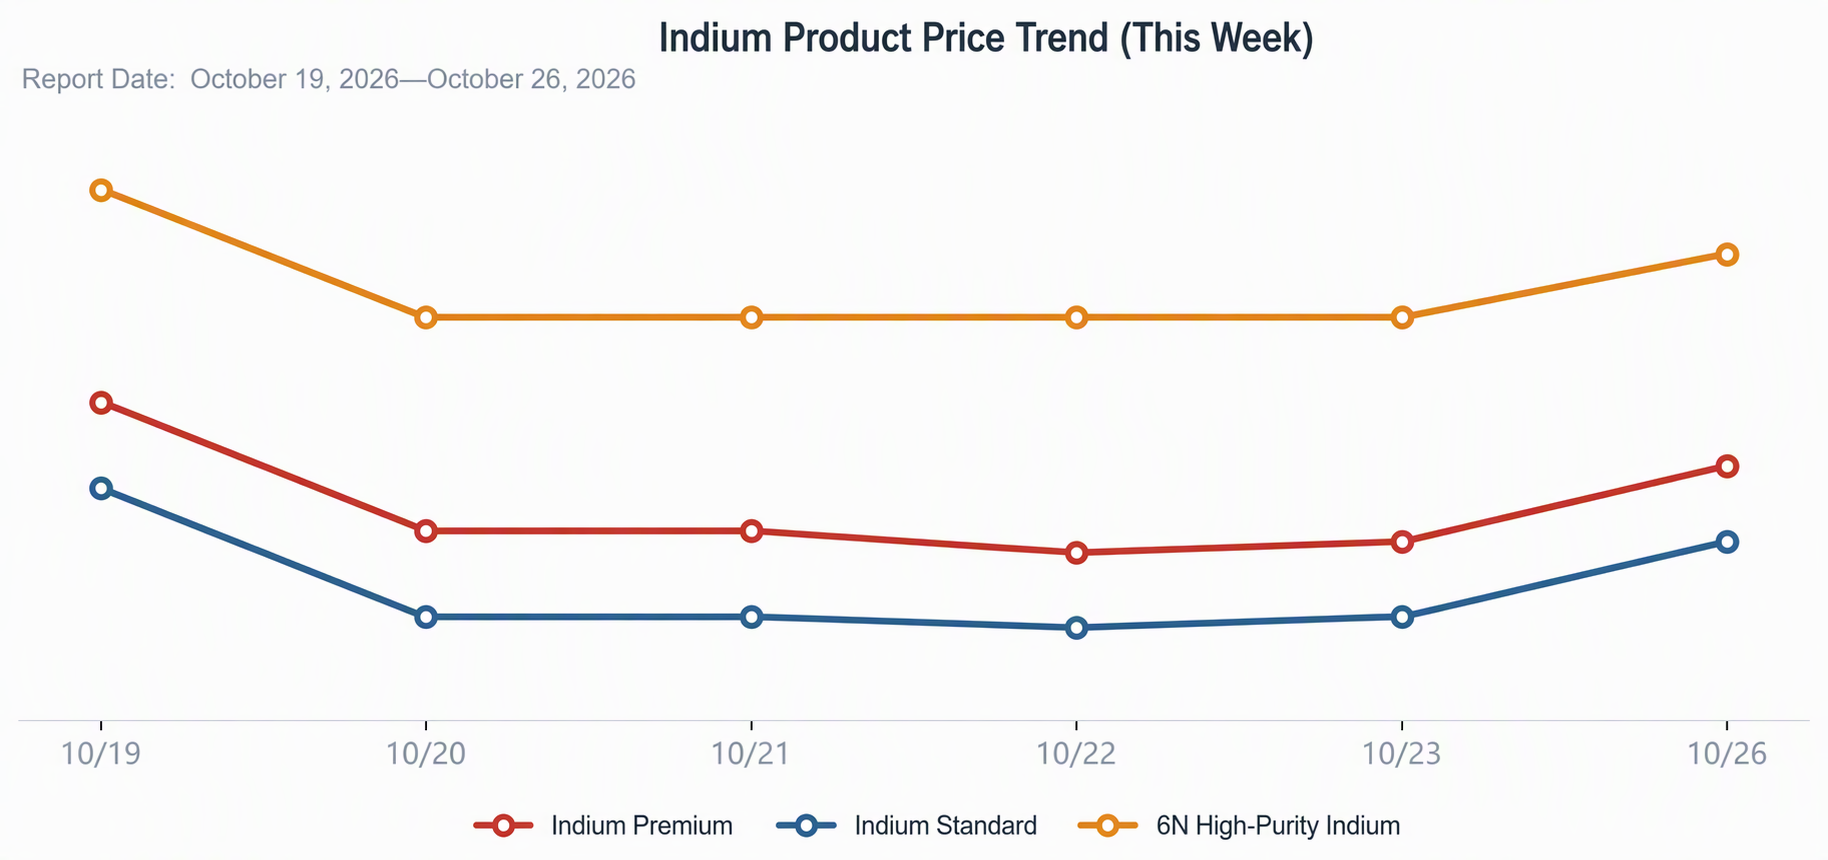
Graphique 1 : Évolution des prix des produits d'indium (19 octobre - 26 octobre)
Dans le graphique 1, les trois courbes ont évolué selon un schéma en V synchronisé de « baisse en paliers - rebond », et la structure des écarts de prix entre les qualités est restée stable tout au long de la période — les positions relatives de l'indium raffiné, de l'indium brut et de l'indium de haute pureté 6N n'ont pas changé au cours des fluctuations de cette semaine, ce qui indique qu'il s'agissait d'une réévaluation de l'offre et de la demande à l'échelle du marché plutôt que d'une perturbation isolée dans un segment particulier. L'inflexion à la hausse des courbes après avoir touché le fond le 22 mérite l'attention : un rebond synchronisé depuis les plus bas suggère généralement que les prix étaient tombés à des niveaux où certains acheteurs étaient disposés à revenir sur le marché, et que la pression vendeuse à court terme avait été absorbée.
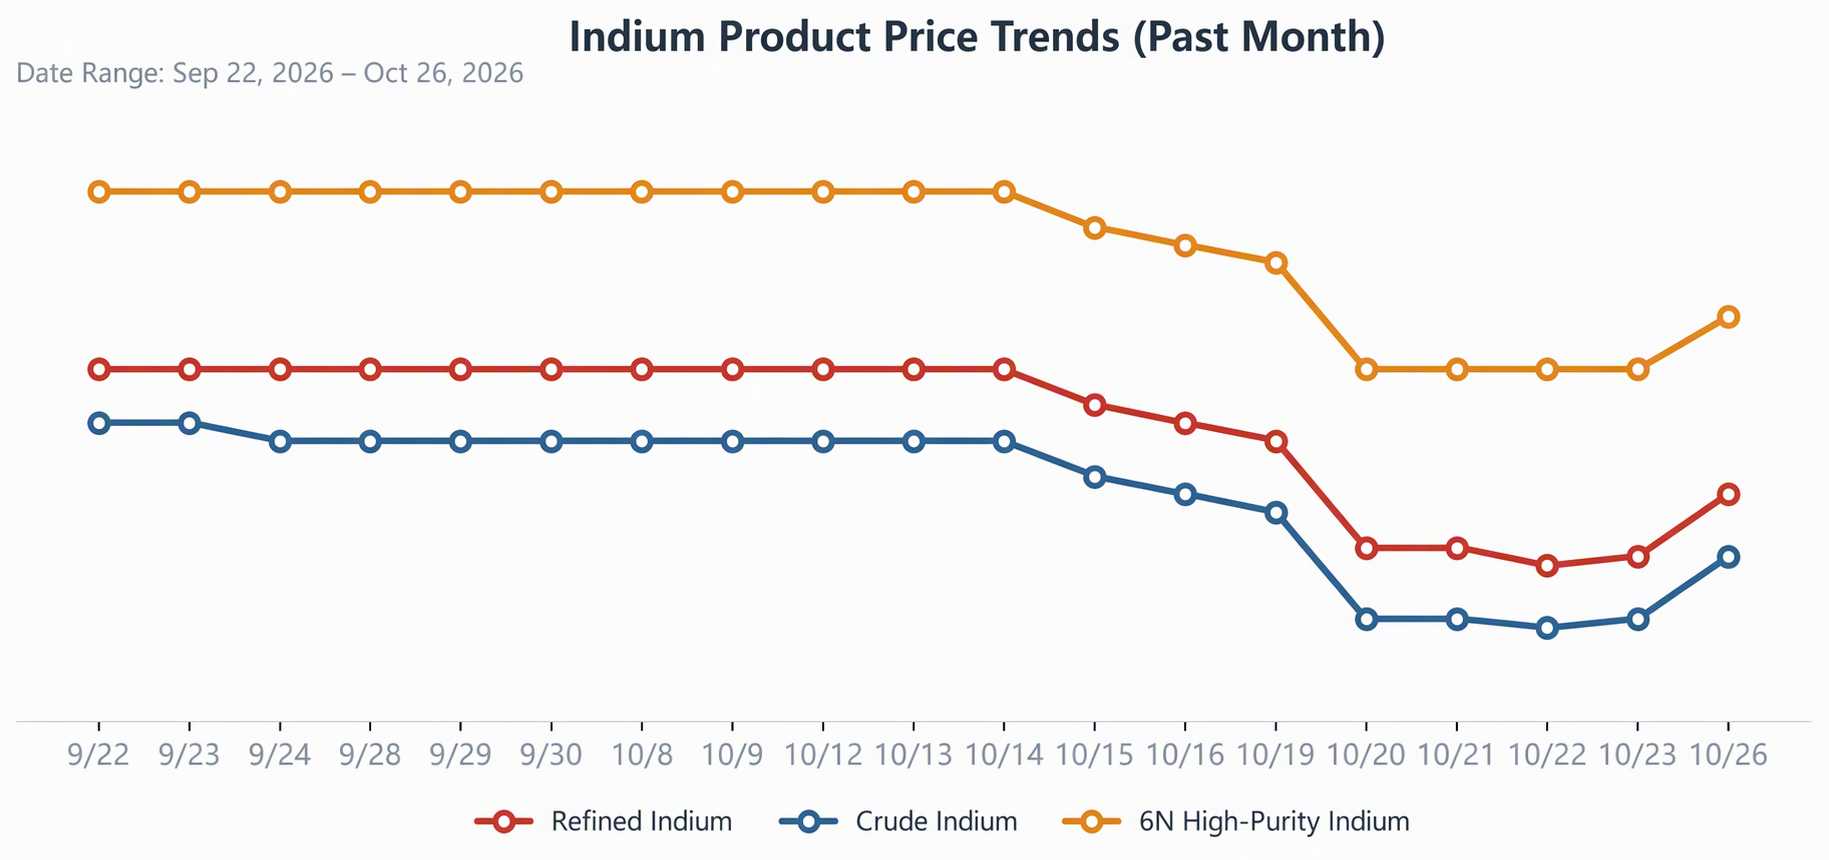
Graphique 2 : Évolution des prix des produits d'indium (22 septembre - 26 octobre)
Sur une perspective d'un mois, les prix de l'indium ont suivi un schéma en trois phases de « plateau élevé prolongé - baisse par paliers - rebond depuis les plus bas » : de fin septembre à début octobre, les trois courbes étaient presque plates ; à partir de la mi-octobre, elles ont baissé continuellement, achevant la dernière jambe de baisse en début de semaine avant de s'orienter à la hausse. Le caractère en escalier du segment baissier était prononcé, reflétant le processus de concessions des fournisseurs niveau par niveau ; le crochet haussier à la fin marque le premier renversement directionnel clair des courbes en près d'un mois. S'il se poursuit la semaine prochaine, un schéma de creux à court terme pourrait se confirmer.
II. Dynamique de l’offre
La structure de l’offre est restée inchangée : l’indium primaire est principalement produit comme sous-produit des systèmes de fusion du zinc, sa production suivant les taux d’utilisation des usines de zinc et demeurant globalement stable ; les circuits de recyclage secondaire disposent de matières relativement abondantes, et la pression de l’offre est la plus marquée sur le segment de l’indium brut, ce qui explique en partie pourquoi l’indium brut a touché ses plus bas niveaux cette semaine.
Au niveau des fournisseurs, après des concessions de prix successives en début de période, la volonté de vendre s’est quelque peu modérée, et un sentiment de rétention des ventes à bas prix a commencé à émerger en milieu de semaine, préparant le terrain au rebond de fin de semaine.
III. Échanges et politique
Les marchés domestique et hors Chine ont continué de diverger : les cotations CIF de l’indium raffiné hors Chine sont restées stables pendant la majeure partie de la semaine avant d’être relevées à 895 $/kg vendredi, creusant encore l’écart de prix entre la Chine et les marchés hors Chine. La fermeté des cotations hors Chine a un effet de « relèvement du plafond » sur les prix domestiques ; si les commandes à l’exportation peuvent être honorées, elles apporteront un soutien ponctuel aux prix domestiques.
L’indium ne figure actuellement pas sur la liste des produits soumis à contrôle des exportations, et les circuits d’exportation sont relativement fluides. L’existence d’une fenêtre d’arbitrage entre la Chine et les marchés hors Chine fait des exportations un canal important pour absorber l’excédent d’offre domestique. À l’avenir, il conviendra de suivre le rythme de reconstitution des stocks hors Chine et l’exécution des commandes à l’exportation.
IV. Côté demande
La variable centrale du côté de la demande reste les cibles ITO : la consommation d’indium est fortement concentrée dans le secteur des panneaux d’affichage, et le schéma d’achats au besoin des avals avec une faible propension à constituer des stocks n’a pas changé, ce qui est la raison fondamentale du déplacement à la baisse du centre des prix.
Un signal positif est qu’après le repli des prix, la pression des coûts d’approvisionnement sur les producteurs de cibles s’est atténuée, et la fenêtre de constitution de stocks de panneaux du quatrième trimestre approche. Si les commandes des utilisateurs finaux s’améliorent, la demande de réapprovisionnement pourrait se libérer de manière concentrée. Le rebond de fin de semaine cette semaine reflète peut-être déjà en partie ces anticipations.
V. Perspectives du marché
À court terme, les prix devraient se consolider à des niveaux bas avec un centre se stabilisant progressivement : si le rebond synchronisé de fin de semaine est confirmé par les volumes d’échanges la semaine prochaine, un plancher à court terme pourrait être confirmé ; à l’inverse, si le rebond s’essouffle, les prix continueront de fluctuer à des niveaux bas.
À moyen terme, la demande d'indium manque de scénarios de croissance pour offrir une couverture, et son élasticité-prix est plus faible que celle du germanium et de l'antimoine. Une reprise du niveau de prix dépend d'un rebond substantiel de la demande d'ITO et du détournement continu de l'offre excédentaire par les canaux d'exportation.
Points clés à surveiller la semaine prochaine
|
Domaine d'intérêt |
Détails |
|
Tendances des prix |
Si le rebond du week-end peut se poursuivre et si l'indium raffiné peut reconquérir le niveau de 5 000 yuans/kg |
|
Côté offre |
Évolution du sentiment de rétention des fournisseurs et changements dans la circulation des matières secondaires |
|
Commerce |
Direction des cotations CIF de l'indium raffiné, écart de prix entre la Chine et les marchés hors Chine, et exécution des commandes à l'exportation |
|
Côté demande |
Passation de commandes pendant la fenêtre de stockage des panneaux au T4 et taux d'exploitation des producteurs de cibles ITO |
|
Front macro |
Impact du rythme de restockage hors Chine et des variations des taux de change sur les exportations |
Note : Données de prix au 26 octobre 2026 ; ce rapport couvre la période du 19 au 26 octobre.