I. Revue hebdomadaire des prix
Après deux semaines consécutives de forte correction suivant les congés, le marché de l'antimoine a enregistré cette semaine sa première semaine totalement stable : sur l'ensemble des six jours de cotation du 19 au 26 octobre, les prix des quatre principaux produits — lingot d'antimoine, trioxyde d'antimoine et concentrés d'antimoine — sont restés inchangés.
Dans une perspective de plus long terme, la baisse actuelle a débuté le 12 octobre, le lingot d'antimoine n° 1 glissant du sommet d'avant les congés de 105 000 yuans/tonne jusqu'à 90 000 yuans/tonne, effaçant en deux semaines tous les gains accumulés depuis la mi-août. La volatilité nulle de cette semaine suggère que la tendance baissière s'est interrompue et que le marché est entré dans une phase de digestion marquée par un sentiment d'attentisme.
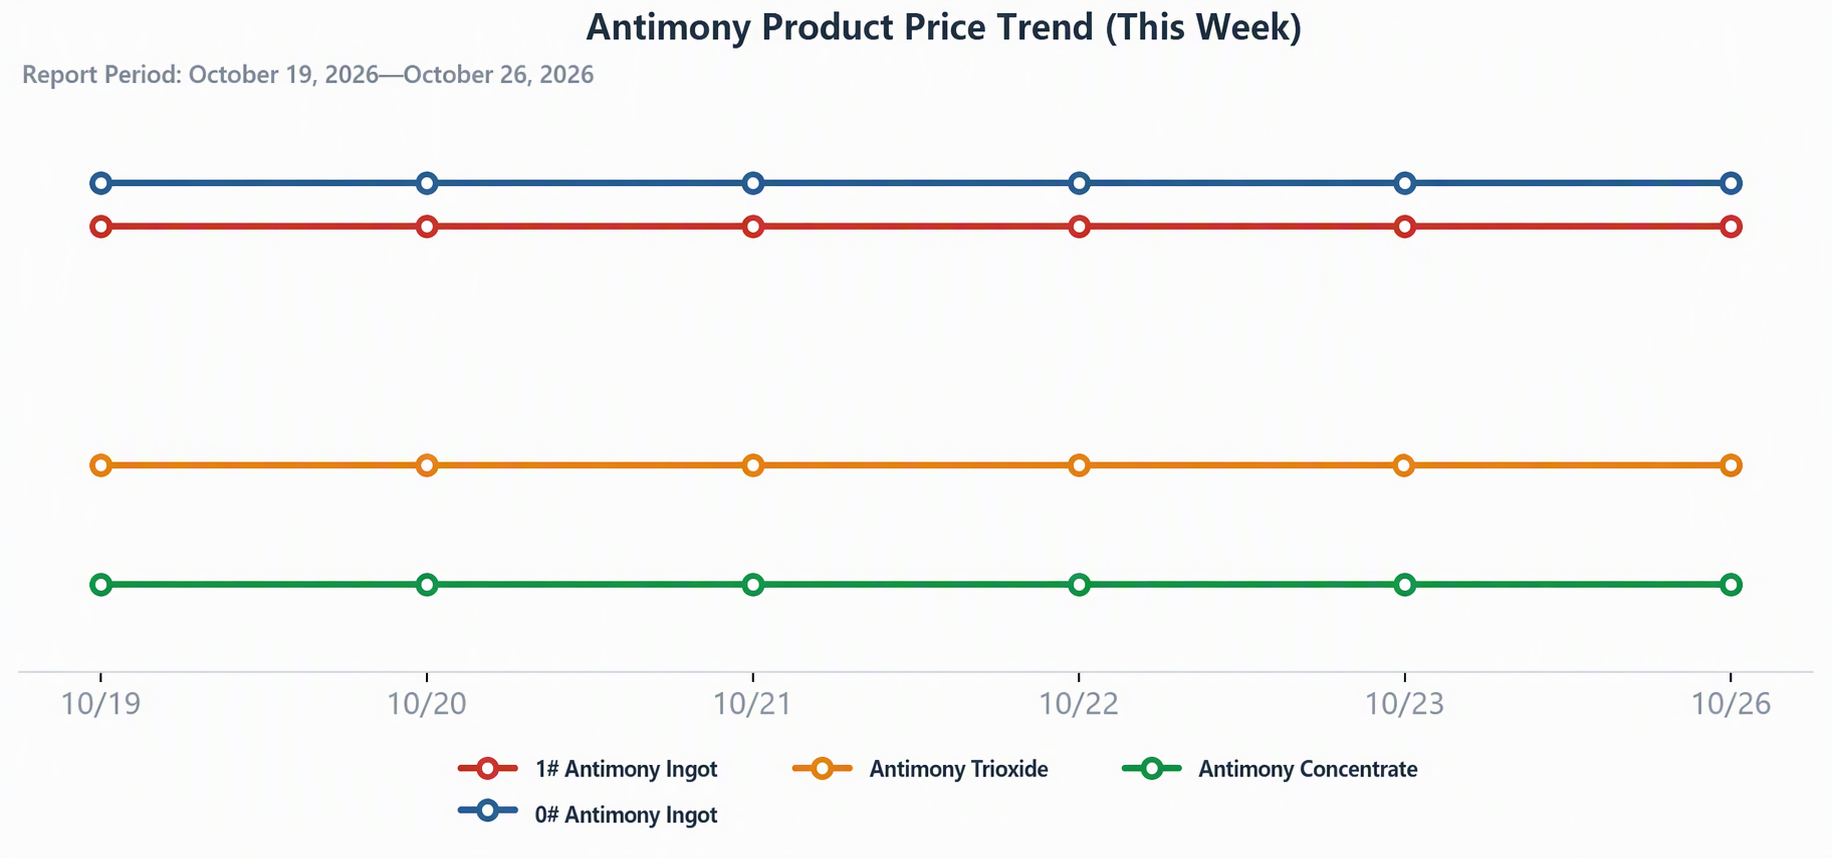
Graphique 1 : Évolution des prix des produits d'antimoine (19 octobre – 26 octobre)
Le graphique 1 montre que les quatre courbes étaient des lignes horizontales cette semaine, et la structure relative des écarts de prix entre les produits est restée stable — la relation hiérarchique entre le lingot d'antimoine, les concentrés et le trioxyde d'antimoine n'a pas été perturbée par le mouvement latéral de cette semaine. Les courbes « gelées » constituent elles-mêmes le signal le plus important de cette semaine : après des concessions de prix consécutives et marquées, les fonderies et les négociants ont simultanément cessé de baisser leurs cotations, et la pression vendeuse et l'intérêt acheteur ont temporairement atteint un équilibre aux niveaux actuels. Cet aplatissement synchronisé sur l'ensemble des produits apparaît généralement lors de la première phase de stabilisation après une forte baisse, et sa durabilité dépend de la capacité de la demande en aval à fournir un retour positif.
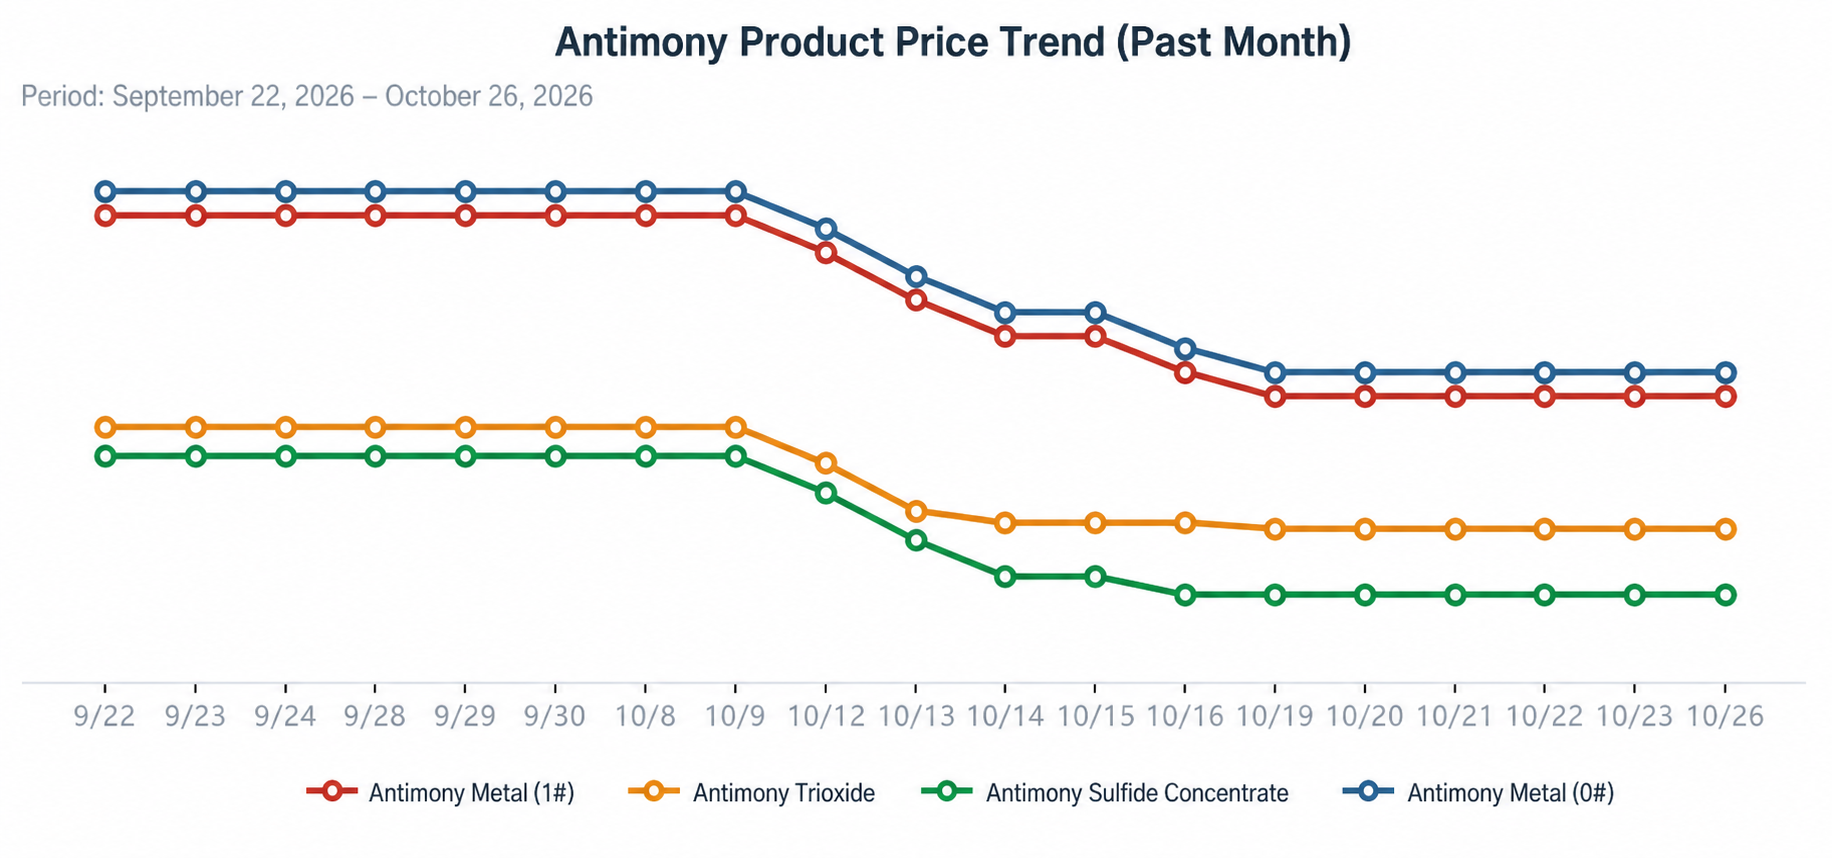
Graphique 2 : Évolution des prix des produits d'antimoine (22 septembre – 26 octobre)
La perspective sur un mois du graphique 2 est plus révélatrice : au cours de la première moitié (fin septembre à début octobre), les quatre courbes ont évolué en parallèle et à plat pendant une période prolongée, formant une plateforme à un niveau élevé ; à partir de la mi-octobre, les courbes se sont orientées collectivement à la baisse, la courbe des concentrés étant visiblement plus pentue que celle du lingot d'antimoine, ce qui correspond à la logique de baisse antérieure « assouplissement de la contrainte sur les matières premières — affaiblissement du soutien des coûts ». Il est à noter que les courbes se sont à nouveau aplaties après le 19 octobre, et le trioxyde d'antimoine a affiché la plus faible baisse parmi les quatre produits avec la plus forte rigidité des prix — le segment des oxydes étant le premier à cesser de baisser signale souvent que cette boucle de rétroaction négative approche de sa fin.
II. Dynamique de l’offre
Les taux d’exploitation des fonderies sont restés relativement bas et la production mensuelle a continué de baisser légèrement, mais la tension sur les matières premières s’est nettement atténuée : après des arrivées concentrées de minerai d’antimoine hors de Chine en septembre, les fonderies ont reconstitué leurs stocks de matières premières, affaiblissant le discours antérieur de « concentrés fermes — soutien des coûts », qui était un contexte clé de la rupture des prix à la mi-octobre.
L’autre aspect des prix stables cette semaine est la convergence des volontés de baisse des prix du côté de l’offre : avec des coûts des matières premières retrouvant un soutien et des prix déjà à des niveaux relativement bas, le sentiment des fonderies de maintenir fermement les prix s’est renforcé, les cargaisons à bas prix en circulation ont diminué, et le marché présente désormais à la fois une attitude de rétention des ventes et d’attentisme.
III. Commerce et politique
Dans le contexte de contrôles à l’exportation normalisés, les exportations d’antimoine continuent de suivre le schéma « exportations de composés, métal pour les ventes intérieures » : le trioxyde d’antimoine reste le seul canal d’exportation régulier, avec des volumes libérés de manière ordonnée suivant le rythme des licences, et les exportations de septembre ont montré un net rebond de rattrapage ; les exportations d’antimoine sous forme brute, après avoir été nulles pendant la majeure partie de l’année, ont connu une reprise en petits lots en septembre, bien que les volumes soient limités et que la poursuite de cette tendance reste à confirmer.
Du côté des importations, les importations de minerai d’antimoine de septembre ont presque doublé en glissement mensuel, mettant fin à trois mois consécutifs de baisse, le Myanmar redevenant le premier pays d’origine et les cargaisons russes à prix élevé arrivant régulièrement. L’abondance de l’offre de matières premières est la variable clé pour comprendre à la fois la baisse actuelle des prix et la stabilisation de cette semaine : l’augmentation des arrivées a affaibli le soutien des coûts, mais a également écarté le risque de pénurie de matières premières pour les fonderies nationales, renforçant ainsi la durabilité de l’offre.
À l’avenir, il sera important de suivre si les données d’exportation d’octobre peuvent maintenir le rythme de libération des volumes de septembre : si les exportations continuent de croître, l’affaiblissement simultané des prix intérieurs et hors de Chine peut être partiellement compensé par le détournement des exportations ; si les volumes se contractent à nouveau, la pression de surproduction intérieure deviendra plus prononcée.
IV. Côté demande
La demande reste faible : les retardateurs de flamme (combinés à des systèmes à base de brome, utilisés dans les plastiques, le caoutchouc et les fils et câbles) continuent de faire l’objet d’achats rigides en petits lots avec une acceptation insuffisante des prix élevés ; la demande de catalyse de polymérisation du PET et de clarification du verre est stable ; les calendriers de production du verre photovoltaïque montrent des attentes d’amélioration marginale, mais le soutien aux prix de l’antimoine ne s’est pas encore matérialisé.
Les acheteurs hors de Chine reconstituent clairement leurs stocks selon le rythme des licences, les décisions d'achat étant davantage corrélées aux cycles de stocks et aux approbations de licences qu'aux écarts de prix à court terme. Après l'arrêt de la baisse des prix cette semaine, le sentiment d'attentisme de certains acteurs en aval s'est légèrement renforcé — entre l'empressement à acheter lors d'une hausse continue et la retenue lors d'une baisse, la stabilisation pourrait en réalité retarder l'entrée sur le marché.
V. Perspectives du marché
À court terme, les prix de l'antimoine ont achevé la correction de la phase de forte baisse. L'aplatissement synchronisé de tous les produits cette semaine indique un équilibre temporaire entre acheteurs et vendeurs, avec une consolidation latérale à bas niveau attendue comme dominante ; l'aplatissement simultané des concentrés et des lingots d'antimoine suggère que la boucle de rétroaction négative converge par étapes, et la marge pour de nouvelles baisses profondes se réduit.
Cependant, la stabilisation ne signifie pas un retournement : il n'y a toujours pas de croissance substantielle de la demande, et la capacité des prix à se consolider à bas niveau puis à rebondir dépend de la durabilité du détournement des exportations, de la réalisation des calendriers de production du verre photovoltaïque et de la réévaluation des coûts des matières premières. Si la demande reste atone pendant la période de consolidation, un second test des plus bas ne peut être exclu.
Points clés à surveiller la semaine prochaine
|
Domaine d'intérêt |
Détails |
|
Évolution des prix |
Si le lingot d'antimoine peut rester stable au niveau actuel et si la rigidité des prix du trioxyde d'antimoine persiste |
|
Offre |
Taux d'exploitation des fonderies et variations des stocks de matières premières ; si les cotations des concentrés d'antimoine peuvent être les premières à cesser de baisser et à rebondir |
|
Commerce |
Exportations de trioxyde d'antimoine en octobre ; si les exportations d'antimoine non ouvrée se poursuivent ; rythme des licences d'exportation |
|
Demande |
Réalisation des calendriers de production du verre photovoltaïque ; variations saisonnières des commandes de retardateurs de flamme |
|
Politique |
Dynamique des approbations de contrôle des exportations et écart de prix entre la Chine et les marchés hors de Chine |
Note : Données de prix au 26 octobre 2026 ; ce rapport couvre la période du 19 au 26 octobre.