

Résumé
La demande d’acier en Indonésie devrait croître d’environ 4,25 % par an sur la période 2026E–2030E, mais la construction, qui absorbe environ 78 % de la consommation, ralentit, et les projets pétroliers et gaziers apparaissent comme le nouveau moteur de croissance. Les droits antidumping et les mesures non tarifaires donnent plus de marge aux aciéries locales, les importations devant croître plus lentement que les exportations : la part des importations dans la consommation apparente recule de 63,7 % à 62,1 %, et les importations nettes se réduisent de 1,4 Mt à 0,8 Mt. Malgré cela, les importations ont encore fourni 55 % de la consommation d’acier fini en 2025. La demande locale étant atone, les prix sont restés stables à la mi-octobre 2026, et les risques penchent à la baisse.
I. Paysage macroéconomique et politique : la croissance de la construction ralentit tandis que l’antidumping reste le principal bouclier
Contexte macroéconomique : la croissance se maintient au-dessus de 5 %, mais la construction perd de son élan
Le PIB réel de l’Indonésie a progressé de 5,11 % en 2025. SMM prévoit une croissance réelle d’environ 5,4 % en 2026, portant le PIB nominal à environ 25 700 billions IDR. La construction est le principal facteur de variation de la demande d’acier indonésienne : elle absorbe environ 78 % de la consommation d’acier mais ne représente qu’environ 10 % du PIB, soit la moitié de la part du secteur manufacturier, de sorte que la demande d’acier est bien plus sensible au cycle de la construction que l’économie dans son ensemble. La croissance de la construction ralentit à 4–5 %, le gouvernement répartissant ses priorités au-delà de la construction et les dépenses s’orientant vers le secteur de l’énergie.
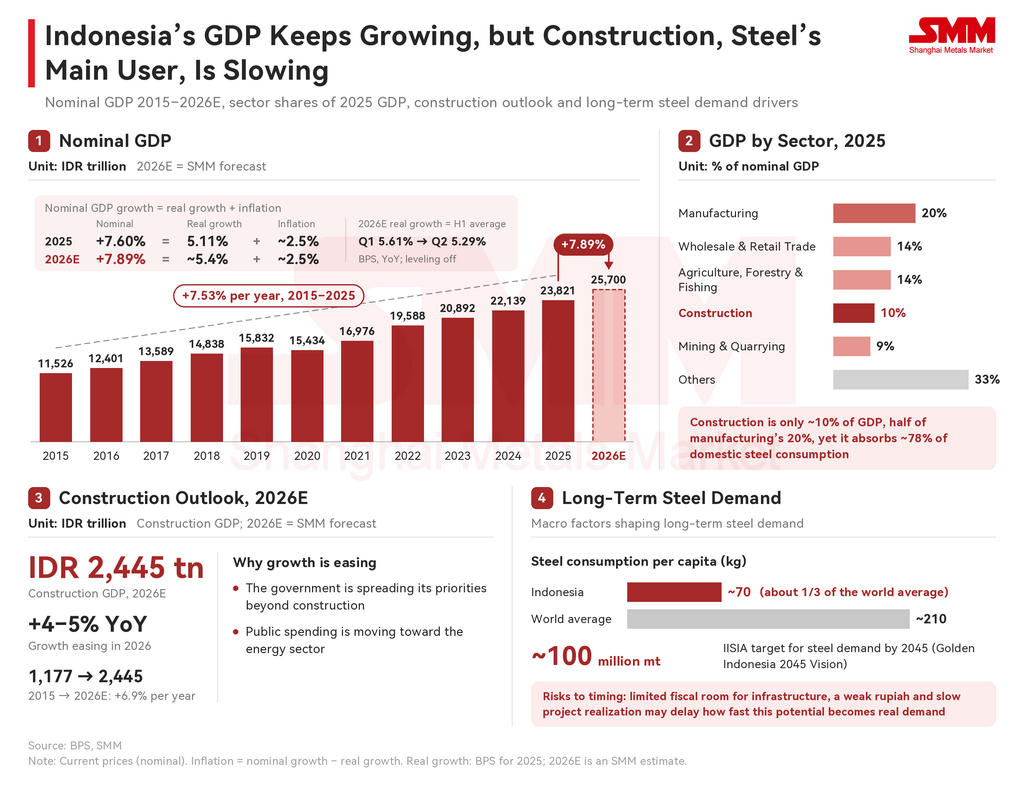
À long terme, la demande conserve une marge de croissance substantielle. La consommation d’acier de l’Indonésie, d’environ 70 kg par habitant, représente un tiers de la moyenne mondiale de 210 kg, et l’Association indonésienne de l’industrie du fer et de l’acier (IISIA) vise environ 100 millions de tonnes de demande d’ici 2045. Le portefeuille de projets sera le principal indicateur des progrès vers cet objectif, bien que la marge budgétaire limitée pour les infrastructures, la faiblesse de la roupie et la lenteur de la réalisation des projets puissent retarder la concrétisation de ce potentiel en demande réelle.
Portefeuille futur de l’acier : la construction reste en tête tandis que le pétrole et le gaz gagnent du terrain
La construction demeure le principal moteur du futur portefeuille de projets sidérurgiques en Indonésie. Les centres de données figurent parmi les perspectives nouvelles les plus prometteuses, la demande croissante de services de données et d’IA ouvrant l’ouest et le centre de Java, entre autres régions, aux investissements liés à l’IA. Le principal changement, toutefois, s’oriente vers l’énergie : le secteur pétrolier et gazier représente désormais plusieurs grands projets à travers le pays, faisant évoluer la demande d’acier d’une logique uniquement infrastructurelle vers une logique combinant infrastructures et énergie.
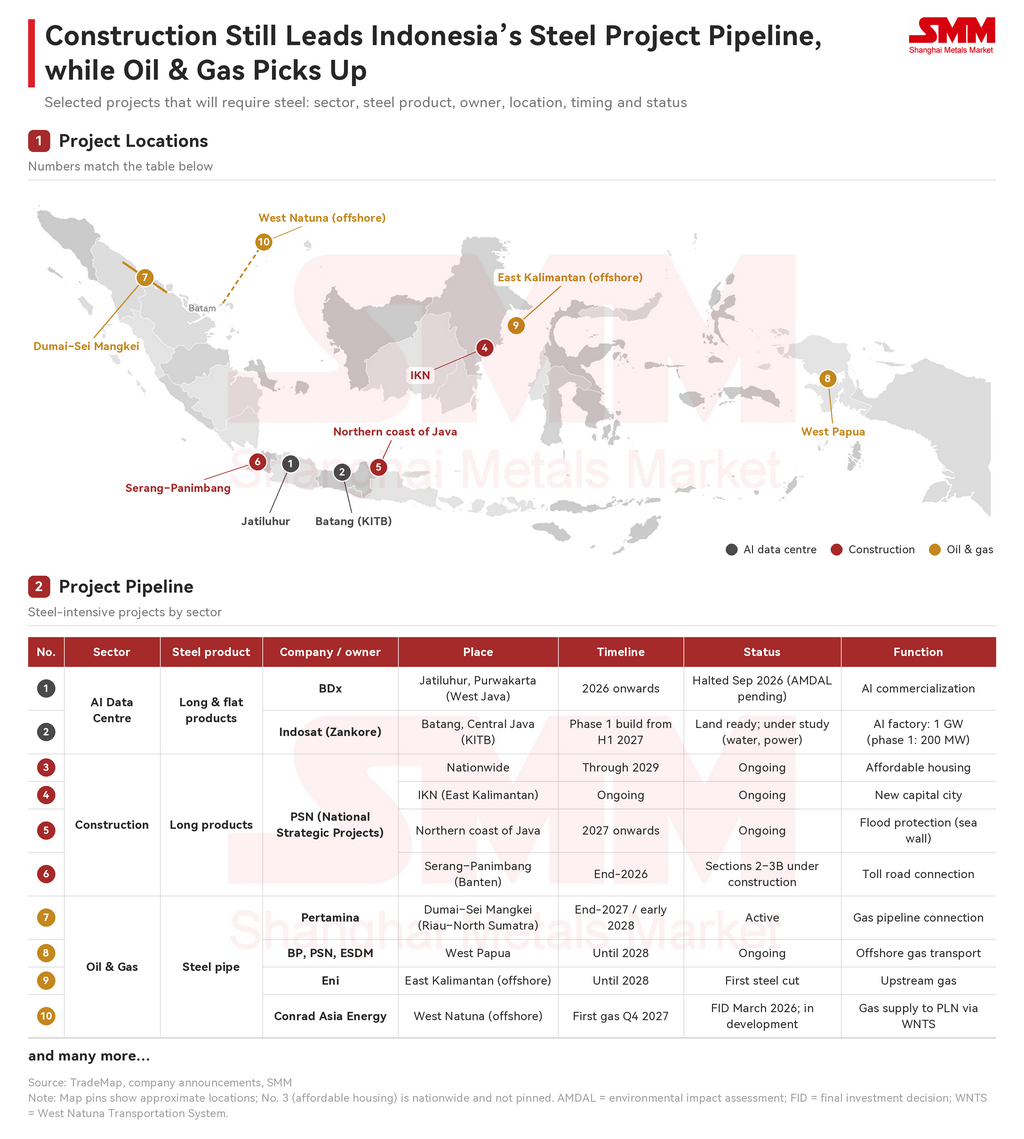
Les dépenses d’investissement reflètent ce changement. PT Pertamina Hulu Energi (PHE), qui se concentre sur l’exploration, le développement, l’exploitation et la production de pétrole et de gaz, a relevé ses dépenses d’investissement pour 2026 de 4,8 milliards de dollars à 6 milliards de dollars afin de compenser le déclin naturel de la production et d’ouvrir de nouvelles opportunités en amont. Les fabricants de tubes en aval réagissent également. PT Steel Pipe Industry of Indonesia Tbk (SPINDO), l’un des plus grands producteurs indonésiens de tubes en acier, construit sa septième usine à Gresik, dans l’est de Java, pour fabriquer des tubes de 8 et 20 pouces destinés au pétrole et au gaz. L’usine ajoutera environ 24 000 tonnes de tubes API et 36 000 tonnes de tubes noirs d’ici 2027, soit une augmentation potentielle d’environ 60 000 tonnes. La transformation de ce portefeuille de projets en demande durable d’acier dépendra d’un cadre politique clair et cohérent.
Cadre politique : les mesures tarifaires et non tarifaires déterminent la manière dont la demande est satisfaite
L’Indonésie gère les importations d’acier au moyen de deux ensembles d’instruments, les mesures tarifaires et non tarifaires. Ensemble, ils déterminent la part de la demande future du pays que les aciéries nationales peuvent capter.
Politiques tarifaires : l’antidumping est le seul recours commercial en vigueur
L’Indonésie applique trois types de droits à l’importation sur l’acier : les droits antidumping (BMAD), les droits de sauvegarde (BMTP) et le droit d’importation standard (BM). Le BMAD est le seul recours commercial actuellement en vigueur. C’est l’outil le plus ciblé contre les importations à bas prix, car il peut être appliqué à un produit et à une origine spécifiques sur la base de requêtes déposées par les producteurs nationaux concernés. Le BMTP n’offre qu’une protection de courte durée (la plus récente mesure de sauvegarde sur l’acier, portant sur les profilés en I et en H en acier allié, a été prolongée pour la dernière fois de deux ans, de décembre 2022 à décembre 2024) et nécessite un élément déclencheur solide avant de pouvoir être imposé. Le BM a un effet limité, car il s’applique largement et peut tomber à 0 % dans le cadre d’accords de libre-échange tels que l’ACFTA (zone de libre-échange ASEAN-Chine) et l’AKFTA (zone de libre-échange ASEAN-Corée). Ces taux préférentiels n’exonèrent pas les importations du BMAD ou du BMTP.
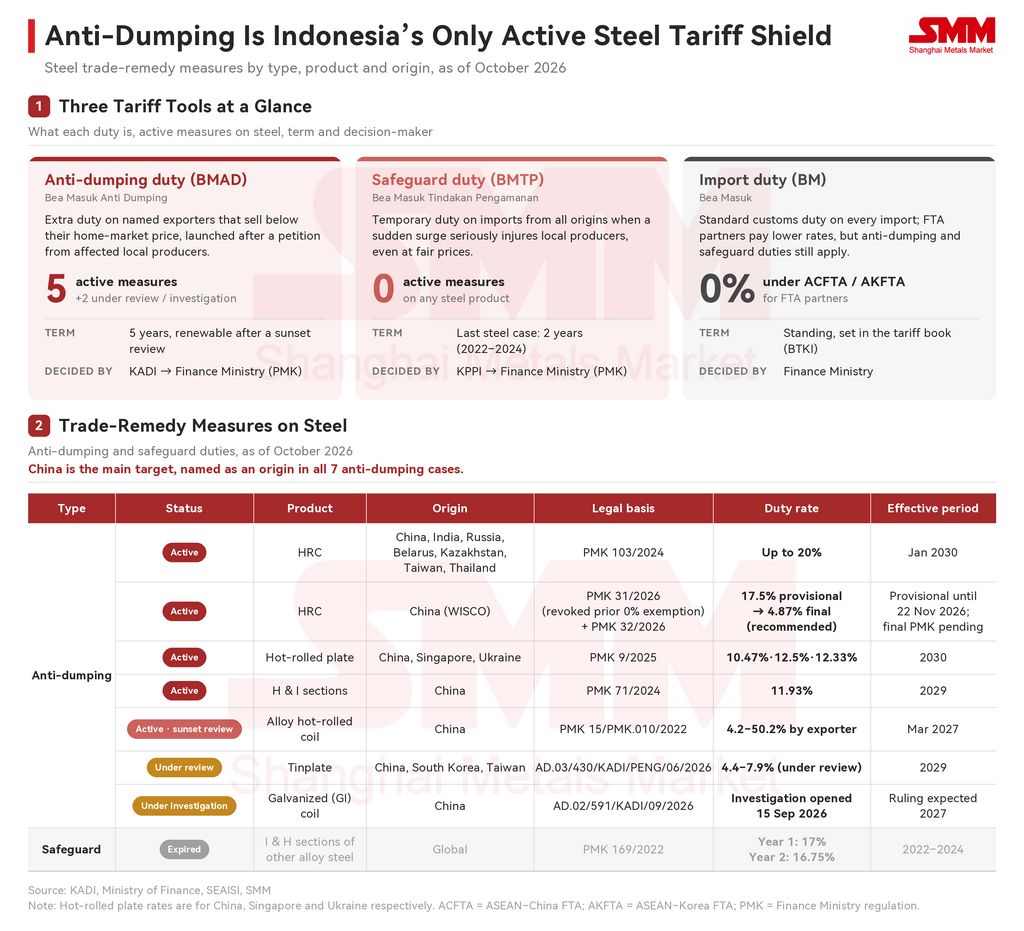
Les mesures antidumping de l’Indonésie sur l’acier portent principalement sur les produits en bobines. Aucune mesure de sauvegarde n’est en vigueur, car il n’y a pas eu de poussée des importations dans les produits concernés ni de plainte de l’industrie. La Chine est la principale origine visée, car de grands volumes de bobines à bas prix sont importés de Chine. Les produits longs font l’objet de moins de mesures, car ils sont en grande partie produits localement, représentent environ 60 % de la production d’acier indonésienne et subissent une pression limitée des importations.
Politiques non tarifaires : SNI, licences d’importation et TKDN fonctionnent comme un système unique
La norme nationale indonésienne (SNI) est la base du système. Elle garantit la sécurité et la qualité des produits et favorise une concurrence loyale en empêchant les produits de qualité inférieure d’accéder au marché. La plupart des nouvelles exigences SNI concernent les bobines, car les produits longs sont en grande partie fabriqués localement et disposent déjà de leurs propres normes, comme la SNI 2052:2024 pour les barres d’armature.
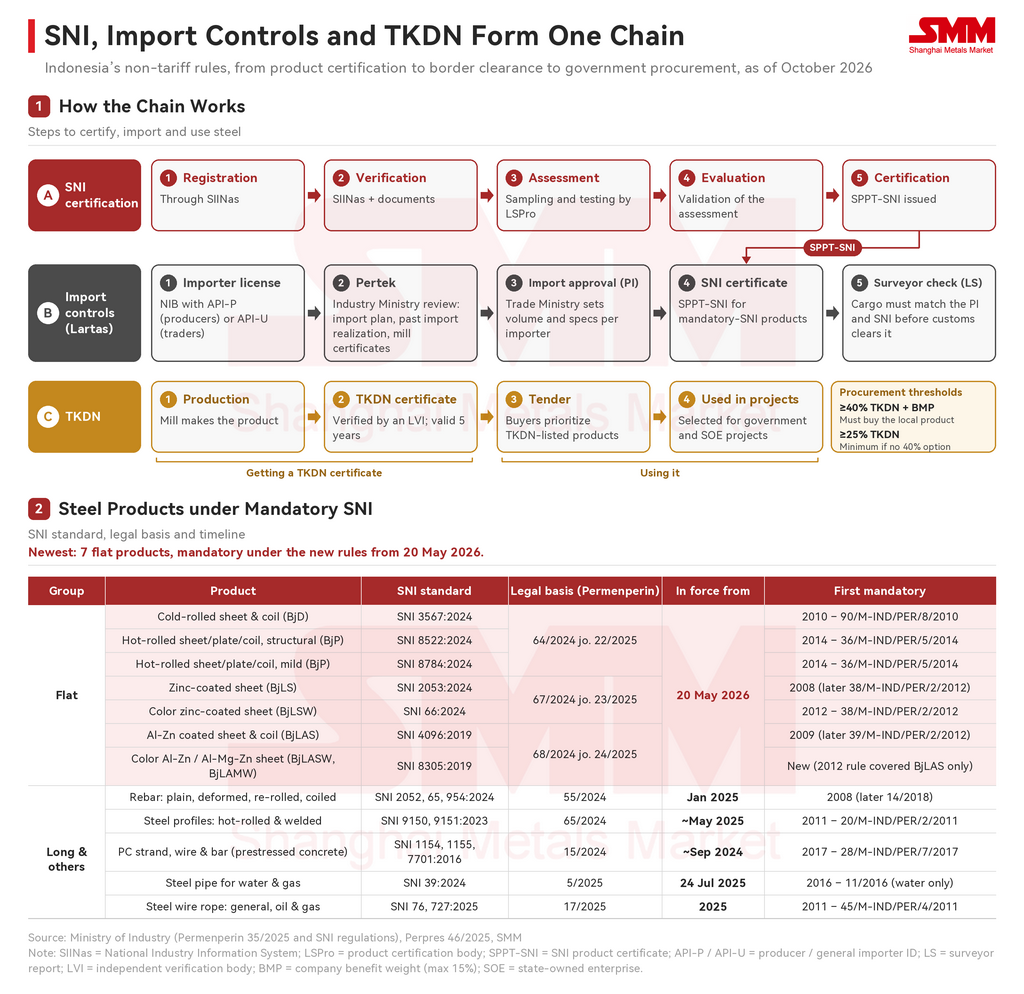
Les licences d’importation s’appuient sur la SNI. Une approbation d’importation (PI) est soutenue par l’avis technique du ministère de l’Industrie (Pertek), et l’acier importé doit satisfaire à la SNI pertinente avant l’octroi de l’approbation. Une fois les produits sur le marché, l’exigence de niveau de composant local (TKDN) détermine s’ils peuvent être utilisés dans des projets spécifiques. Le TKDN est appliqué projet par projet, principalement dans les projets publics. Ceux-ci doivent acheter des produits locaux dès que le TKDN combiné d’un produit et le poids des avantages de l’entreprise (BMP) atteignent 40 % ; lorsqu’aucun produit n’atteint ce seuil, le TKDN doit être d’au moins 25 %. Cela oriente la demande d’acier des projets publics vers les aciéries locales.
II. Offre, demande et flux commerciaux : la production locale augmente, mais les importations restent en tête
Consommation apparente d’acier : la construction domine, le pétrole et le gaz pourraient dépasser l’automobile
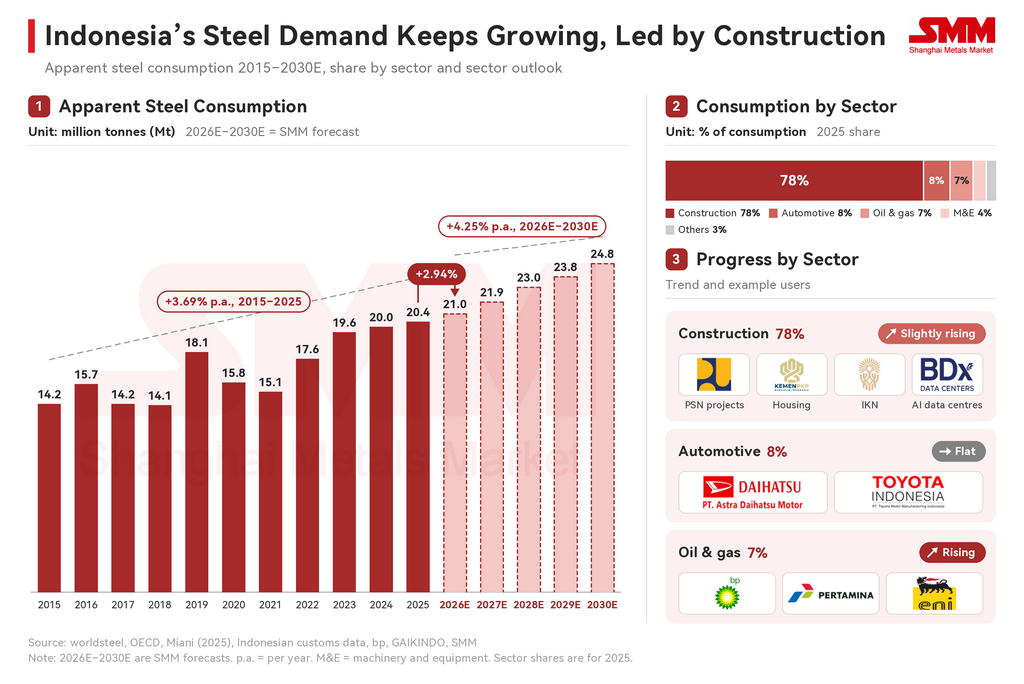
La consommation apparente d’acier est passée de 14,2 Mt en 2015 à 20,4 Mt en 2025, soit environ 3,69 % par an. SMM prévoit qu’elle continuera d’augmenter d’environ 4,25 % par an sur 2026E–2030E pour atteindre 24,8 Mt, soutenue par les projets de construction en cours et par les installations pétrolières et gazières en amont de BP, Eni et Pertamina, qui nécessitent principalement des tubes en acier conformes à la norme API. Le secteur automobile, en revanche, stagne. Un rupiah plus faible et des ventes de voitures atones indiquent des conditions économiques modérées, et très peu de nouvelles usines automobiles ont été annoncées. La construction restera le plus grand consommateur, de sorte que la composition globale de la consommation ne devrait pas changer à court terme. Si la demande automobile reste stable tandis que les installations pétrolières et gazières continuent d’entrer en service, le pétrole et le gaz pourraient toutefois dépasser l’automobile comme consommateurs d’acier.
Capacité, production et utilisation : l’expansion axée sur les brames s’accélère après 2030
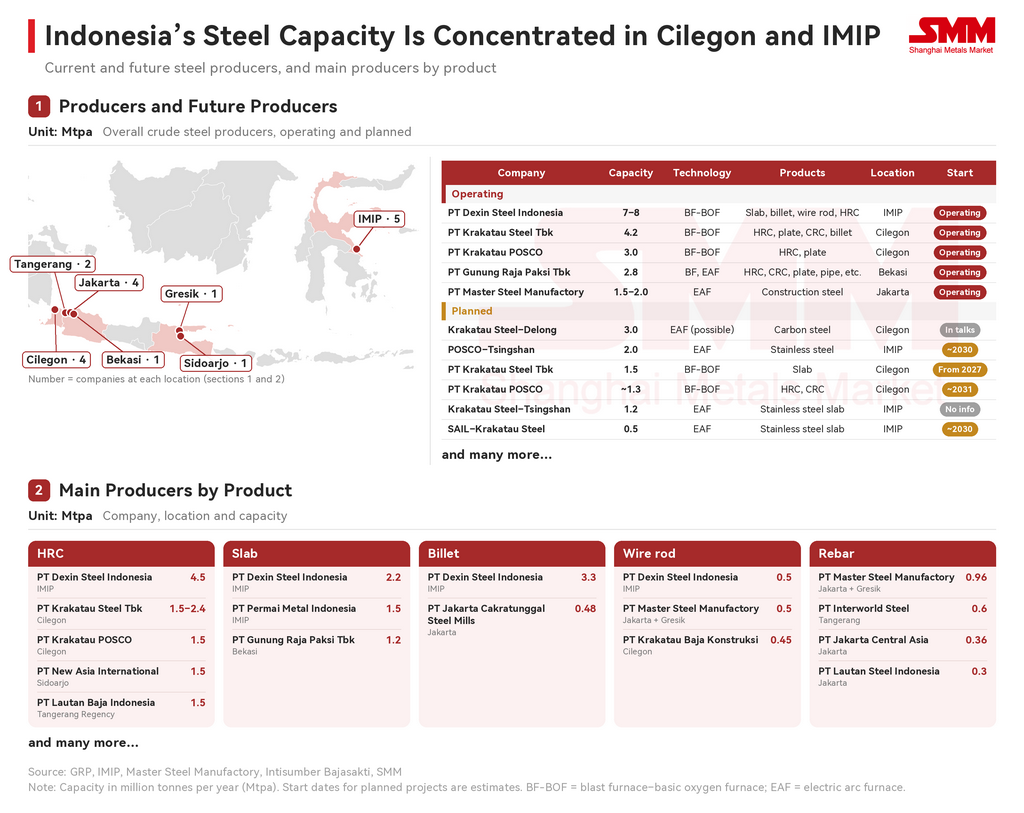
Environ 80 % de la sidérurgie indonésienne repose encore sur la filière haut fourneau-convertisseur (BF-BOF), selon le Centre for Research on Energy and Clean Air (CREA), et plus de 90 % des capacités en projet utilisent également cette filière. La principale alternative, le four électrique à arc (EAF), fonctionne à partir de ferrailles, dont l’approvisionnement est rare et coûteux en Indonésie, et changer de filière exigerait de lourdes dépenses d’investissement. En nombre d’usines, le secteur reste dominé par de petites aciéries de produits longs, mais l’essentiel des capacités se concentre dans quelques grandes usines intégrées. La production de produits plats monte en puissance grâce aux normes SNI sur les bobines et aux droits antidumping sur les bobines importées. Cilegon et IMIP demeurent les deux principaux pôles sidérurgiques et devraient accueillir l’essentiel des futures expansions.
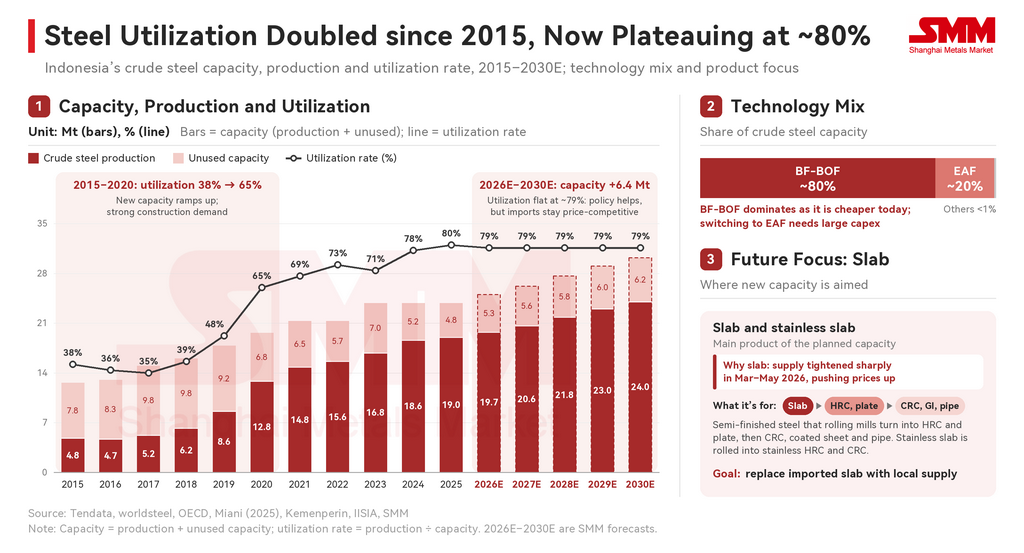
La production d’acier brut a à peu près quadruplé depuis 2015 et le taux d’utilisation a doublé, à mesure que les nouvelles capacités montaient en charge et que la forte demande du secteur de la construction soutenait la production jusqu’en 2019. Le bond le plus marqué est survenu en 2020, avec l’entrée en service de capacités tournées vers l’exportation, principalement l’usine BF-BOF de Dexin Steel à Morowali, alors même que la demande intérieure reculait pendant la pandémie de COVID. La capacité devrait croître progressivement, de 6,4 Mt pour atteindre 30,2 Mt en 2030E, tandis que la croissance de la production ralentit à environ 5,06 % par an sur 2026E–2030E, pour atteindre 24,0 Mt. La capacité devrait ensuite augmenter plus nettement après 2030 avec la mise en service de nouvelles usines, à condition qu’elles avancent comme prévu. L’accent sera mis sur les brames. Les tensions au Moyen-Orient ont mis en évidence la forte dépendance de l’Indonésie aux brames importées, l’offre de brames s’étant nettement resserrée entre mars et mai 2026, et cette perturbation a touché à la fois les prix et la production de produits plats. Les investissements futurs devraient donc privilégier les aciéries axées sur les brames, avec une production en hausse notable à partir de 2030. D’ici là, le taux d’utilisation devrait rester stable autour de 79 %, car les aciéries locales peinent encore à rivaliser avec les prix à l’importation et la demande continuera de nécessiter des importations.
Exportations et importations : les exportations réduisent l’écart, mais les importations restent plus importantes
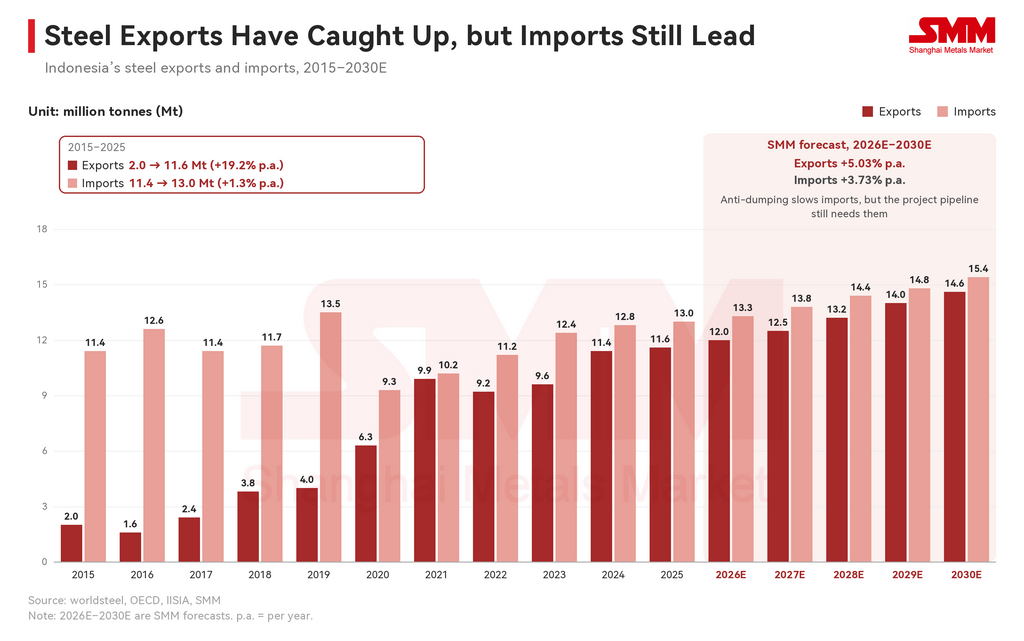
Les importations d’acier (y compris les demi-produits tels que les brames et les billettes) ont représenté 63,7 % de la consommation apparente en 2025 ; pour les seuls produits finis en acier, les importations ont couvert 55 % de la consommation. Entre 2015 et 2025, les exportations sont passées de 2,0 Mt à 11,6 Mt (environ 19,2 % par an) à mesure que l’Indonésie développait agressivement ses capacités, tandis que les importations n’ont progressé que de 11,4 Mt à 13,0 Mt (1,3 % par an), tout en restant plus importantes en volume. De 2026E à 2030E, les importations devraient croître de 3,73 % par an, plus lentement que les exportations à 5,03 %, à mesure que les droits antidumping entrent en vigueur et que les aciéries locales montent en puissance avec le soutien des politiques publiques, bien que le portefeuille de projets nécessite encore de l’acier importé.
Contexte régional : l’Indonésie dans le paysage sud-est asiatique
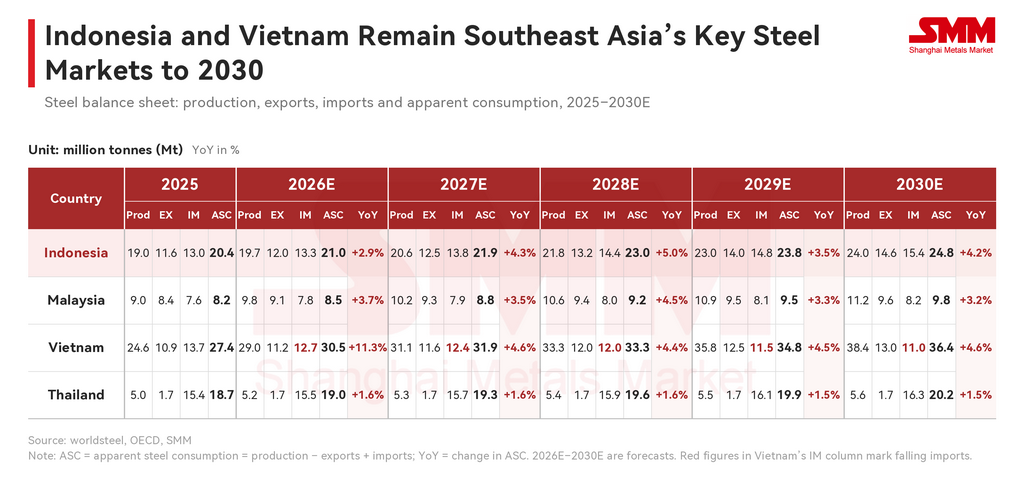
L’Indonésie, le Vietnam, la Malaisie et la Thaïlande devraient tous poursuivre leur croissance jusqu’en 2030E malgré les perturbations au Moyen-Orient, de sorte que la demande d’acier en Asie du Sud-Est reste résiliente. Le Vietnam réduit progressivement sa dépendance aux importations à mesure que les droits antidumping prennent effet et que de nouvelles capacités nationales entrent en service, ce qui le met sur la voie d’un équilibre de ses échanges d’acier en 2028E et d’un statut d’exportateur net à partir de 2029E. La Malaisie devrait croître à un rythme régulier, les projets ferroviaires donnant un élan supplémentaire à la demande en 2028E. La Thaïlande est la plus lente à croître et la plus dépendante des importations des quatre, s’appuyant sur les importations pour environ 80 % de sa consommation d’acier. Sans ressources naturelles propres, elle est moins compétitive en termes de coûts et continue de se concentrer sur l’acier à haute valeur ajoutée pour le secteur automobile.
Jusqu’en 2030E, les importations indonésiennes croissent plus lentement que la demande, de sorte que leur part dans la consommation apparente recule de 63,7 % à 62,1 %. Les exportations croissent plus vite que les importations, et les importations nettes se réduisent de 1,4 Mt à 0,8 Mt. La cause profonde est que la production locale croît plus vite que la demande : la capacité nationale satisfait une part croissante de la nouvelle demande, de sorte que la substitution des importations est lente mais clairement en cours.
III. Étude de cas HRC (HS 7208) : les importations chutent de près de moitié tandis que les exportations se déplacent vers le Vietnam
Exportations et importations de HRC : les flux chinois diminuent tandis que le Vietnam absorbe les exportations
Le HRC est l’un des principaux produits sidérurgiques utilisés dans les projets indonésiens. Il est utilisé dans les pièces automobiles et comme matière première pour les tôles automobiles, ainsi que dans l’acier de construction tel que les profilés CNP, les tubes et les profilés soudés, et plusieurs aciéries indonésiennes en produisent. Les importations de HRC ont chuté d’environ 44,1 % en glissement annuel entre janvier et septembre 2026, passant de 1,60 Mt à 0,90 Mt, principalement parce que les volumes d’origine chinoise ont diminué sous l’effet du renforcement de la pression antidumping. Le Japon et la Chine sont les principales origines. Le HRC japonais reste demandé car de nombreux constructeurs automobiles en Indonésie, concentrés autour de Karawang dans l’ouest de Java, exigent des matériaux d’origine japonaise.
Les importations ont connu deux pics. Entre mars et mai 2025, elles ont augmenté après l’imposition par le Vietnam de droits antidumping sur les bobines laminées à chaud chinoises le 7 mars 2025, ce qui a détourné une partie des volumes vers l’Indonésie. En avril 2026, les acheteurs ont constitué des stocks dans un contexte de tensions au Moyen-Orient, avant que les importations ne reculent en juin 2026, le marché étant devenu excédentaire.
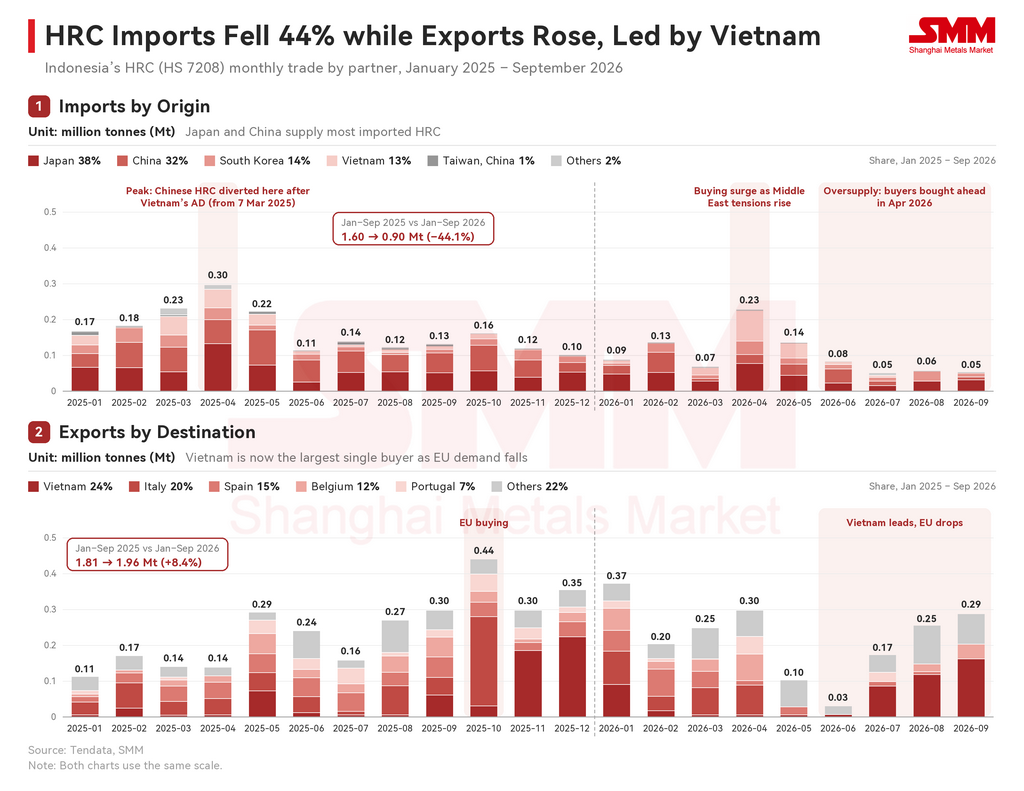
À l’exportation, les bobines laminées à chaud indonésiennes étaient compétitives sur plusieurs marchés de l’UE, les achats européens culminant en octobre 2025, avant l’entrée en phase définitive du mécanisme d’ajustement carbone aux frontières de l’UE le 1er janvier 2026. Les expéditions vers l’Europe ont encore diminué après l’entrée en vigueur du nouveau régime de quotas sidérurgiques de l’UE le 1er juillet 2026, qui a réduit les volumes contingentés d’environ la moitié et porté le droit hors quota à 50 %. Les exportations globales ont néanmoins progressé de 8,4 % en glissement annuel sur la période janvier-septembre 2026, le Vietnam devenant le premier acheteur ; les bobines laminées à chaud indonésiennes ne sont pas soumises aux droits antidumping vietnamiens. L’Indonésie exporte désormais plus de bobines laminées à chaud qu’elle n’en importe, grâce à des prix compétitifs, à d’importantes capacités de production et à la faiblesse de la roupie, qui rend les exportations plus rentables.
Prix des bobines laminées à chaud : l’Indonésie sous-cote ses concurrents régionaux sur son marché intérieur et au Vietnam
Au cours de l’année écoulée, les prix des bobines laminées à chaud de l’ASEAN ont généralement suivi ceux des bobines d’origine chinoise. Les prix à l’exportation indonésiens figurent parmi les plus bas de la région depuis juillet. Ils ont augmenté à partir de mars 2026, la situation au Moyen-Orient ayant perturbé l’approvisionnement en brames et la faiblesse de la roupie ayant renchéri les coûts. Ils se sont détendus en juin-juillet 2026 après l’expiration, le 30 mai 2026, sans prolongation, de l’interdiction temporaire d’exporter des brames et des produits plats en acier imposée par l’Iran fin avril 2026, ce qui a permis la reprise des expéditions de brames. Depuis août, le marché est excédentaire, la demande ayant été inférieure aux attentes et le réapprovisionnement étant resté minime.
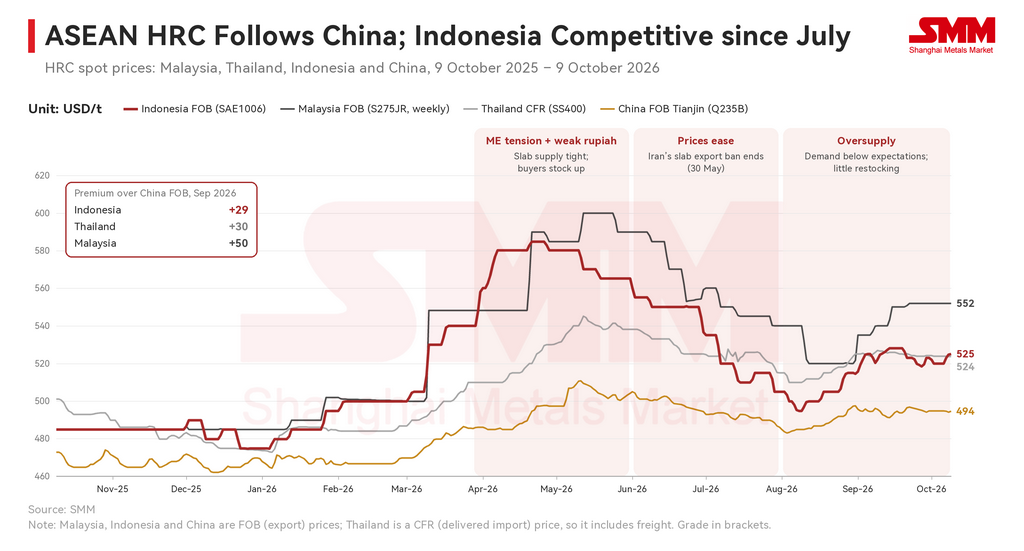
Au cours de l’année écoulée, les prix des bobines laminées à chaud de l’ASEAN ont généralement suivi ceux des bobines d’origine chinoise. Les prix à l’exportation indonésiens figurent parmi les plus bas de la région depuis juillet. Ils ont augmenté à partir de mars 2026, la situation au Moyen-Orient ayant perturbé l’approvisionnement en brames et la faiblesse de la roupie ayant renchéri les coûts. Ils se sont détendus en juin-juillet 2026 après l’expiration, le 30 mai 2026, sans prolongation, de l’interdiction temporaire d’exporter des brames et des produits plats en acier imposée par l’Iran fin avril 2026, ce qui a permis la reprise des expéditions de brames. Depuis août, le marché est excédentaire, la demande ayant été inférieure aux attentes et le réapprovisionnement étant resté minime. Le prix FOB des bobines laminées à chaud indonésiennes s'établissait à 525 USD/t le 9 octobre et a depuis reculé de 10 USD/t pour atteindre 515 USD/t, niveau maintenu jusqu'au 21 octobre.
IV. Conclusion et résumé : la demande reste résiliente, mais les prix demeurent sous pression
Résumé : des perspectives à long terme favorables face à une faiblesse à court terme
SMM maintient que le marché sidérurgique indonésien doit être évalué sur deux horizons. À long terme, les perspectives sont favorables. Les mesures politiques et les nouvelles capacités, en particulier les usines axées sur les brames, renforcent la position des producteurs locaux, et les projets pétroliers et gaziers ajoutent une nouvelle source de demande alors que la construction ralentit. Toutefois, les importations continuent d'augmenter, à peine moins vite que la demande, et le taux d'utilisation devrait rester stable autour de 79 %. À court terme, la demande locale atone maintient le marché sous pression.
L'Indonésie, le Vietnam, la Malaisie et la Thaïlande devraient tous poursuivre leur croissance jusqu'en 2030E malgré les perturbations au Moyen-Orient, de sorte que la demande d'acier en Asie du Sud-Est reste résiliente. Le Vietnam réduit progressivement sa dépendance aux importations à mesure que les droits antidumping entrent en vigueur et que de nouvelles capacités nationales sont mises en service, ce qui le met sur la voie d'un équilibre de ses échanges d'acier en 2028E et d'un statut d'exportateur net à partir de 2029E. La Malaisie devrait croître à un rythme régulier, les projets ferroviaires donnant un élan supplémentaire à la demande en 2028E. La Thaïlande est la plus lente des quatre et la plus dépendante des importations, celles-ci couvrant environ 80 % de sa consommation. Sans ressources naturelles propres, elle reste moins compétitive et continue de se concentrer sur l'acier à haute valeur ajoutée pour le secteur automobile.
Conditions actuelles et prévisions : les prix restent stables alors que les risques de baisse persistent
Les usines indonésiennes peinent à obtenir des commandes ces dernières semaines, la demande locale restant très atone, avec peu de nouveaux projets de construction par rapport à l'année dernière. Les prix de la plupart des produits suivis sont restés stables entre le 14 et le 21 octobre 2026 :
- Billette départ usine : 470 USD/t → 473 USD/t → 470 USD/t
- Brame départ usine : 480 USD/t → 480 USD/t
- Fil machine départ usine : 500 USD/t → 500 USD/t
- BHC FOB : 515 USD/t → 515 USD/t
- BHC CFR Surabaya : 533 USD/t → 533 USD/t
- BHC CFR Vietnam : 535 USD/t → 535 USD/t
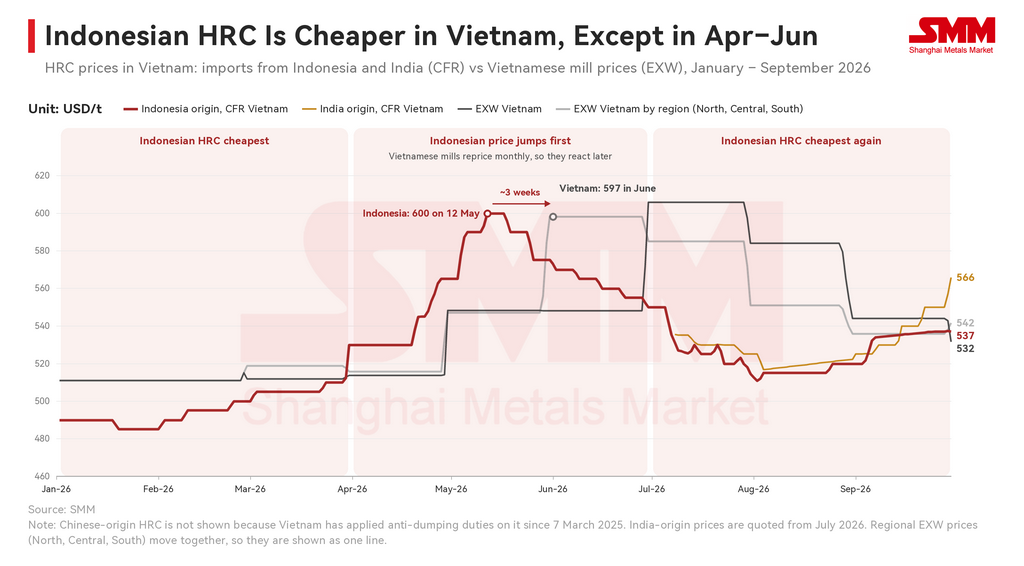
Les usines prennent désormais des commandes pour livraison en janvier 2027 et sont prêtes à baisser leurs offres pour rester compétitives. Le fil machine est le produit le plus recherché, mais la demande reste faible et les acheteurs se tournent vers les petites aciéries de Java, dont les prix sont supérieurs d’environ 25 USD/t. Pour les produits plats, les prix des matières premières sont restés stables après que les rumeurs de hausse ne se sont pas concrétisées. Le HRC CFR Vietnam devrait se maintenir à son niveau actuel, car il est déjà à peu près aligné sur les offres des aciéries vietnamiennes.
Pour les exportateurs chinois, les perspectives à l’horizon 2030 indiquent une part en recul sur un marché d’importation à croissance plus lente. Les importations devraient progresser de 3,73 % par an sur la période 2026E–2030E, en deçà de la demande à 4,25 %, et la Chine, qui a fourni 46 % des volumes importés en 2025, est la principale cible des droits antidumping de l’Indonésie ; le HRC, dont les importations ont chuté de 44 % avec le recul des volumes chinois, montre comment chaque nouvelle affaire peut réduire la part de la Chine. Les brames et autres produits semi-finis en acier restent la principale ouverture pour les fournisseurs chinois, car les droits actuels visent surtout les bobines et la production locale de brames ne devrait pas augmenter notablement avant 2030. À court terme, le signal à surveiller est le règlement final du ministère des Finances (PMK) sur le HRC de WISCO, qui déterminera si le droit provisoire de 17,5 % imposé fin mai 2026 devient définitif. SMM continuera de suivre les jalons suivants :
- La demande locale, en particulier le lancement de nouveaux projets de construction
- Les offres à l’exportation d’origine chinoise et les attentes de prix des acheteurs ; les prix des matières premières pour les produits plats en acier
- Le PMK final de l’Indonésie sur le droit applicable au HRC de WISCO
- Les offres des aciéries pour livraison en janvier 2027
- L’avancement des projets pétroliers et gaziers de BP, Eni et Pertamina
- L’enquête antidumping sur les bobines galvanisées (ouverte le 15 septembre 2026 ; décision attendue en 2027) et le réexamen au titre de la clause d’extinction sur le fer-blanc
Sources : SMM, BPS, KADI, ministère des Finances, ministère de l’Industrie, IISIA, etc.
Déclaration sur la source des données : à l’exception des informations publiquement disponibles, toutes les autres données sont traitées par SMM sur la base d’informations publiquement disponibles, de communications avec le marché et du modèle de base de données interne de SMM. Ces données sont fournies à titre indicatif uniquement et ne constituent pas des recommandations de décision.



