Le 21 octobre, des rumeurs ont circulé sur le marché concernant des réductions coordonnées de la production d'intermédiaires de nickel en Indonésie : 50 % pour le précipité d'hydroxyde mixte (MHP), 50 % pour la matte de nickel à haute teneur et 20 % pour la fonte brute de nickel (NPI). Les informations selon lesquelles les principaux producteurs de nickel à capitaux chinois avaient discuté de réductions conjointes ont renforcé la dynamique, et le contrat de nickel le plus négocié à la Bourse des contrats à terme de Shanghai (SHFE) a clôturé en hausse de 3,05 % ce jour-là. Aucune de ces réductions n'a été confirmée par les producteurs ou les autorités.
L'avis de SMM est que la logique derrière une réduction diffère fortement selon le produit. Les producteurs de MHP perdent de l'argent sur une base de trésorerie et ont la raison la plus solide de réduire. La production de matte a déjà diminué, laissant peu de marge de réduction supplémentaire. Les fonderies de NPI réalisent encore des marges de trésorerie, donc de grandes réductions volontaires sont peu probables. L'évaluation de SMM pour chaque segment suit.
MHP : une réduction était attendue
Des rapports récents suggèrent que certains producteurs indonésiens de lixiviation acide à haute pression (HPAL) pourraient réduire conjointement la production de MHP de 50 %, ce qui a brièvement déclenché un net rebond des prix du nickel. Aucune annonce n'a encore précisé la base de référence de la réduction ni sa durée.
SMM note que l'industrie s'attendait déjà largement à une certaine réduction de la production d'intermédiaires hydrométallurgiques ce mois-ci, donc une réduction en soi n'est pas une surprise. Une réduction de 50 % de la production actuelle, en revanche, le serait.
Pourquoi les réductions arrivaient : le marché est passé du déficit à l'excédent
À partir du troisième trimestre, l'approvisionnement en soufre de l'Indonésie s'est nettement amélioré par rapport au deuxième trimestre, aidé par un meilleur accès maritime via le détroit d'Ormuz et des importations supplémentaires en provenance du Canada et d'autres sources. Le soufre est brûlé pour produire l'acide sulfurique utilisé dans le HPAL, donc les calendriers de production de MHP se sont rétablis en conséquence.
Du côté de la demande, la demande des nouvelles énergies a maintenu la consommation de sulfate de nickel près de son plus haut niveau de l'année au troisième trimestre, mais la production de nickel électrolytique (nickel raffiné produit par électrolyse, un débouché clé pour le MHP) a été progressivement réduite. Les données de SMM montrent que le bilan du MHP en Indonésie est passé d'un déficit au deuxième trimestre à un excédent, et les payables du MHP (prix du MHP exprimés en pourcentage du prix du nickel au LME) ont commencé à s'assouplir. Comme les prix du nickel n'avaient pas encore chuté de manière significative, les prix du MHP au début du troisième trimestre couvraient encore les coûts de production théoriques en espèces.
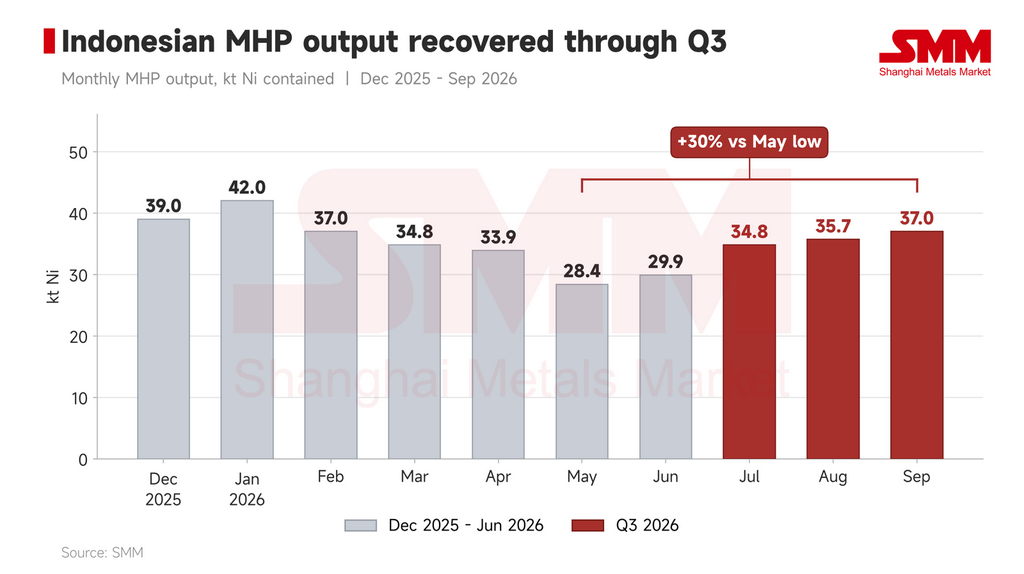
Figure 1 : Production mensuelle indonésienne de MHP (kt Ni). Source : SMM
De la fin du T3 au début du T4, le marché du MHP s'est encore affaibli. Les changements de commandes chez certaines entreprises leaders ont réduit la consommation nationale de sulfate de nickel par le secteur des cathodes ternaires (NCM), tirant la demande de MHP vers le bas. En l'absence de réduction significative de l'offre attendue à ce moment-là, le MHP est progressivement devenu un marché d'acheteurs et les payables ont fortement chuté.
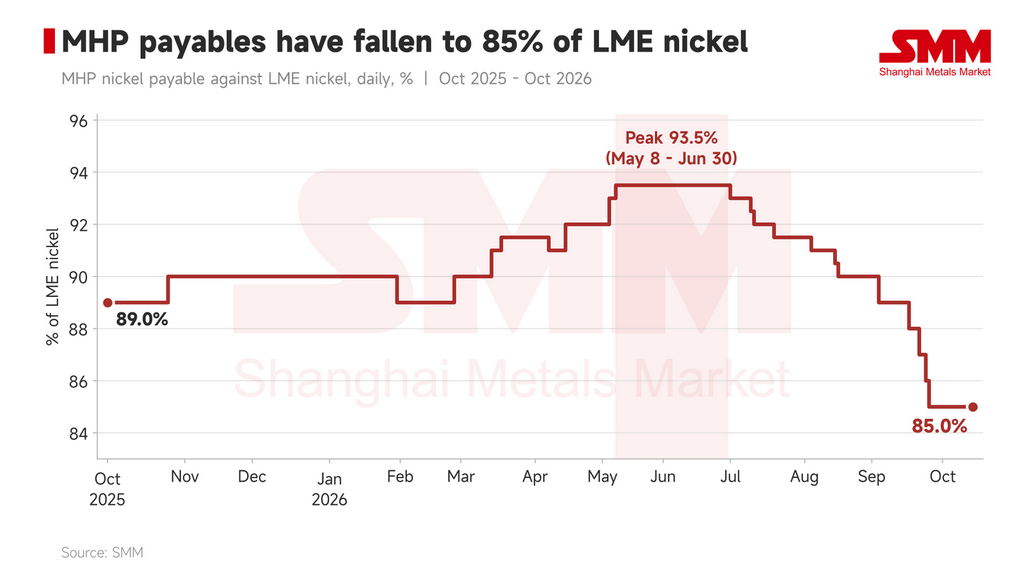
Figure 2 : Payable du nickel MHP par rapport au nickel LME, quotidien (%). Source : SMM
Coûts : la production au comptant est sous l'eau
Les prix du minerai de nickel et du soufre se sont légèrement détendus mais restent élevés par rapport au début de l'année. Les données de SMM situent le coût de trésorerie théorique de la production de MHP, net des crédits de cobalt, à environ 14 500 $/t Ni à la mi-octobre. Le cobalt est également difficile à monétiser actuellement, de sorte que le crédit théorique de cobalt ne se traduit pas directement en flux de trésorerie.
Avec un MHP au comptant vendu en dessous de 13 000 $/t Ni sur une base FOB, selon SMM, les producteurs subissent une forte pression de marges négatives sur la production actuelle. Dans un marché en surcapacité où les coûts au comptant dépassent les prix de vente, les réductions étaient une issue logique.
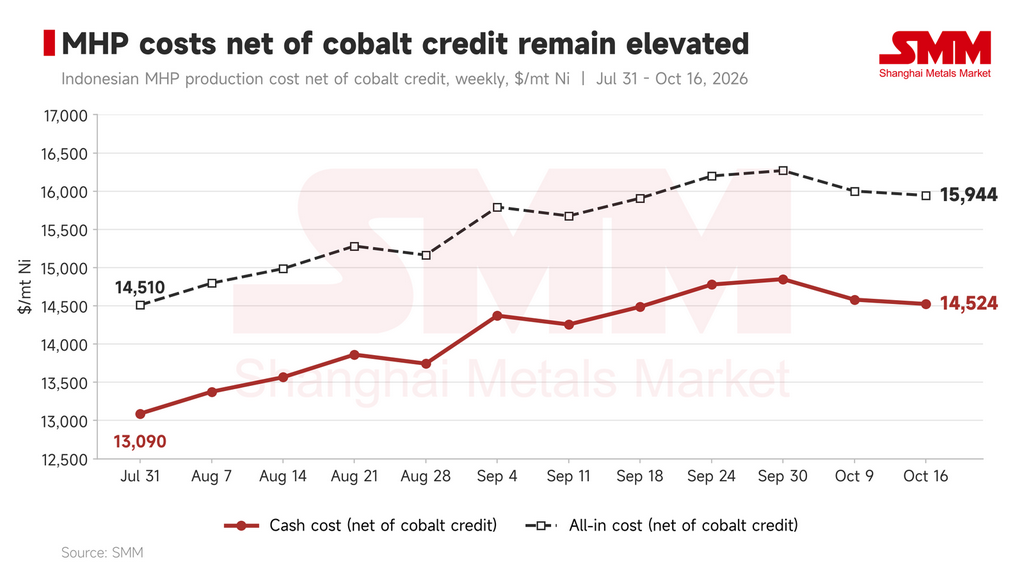
Figure 3 : Coût de trésorerie et coût complet du MHP indonésien, net du crédit de cobalt, hebdomadaire ($/t Ni). Source : SMM
Impact : un plancher sous les payables, mais un rebond nécessite un déstockage
Avant que les discussions sur les réductions n'émergent, SMM considérait que les payables du MHP avaient déjà atteint leur plancher, avec une marge de baisse limitée. Du côté de l'offre, les marges négatives laissent peu de place aux producteurs pour de nouvelles remises. Du côté de la demande, une baisse supplémentaire de 1 à 2 points de pourcentage du payable rendrait économique l'achat de MHP pour la production de nickel électrolytique, de sorte que l'électroextraction pourrait servir de filet de sécurité pour la demande de MHP.
Le seul obstacle est le cobalt. Il n'existe pas d'instrument de couverture pour le cobalt contenu dans le MHP, de sorte que les acheteurs portent une exposition non couverte (« long nu ») à la baisse des prix du cobalt.
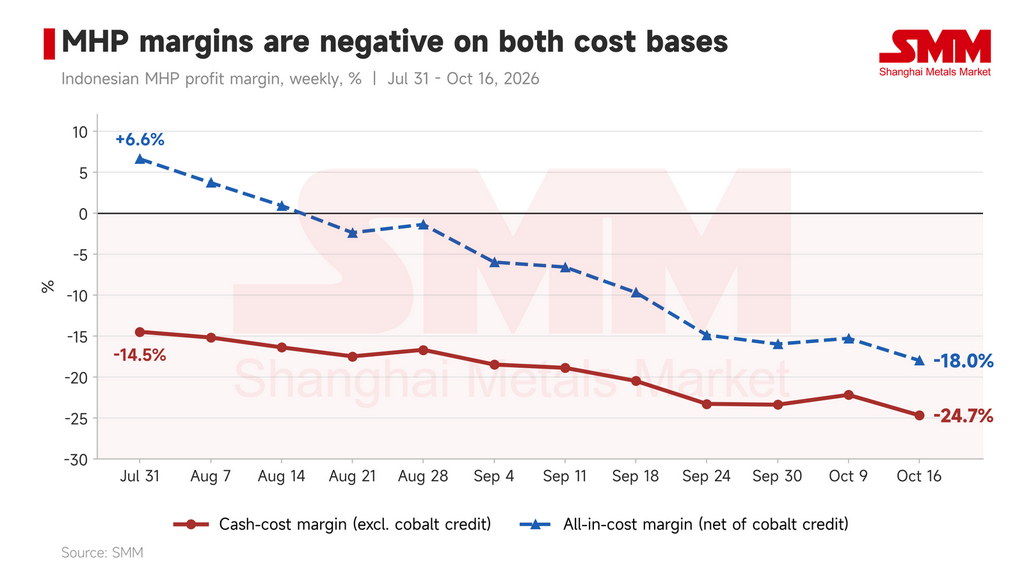
Figure 4 : Marges bénéficiaires du MHP indonésien, hebdomadaire (%) : base coût de trésorerie hors crédit de cobalt ; base coût complet net du crédit de cobalt. Source : SMM
Les arrangements réels restant incertains, SMM a élaboré deux scénarios illustratifs fondés uniquement sur les rapports de marché. Ils ne constituent pas des orientations :
- Scénario 1 : une réduction de 50 % de la production actuelle retirerait 15 000 à 18 000 t de Ni de MHP par mois.
- Scénario 2 : une baisse des taux d’exploitation de l’industrie à 50 % retirerait environ 12 000 t de Ni par mois.
Des réductions de cette ampleur resserreraient nettement un marché du MHP faiblement approvisionné et, avec le soutien des coûts en dessous, devraient mettre un terme définitif à la baisse des payables. Un rebond nécessitera toutefois un déstockage significatif tout au long de la chaîne amont et aval, ou une reprise nette de la demande en aval.
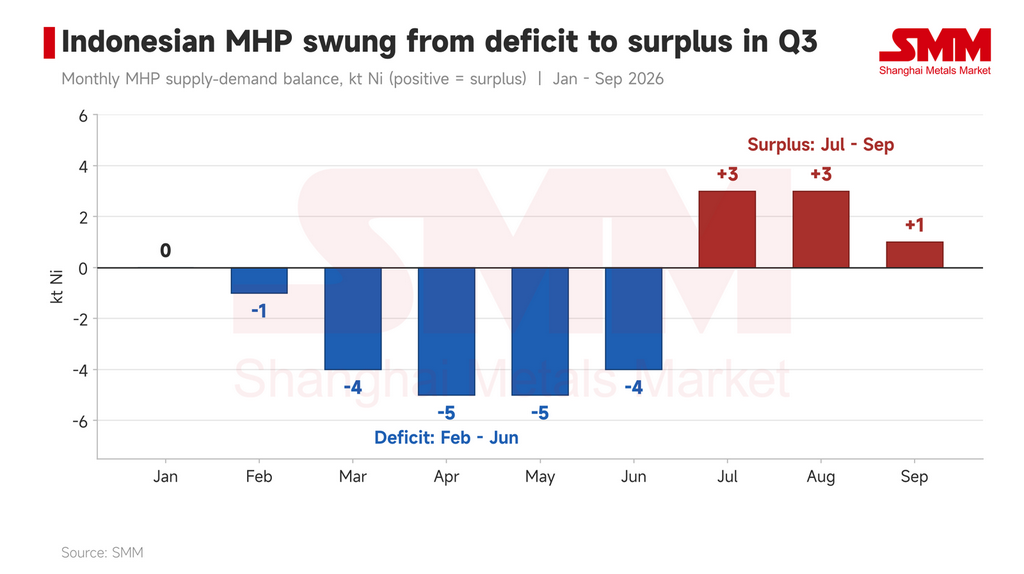
Figure 5 : Bilan mensuel offre-demande de MHP indonésien (kt Ni ; positif = excédent). Source : SMM
À retenir : un aperçu extrême de la vague de capacités de l’année prochaine
Les réductions forcées du T4 sont une répétition générale extrême pour l’année prochaine, où de grandes quantités de nouvelles capacités doivent entrer en service. La capacité de fusion en amont devrait croître fortement tandis que la consommation en aval ne montre aucun signe d’augmentation comparable. Cette année, les producteurs sont comprimés par des coûts élevés ; l’année prochaine, la compression pourrait venir de prix de vente bas.
Le nickel électrolytique pourrait apparaître comme un dernier recours à long terme pour le MHP excédentaire. Mais tant que les batteries à semi-conducteurs ou l’acier inoxydable ne généreront pas une demande supplémentaire suffisante, les producteurs devront planifier soigneusement leur production pour éviter de faire baisser toujours plus leurs propres prix.
Risques
Pour rappel, les volumes de réduction de cette section sont des estimations hypothétiques fondées sur les informations de marché et ne doivent pas être traités comme des orientations. La confirmation doit attendre les calendriers de production réels des entreprises et les annonces officielles. En outre, si les prix du nickel deviennent surachetés, les doutes sur la durée des réductions, ainsi que les couvertures des producteurs, pourraient peser sur les prix.
Matte de nickel : la production a déjà diminué, limitant l’impact de toute réduction
Les discussions du 21 octobre sur une réduction de 50 % de la production indonésienne de matte de nickel à haute teneur, parallèlement aux informations de médias étrangers selon lesquelles les principaux producteurs chinois discutaient de réductions coordonnées de HPAL, ont contribué à faire grimper le contrat de nickel le plus négocié du SHFE de 3,05 % ce jour-là. Aucun de ces rapports n’a été confirmé par les entreprises ou les autorités.
Les données de SMM montrent que la production de matte s’était déjà fortement contractée avant l’apparition de la rumeur. Même si une réduction se concrétise, son effet marginal sur l’offre devrait être limité.
La production a fortement chuté en août-septembre tandis que les payables sont restés stables
La production indonésienne de matte s’élevait à 21 100 t de Ni en août et a chuté de 21,3 % en glissement mensuel à 16 600 t de Ni en septembre ; SMM prévoit 15 800 t de Ni en octobre. Par rapport à une capacité mensuelle de 70 900 t de Ni, les taux d’exploitation sont passés d’environ 30 % en août à environ 23 % en septembre, octobre étant attendu à environ 22 %.
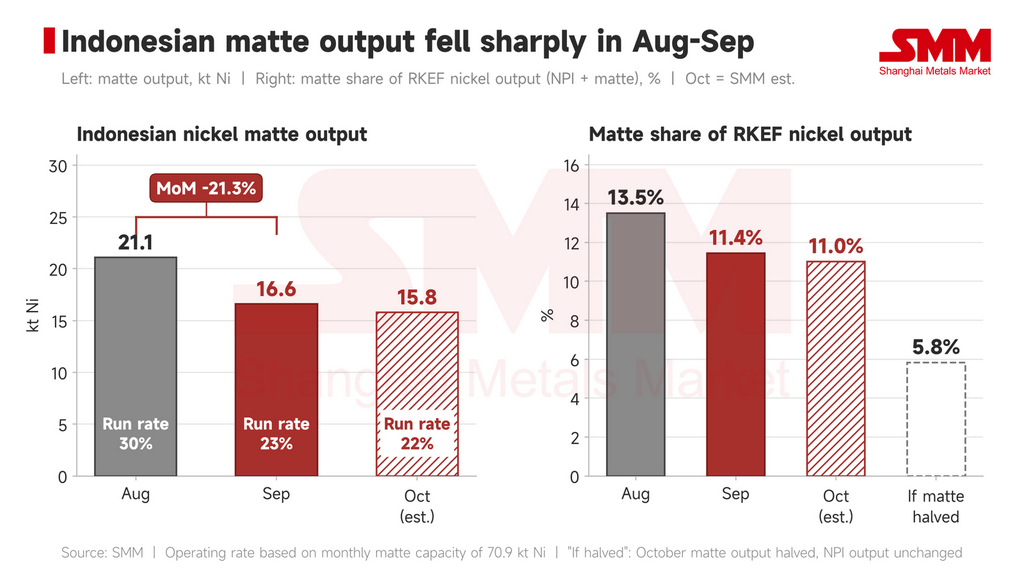
Figure 6 : Production indonésienne de matte de nickel et taux d’exploitation (à gauche) et part de la matte dans la production indonésienne de nickel RKEF (à droite) ; octobre est une estimation SMM. Source : SMM
La baisse reflète l’affaiblissement de l’économie de conversion. Une voie vers la matte en Indonésie consiste à prendre le NPI produit sur les lignes de four rotatif-four électrique (RKEF) et à le convertir en matte dans des convertisseurs. SMM calcule que la marge de conversion en matte par rapport à la vente directe du NPI a été en moyenne de –522 $/t de Ni en août, –377 $/t de Ni en septembre et –467 $/t de Ni au cours de la première quinzaine d’octobre. Elle est négative sur les 48 jours de négociation depuis le 3 août.
Sur la base du coût total, la matte indonésienne est passée d’un bénéfice d’environ 300 $/t de Ni début août à une perte d’environ 857 $/t de Ni à la mi-octobre. En conséquence, la plupart des lignes de matte basées sur le RKEF sont revenues à la production de NPI.
Sur les prix, la matte indonésienne a été évaluée à 14 145 $/t de Ni FOB le 22 octobre, en baisse de 9,5 % par rapport à fin août, suivant principalement la baisse du nickel. Son payable par rapport au nickel du LME se maintient autour de 93,5 % depuis la mi-mai.
Le marché au comptant est faible des deux côtés. Les principaux fournisseurs ont fini de signer des contrats à long terme, laissant peu de tonnage au comptant, ce qui soutient le payable. Les acheteurs qui s’approvisionnent en matières premières à l’extérieur préfèrent le MHP : le 21 octobre, la marge de production de sulfate de nickel à partir de MHP était de 5,8 %, contre 2,9 % à partir de matte, ce qui plafonne le potentiel de hausse des payables de matte.
Si une réduction se produit, l’impact marginal est limité
La rumeur n’a pas précisé par rapport à quoi les 50 % sont mesurés. Réduire de moitié la production estimée d’octobre retirerait environ 7 900 t de Ni par mois et ramènerait les taux d’exploitation à environ 11 %. Dans le contexte de la production totale indonésienne de nickel RKEF, cela représente une petite part.
7 900 t de Ni équivalent à environ 6,2 % de la production mensuelle indonésienne de NPI. La plupart des lignes RKEF étant déjà revenues au NPI, il reste peu de marge pour de nouvelles réductions sur cette voie. Notamment, la production indonésienne de NPI n’a pas augmenté en août-septembre lorsque les lignes ont basculé : la production combinée de NPI et de matte est passée de 156 200 t de Ni à 145 100 t de Ni, car la baisse des taux d’exploitation globaux du RKEF a compensé le NPI supplémentaire des lignes converties.
La majeure partie de la matte encore en production est vendue dans le cadre de contrats à long terme avec des calendriers de livraison relativement fixes, laissant peu de marge pour des réductions brutales à court terme. Dans l’ensemble, SMM considère qu’une réduction de 50 % de la matte à l’échelle de l’industrie est relativement improbable ; toute réduction est plus susceptible d’être un ajustement temporaire chez des producteurs individuels.
Perspectives : traiter la rumeur avec prudence ; la production devrait rester faible
Jusqu’à ce que la réduction soit confirmée, SMM conseille une lecture prudente de son impact sur la matte. La production était déjà faible avant la rumeur, et même réduire de moitié la production actuelle retirerait moins de 8 000 t de Ni par mois, un effet marginal limité sur l’offre globale de nickel. À court terme, SMM s’attend à ce que les payables de matte se maintiennent dans une fourchette de 93 à 93,5 % et que la production reste autour de 15 000 à 16 000 t de Ni par mois.
Deux éléments méritent d’être surveillés. Premièrement, si les réductions se concrétisent, à quelle échelle et sur quelle base de référence. Deuxièmement, les marges de conversion : si les prix du nickel rebondissent et se maintiennent tandis que les prix du NPI sont à la traîne, la décote du NPI par rapport au nickel raffiné s’élargira et les marges de conversion pourraient se redresser. Les convertisseurs à l’arrêt pourraient alors redémarrer, augmentant la production de matte.
NPI : les discussions de réduction soutiennent le sentiment, mais les fonderies dégagent encore des marges de trésorerie
Une glissade unidirectionnelle des prix en octobre
La production indonésienne de NPI est attendue à 128 000 t de Ni en octobre, le marché du NPI à haute teneur étant globalement en équilibre serré. Les prix ont néanmoins baissé régulièrement en septembre et octobre. Les échanges au comptant étaient faibles, les acheteurs en aval étaient prudents et restaient largement sur la touche, et la plupart des transactions étaient des réapprovisionnements pour des besoins immédiats plutôt que des achats actifs.
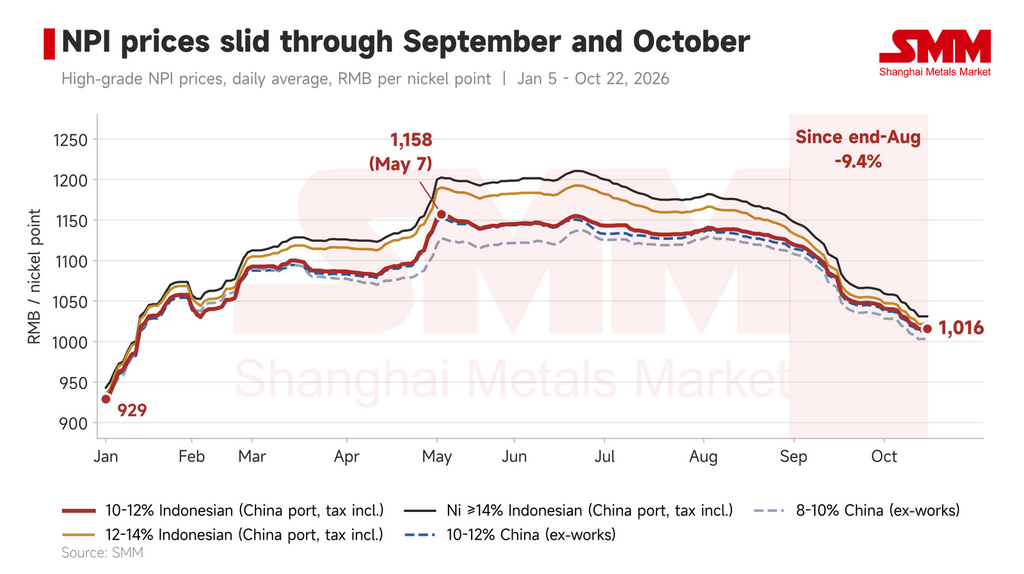
Figure 7 : Prix du NPI à haute teneur par qualité, indonésien (livré au port chinois, taxes incluses) et chinois (départ usine), en RMB par point de nickel, c’est-à-dire par 1 % de teneur en Ni par tonne. Source : SMM
Les discussions de réduction augmentent les attentes d’offre, mais la base de référence reste contestée
Le 21 octobre, le marché a entendu parler d’une réduction de 20 % du NPI. Sur cette base, l’offre diminuerait de plus de 20 000 t de Ni par mois.
Les retours du marché suggèrent que la production du parc industriel Indonesia Morowali (IMIP) à Sulawesi central, le plus grand centre de traitement du nickel du pays, a déjà baissé de plus de 20 % en raison de la sécheresse liée à El Niño. Les taux d’exploitation des autres parcs industriels sont globalement de 70 à 80 %.
Les discussions sectorielles indiquent que la base de référence de la réduction de 20 % est encore en négociation et que les volumes réels n’ont pas été arrêtés ; le marché s’attend à ce que les réductions effectives prennent effet en novembre. Les prix du NPI ont montré des signes de stabilisation et de rebond après la nouvelle.
Des stocks abondants et un faible appétit pour des prix plus élevés plafonnent le potentiel de hausse
Les attentes de réduction soutiennent le marché, mais les stocks de NPI sont abondants et les aciéries inoxydables sont réticentes à accepter des matières premières plus chères. Le sentiment d’attentisme persiste, et tant que les réductions ne modifieront pas réellement l’équilibre offre-demande, elles ne devraient pas apporter un soutien fort aux prix.
SMM s’attend à ce que les prix du NPI à haute teneur se stabilisent très probablement avec un biais plus ferme en novembre, le rythme des gains suivant les évolutions de l’offre et de la demande et les achats en aval.
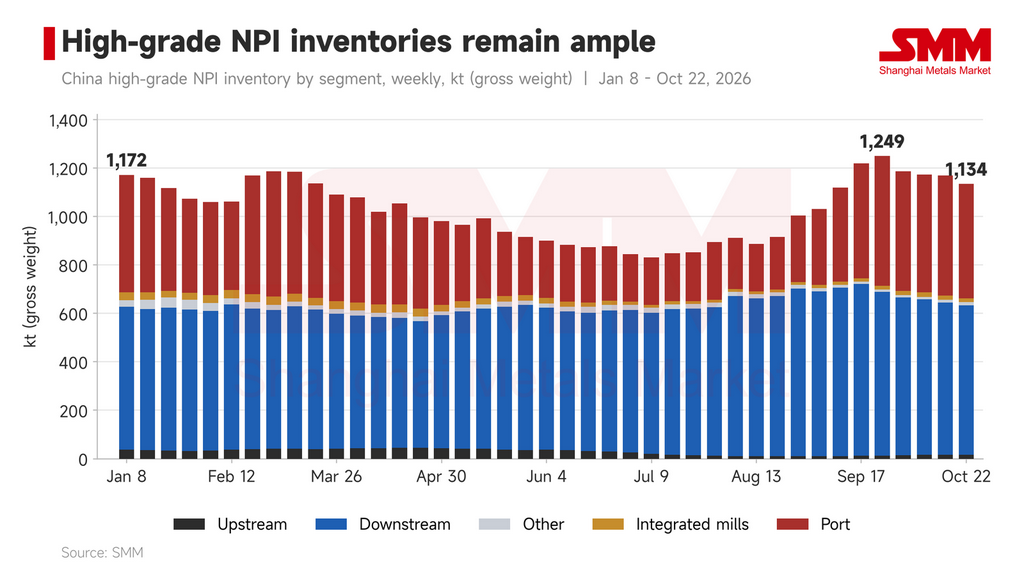
Figure 8 : Stocks chinois de NPI à haute teneur par segment, hebdomadaire (kt, poids brut). Source : SMM
Les marges de trésorerie subsistent, rendant difficiles de grandes réductions volontaires
La fusion du NPI génère encore des bénéfices de trésorerie, de sorte que les producteurs ont peu d’incitation intrinsèque à réduire ensemble. SMM ne s’attend pas à des réductions volontaires à grande échelle à l’échelle de l’industrie en novembre. Les réductions effectives dépendront des plans que les producteurs conviendront entre eux, et le volume global devrait être gérable.
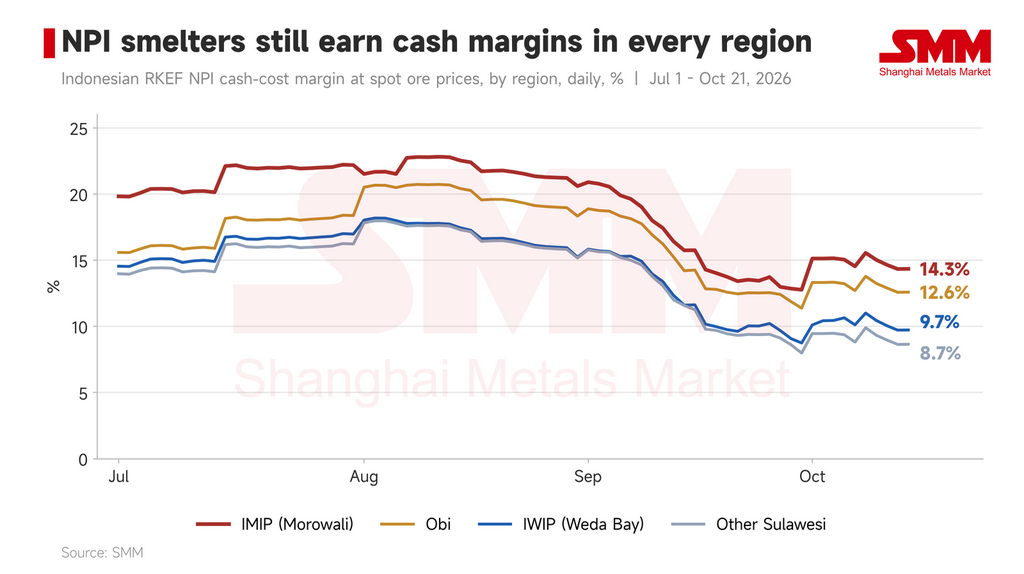
Figure 9 : Marges de coût de trésorerie du NPI RKEF indonésien aux prix spot du minerai par région, quotidien (%). Source : SMM
Perspectives : les prix évoluent selon le récit des réductions ; la concrétisation décidera du rebond
Parmi les trois intermédiaires du nickel, la logique des réductions diverge nettement. Les fonderies de MHP sont profondément en marges négatives et ont la plus forte incitation à réduire ; si le plan évoqué se concrétise, il atténuerait effectivement l’offre excédentaire de MHP. La production de matte s’est déjà contractée et les taux d’exploitation sont bas, de sorte que les évolutions ultérieures dépendent principalement de l’économie de conversion.
Pour le NPI, les prix au comptant ont baissé régulièrement en septembre-octobre, et l’IMIP a déjà perdu environ 20 % de sa production involontairement en raison de la sécheresse. Mais les fonderies de NPI dégagent encore des marges de trésorerie, ce qui rend difficiles de grandes réductions volontaires, et la base de référence des réductions coordonnées est encore en discussion.
Dans l’ensemble, les prix du nickel intègrent actuellement les attentes de réductions coordonnées tout au long de la chaîne, et le sentiment apporte un soutien, mais plusieurs facteurs plafonnent le potentiel de hausse. L’ampleur du rebond du nickel dépendra de la part de chaque réduction de produit qui se concrétisera réellement. Si les réductions finales sont inférieures aux rumeurs, les prix du nickel risquent un repli.