SMM, 22 octobre,
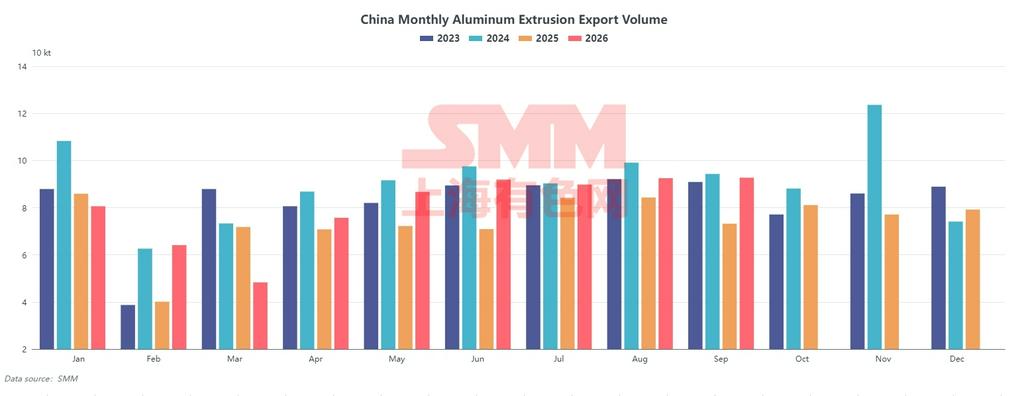
selon les données douanières, les exportations chinoises de profilés en aluminium ont totalisé 92 700 tonnes en septembre 2026, en hausse de 0,2 % en glissement mensuel et de 26,5 % en glissement annuel. Les exportations cumulées de janvier à septembre ont atteint 722 300 tonnes, en hausse de 10,7 % en glissement annuel. Les exportations de septembre ont atteint un nouveau sommet mensuel pour 2026. Les exportations de profilés en aluminium sont passées de la phase de reprise du T2 à un plateau élevé, avec des volumes totaux se maintenant près de 90 000 tonnes pendant trois mois consécutifs.
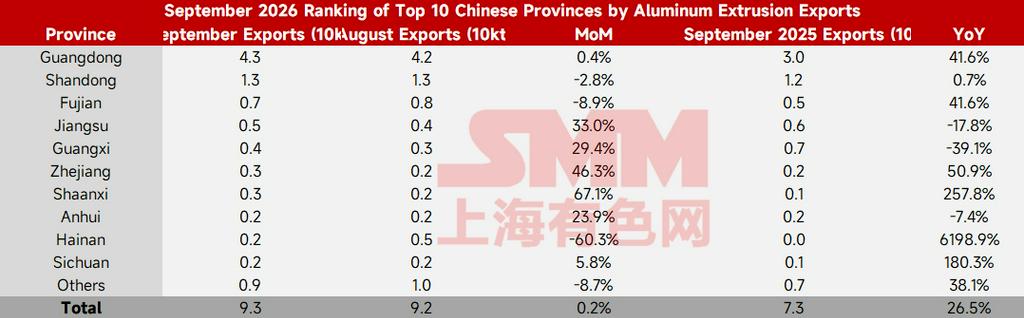
Par province, la principale caractéristique en septembre a été une stabilité globale des volumes avec des changements structurels interprovinciaux significatifs. Dans les zones de production traditionnelles, le Guangdong a exporté 42 600 tonnes, soit 45,9 %, en hausse de 200 tonnes ou 0,4 % en glissement mensuel, pratiquement stable ; le Shandong est resté au-dessus de 12 000 tonnes pendant deux mois consécutifs en août et septembre, ce qui en fait actuellement une province exportatrice relativement stable. La croissance supplémentaire est venue du Jiangsu, du Zhejiang, du Shaanxi et du Guangxi : le Jiangsu a augmenté de 1 300 tonnes, soit 33,0 % en glissement mensuel ; le Zhejiang a augmenté de 1 100 tonnes, soit 46,3 % en glissement mensuel ; le Shaanxi a augmenté de 1 100 tonnes, soit 67,1 % en glissement mensuel ; le Guangxi a augmenté de 900 tonnes, soit 29,4 % en glissement mensuel. Ces quatre provinces ont ensemble ajouté environ 4 400 tonnes. Cette répartition différait de la structure d'août, dominée par le seul Guangdong, avec des sources de croissance relativement dispersées. Les replis se sont concentrés dans trois zones : Hainan est passé de 4 800 tonnes en août à 1 900 tonnes, soit une baisse de 2 900 tonnes ou 60,3 % en glissement mensuel, mettant fin à une série de trois mois consécutifs au-dessus de 2 900 tonnes. Les exportations de septembre ont reculé par étapes après la dissipation des facteurs liés à la fermeture du port de libre-échange. La Mongolie-Intérieure est passée de 2 000 tonnes à 1 100 tonnes, soit une baisse de 900 tonnes ou 43,0 % en glissement mensuel. Le Fujian a légèrement reculé de 7 600 tonnes à 7 000 tonnes, en baisse de 8,9 % en glissement mensuel.
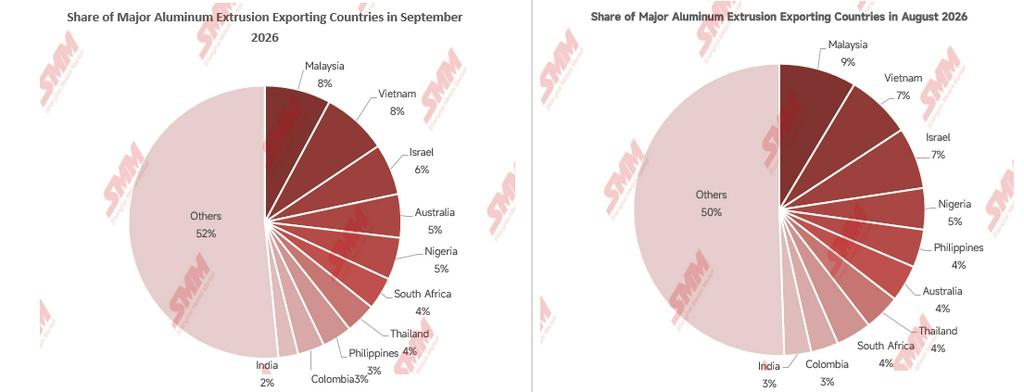
Par destination d'exportation, les cinq premières destinations en septembre ont totalisé 29 500 tonnes, représentant 31,8 % du total, légèrement plus que les cinq premières d'août avec 28 900 tonnes et 31,2 %. Avec un volume total pratiquement stable, la concentration a augmenté plutôt que diminué, mais les tendances au sein des cinq pays ont nettement divergé. La Malaisie a représenté 7 300 tonnes, soit 7,9 %, en baisse de 7,6 % en glissement mensuel et en hausse de 55,3 % en glissement annuel ; le Vietnam 7 200 tonnes, soit 7,7 %, en hausse de 7,5 % en glissement mensuel et en baisse de 25,0 % en glissement annuel ; Israël 5 600 tonnes, soit 6,0 %, en baisse de 11,1 % en glissement mensuel, contre seulement 1 000 tonnes un an plus tôt ; l'Australie 4 800 tonnes, soit 5,2 %, en hausse de 26,3 % en glissement mensuel et de 23,1 % en glissement annuel ; le Nigeria 4 600 tonnes, soit 5,0 %, en hausse de 9,5 % en glissement mensuel et de 100 % en glissement annuel. L'Australie et le Nigeria étaient les deux marchés parmi les cinq premiers à afficher une croissance positive à la fois en glissement mensuel et annuel ; la Malaisie et Israël ont reculé en glissement mensuel mais ont fortement augmenté en glissement annuel ; le Vietnam était le seul marché du top cinq en baisse annuelle, l'effet de substitution des profilés en aluminium locaux se poursuivant. Par région, l'Asie du Sud-Est a représenté 25 700 tonnes, soit 27,7 %, restant la plus grande région, en baisse de 3,0 % en glissement mensuel ; l'Afrique 18 200 tonnes, soit 19,6 %, en baisse de 2,2 % en glissement mensuel ; les six pays du Moyen-Orient ont totalisé 1 900 tonnes, soit 2,1 %, en baisse de 0,8 % en glissement mensuel, les trois grandes régions étant toutes en baisse mensuelle. Le volume total de ce mois a été soutenu par l'Europe hors UE avec 4 500 tonnes (en hausse de 28,6 % en glissement mensuel), l'Océanie avec 5 700 tonnes (en hausse de 18,8 % en glissement mensuel), l'Asie du Nord-Est avec 4 300 tonnes (en hausse de 10,3 % en glissement mensuel) et l'Amérique latine avec 15 000 tonnes (en hausse de 4,2 % en glissement mensuel), ces quatre régions ajoutant ensemble une augmentation nette d'environ 2 900 tonnes, compensant largement les baisses des grandes régions. Dans l'ensemble, la tendance à la dispersion des commandes de quelques grands marchés vers de multiples marchés de petite et moyenne taille s'est poursuivie, et l'impact des fluctuations d'un marché unique sur le volume total s'est affaibli en conséquence.
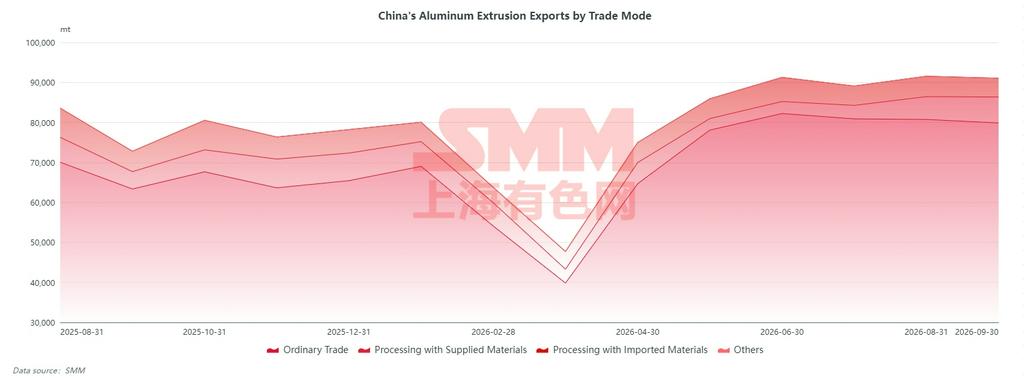
Par mode d'échange, les exportations en commerce ordinaire de septembre se sont élevées à 79 900 tonnes, représentant 86,2 %, en baisse de 1,1 point de pourcentage par rapport aux 87,3 % d'août, avec un volume en baisse de 1,1 % en glissement mensuel. Les exportations en commerce de transformation avec matériaux fournis se sont élevées à 6 500 tonnes, représentant 7,0 %, en hausse de 0,8 point de pourcentage par rapport aux 6,2 % d'août, en hausse de 13,7 % en glissement mensuel. Les exportations en commerce de transformation avec matériaux importés se sont élevées à 4 700 tonnes, représentant 5,1 %, en baisse de 0,4 point de pourcentage par rapport à août, en baisse de 8,0 % en glissement mensuel. La part du commerce ordinaire a diminué pendant deux mois consécutifs, tandis que le commerce de transformation a apporté un soutien marginal.
Les exportations de septembre ont été pratiquement stables en glissement mensuel, mais la structure a changé par rapport à août : l'élan d'expédition concentré du Guangdong s'est estompé, la poussée de Hainan a reculé, et la croissance est devenue plus large, provenant du Jiangsu, du Zhejiang, du Shaanxi et du Guangxi. Par destination, les trois principaux marchés se sont contractés simultanément, tandis que l'Europe hors UE, l'Océanie, l'Asie du Nord-Est et l'Amérique latine ont joué un rôle compensatoire. La part du commerce ordinaire a continué de diminuer, le commerce de transformation comblant l'écart, ce qui indique que la dynamique de prise de commandes indépendante fondée sur les prix s'affaiblit encore. Selon les retours des fabricants, les exportations globales d'août et de septembre ont relativement peu changé. Un producteur du Fujian a noté qu'après le début d'octobre, l'écart de prix entre les marchés chinois et étrangers a continué de se réduire et, combiné à des coûts de transport plus élevés, les avantages de coût des exportations de profilés en aluminium se sont affaiblis, avec des exportations qui devraient légèrement reculer à l'avenir. Un producteur du Henan a également signalé qu'après la décision préliminaire affirmative de l'Australie en matière de droits antidumping sur les portes et fenêtres en aluminium chinoises, la volonté des clients locaux d'importer des profilés en aluminium chinois a été affectée, et les commandes d'exportation connexes ont déjà diminué. Dans l'ensemble, la hausse de la croissance cumulée de janvier à septembre était principalement due à la faible base de l'année dernière, et la demande de commandes à l'exportation devrait reculer. Les exportations de profilés en aluminium d'octobre devraient se situer entre 83 000 et 90 000 tonnes, avec le point médian du T4 se déplaçant à la baisse par rapport au T3 pour atteindre 79 000 à 86 000 tonnes, et le total annuel entre 950 000 et 990 000 tonnes.