SMM, 20 octobre :
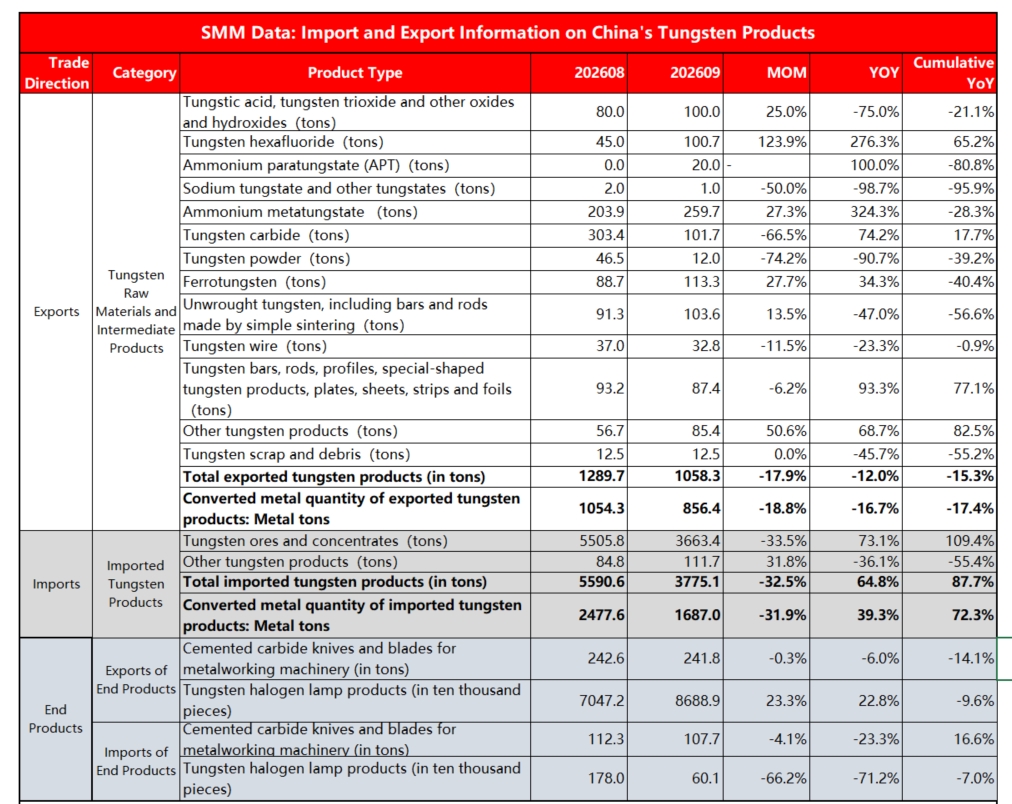
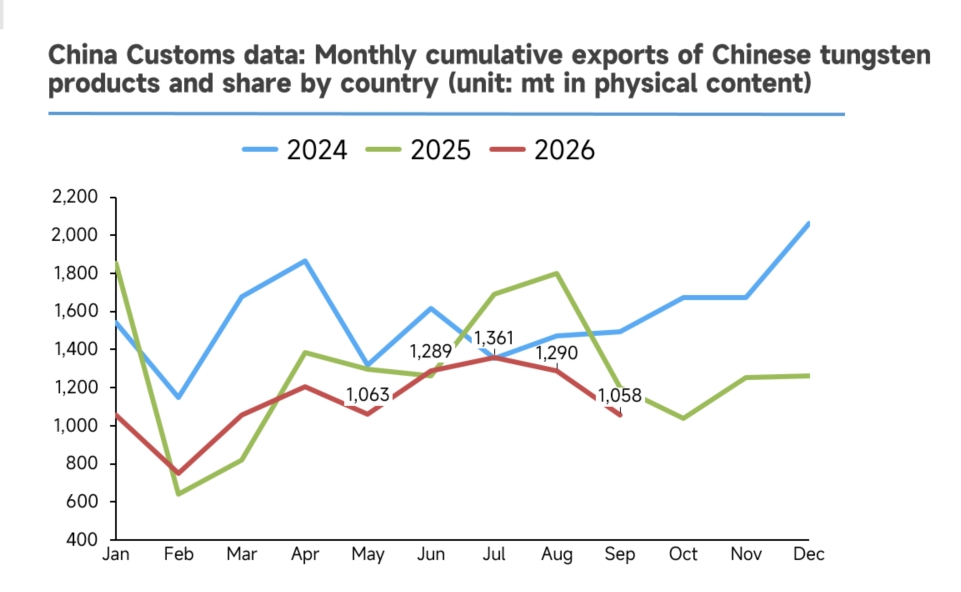
les données douanières d'importation et d'exportation du marché du tungstène de septembre ont été publiées. Une comparaison des données montre qu'en septembre, le marché du tungstène a poursuivi la tendance à la hausse des importations et à la baisse des exportations en glissement annuel. En glissement mensuel, les importations et exportations de matières premières et de produits intermédiaires du tungstène se sont toutes deux affaiblies en septembre. Selon les dernières données douanières, les exportations totales de matières premières et de produits intermédiaires du tungstène en septembre se sont élevées à 1 058,3 tonnes, en baisse de 17,9 % en glissement mensuel et de 12,0 % en glissement annuel ; en termes de teneur en métal, cela représente 856,4 tonnes, en baisse de 18,8 % en glissement mensuel et de 16,7 % en glissement annuel. Les exportations cumulées ont atteint 10 129,2 tonnes et 8 287,4 tonnes en teneur en métal, en baisse de 15,3 % et 17,4 % en glissement annuel respectivement. Côté importations : les importations totales de concentrés de tungstène et de certains produits intermédiaires en septembre se sont élevées à 3 775,1 tonnes, en baisse de 32,5 % en glissement mensuel et en hausse de 64,8 % en glissement annuel ; en termes de teneur en métal, cela représente 1 687,0 tonnes, en baisse de 31,9 % en glissement mensuel et en hausse de 39,3 % en glissement annuel. Les importations cumulées de concentrés de tungstène et de produits intermédiaires du tungstène ont totalisé 29 614,6 tonnes et 14 704,5 tonnes en teneur en métal, en hausse de 87,7 % et 72,3 % en glissement annuel. Veuillez consulter le tableau ci-dessous pour les données détaillées :
Points marquants des données de septembre : les importations de concentrés de tungstène ont baissé en volume tandis que les prix ont augmenté, le marché chinois atone freinant les volumes d'importation :
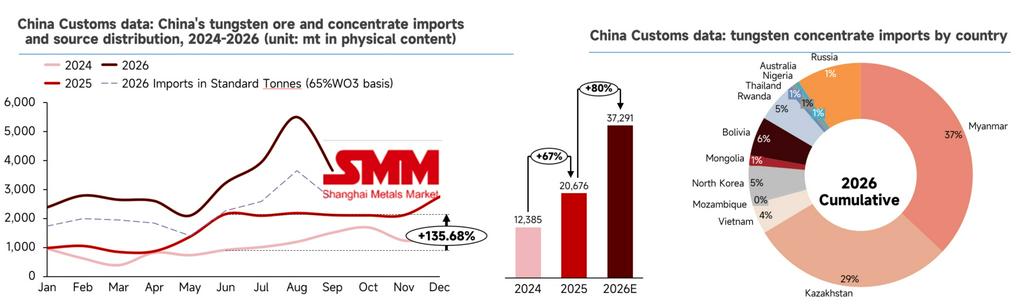
Les données douanières de SMM montrent qu'en septembre 2026, les importations physiques de concentrés de tungstène de la Chine ont atteint 3 663 tonnes, en baisse de 33,5 % en glissement mensuel et en hausse de 73 % en glissement annuel. Sur la base des teneurs des concentrés de tungstène des différents pays, les importations totales de concentrés de tungstène en septembre équivalaient à environ 2 408 tonnes standard, en baisse d'environ 34 % en glissement mensuel. Cependant, la valeur totale des importations en septembre a atteint 92,17 millions de dollars américains, en hausse de 26 % en glissement mensuel. Un calcul approximatif situe le prix unitaire moyen à l'importation des concentrés de tungstène en Chine en septembre à environ 258 000 yuans/tonne standard (hors TVA). Début octobre, les prix du tungstène sur le marché chinois ont chuté, certaines transactions au comptant de concentrés de tungstène atteignant 260 000 yuans/tonne standard. En tenant compte de la TVA, les fournisseurs importateurs de septembre ont été confrontés à un risque de profit significatif, ce qui freinera davantage la volonté des négociants en minerai d'importer à l'avenir.
De janvier à septembre 2026, les importations totales de produits de tungstène de la Chine se sont élevées à environ 28 700 tonnes, en hausse de 109,4 % en glissement annuel. D'après les calculs de SMM basés sur les teneurs réelles des concentrés de tungstène importés de divers pays, les importations cumulées de concentrés de tungstène de la Chine en 2026 ont totalisé environ 19 900 tonnes standard, soit une augmentation de 9 800 tonnes standard en glissement annuel.
Marché des exportations : les performances du marché des exportations ont été médiocres, sans croissance des exportations de biens à double usage et avec une forte baisse mensuelle des exportations de carbure de tungstène.
En septembre, les exportations totales de matières premières de tungstène et de produits intermédiaires se sont élevées à 1 058,3 tonnes, en baisse de 17,9 % en glissement mensuel et de 12,0 % en glissement annuel, avec une baisse cumulée de 15,3 % en glissement annuel ; en termes de teneur en métal, cela représentait 856,4 tonnes, en baisse de 18,8 % en glissement mensuel et de 16,7 % en glissement annuel. En septembre, les produits à double usage, le trioxyde de tungstène et l'APT, ont tous deux enregistré de faibles volumes d'exportation, mais tous ont été exportés dans le cadre du commerce de transformation avec des matériaux importés.
- Articles en forte baisse : les écarts de prix entre les commandes individuelles étaient importants, probablement en raison des différences dans les dates de signature des contrats et les délais d'approbation.
- Carbure de tungstène : 101,7 tonnes en septembre, -66,5 % en glissement mensuel ; bien qu'en hausse de 74,2 % en glissement annuel, les expéditions mensuelles ont fortement reculé, ce qui en fait le principal frein aux exportations totales. En ce qui concerne le prix unitaire à l'exportation, le prix moyen à l'exportation de la poudre de carbure de tungstène en septembre était d'environ 187,8 $/kg, en baisse de 5,5 % en glissement mensuel, la Corée du Sud étant la principale destination.
- Poudre de tungstène : seulement 12 tonnes en septembre, -74,2 % en glissement mensuel et -90,7 % en glissement annuel, les exportations étant extrêmement faibles. Le prix unitaire à l'exportation de la poudre de tungstène en septembre était d'environ 188,7 $/kg, en baisse d'environ 22 % en glissement mensuel.
- Articles en vedette :
- Hexafluorure de tungstène : 100,7 tonnes en septembre contre 45 tonnes en août, +123,9 % en glissement mensuel et +276,3 % en glissement annuel. La demande en amont des semi-conducteurs a continué de croître fortement, et les exportations d'hexafluorure de tungstène ont nettement augmenté. Le prix unitaire à l'exportation de septembre a augmenté de 3,8 % en glissement mensuel pour atteindre 250,8 $/kg.
- Métatungstate d'ammonium : 259,7 tonnes, +27,3 % en glissement mensuel et +324,3 % en glissement annuel. Les APT se sont redressés à 20 tonnes en septembre (0 en août), mais le volume cumulé d'APT est resté en baisse de 80,8 % en glissement annuel, demeurant globalement à un niveau bas.
- Les barres/profilés de tungstène et autres produits en tungstène ont affiché une forte croissance positive en glissement annuel ; le ferrotungstène et le tungstène non ouvrés ont maintenu une légère tendance haussière en glissement mensuel.
Divergence chez les utilisateurs finaux : la demande externe d'outils de coupe en carbure cémenté a été faible, tandis que les importations d'outils haut de gamme sont restées résilientes ; les exportations de lampes halogènes au tungstène se sont redressées. En septembre, les importations nationales de plaquettes en carbure cémenté ont légèrement reculé en glissement mensuel. Avec des coûts des matières premières à l'étranger toujours élevés, les coûts des outils importés sont restés élevés, freinant les importations nationales. Au quatrième trimestre, les importations et exportations d'outils devraient montrer une croissance des exportations et un recul des importations.
Dans l'ensemble, bien que les données commerciales des produits en tungstène de septembre n'aient pas montré de fortes fluctuations, l'orientation était largement conforme aux attentes. Premièrement, le marché intérieur du tungstène est resté durablement faible de septembre à octobre, rendant difficile pour les négociants de minerai et les importateurs de fixer les prix, augmentant les risques de profit et poussant probablement les importations à la baisse, ce qui a réduit l'impact sur l'offre intérieure. Deuxièmement, les exportations d'articles non à double usage tels que l'hexafluorure de tungstène ont continué de croître, les acheteurs étrangers continuant de rechercher davantage de ressources chinoises en tungstène à bas prix. À l'entrée du quatrième trimestre, le paysage commercial du tungstène devrait se poursuivre selon le thème principal d'importations de minerai sous pression, d'exportations de produits de base en tungstène contraintes par les contrôles, et de vigueur structurelle des produits spéciaux en tungstène à forte valeur ajoutée, l'offre et la demande, les profits, les politiques et la demande étrangère déterminant conjointement le rythme des changements. La variable centrale des données d'importation et d'exportation du quatrième trimestre est passée de « l'offre de minerai hors de Chine » aux tendances des prix du tungstène en Chine et aux marges commerciales. La réduction des importations de concentré de tungstène atténuera la pression sur l'offre intérieure de matières premières causée par l'afflux antérieur de grands volumes de minerai importé, apportant un certain soutien aux prix du tungstène. Côté exportations, la croissance reste concentrée dans les produits chimiques spéciaux au tungstène pour le secteur des semi-conducteurs, tandis qu'il est peu probable que les produits traditionnels de fusion du tungstène s'améliorent sous la double contrainte des contrôles à l'exportation et de la faiblesse de la demande externe. Deux points de risque méritent l'attention : premièrement, si la reprise manufacturière à l'étranger dépasse les attentes, les commandes de poudres traditionnelles telles que le carbure de tungstène et la poudre de tungstène pourraient se redresser ; deuxièmement, si les prix du tungstène en Chine rebondissent rapidement et rétablissent les marges commerciales du minerai, les arrivées portuaires de concentré de tungstène pourraient augmenter à nouveau, modifiant le paysage d'offre détendu.