Actualités SMM, 19 octobre :
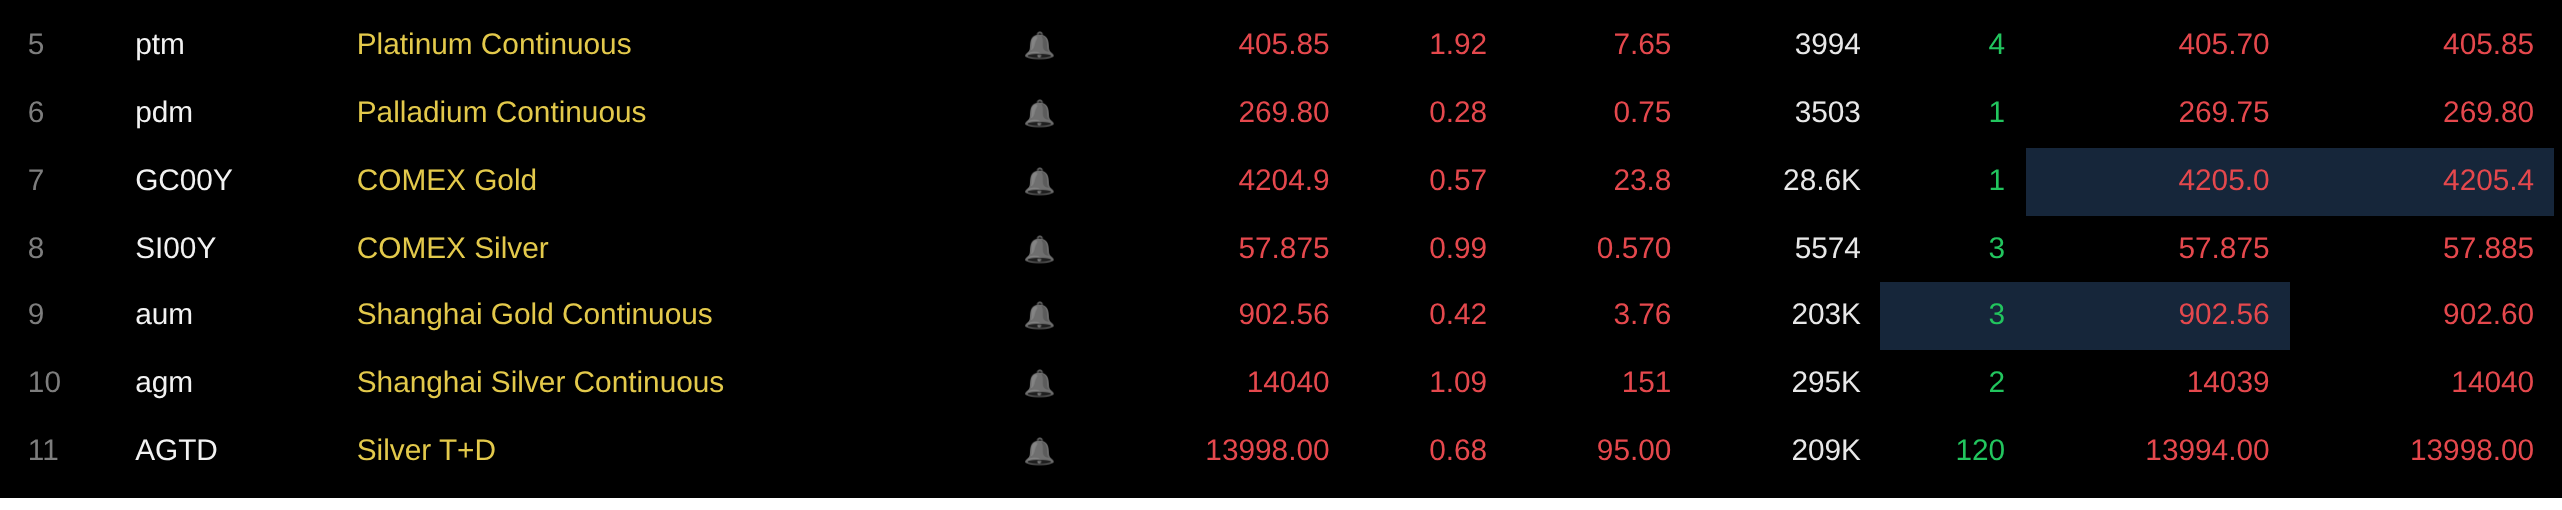
Le 19 octobre, l'or, l'argent, le platine et le palladium ont rebondi sur tous les fronts, et le secteur des métaux précieux des actions A a progressé. Cela s'explique principalement par le fait que le président de la Fed, Walsh, a déclaré lors de l'assemblée annuelle du FMI qu'il ne préjugerait pas de l'issue de la réunion de fixation des taux d'octobre, incitant le marché à réduire la probabilité d'une hausse des taux ce mois-ci. En outre, après les fortes baisses antérieures des prix des métaux précieux, des rachats de positions courtes sont apparus, tandis que la géopolitique au Moyen-Orient et les risques budgétaires du Trésor américain ont fourni un soutien refuge. Le platine et le palladium ont également bénéficié de l'amélioration des perspectives pour les catalyseurs automobiles et l'industrie de l'énergie hydrogène. À 13 h 59 le 19 octobre, l'or COMEX a augmenté de 0,57 % à 4 204,9 $/oz ; le contrat d'or SHFE le plus traité a gagné 0,42 % à 902,56 yuans/g ; l'argent COMEX a grimpé de 0,99 % à 57,875 $/oz ; le contrat d'argent SHFE le plus traité a augmenté de 1,09 % à 14 040 yuans/kg ; et l'argent T+D a progressé de 0,68 % à 13 998 yuans/kg. En outre, le contrat à terme sur le platine le plus traité a augmenté de 1,92 % à 405,85 yuans/g, et le contrat sur le palladium le plus traité a gagné 0,28 % à 269,8 yuans/g.
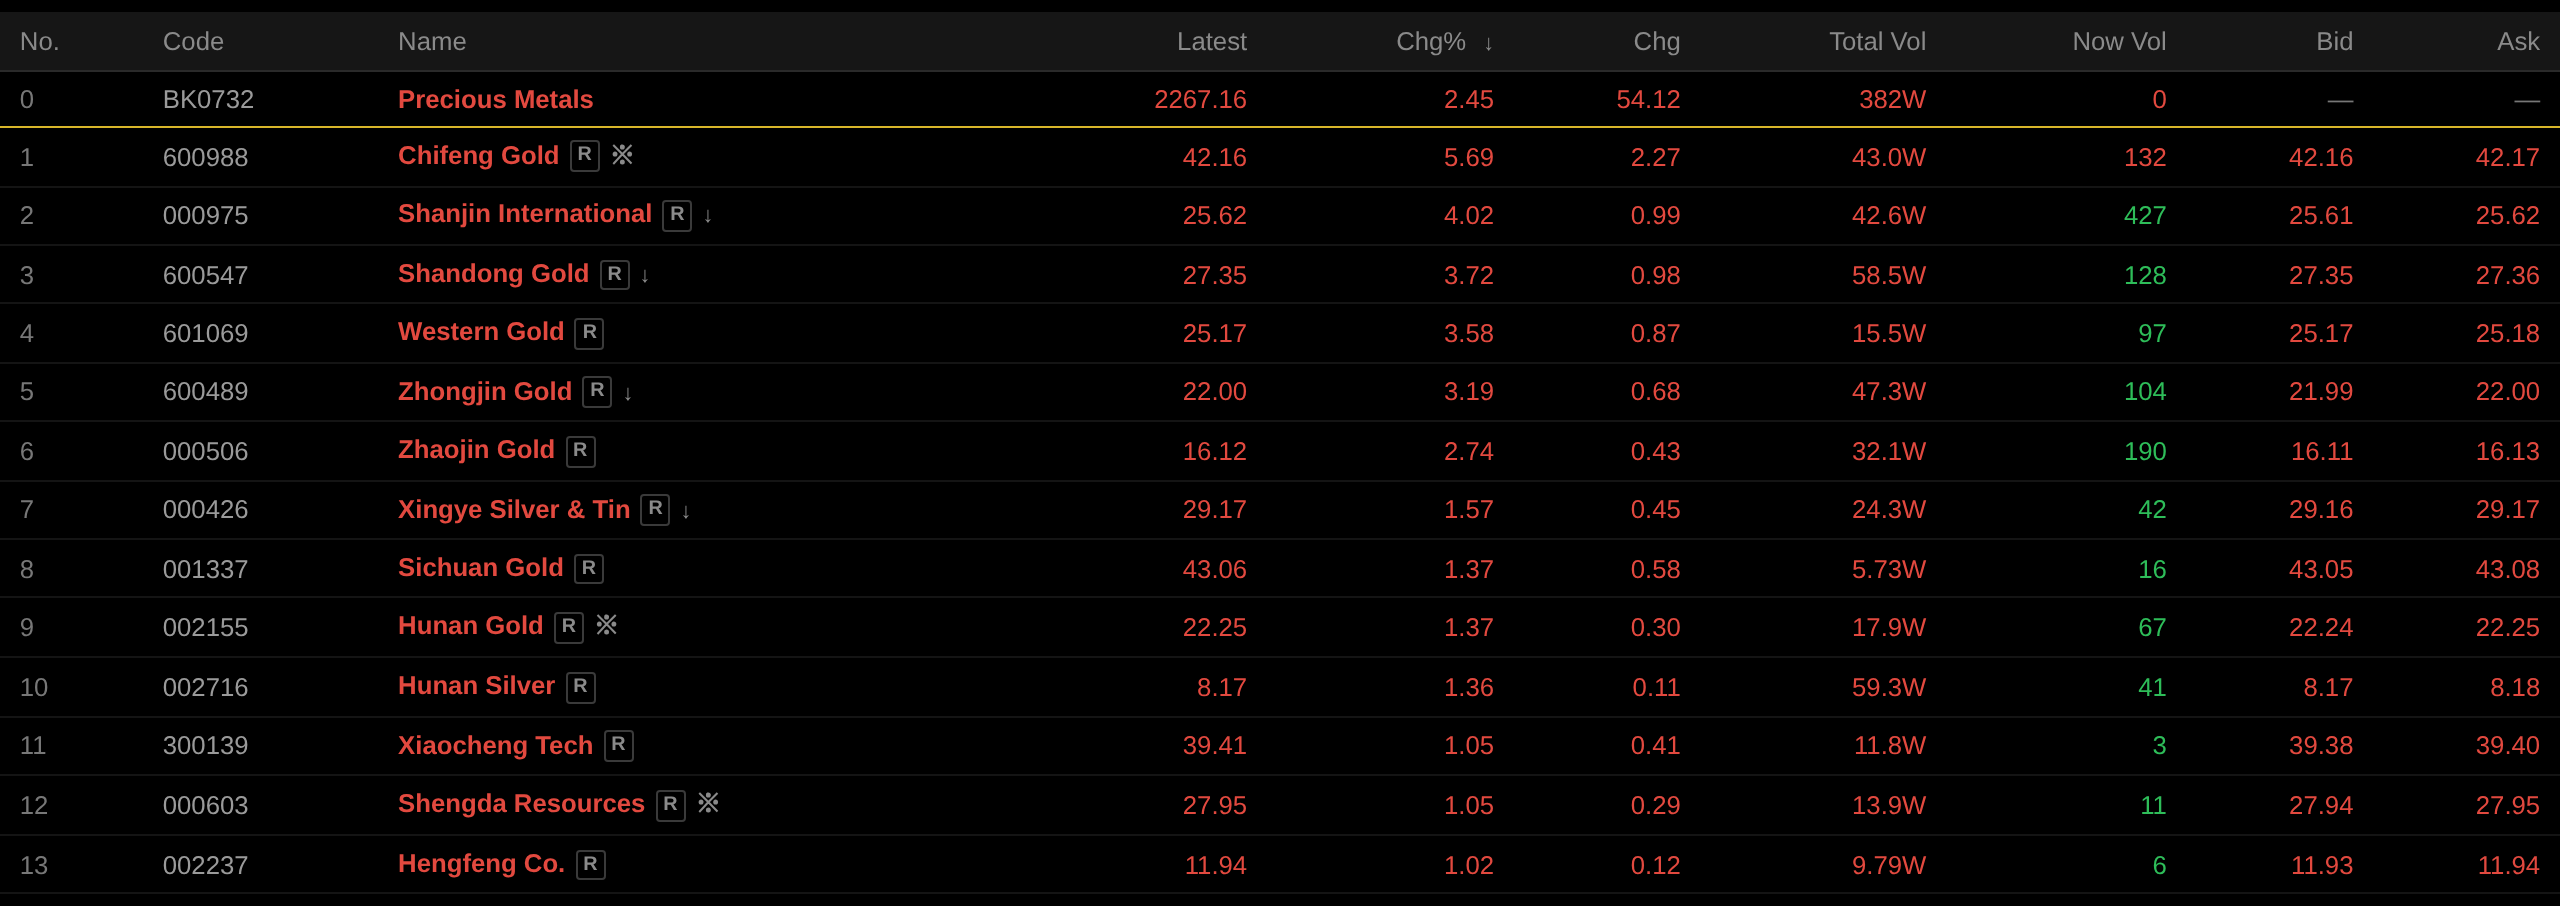
Actions : À 14 h 01 le 19 octobre, le secteur des métaux précieux était en hausse de 2,45 %. Parmi les actions individuelles, Chifeng Jilong Gold a mené les gains avec une augmentation de plus de 5 %, tandis que Shanjin International, Shandong Gold, Western Gold, Zhongjin Gold et Zhaojin Mining figuraient également parmi les plus fortes hausses.
Marché au comptant
Le 19 octobre, le prix moyen de référence départ usine du matin de l'argent SMM 1# a légèrement augmenté par rapport au jour de bourse précédent.
Sur le marché au comptant, le sentiment des transactions était faible aujourd'hui. D'une part, le sentiment d'achat global des utilisateurs finaux était modéré. Après la stabilisation des prix de l'argent suite à la forte baisse de la semaine dernière, les transactions à grande échelle ont été en grande partie réalisées dans la seconde moitié du milieu de semaine. Avec le léger rebond des prix de l'argent aujourd'hui, les acheteurs en aval ont surtout adopté une position attentiste. D'autre part, en début de séance, l'écart entre le T+D et le contrat SHFE2612 s'est légèrement élargi, fluctuant dans une fourchette de 35 à 45 yuans/kg. Les offres des fournisseurs étaient relativement élevées, avec des offres matinales à Shanghai concentrées à une décote de 30 yuans/kg par rapport au contrat SHFE2612, et une forte tendance à la rétention des ventes. L'écart entre acheteurs et vendeurs dans les cotations et les niveaux de prix psychologiques était large, ce qui a entraîné des transactions réelles faibles, principalement concentrées près de la parité pour le T+D, avec certaines cargaisons aux normes nationales à de légères décotes.
Dans l'ensemble, les facteurs macroéconomiques haussiers étaient limités et les contrats à terme manquaient de dynamique pour un rebond. Sur le marché au comptant, le sentiment d'attentisme des utilisateurs finaux était fort et le bras de fer entre les fournisseurs maintenant des prix fermes et les acheteurs en aval poussant à la baisse s'est intensifié, laissant les échanges globalement atones.
Le 19 octobre, le platine au comptant a prolongé la tendance haussière de la séance précédente et a continué de progresser légèrement.
Sur le marché au comptant, les cotations principales des fournisseurs pour le platine se situaient autour de la parité à une prime de 1 yuan/g par rapport au contrat PT2612. Comme l'offre de lingots de platine disponibles sur le marché restait limitée, les fournisseurs ont élargi leurs écarts de prix cotés. Parallèlement, l'écart de prix entre les lingots de platine et la poudre de platine était relativement important. Certains fournisseurs ont indiqué que les transactions de lingots de platine se concluaient généralement avec de légères primes au comptant par rapport aux contrats GFEX, et que l'acceptation par les acheteurs en aval des cotations avec prime au comptant pour les lingots de platine s'améliorait, tandis que les transactions de poudre de platine près de la parité rencontraient des résistances. Dans l'ensemble, le marché au comptant du platine a montré une nette divergence aujourd'hui, avec des volumes de transactions globaux normaux.
Points de vue de diverses parties
Concernant la tendance future des métaux précieux, certaines institutions expriment les opinions suivantes :
Tim Waterer, analyste de marché en chef chez KCM Trade, a déclaré : « Les prix de l'or ont légèrement progressé au début de cette semaine. Du point de vue de l'inflation, la baisse des prix du pétrole a eu un impact positif sur les prix de l'or. À court terme, si les prix du pétrole baissent régulièrement, ou si les rendements affichent une baisse plus prononcée, ce serait le catalyseur le plus favorable pour les prix de l'or, car ces deux facteurs apaiseraient les inquiétudes du marché concernant l'inflation et les hausses de taux. » (Application de données Jin10)
Hamad Hussain, économiste spécialisé dans le climat et les matières premières chez Capital Economics, a estimé le 16 octobre que les prix de l'or pourraient s'orienter à la baisse pour le reste de l'année. Il a cité deux raisons : la Réserve fédérale américaine continuant d'augmenter les taux, et les inquiétudes concernant la fin du boom de l'IA s'avérant finalement temporaires. Cela signifie que son point de vue sur les prix de l'or implique à la fois les taux d'intérêt et les perspectives du boom de l'IA. Bart Melek, responsable mondial de la stratégie des matières premières chez TD Securities, a déclaré que l'or reste dans une fourchette et orienté vers la partie inférieure de la zone de support, principalement parce qu'il existe encore une incertitude considérable quant à la prochaine décision de la Réserve fédérale américaine. (Application Jin10 Data)
La note de recherche de CITIC Securities souligne qu’en ce qui concerne les cours de l’or, premièrement, les achats d’or des ETF et des banques centrales ont peut-être déjà relevé le plancher des prix de l’or ; deuxièmement, les perspectives des cours de l’or présentent encore des conditions favorables. Si le conflit entre les États-Unis et l’Iran s’apaise avant les élections de mi-mandat américaines, l’amélioration des anticipations sur les prix du pétrole créera une fenêtre prévisible d’atténuation des anticipations de resserrement du marché, et la hausse des rendements des bons du Trésor américain pourrait se modérer. Tant du point de vue de la liquidité (réduction des ventes de contrats à terme) que de celui des anticipations de liquidité (poursuite des achats d’ETF), cela serait propice à un redressement des cours de l’or. Sur le secteur aurifère, en regardant vers le bas, en se référant au plancher du prix de l’or de 4 000 $/oz à fin juin 2026, nous estimons que le PER du secteur aurifère a touché un plancher autour de 15x. Avec l’hypothèse actuelle de 4 200 $/oz, le PER 2026/2027 du secteur est de 15x/12x, et le plancher de valorisation devrait être à nouveau confirmé. En regardant vers le haut, les valeurs aurifères rebondissent généralement avant les cours de l’or, comme lors de la période de juillet où les prix de l’or se consolidaient à des niveaux bas, mais l’indice CITIC Gold a déjà rebondi de plus de 20 % par rapport à son point bas ; ainsi, si les cours actuels de l’or se stabilisent, ce serait un signal important pour un rebond du secteur aurifère.
Sharon Ding, responsable de la recherche sur les matériaux de base en Chine chez UBS, a déclaré que la plupart des mauvaises nouvelles auxquelles l’or est confronté ont déjà été intégrées par le marché. Elle a indiqué que depuis début septembre, les cours de l’or ont baissé d’environ 5 %, les inquiétudes persistantes sur l’inflation ayant ravivé les anticipations de nouvelles hausses de taux de la Fed. Toutefois, elle estime que les prix de l’or reflètent déjà une réévaluation hawkish significative. Elle a noté que ce vent contraire pourrait commencer à s’atténuer à mesure que les anticipations du marché d’une hausse des taux de la Fed en octobre diminuent. « Si les données à venir ne soutiennent plus de nouvelles révisions à la hausse de la trajectoire politique attendue, nous pensons qu’il y a davantage de marge pour une stabilisation des cours de l’or », a-t-elle ajouté. Elle a également déclaré qu’un repli continu des rendements des bons du Trésor américain pourrait renforcer les arguments en faveur d’un redressement de l’or. (Application Jin10 Data)
Les stratèges de State Street Global Advisors ont indiqué dans un rapport que les facteurs structurels à l’origine du marché haussier de l’or semblent rester intacts. Ces facteurs comprennent des niveaux records de dette publique, une forte demande d’or physique de la part des banques centrales et du marché de détail chinois, ainsi qu’une incertitude géopolitique et économique accrue. Les stratèges ont déclaré que la hausse des taux d’intérêt pourrait encore accroître les coûts du service de la dette des grandes économies, aggravant les déséquilibres budgétaires. Cette année, la prime sur les prix de l’or domestique en Chine a fortement augmenté ; malgré des prix de l’or plus élevés, les importations d’or de consommation au cours des huit premiers mois ont encore atteint un niveau record de 1 141 tonnes. Les stratèges ont maintenu leur scénario de référence précédent, s’attendant à ce que les prix de l’or atteignent 4 750 à 5 500 dollars l’once d’ici la fin du premier trimestre 2027.
Les analystes de Saxo Bank ont déclaré : « L’évolution du prix de l’or souligne la lutte permanente entre les opérateurs macroéconomiques et les opérateurs techniques. D’un côté, les opérateurs vendent de l’or en raison de la hausse des coûts de financement et d’un dollar américain plus fort ; de l’autre, les investisseurs cherchent à se couvrir contre les risques budgétaires que la hausse de la dette et des coûts d’emprunt pourrait entraîner. » (Jin10 Data APP)
Le Conseil mondial de l’or a indiqué que les ETF sur l’or mondiaux ont attiré 10 milliards de dollars d’entrées en septembre, portant les entrées du troisième trimestre à un niveau record de 31 milliards de dollars, menées par les fonds cotés en Europe et en Amérique du Nord. Malgré des prix de l’or plus bas, les avoirs mondiaux en or ont encore augmenté de 67 tonnes pour atteindre un niveau record de 4 256 tonnes, tandis que le total des actifs sous gestion a baissé de 7 % en glissement trimestriel pour s’établir à 574 milliards de dollars. Au niveau des pays et des régions, les entrées record du troisième trimestre ont été menées par les États-Unis, suivis par de fortes contributions des fonds cotés au Royaume-Uni. Le Royaume-Uni a enregistré son meilleur trimestre jamais observé, aidant l’Europe à atteindre le même jalon au niveau régional.
Warren Patterson et Ewa Manthey, responsables de l’équipe des matières premières chez ING, ont déclaré que les prix de l’or ont légèrement progressé mardi. La baisse des prix du pétrole et le renforcement du marché obligataire ont atténué les inquiétudes liées à l’inflation et réduit les attentes du marché concernant de nouvelles hausses de taux. Parallèlement, les achats d’or continus des banques centrales ont soutenu les prix de l’or. Les données du Conseil mondial de l’or montrent que les banques centrales restent des acheteuses nettes d’or, la diversification à long terme des réserves demeurant le principal moteur. Les données montrent que les banques centrales du monde entier ont continué d’être des acheteuses nettes d’or en août, ajoutant 39 tonnes, ce qui porte le total des achats depuis le début de l’année à 170 tonnes. La Pologne et l’Ouzbékistan ont chacun ajouté 8 tonnes. La Türkiye est redevenue acheteuse nette d’or en août, achetant 3 tonnes après trois mois consécutifs de ventes nettes. Les autres acheteurs comprenaient le Kazakhstan, la Tchéquie, la Bolivie et le Ghana. La Russie a réduit ses avoirs en or de 6 tonnes. Les dernières données montrent que malgré des prix de l’or élevés, la demande d’or du secteur officiel reste résiliente. Les achats d’or continus des banques centrales sont principalement motivés par des objectifs de diversification à long terme des réserves plutôt que par les fluctuations du marché à court terme. Avec la Pologne et plusieurs banques centrales de marchés émergents qui continuent d’ajouter de l’or, la demande du secteur officiel devrait rester un soutien important pour le marché de l’or dans les mois à venir.
HSBC a précédemment revu à la baisse ses prévisions de prix de l'or, citant les attentes de nouvelles hausses des taux d'intérêt américains et la possibilité que la hausse des prix du pétrole pèse sur l'or à court terme. Toutefois, la banque estime que les facteurs de long terme soutenant les prix de l'or restent intacts. HSBC prévoit désormais un prix moyen de l'or de 4 490 $/oz en 2026, contre 4 560 $ précédemment, et a abaissé sa prévision moyenne pour 2027 à 4 825 $/oz, contre 4 925 $/oz. HSBC a indiqué que les attentes du marché concernant de nouvelles hausses des taux américains et des rendements obligataires plus élevés continueront de peser sur les prix de l'or, car cela réduit l'attrait de l'or, qui ne génère aucun rendement. Les économistes de la banque s'attendent à ce que la Réserve fédérale américaine relève à nouveau ses taux en décembre de cette année.
Les prix de l'or ont nettement reculé récemment, sous la pression de la hausse des rendements des bons du Trésor américain, mais Morgan Stanley n'a pas modifié sa vision haussière à 12 mois. Les stratèges de la banque estiment que 4 000 $ constitue un « plancher assez solide ». L'or a fortement reculé récemment, mais cela n'a pas ébranlé sa logique d'allocation de long terme. C'est le point de vue de Morgan Stanley. Amy Gower, responsable de la stratégie métaux et mines de la banque, a déclaré que trois facteurs pourraient soutenir les prix de l'or dans les mois à venir. Gower a noté que la demande physique d'or reste forte, notamment grâce aux achats actifs des banques centrales. Gower a déclaré que les inquiétudes des marchés mondiaux concernant la dette publique à long terme et la soutenabilité budgétaire continuent de croître, mais que la hausse des rendements obligataires demeure le principal défi pour l'or. L'or lui-même ne génère aucun intérêt, donc lorsque les rendements obligataires augmentent, son attrait relatif tend à être freiné. L'évolution des prix du pétrole est également une variable importante pour l'or. Alors que des responsables américains et iraniens dialogueraient par l'intermédiaire de médiateurs, un apaisement du conflit au Moyen-Orient, qui dure depuis des mois, est possible.
Lecture recommandée :