La liquidation des stocks et la concurrence pour les commandes ont continué de dominer le marché des modules solaires dans la région hors Chine au cours de la semaine du 12 au 16 octobre. Les demandes de renseignements et les transactions à prix réduit ont augmenté sur certains marchés, mais les achats des utilisateurs finaux n'ont montré aucune croissance claire et soutenue. Certains fabricants ont tenté de relever leurs offres à l'exportation, pour se heurter à des commandes limitées et à la concurrence de stocks moins chers. Les marchés FOB Chine, CIF Asie du Sud-Est et des entrepôts européens sont restés sous pression. Les prix des modules fabriqués en Inde, qu'ils soient conformes aux exigences de contenu national (DCR) ou non DCR, ont également baissé.
L'activité de liquidation s'étend des stocks de puissance nominale de 625 W et moins aux modules TOPCon standard de 630 W, tandis que les modules à contact arrière (BC) de plus petit format font également l'objet de remises. À mesure que les stocks en liquidation se rapprochent des puissances nominales courantes, ils concurrencent plus directement les produits nouvellement fabriqués. La nouvelle demande n'apportant pas encore un soutien suffisant, la réduction des stocks et le flux de nouvelles commandes restent au cœur de la fixation des prix.
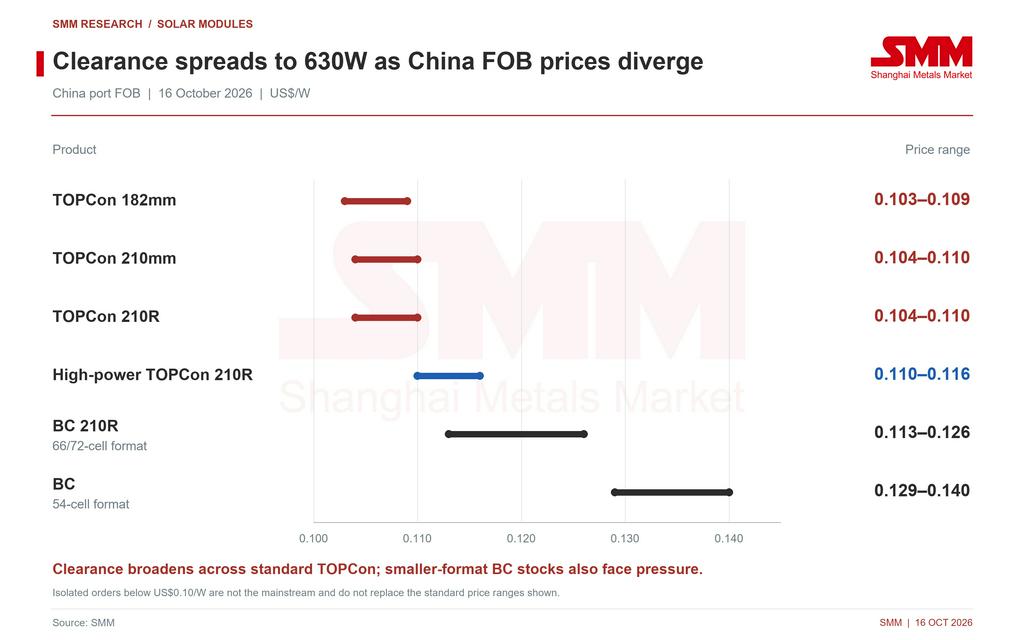
FOB Chine : soutien limité aux hausses de prix, les modules TOPCon standard et BC de petit format sous pression
Certains fabricants ont légèrement relevé leurs offres à l'exportation au cours de la semaine, encouragés par l'amélioration du calendrier des commandes européennes attendues au premier trimestre 2027 et par les attentes politiques. Toutefois, les changements dans les calendriers de livraison à terme n'ont pas encore généré d'augmentation significative des achats actuels. La concurrence sur les prix en Asie, en Afrique, en Amérique latine et en Europe a persisté, laissant les offres FOB légèrement en baisse dans l'ensemble après une hausse initiale. Certains fabricants ont continué de défendre leurs prix planchers, tandis que les transactions restaient soumises à des négociations individuelles et à des remises sélectives.
L'offre de modules TOPCon standard à prix réduit s'est progressivement étendue aux produits de 630 W. Certaines offres exceptionnellement basses ont approché 0,102 $US/W, avec des commandes isolées même inférieures à 0,10 $US/W. Celles-ci restent spécifiques à des stocks et à des conditions commerciales particuliers et ne sont pas devenues des niveaux de transaction courants. La plus grande disponibilité de stocks à bas prix rend les hausses de prix générales plus difficiles à maintenir.
Les prix des modules BC ont également divergé selon la puissance nominale. Certains acheteurs européens et d'Asie-Pacifique ont reçu des offres inférieures d'environ 0,002 $US/W aux niveaux précédents. Les stocks de modules de plus petit format d'environ 475 W ont commencé à se vendre à prix réduit, tandis que les offres pour les produits de plus forte puissance, de 490 W et plus, n'ont montré aucun changement clair. La pression sur les prix reste concentrée dans la liquidation des stocks ; la résilience des produits de plus forte puissance dépendra des prises de commandes réelles.
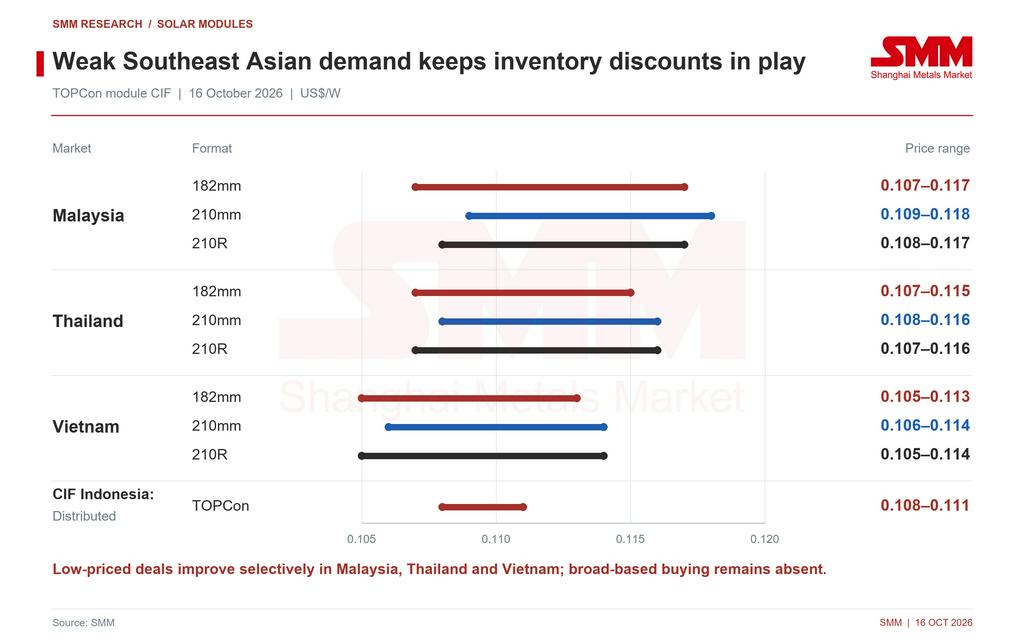
Asie du Sud-Est : les stocks à prix réduit soutiennent les transactions ; les attentes politiques n'ont pas encore stimulé les achats
La demande de modules est restée globalement faible en Asie du Sud-Est. Les demandes de renseignements et les transactions à prix réduit ont augmenté dans certaines parties de la Malaisie, de la Thaïlande et du Vietnam, mais les achats sont restés centrés sur les besoins immédiats des projets et les stocks disponibles. À mesure que les stocks de puissances inférieures et de qualités non courantes diminuaient, certains modules standard de 630 W sont également entrés dans les ventes de liquidation, avec des offres de stock isolées inférieures à 0,10 $US/W. Les remises ont modestement stimulé l'activité commerciale, tandis que la demande de produits standard à des prix plus élevés et de modules de plus forte puissance est restée limitée.
L'amélioration localisée des transactions en Malaisie, en Thaïlande et au Vietnam ne s'est pas traduite par une plus grande acceptation des nouvelles offres à prix plus élevés. L'Indonésie continue d'attendre la mise en œuvre des quotas gouvernementaux et des achats de projets associés, sans augmentation significative des volumes d'achat à court terme. La question suivante est de savoir si les distributeurs et les développeurs maintiendront leurs achats de nouvelles offres une fois les stocks à prix réduit absorbés.
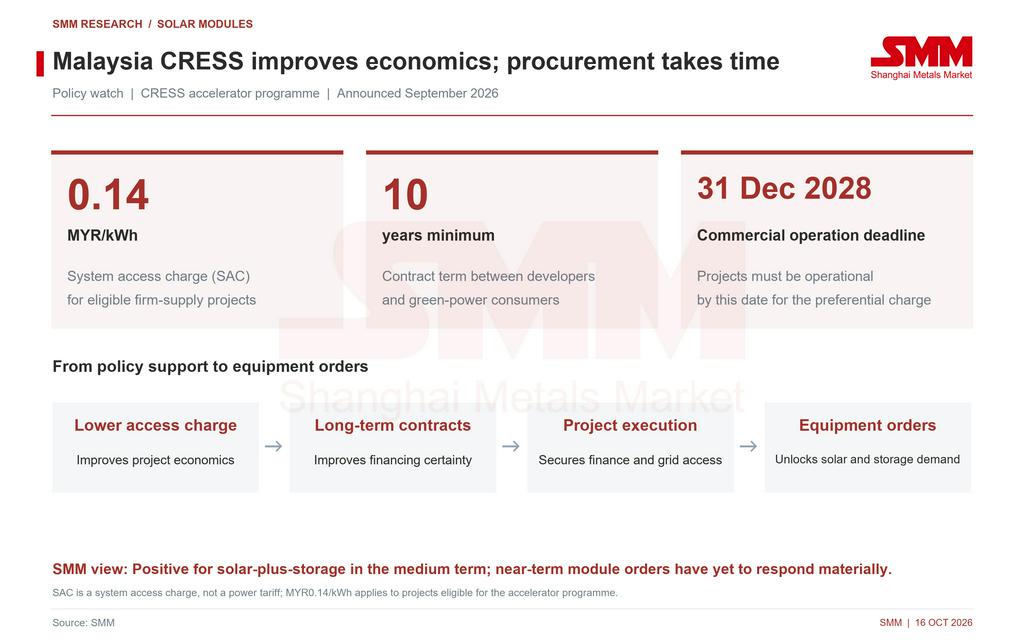
Le programme d'accélération précédemment annoncé par la Malaisie dans le cadre du Corporate Renewable Energy Supply Scheme (CRESS) prévoit des frais d'accès au réseau de 0,14 MYR/kWh pour les projets éligibles fournissant une alimentation ferme. Les développeurs et les consommateurs d'électricité verte doivent signer des contrats d'une durée d'au moins 10 ans, et les projets éligibles doivent entrer en exploitation commerciale d'ici fin 2028. Des coûts d'accès plus bas et des contrats à long terme pourraient améliorer la rentabilité des projets et la certitude du financement, encourageant les développeurs à évaluer plus attentivement les configurations solaires et de stockage.
Les projets doivent encore finaliser les contrats, le financement, le raccordement au réseau et les dispositions de construction. Le soutien de la politique au développement à moyen terme n'a pas encore produit d'augmentation claire des achats de modules au cours de la semaine examinée. La demande d'équipements dépendra des calendriers de livraison spécifiques.
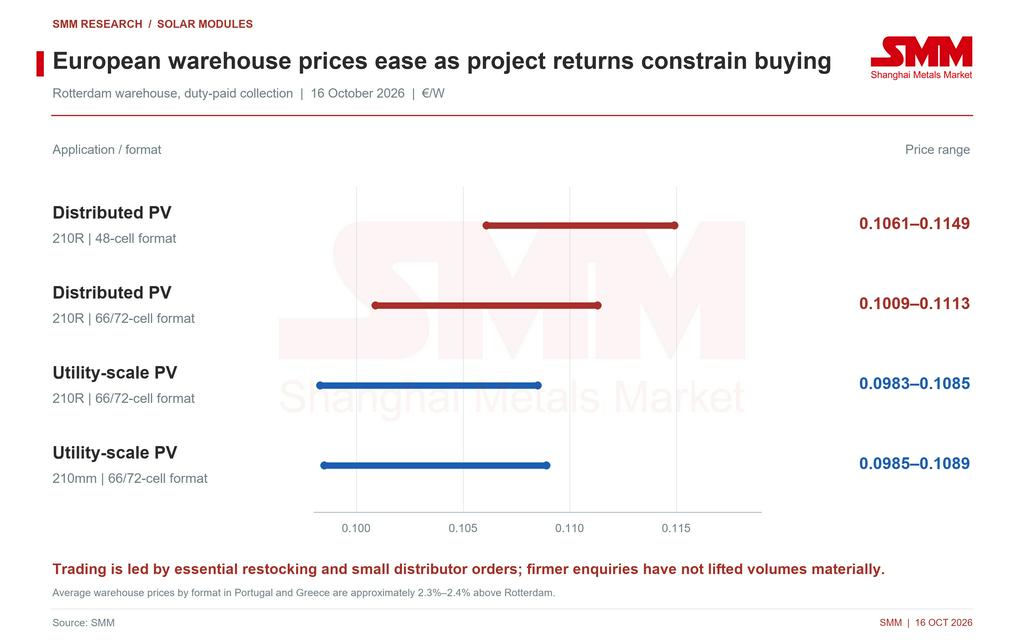
Europe : le réapprovisionnement et les petites commandes des distributeurs dominent, les faibles rendements des projets limitant les prix
Les demandes des utilisateurs finaux en Europe se sont quelque peu redressées, mais les transactions sont restées concentrées sur le réapprovisionnement essentiel, les petits achats des distributeurs et les livraisons dans le cadre de commandes existantes. Les nouveaux achats de projets n'ont apporté qu'un soutien limité. La liquidation continue des stocks de 610 à 625 W, rejointe désormais par certains produits de 630 W, a renforcé la position de négociation des acheteurs. La plupart des grands fabricants n'ont pas entièrement égalé les offres les plus basses, laissant coexister les remises sur stocks et les tentatives de défendre des prix basés sur les coûts.
Les rendements des projets restent la principale contrainte de la demande. Certains projets attribués ont verrouillé des tarifs de contrat d'achat d'électricité (PPA) relativement bas, de sorte que des coûts de modules plus élevés réduiraient davantage les retours sur investissement. Les prix négatifs de l'électricité observés précédemment ont également affecté les évaluations des investisseurs concernant les prix de capture solaire et les revenus à long terme. Le déploiement du stockage et l'avancement des raccordements au réseau n'ont pas encore suffisamment rapidement atténué les contraintes d'intégration de l'électricité, maintenant la prudence des développeurs quant aux prix des équipements et au calendrier des achats.
Les dernières offres des entrepôts de Rotterdam ont baissé tant pour les modules de production décentralisée que pour ceux des centrales au sol, les produits de plus petit format subissant une pression plus forte. Les entrepôts au Portugal et en Grèce ont conservé des primes de prix moyennes d'environ 2,3 % à 2,4 % par rapport à Rotterdam, reflétant les différences de logistique régionale et de livraison locale. L'amélioration du calendrier de certaines commandes du premier trimestre 2027 soutient les attentes de demande future, mais la conversion en nouveaux contrats et en livraisons fermes reste le test clé.
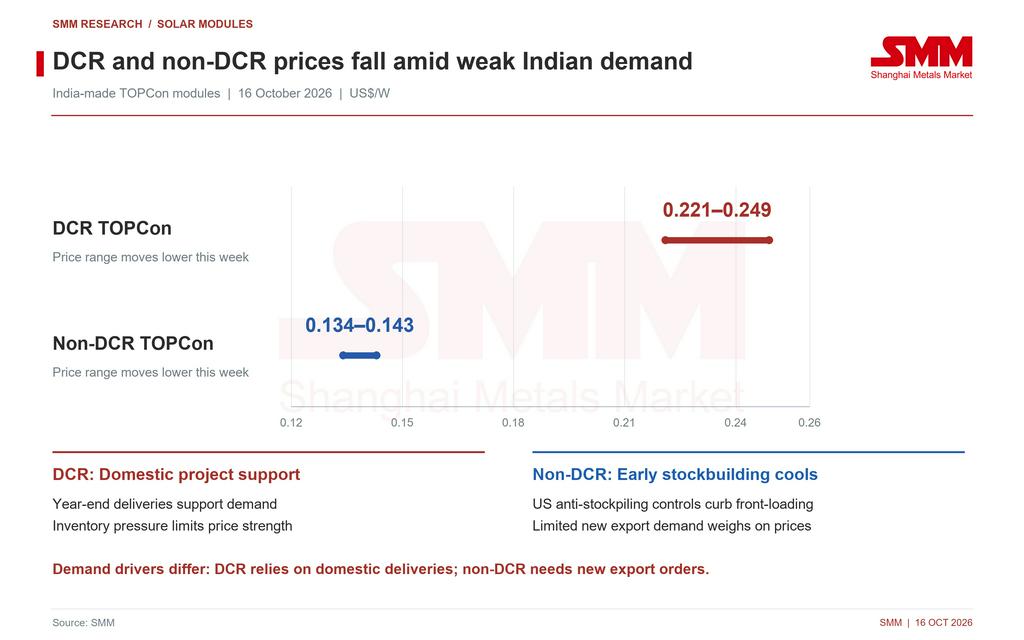
Inde : les prix DCR et non DCR baissent sous la pression des stocks et de nouvelles commandes limitées
Les prix des modules DCR et non DCR ont tous deux baissé en Inde. Les produits DCR dépendent principalement de la demande des projets indiens, les livraisons de fin d'année apportant un certain soutien. Cependant, les transactions supplémentaires ont été insuffisantes pour atténuer sensiblement la pression sur l'offre et les stocks. Les produits non DCR font face à une demande de stockage anticipé plus faible pour le marché américain et à des commandes d'exportation nouvelles limitées, ce qui a conduit les offres précédemment élevées à s'assouplir.
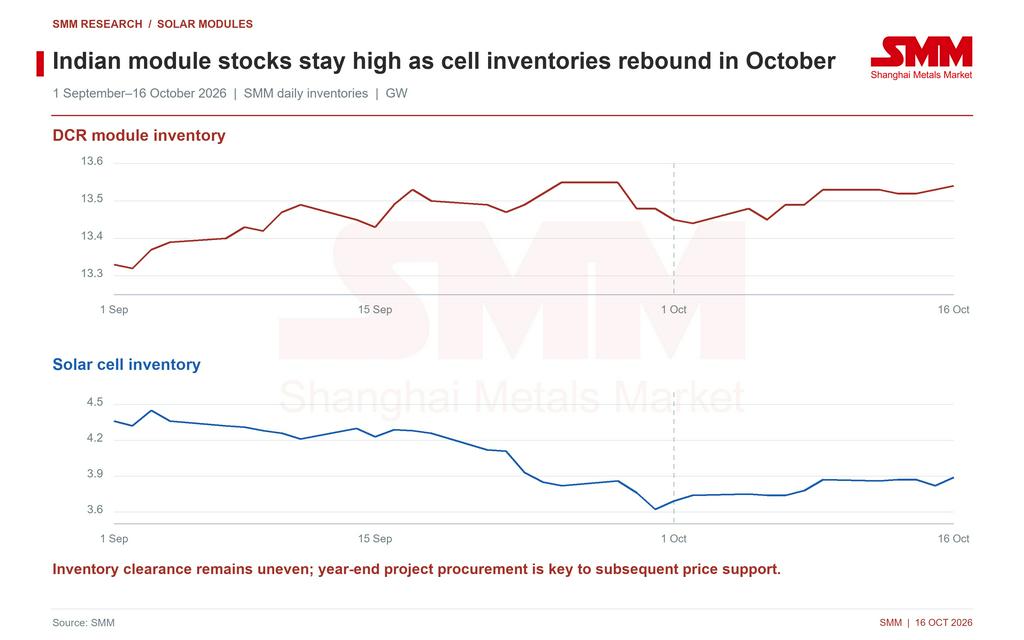
Les données quotidiennes de SMM situaient le stock de modules DCR de l'Inde à 13,54 GW et le stock de cellules à 3,89 GW au 16 octobre, en hausse de 0,01 GW et 0,02 GW respectivement par rapport au 9 octobre. Les stocks de modules sont restés élevés, tandis que les stocks de cellules se sont redressés en octobre après avoir baissé en septembre. Une réduction durable ne s'est pas encore manifestée. La question de savoir si la demande attendue des projets de fin d'année se traduira par des enlèvements réels de modules influencera directement le soutien des prix.
Des contrôles anti-stockage plus stricts avant la mise en œuvre des mesures de l'article 232 des États-Unis ont réduit la marge de manœuvre pour les expéditions concentrées et le stockage anticipé. Pour les produits indiens non DCR, la demande générée par l'avancement de commandes antérieures est difficile à maintenir, la baisse des prix coïncidant avec un ralentissement de l'activité de stockage. Ces produits resteront probablement sous pression à court terme si de nouvelles commandes d'exportation ne remplacent pas cette demande.
Point de vue de SMM : les ventes à prix réduit n'offrent que des preuves limitées de reprise ; surveiller la liquidation des stocks et les nouvelles commandes
SMM considère que les améliorations localisées des transactions dans la région hors Chine sont principalement dues aux remises sur stocks et aux besoins d'achat immédiats. La demande reste globalement faible. Les calendriers de livraison à terme européens et les projets soutenus par les politiques en Asie du Sud-Est sous-tendent les attentes d'achats ultérieurs, mais la concurrence pour les commandes actuelles continuera de limiter le pouvoir de fixation des prix des fabricants. Les prix devraient fluctuer à de bas niveaux, avec des différences persistantes entre les marques et les puissances nominales.
Les principaux indicateurs à surveiller sont la liquidation des stocks de modules TOPCon standard de 630 W et de modules BC de plus petit format, la contractualisation effective des projets européens du premier trimestre 2027, et les calendriers d'enlèvement des modules pour les projets d'Asie du Sud-Est et les commandes nationales indiennes. Si la baisse des stocks conduit à des achats soutenus de produits nouvellement fabriqués, les prix courants pourraient progressivement trouver un soutien. Si les nouvelles commandes restent insuffisantes pour absorber l'offre, les remises pourraient s'étendre à une gamme plus large de spécifications.
Source : SMM