Au cours de la première semaine complète de négociation après les vacances, le minerai de fer a prolongé sa baisse, mais le repli a été nettement plus faible que lors de la semaine précédant la pause. Le contrat principal du SGX s'est replié de 91,24 $/t le 9 octobre à 90,45 $/t le 15 octobre, en baisse de 0,79 $, soit 0,87 % ; le contrat principal I2701 du DCE est passé de 682,5 yuans/t à 671,5 yuans/t, en baisse de 1,61 % ; et l'indice au comptant du port MMI 61 % de minerai de fer a glissé de 664 yuans/t humide à 654 yuans/t humide, en baisse de 1,51 %. Face à une baisse de 2,35 % du contrat SGX au cours de la période précédente, la perte de dynamique baissière cette semaine est claire.
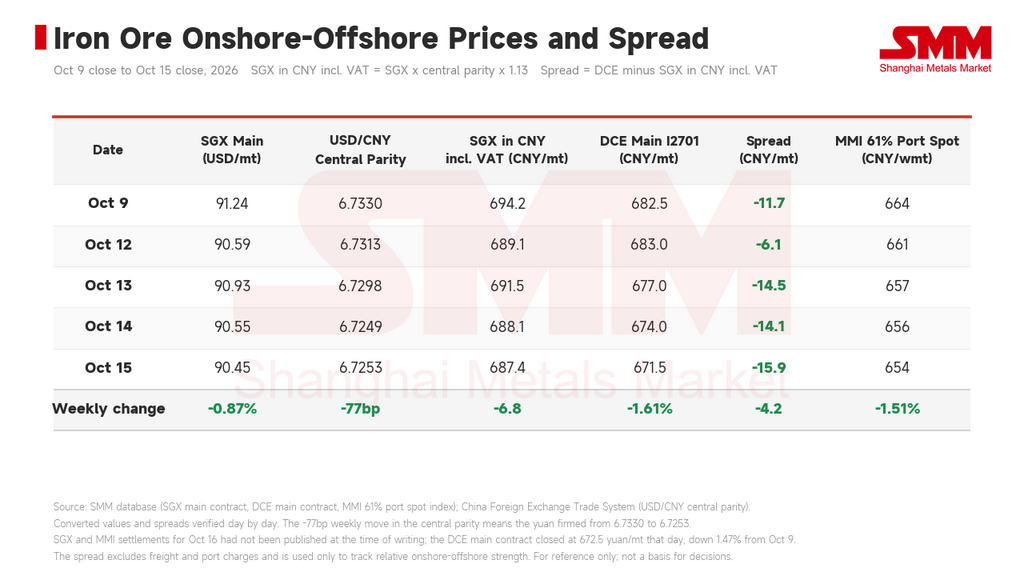
La semaine a été d'abord stable, puis plus faible. Le marché à terme était presque stable le 12 octobre, puis a clôturé en baisse pendant quatre séances consécutives, laissant l'I2701 à 671,5 yuans/t le 15 octobre, soit un cumul de 31 yuans/t en dessous de la dernière séance avant les vacances du 30 septembre.
La force onshore et offshore a divergé cette semaine. Le taux pivot du yuan s'est raffermi de 77 points de base sur la semaine à 6,7253, de sorte qu'en termes convertis en yuans, le contrat SGX n'a baissé que de 6,8 yuans/t tandis que le DCE a chuté de 11 yuans sur la même période, élargissant l'écart onshore-offshore de moins 11,7 yuans à moins 15,9 yuans et approfondissant la décote onshore. C'est l'image miroir de la dernière séance avant les vacances, lorsque le marché offshore intégrait le vide de demande de la pause tandis que le marché onshore était soutenu par des réductions de positions et des rachats de positions courtes. Avec le repositionnement post-vacances terminé, le marché reflète à nouveau la pression des stocks et de la demande propres à la Chine.
II. Offre : une troisième baisse hebdomadaire consécutive des arrivages, des ports qui continuent de se remplir, et le fret qui retire le soutien des coûts
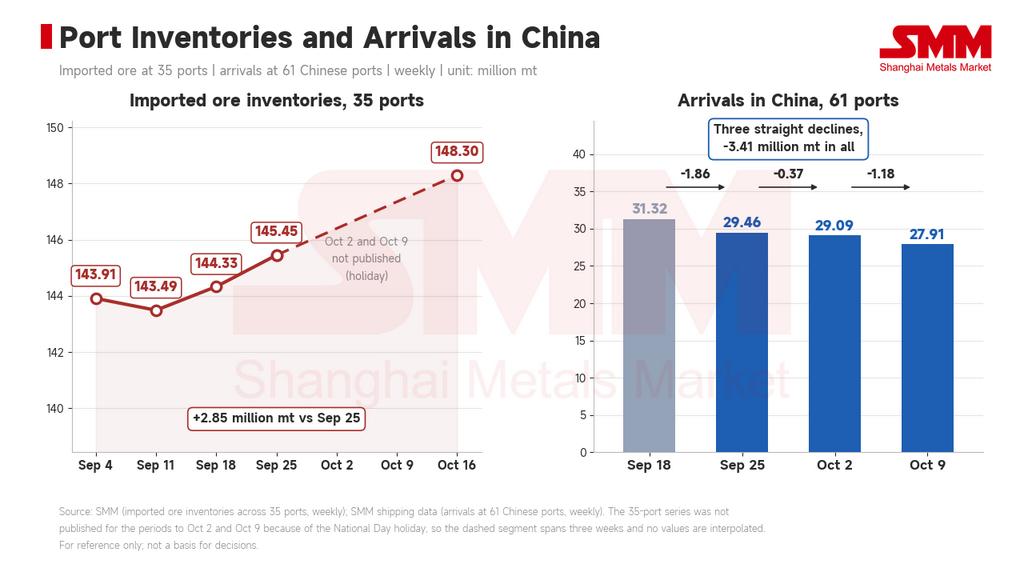
Les données d'expédition de SMM indiquent des expéditions mondiales de minerai de fer de 34,14 millions de tonnes au cours de la semaine jusqu'au 9 octobre, en baisse de 1,80 million de tonnes par rapport à la semaine précédente, tandis que les arrivages en Chine se sont élevés à 27,91 millions de tonnes, en baisse de 1,18 million de tonnes. Il s'agit d'une troisième baisse hebdomadaire consécutive, soit un cumul de 3,41 millions de tonnes en dessous des 31,32 millions de tonnes de la semaine jusqu'au 18 septembre. Les volumes destinés à la Chine sont tombés à 19,43 millions de tonnes, en baisse de 3,49 millions de tonnes par rapport aux 22,92 millions de tonnes de la semaine jusqu'au 25 septembre.
Les arrivages se contractent, mais les ports continuent de se remplir. Les stocks de minerai importé dans les 35 ports s'élevaient à 148,30 millions de tonnes le 16 octobre, en hausse de 2,85 millions de tonnes par rapport au dernier relevé avant les vacances du 25 septembre ; les stocks des 10 ports de SMM étaient de 105,14 millions de tonnes le 15 octobre, en hausse de 2,12 millions de tonnes par rapport à avant la pause, les fines et les morceaux représentant l'essentiel de l'accumulation. Le volume sortant de minerai importé des ports sur la même période était de 3,19 millions de tonnes, en dessous des 3,24 millions de tonnes de la semaine jusqu'au 25 septembre. Cette accumulation n'a pas été poussée par les arrivages ; les expéditions sortantes n'ont tout simplement pas suivi le rythme, ce qui fait apparaître la demande dans les chiffres de l'offre.
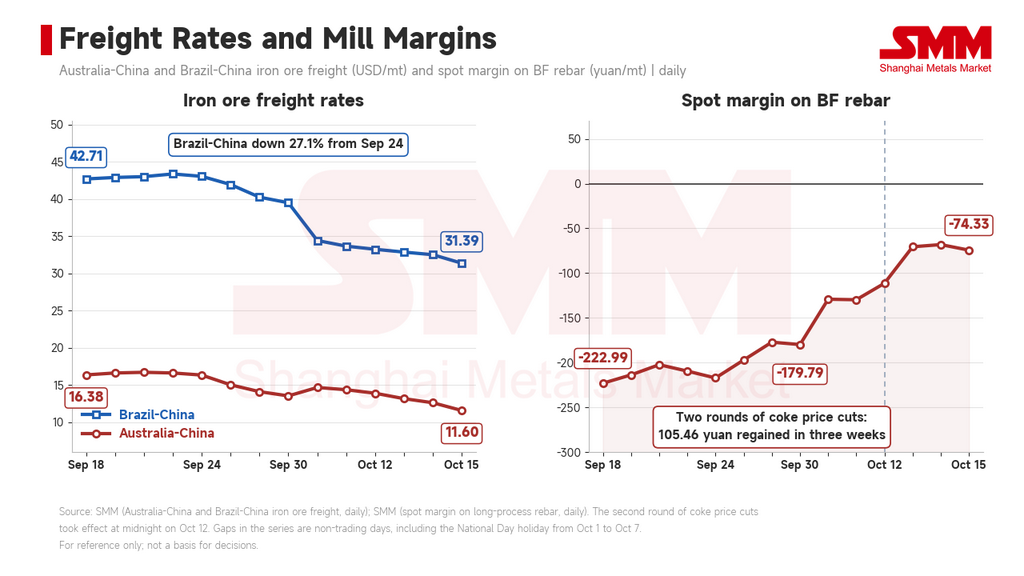
Le changement le plus digne d'être noté du côté de l'offre cette semaine est le fret. Le fret Australie-Chine est passé de 14,39 $/t le 9 octobre à 11,60 $/t le 15 octobre, en baisse de 19,4 % sur la semaine, tandis que le fret Brésil-Chine s'est replié de 33,68 $/t à 31,39 $/t, en baisse de 6,8 % sur la semaine et de 27,1 % en cumul par rapport aux 43,06 $/t du 24 septembre. Le commentaire de la semaine dernière énonçait une vision conditionnelle : si le fret Brésil-Chine se maintenait au niveau alors en vigueur, les capacités à faible teneur confrontées à la même pression sur les marges pourraient suivre avec leurs propres réductions. Cette condition ne s'est pas maintenue cette semaine. Le fret a d'abord baissé, et la prémisse externe derrière la réduction de production de CSN Mineração liée au fret a changé. Pour les prix du minerai de fer, un fret plus bas réduit directement les coûts d'atterrissage, et le soutien des coûts sous le marché s'affaiblit avec lui.
III. Demande : la fonte se stabilise tandis que les pertes de maintenance continuent de s'élargir, quoique plus lentement
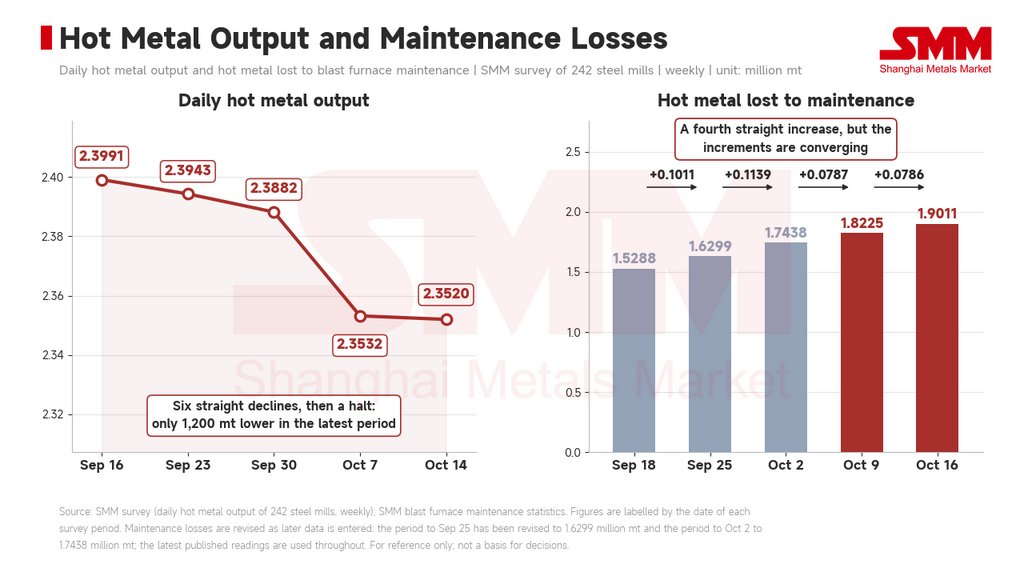
La baisse de la période des vacances s'est déjà matérialisée. La production quotidienne moyenne de fonte dans 242 aciéries était de 2,3532 millions de tonnes au cours de la période jusqu'au 7 octobre, en baisse de 35 000 tonnes par rapport aux 2,3882 millions de tonnes du 30 septembre, et de 2,3520 millions de tonnes au cours de la période jusqu'au 14 octobre, soit un nouveau recul de seulement 1 200 tonnes, la laissant 36 200 tonnes en dessous du niveau d'avant les vacances. Le taux d'exploitation des hauts fourneaux était de 87,03 % et l'utilisation des capacités de 86,81 %, en baisse de 1,54 et 1,34 point de pourcentage respectivement par rapport à avant la pause. Après six périodes consécutives de baisse depuis 2,4080 millions de tonnes au cours de la période jusqu'au 2 septembre, la fonte a essentiellement cessé de baisser cette semaine.
Le frein ne s'est pas levé. La fonte perdue en raison de la maintenance des hauts fourneaux s'est élevée à 1,9011 million de tonnes au cours de la période jusqu'au 16 octobre, en hausse de 78 600 tonnes par rapport à la semaine précédente et une quatrième période consécutive d'expansion depuis 1,5288 million de tonnes au cours de la période jusqu'au 18 septembre, soit une augmentation cumulée de 372 300 tonnes. Les incréments eux-mêmes convergent cependant, s'établissant à 101 100, 113 900, 78 700 et 78 600 tonnes sur les quatre périodes, les deux dernières ralentissant nettement. Un pic dans le rythme d'expansion de la maintenance survient généralement avant que la fonte ne reparte à la hausse.
Les marges des aciéries se sont réparées de manière réelle. La deuxième série de baisses des prix du coke a pris effet à minuit le 12 octobre, avec le coke à extinction humide en baisse de 100 yuans/t et le coke à extinction sèche en baisse de 110 yuans/t, ramenant la moyenne nationale du coke métallurgique quasi-premier choix à extinction sèche de 2 310 yuans/t à 2 200 yuans/t. Après deux séries, la marge au comptant sur les barres d'armature au haut fourneau s'est redressée de moins 179,79 yuans/t avant les vacances à moins 74,33 yuans/t le 15 octobre, regagnant 105,46 yuans en trois semaines. La réparation des marges donne à la fonte les conditions de se stabiliser, mais elle ne s'est pas encore traduite par des achats supplémentaires de minerai de fer ; les aciéries prennent toujours des volumes de demande rigide et montrent peu d'appétit pour un réapprovisionnement actif.
IV. Perturbations marginales
Une troisième série de baisses des prix du coke est encore contestée. Les producteurs de coke sont retombés dans les pertes après l'application de la deuxième série et sont plus enclins à réduire leur production, tandis que les aciéries ont déjà quelque peu réparé leurs marges, ce qui leur laisse moins de levier pour faire pression sur les prix que lors des deux premières séries. Le sentiment du marché est guidé par la combinaison de stocks élevés et des attentes selon lesquelles la fonte a atteint son plancher, et le camp qui émettra en premier un signal clair déterminera probablement la direction que prendra le minerai de fer la semaine prochaine. Les négociations annuelles des contrats à long terme méritent également d'être suivies ; le commentaire sur le minerai de fer de SMM les a signalées comme un point d'attention pour le marché à terme à deux reprises cette semaine.
La marge moyenne sur le minerai de fer importé s'est réduite au cours de la semaine de 15,37 yuans/t à 9,60 yuans/t, tirée vers le bas par la baisse des prix au comptant dans les ports.
V. Perspectives et points à surveiller
Le contrat principal du SGX devrait évoluer dans une fourchette de 88 à 93 $/t la semaine prochaine. La fonte est proche de son plancher et les pertes de maintenance augmentent plus lentement, ce qui limite la marge de baisse supplémentaire de la demande ; mais les stocks portuaires sont élevés en termes absolus et les expéditions sortantes n'ont pas encore repris, de sorte qu'il y a tout aussi peu de marge à la hausse. La direction favorise une évolution en fourchette à des niveaux bas. La question de savoir si le centre de gravité se déplace à nouveau vers le bas repose sur deux points de données traçables : si les arrivages en Chine prolongent leur baisse au cours de la prochaine période, et si les stocks des 10 ports enregistrent leur première réduction de ce cycle.
Du point de vue des fondamentaux, c'est le côté des coûts qui doit être surveillé de plus près. Le fret a baissé de plus d'un quart en trois semaines. Si cette tendance se poursuit, le soutien des coûts sous le minerai de fer s'affaiblira davantage, et l'argument en faveur de réductions de production à l'étranger motivées par la pression du fret s'affaiblira avec lui. Au niveau macroéconomique, aucune nouvelle information n'est apparue cette semaine. Cette chaîne peut être vérifiée au cours du quatrième trimestre.