Septembre Revue des prix :
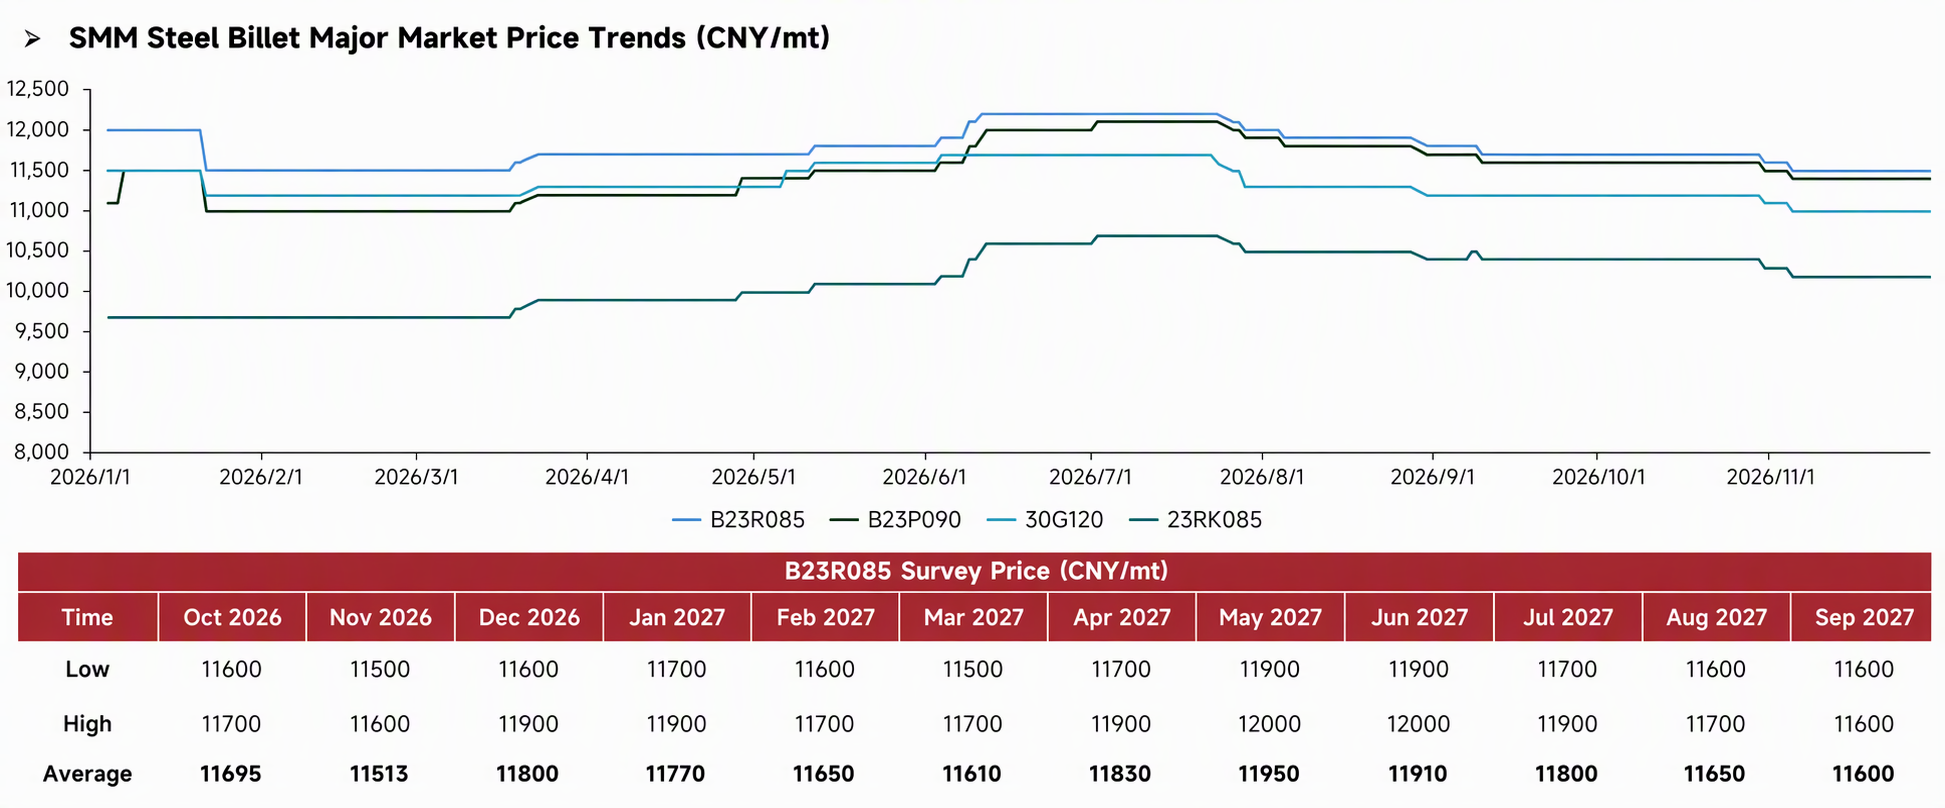
Source : SMM
En septembre, les principales nuances de tôles magnétiques à grains orientés (tôles GO) ont affiché une tendance faible et stable, avec un resserrement des fluctuations pour des nuances telles que B23R085, B23P090 et 30G120, et un centre de prix stable. La nuance de référence B23R085 a vu son prix moyen mensuel évoluer latéralement, avec une offre abondante sur le marché et aucune amélioration significative du schéma offre-demande détendu, ce qui a continué de peser sur les prix. D'après la courbe de prévision des prix, la dynamique d'un rebond à court terme était insuffisante. Globalement, la demande de tôles GO en septembre manquait de soutien solide, les fabricants de transformateurs en aval effectuant principalement des achats juste-à-temps avec un sentiment de stockage prudent, ce qui a entraîné un rythme modéré des transactions, un attentisme persistant et un marché dominé par une consolidation faible et stable.
Analyse fondamentale :
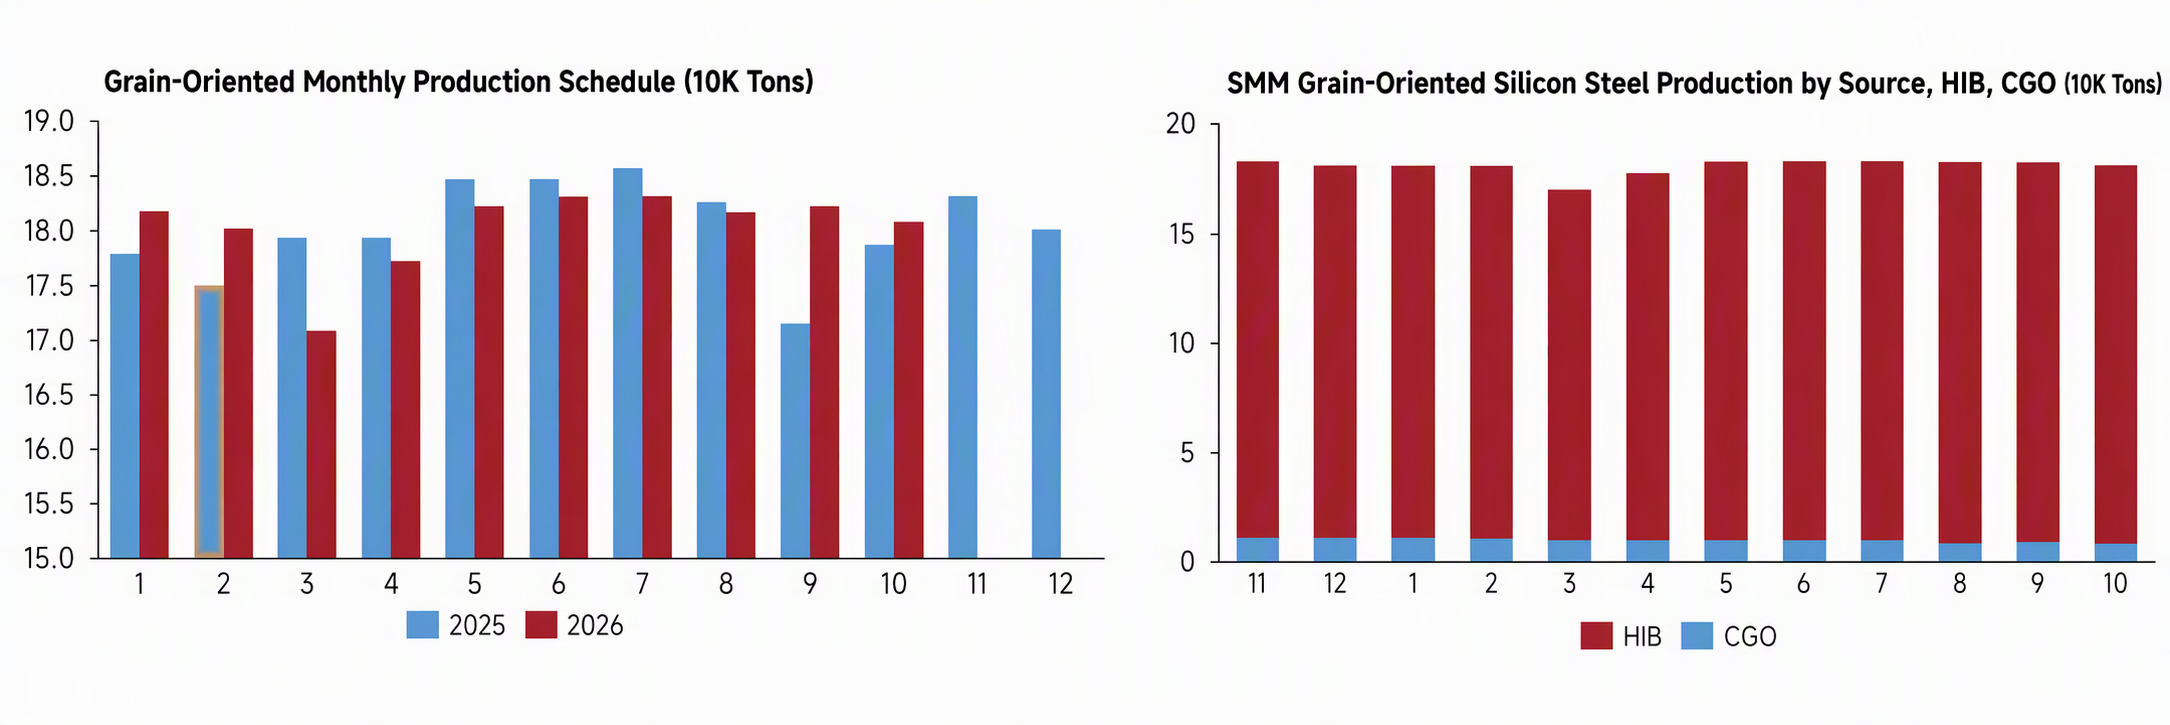
Source : SMM
En septembre, le programme de production de tôles GO en Chine a légèrement augmenté en glissement mensuel, les aciéries ayant relevé leurs plans de production, le volume global programmé restant dans une fourchette élevée. En termes de gamme de produits, les tôles GO à haute perméabilité HIB ont conservé leur position dominante dans la production, tandis que les tôles GO conventionnelles CGO sont restées à un faible niveau, les aciéries continuant de réorienter les ressources de production vers les nuances HIB à forte valeur ajoutée. Dans l'ensemble, le programme de production de septembre a légèrement augmenté, le déploiement des capacités pour les nuances HIB est resté stable et l'offre de produits à haute perméabilité était abondante. Les nouvelles commandes dans l'industrie des transformateurs étaient insuffisantes, la volonté de stockage en aval était faible et la croissance de l'offre a encore amplifié la pression sur l'offre. En l'absence de contraction significative du côté de l'offre, le schéma offre-demande détendu était difficile à améliorer, exerçant une pression soutenue sur les prix au comptant.
En octobre, le programme de production de tôles GO en Chine a légèrement reculé en glissement mensuel, les aciéries ayant modérément réduit leurs plans de production en fonction des commandes en aval. En termes de gamme de produits, les tôles GO à haute perméabilité HIB ont continué de dominer la production, tandis que la production de tôles GO conventionnelles CGO est restée faible, sans changement significatif dans la structure de production. Dans l'ensemble, en octobre, les aciéries ont ajusté finement leurs calendriers de production, procédant à de modestes réductions de production pour atténuer la pression de l'offre, mais l'ajustement est resté limité et les stocks au comptant de HIB sont demeurés abondants. Les fabricants de transformateurs ont observé un faible suivi des commandes, les achats consistant surtout en réapprovisionnements juste à temps, et la demande n'a montré aucune amélioration notable. Les réductions de production modestes n'ont pas suffi à entraîner un déstockage efficace, la configuration offre-demande est restée souple et le marché au comptant a manqué d'élan haussier.
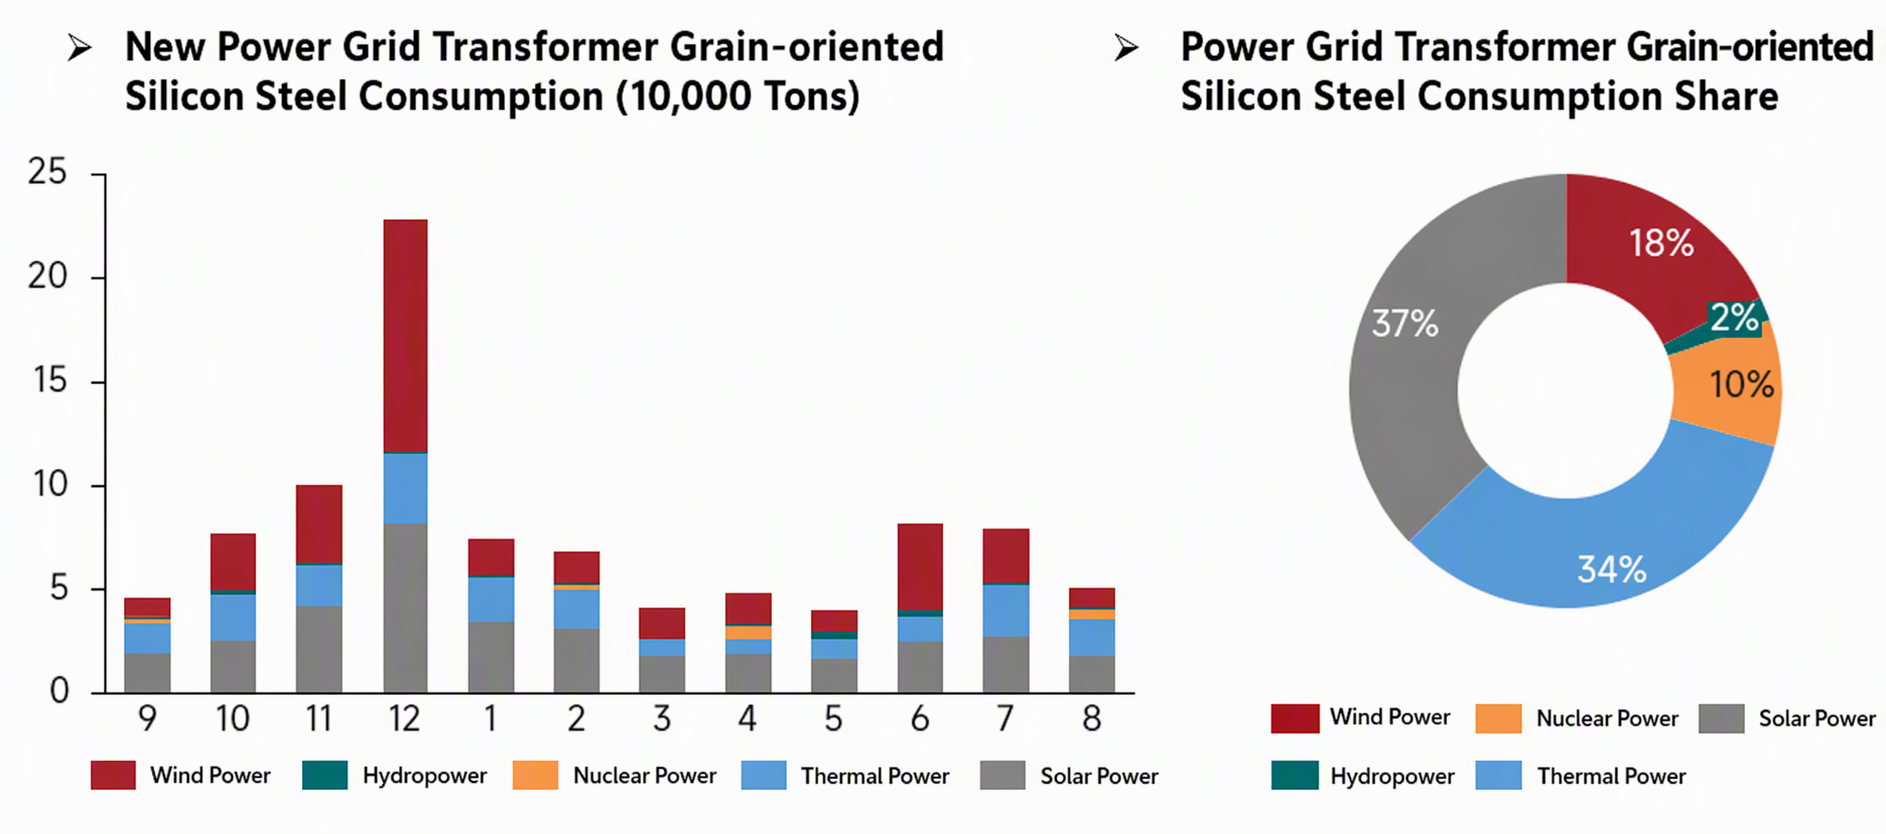
Source : données publiques, SMM
En août 2026, les nouvelles installations dans l'ensemble des sources d'alimentation du réseau électrique ont continué d'afficher une configuration divergente, l'éolien et le solaire demeurant les sources principales de demande d'acier électrique à grains orientés (GO), représentant ensemble la majeure partie de la consommation totale d'acier électrique GO dans le secteur du réseau. Le thermique s'est classé deuxième, tandis que l'hydraulique et le nucléaire sont restés à de faibles parts. En août, les nouvelles installations éoliennes ont reculé, tandis que les nouvelles installations solaires sont restées stables, n'apportant qu'un soutien de base à la demande de transformateurs et d'acier électrique GO. La croissance des nouvelles installations hydrauliques, thermiques et nucléaires a été faible, offrant un soutien limité à l'acier électrique GO. Dans l'ensemble, en août, la demande d'acier électrique à grains orientés du réseau électrique s'est encore appuyée sur les installations éoliennes et solaires comme base de demande, mais les nouvelles installations ont été généralement faibles. Les fabricants de transformateurs ont constaté un suivi insuffisant des nouvelles commandes, et l'aval a poursuivi le schéma d'achats de petites quantités selon les besoins, avec une faible volonté de constituer des stocks de manière proactive. La demande globale a manqué d'un fort élan, rendant difficile une hausse des prix de l'acier électrique à grains orientés.
Octobre perspectives de prix :
En ce qui concerne octobre 2026, du côté de l'offre, la production totale chinoise d'acier électrique à grains orientés devrait légèrement diminuer. Les grandes aciéries publiques maintiendront une production normale sur leurs lignes, avec des taux d'utilisation pratiquement inchangés. Les nuances haut de gamme seront livrées de manière ordonnée, tandis que les nuances ordinaires resteront en offre abondante. Du côté de la demande, les projets chinois à ultra-haute tension du « 15e plan quinquennal » continuent de progresser. En octobre, State Grid et China Southern Power Grid continueront d'exécuter les commandes d'appels d'offres antérieures. L'aval passera du stockage proactif aux achats selon les besoins, avec un soutien de la demande rigide toujours présent, mais un nouvel élan d'achat affaibli. En outre, les nouvelles mesures de sauvegarde provisoires de l'UE sur les tôles magnétiques à grains orientés chinoises entraîneront un reflux continu des cargaisons d'exportation vers le marché intérieur, ce qui pèsera sur le marché. Côté coûts, le marché des bobines laminées à chaud d'octobre manque de moteur directionnel tendanciel et devrait globalement maintenir une configuration de consolidation faible. L'attention se portera ensuite sur le rythme de réduction de la production des aciéries après les congés, la reprise des transactions des utilisateurs finaux après les congés et les dernières évolutions politiques. En résumé, SMM prévoit que les prix des tôles magnétiques à grains orientés en octobre 2026 resteront globalement dans une fourchette de consolidation stable, avec une dynamique insuffisante tant à la hausse qu'à la baisse.
Déclaration sur la source des données :
(À l'exception des informations publiques, toutes les autres données de ce rapport proviennent d'informations publiques (y compris, mais sans s'y limiter, les actualités sectorielles, les séminaires, les salons, les rapports financiers d'entreprises, les rapports de courtiers, les données du Bureau national des statistiques, les données douanières d'import-export et diverses données publiées par les principales associations et institutions), de communications avec le marché et des modèles de base de données internes de SMM. Elles sont produites à l'issue d'une analyse complète et d'inférences raisonnables de l'équipe de recherche, et sont fournies à titre indicatif uniquement et ne constituent pas un conseil décisionnel.
Shanghai Metals Market se réserve le droit final d'interprétation des termes de la présente déclaration et conserve le droit d'ajuster et de modifier le contenu de la déclaration en fonction des circonstances réelles.