I. Fonctionnement du marché spot de l’électricité
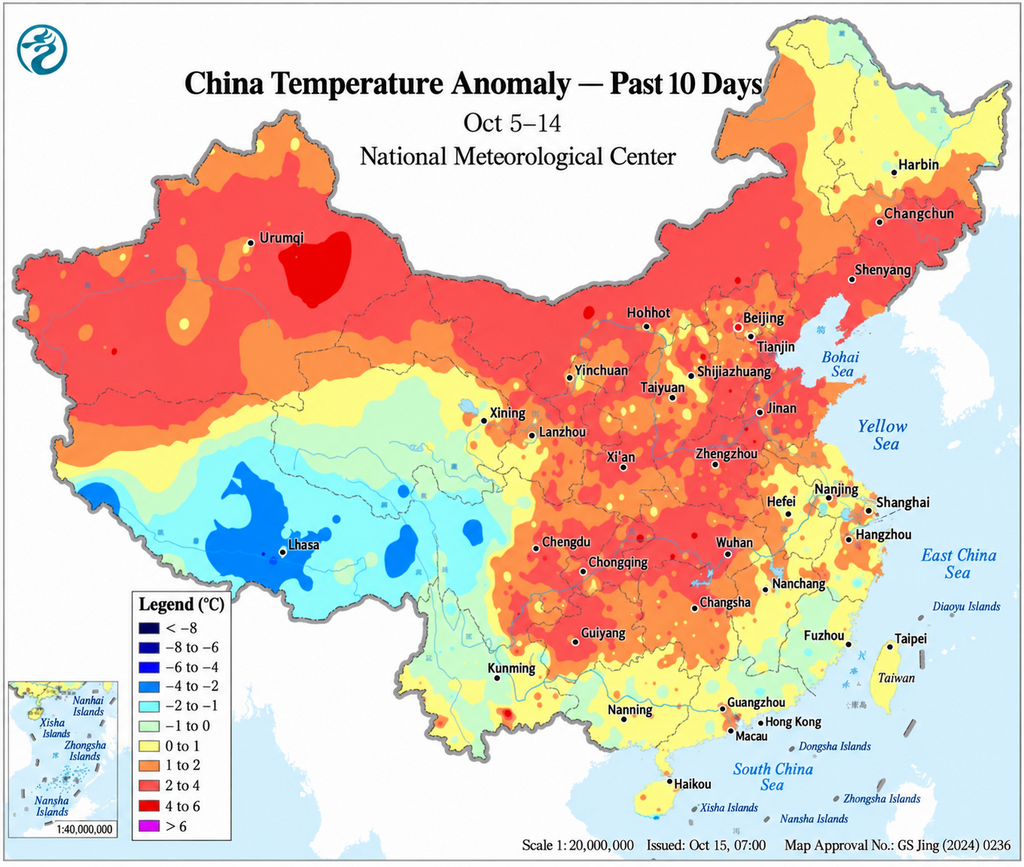
Aperçu hebdomadaire : Du 5 au 11 octobre, la demande d’électricité a connu une nette transition autour de la fin des congés de la fête nationale. À partir du 5 octobre, les précipitations dans le sud de la Chine se sont progressivement atténuées, tandis que de l’air plus frais a fait descendre les températures dans certaines parties du sud de la Chine à des niveaux parmi les plus bas depuis le début de la seconde moitié de l’année. Entre le 7 et le 10 octobre, une grande partie du centre et de l’est de la Chine est devenue plus ensoleillée et les températures se sont progressivement rétablies, avant qu’un nouveau système d’air froid ne commence à affecter les régions du nord à partir du 11 octobre.
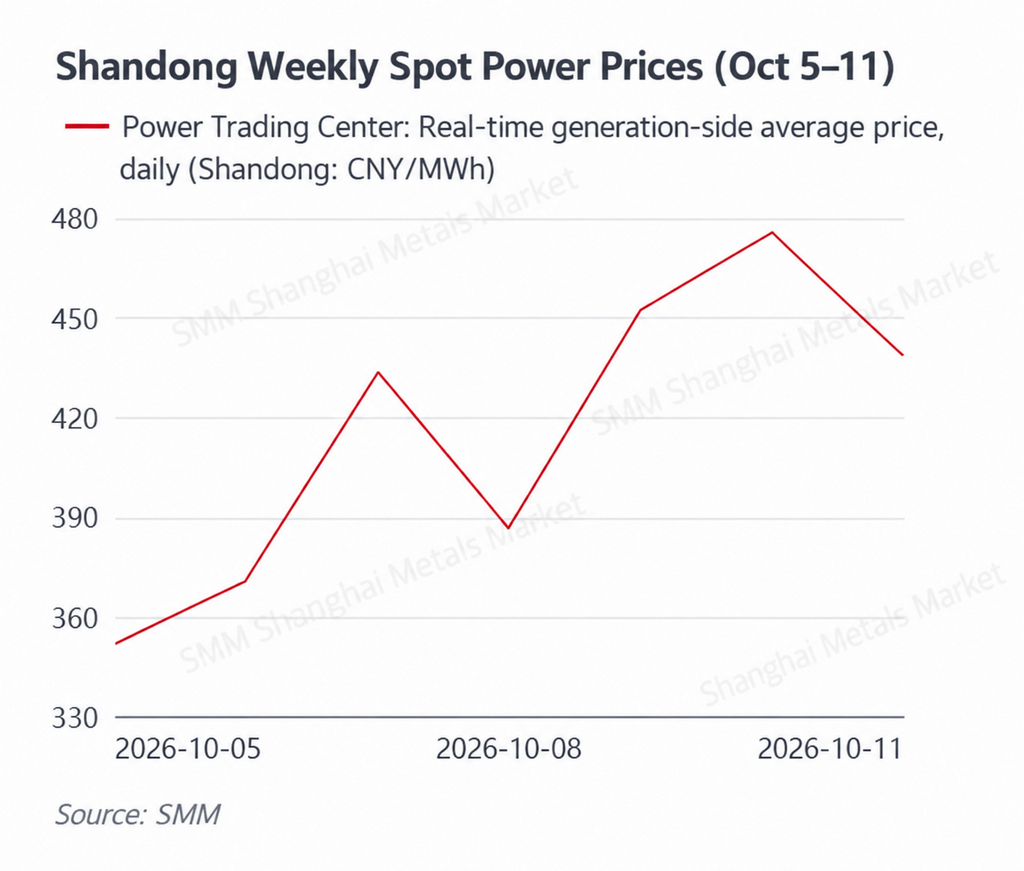
Les prix spot ont montré des tendances provinciales de plus en plus divergentes. La moyenne en temps réel du Shandong a augmenté à 415,61 RMB/MWh, en hausse d’environ 15,7 % par rapport à la période précédente, bien que des prix négatifs soient encore apparus cinq jours au cours de la semaine. Les moyennes journalières et en temps réel du Guangdong ont baissé à 391,17 RMB/MWh et 379,13 RMB/MWh, en recul d’environ 30,6 % et 30,1 % respectivement. La moyenne en temps réel côté production de la Mongolie-Intérieure a augmenté à 277,98 RMB/MWh. Les moyennes journalières et infrajournalières du Jiangsu sont restées globalement stables à 389,44 RMB/MWh et 388,65 RMB/MWh. Les moyennes journalières et infrajournalières du Shanxi ont augmenté à 348,48 RMB/MWh et 410,17 RMB/MWh, tandis que les moyennes journalières et en temps réel du Shaanxi ont baissé à 285,23 RMB/MWh et 305,20 RMB/MWh. Côté combustibles, les prix du charbon au port sont restés élevés et les prix à la mine se sont légèrement raffermis. Les prix d’arrivée du GNL en Chine selon SMM ont rebondi par rapport à la semaine précédente, tandis que le GNL de l’est du Guangdong est resté à 6 515 RMB/t au 9 octobre.
Les prix du Shandong se sont nettement redressés après les congés, mais les prix négatifs sont restés fréquents et les déséquilibres offre-demande infrajournaliers ont persisté. La moyenne en temps réel côté production du Shandong est passée de 351,79 RMB/MWh le 5 octobre à 433,67 RMB/MWh le 7 octobre. Les prix se sont encore renforcés à 452,28 RMB/MWh le 9 octobre, 475,67 RMB/MWh le 10 octobre et 438,63 RMB/MWh le 11 octobre, portant la moyenne hebdomadaire à environ 415,61 RMB/MWh, en hausse d’environ 15,7 % par rapport à la période précédente. La reprise de la demande industrielle et commerciale après les congés a été un facteur important de la hausse des prix en fin de semaine.
Néanmoins, les prix minimaux quotidiens sont restés négatifs les 5, 6, 8, 10 et 11 octobre, le creux du 10 octobre atteignant -89,70 RMB/MWh. Dans le même temps, le prix maximal quotidien est resté aussi élevé que 911,45 RMB/MWh le 5 octobre. La coexistence de prix planchers négatifs et de prix de pointe élevés indique que la production renouvelable concentrée a continué de créer une offre excédentaire temporaire pendant certaines heures, tandis que la baisse de la production solaire pendant la pointe du soir a obligé la production conventionnelle à monter en puissance rapidement. Les prix élevés du charbon ont également limité la baisse des offres de production thermique lorsque les centrales au charbon sont devenues marginales.
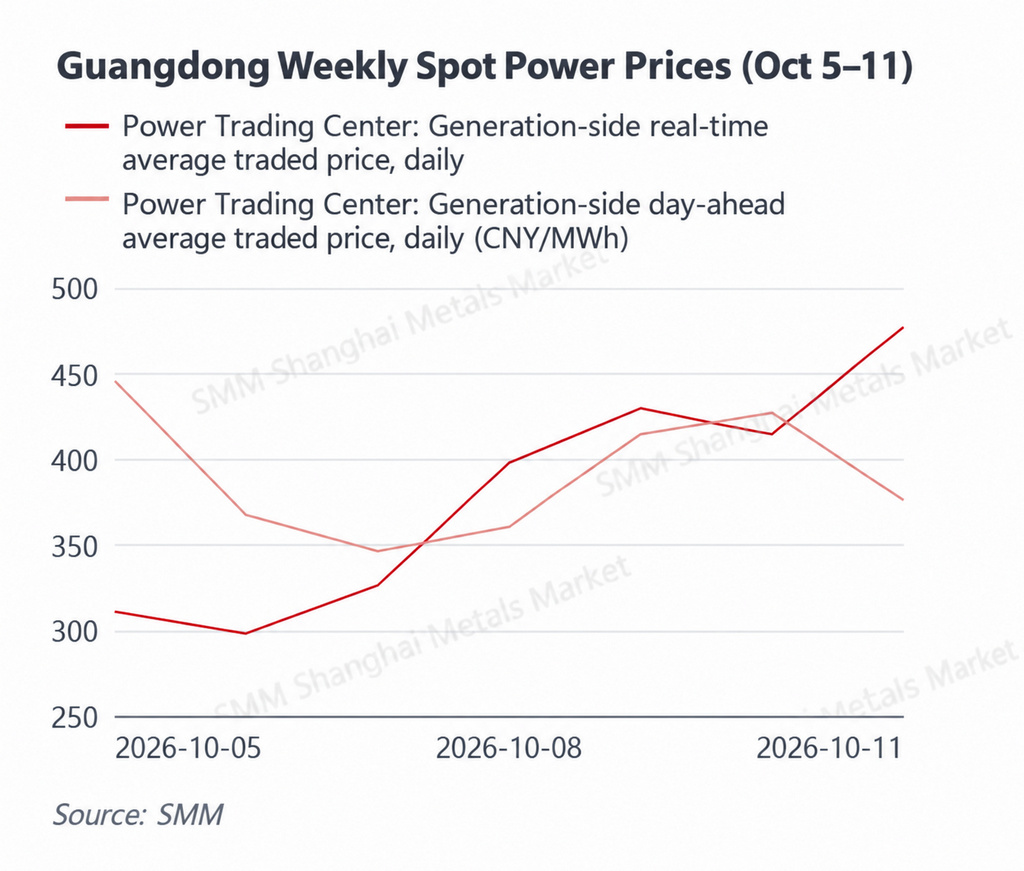
Le centre des prix du Guangdong a fortement chuté, la faiblesse de la demande liée aux vacances et le refroidissement antérieur l'emportant sur le soutien des coûts du combustible, bien que le marché en temps réel se soit progressivement redressé après les vacances. La moyenne hebdomadaire du day-ahead du Guangdong est tombée à environ 391,17 RMB/MWh, en baisse d'environ 30,6 % par rapport à la semaine précédente, tandis que sa moyenne en temps réel a diminué à environ 379,13 RMB/MWh, en baisse d'environ 30,1 %. Du 5 au 7 octobre, qui chevauchait encore les vacances de la fête nationale, les prix en temps réel n'étaient respectivement que de 310,95 RMB/MWh, 298,46 RMB/MWh et 326,05 RMB/MWh.
À partir du 8 octobre, avec la reprise de l'activité de production et la remontée des températures dans le sud de la Chine, les prix en temps réel ont progressivement augmenté à 397,90 RMB/MWh et 429,10 RMB/MWh avant d'atteindre 476,66 RMB/MWh le 11 octobre. Le GNL de l'est du Guangdong est resté à un niveau relativement élevé, continuant de soutenir le coût marginal de la production au gaz. Cependant, lorsque la demande des vacances était faible, les coûts élevés du combustible ne suffisaient pas à eux seuls à empêcher la baisse des prix au comptant.
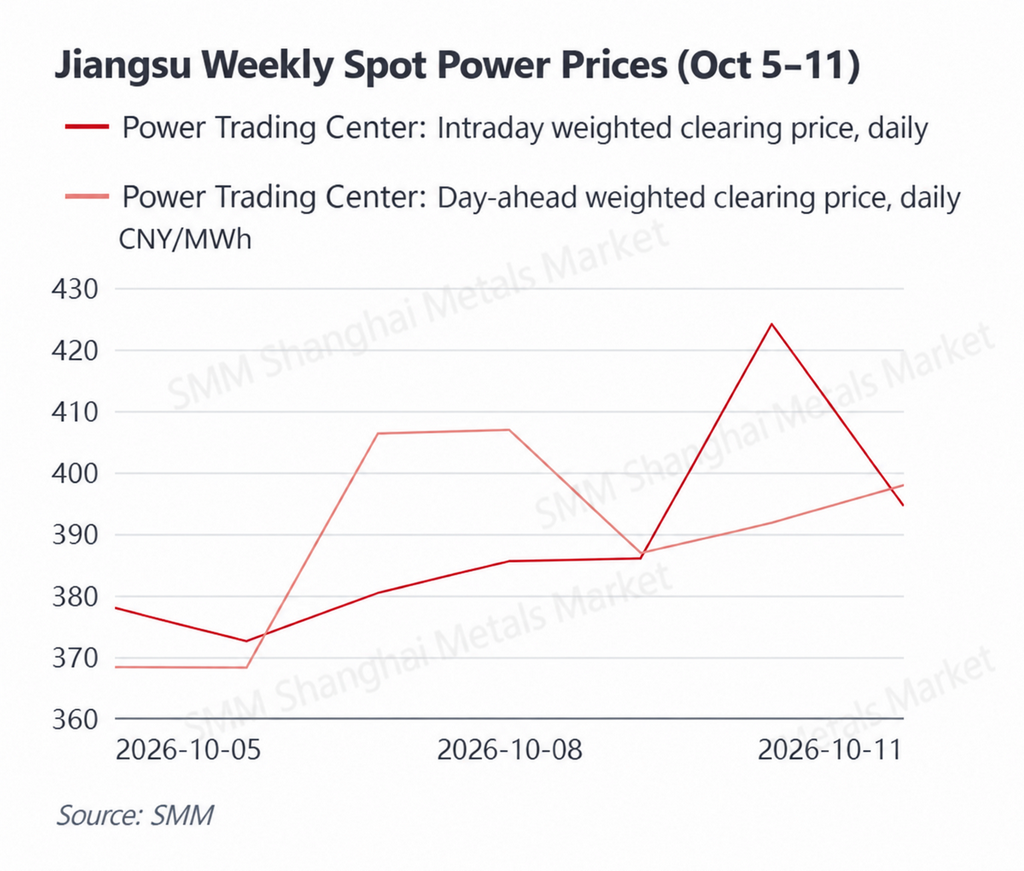
Les moyennes hebdomadaires du day-ahead et de l'intrajournalier du Jiangsu étaient presque identiques, tandis que les prix se sont modérément redressés après les vacances et que le marché est resté relativement stable dans l'ensemble. Le prix de compensation pondéré du day-ahead du Jiangsu s'élevait en moyenne à environ 389,44 RMB/MWh, tandis que la moyenne pondérée de l'intrajournalier se situait à environ 388,65 RMB/MWh, soit une différence de moins de 1 RMB/MWh.
Les prix intrajournaliers ont principalement évolué entre 372 RMB/MWh et 386 RMB/MWh du 5 au 9 octobre, avant de monter à 424,10 RMB/MWh le 10 octobre et de redescendre à 394,52 RMB/MWh le 11 octobre. Les prix day-ahead sont restés pour la plupart dans une fourchette de 368 à 407 RMB/MWh. Les moyennes hebdomadaires proches indiquent des écarts de prévision globalement relativement limités, bien que le prix intrajournalier nettement plus élevé du 10 octobre reflète encore un resserrement temporaire causé par la reprise de la charge après les vacances, la production renouvelable réelle et d'autres variables système à court terme. La hausse des prix du charbon a continué de soutenir les coûts marginaux des centrales au charbon.
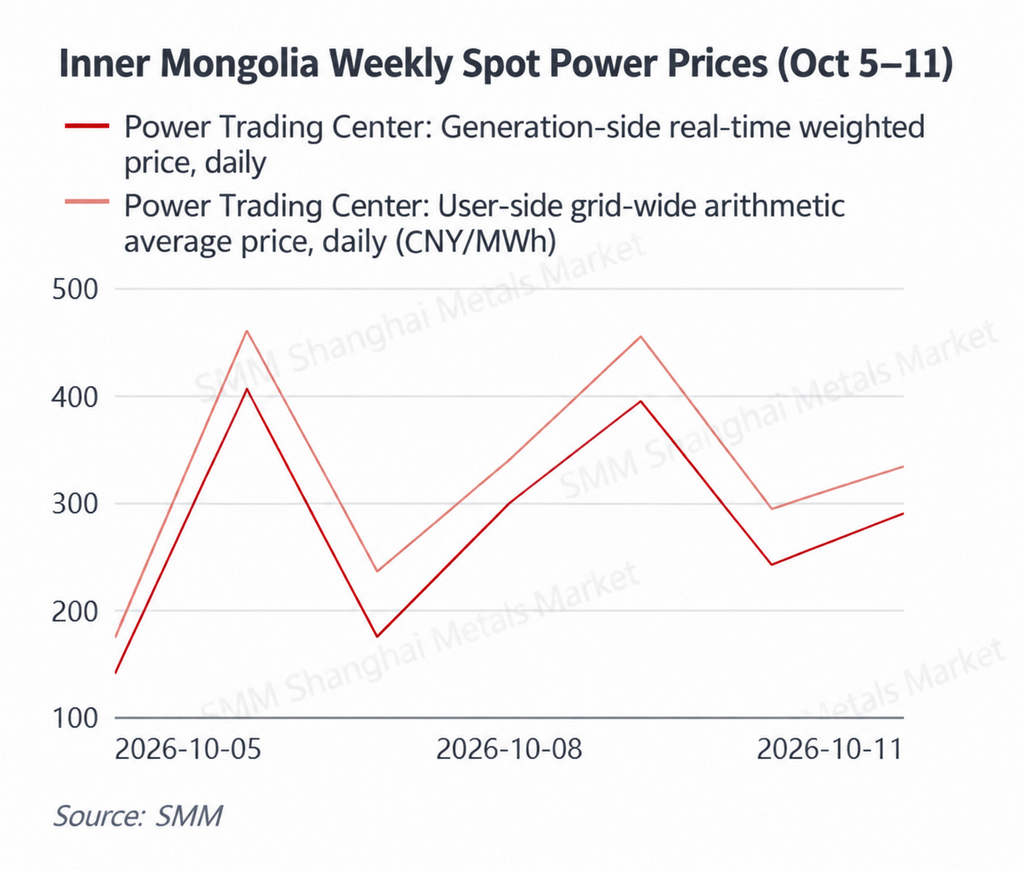
La Mongolie-Intérieure a encore connu de fortes fluctuations de prix. La moyenne hebdomadaire s’est redressée par rapport à la semaine précédente, tandis que la production renouvelable restait le principal facteur à court terme. Le prix moyen pondéré en temps réel côté production en Mongolie-Intérieure a atteint environ 277,98 RMB/MWh, en hausse d’environ 8,2 % par rapport à la semaine précédente, tandis que la moyenne arithmétique côté consommation à l’échelle du système est montée à environ 327,33 RMB/MWh, en hausse d’environ 9,9 %.
Les prix journaliers sont restés très volatils. La moyenne côté production n’était que de 140,13 RMB/MWh le 5 octobre, a bondi à 405,70 RMB/MWh le 6 octobre, est retombée à 174,87 RMB/MWh le 7 octobre, puis est remontée à 394,53 RMB/MWh le 9 octobre. Ces variations fréquentes soulignent que, sur un marché où la part des énergies renouvelables est élevée, les seules variations de la charge ne suffisent pas à expliquer les mouvements de prix. La production éolienne et solaire réelle ainsi que la demande d’exportation interprovinciale demeurent les principaux déterminants des conditions marginales offre-demande. Lorsque la production renouvelable diminue et que la production thermique doit augmenter, la hausse des prix du charbon à la mine amplifie encore les coûts d’offre des centrales thermiques.
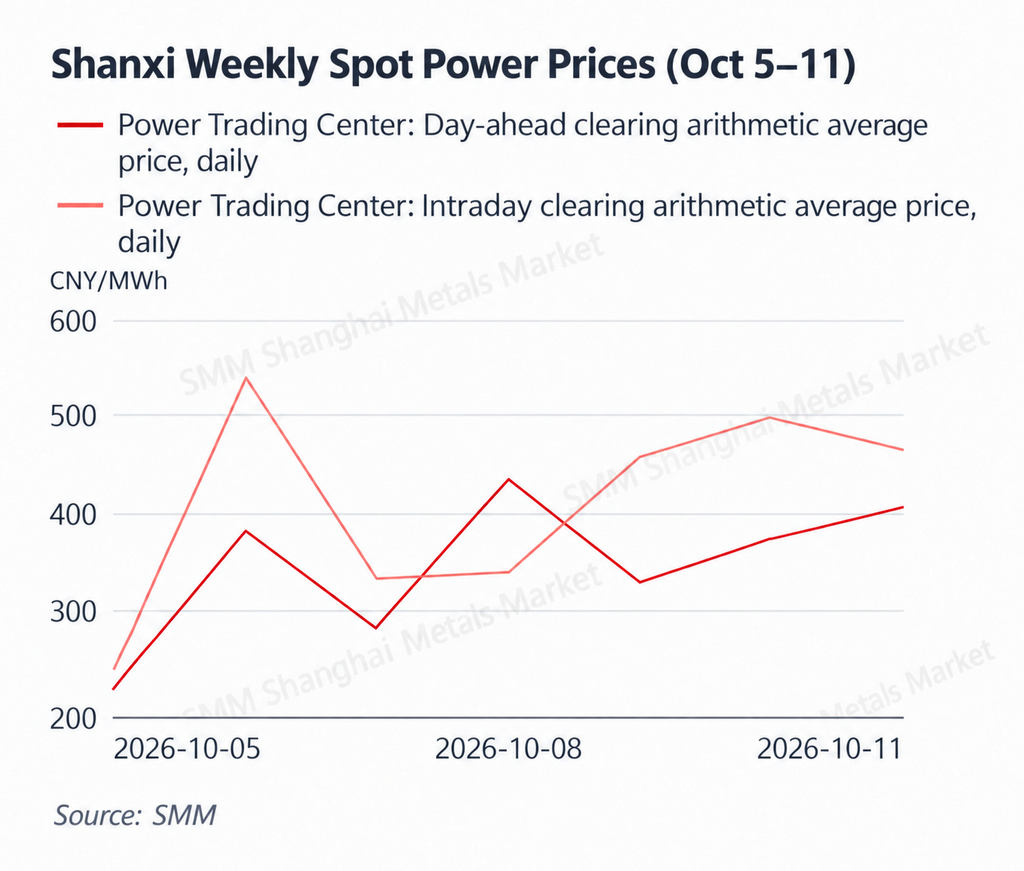
Le Shanxi a enregistré le plus fort rebond des prix après les congés, les prix infrajournaliers restant nettement supérieurs aux niveaux du day-ahead et les écarts réels entre offre et demande demeurant prononcés. La moyenne arithmétique day-ahead du Shanxi est montée à environ 348,48 RMB/MWh, en hausse d’environ 34,3 % par rapport à la semaine précédente, tandis que la moyenne infrajournalière a augmenté à environ 410,17 RMB/MWh, en hausse d’environ 26,5 %. La moyenne infrajournalière a dépassé la moyenne day-ahead d’environ 61,7 RMB/MWh.
Le 6 octobre, la moyenne infrajournalière a atteint 533,41 RMB/MWh, soit environ 151 RMB/MWh de plus que le prix day-ahead du même jour. Les prix infrajournaliers ont également atteint 456,38 RMB/MWh, 494,93 RMB/MWh et 463,11 RMB/MWh les 9, 10 et 11 octobre. La reprise de la demande industrielle après les congés a fourni une base importante du côté de la demande pour le rebond des prix. Parallèlement, la part relativement élevée de la production au charbon dans le Shanxi a fait que la hausse des prix du charbon à la mine a encore renforcé le plancher des coûts marginaux. Lorsque la production renouvelable réelle ou la charge s’écartait des prévisions day-ahead, les unités marginales à coût élevé poussaient plus facilement les prix infrajournaliers à la hausse.
La moyenne hebdomadaire du Shaanxi a légèrement baissé, les prix chutant fortement vers la fin des vacances avant de se redresser après la reprise de l’activité. La moyenne pondérée day-ahead du Shaanxi est tombée à environ 285,23 RMB/MWh, en baisse d’environ 7,7 % par rapport à la semaine précédente, tandis que la moyenne temps réel a reculé à environ 305,20 RMB/MWh, en baisse d’environ 2,3 %.
Le 7 octobre, les prix day-ahead et temps réel ont plongé respectivement à 103,89 RMB/MWh et 101,25 RMB/MWh, les plus bas niveaux de la semaine. Les prix se sont ensuite rapidement redressés le 8 octobre à 297,38 RMB/MWh et 344,64 RMB/MWh, puis se sont encore renforcés le 10 octobre à 378,83 RMB/MWh et 387,17 RMB/MWh. La faible charge vers la fin des vacances, combinée aux variations de la production renouvelable, a exercé une forte pression baissière en début de semaine. La reprise de la demande après les vacances a ensuite soutenu un rebond, mais les moyennes hebdomadaires sont restées inférieures à celles de la semaine précédente. Comparé au Shanxi, l’écart day-ahead/temps réel au Shaanxi est resté relativement limité, indiquant une tension moins persistante pendant l’exploitation réelle du système.
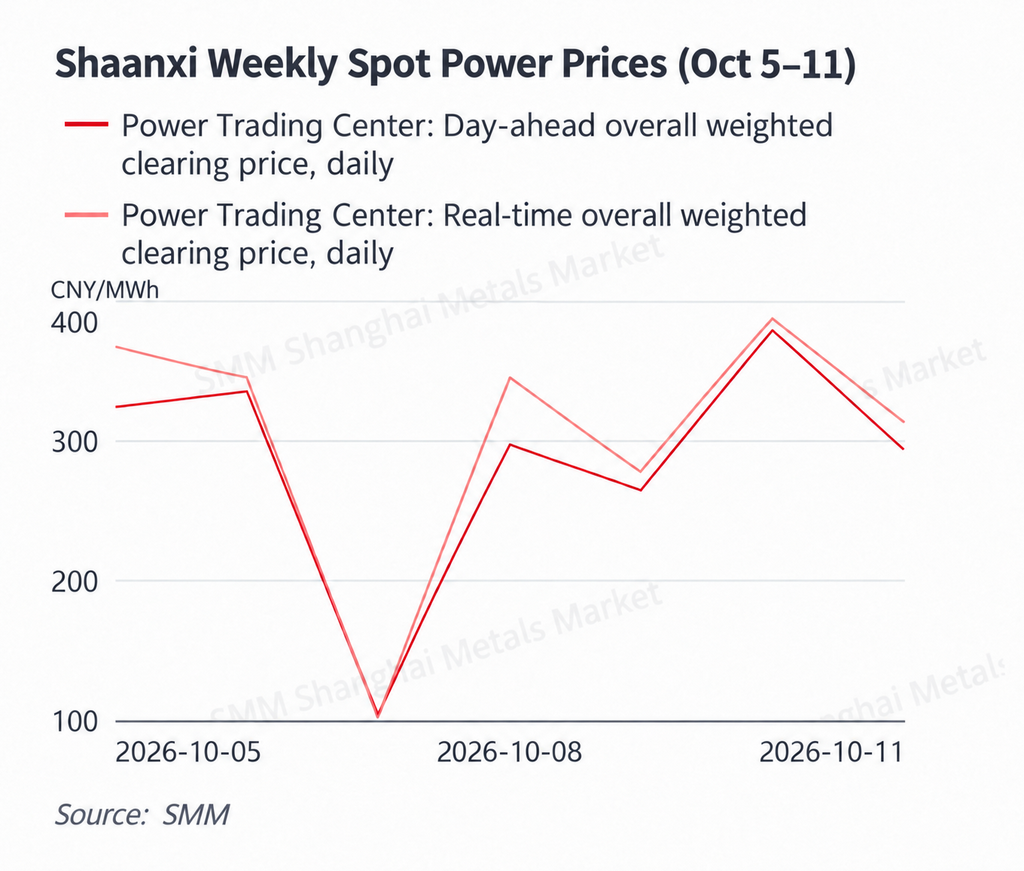
Dans l’ensemble, le marché spot de cette semaine a montré une transition claire d’une demande faible liée aux vacances vers une reprise post-vacances, mais les orientations des prix ont varié sensiblement selon les provinces. Le Shandong, la Mongolie-Intérieure et le Shanxi ont enregistré des moyennes hebdomadaires plus élevées, le marché infrajournalier du Shanxi étant particulièrement vigoureux. La base de prix de la semaine précédente au Guangdong était élevée, de sorte que même si les prix temps réel se sont redressés progressivement après les vacances, sa moyenne hebdomadaire a tout de même fortement chuté. Le Shaanxi est resté relativement faible, tandis que le Jiangsu est demeuré globalement stable.
Dans le même temps, les fréquents prix négatifs au Shandong montrent que le défi de l’absorption de la production renouvelable concentrée ne s’est pas atténué pendant la période automnale de faible charge. À mesure que l’activité économique se normalise après les vacances, la prochaine étape de la tarification spot dépendra de plus en plus de la vigueur de la reprise de la charge industrielle, de la production éolienne et solaire réelle et des coûts du combustible pour la production thermique.
Énergie primaire
5–11 octobre
Charbon thermique : les prix au port sont restés élevés tandis que les prix à la mine se sont raffermis, les contraintes d’approvisionnement continuant de soutenir le marché.
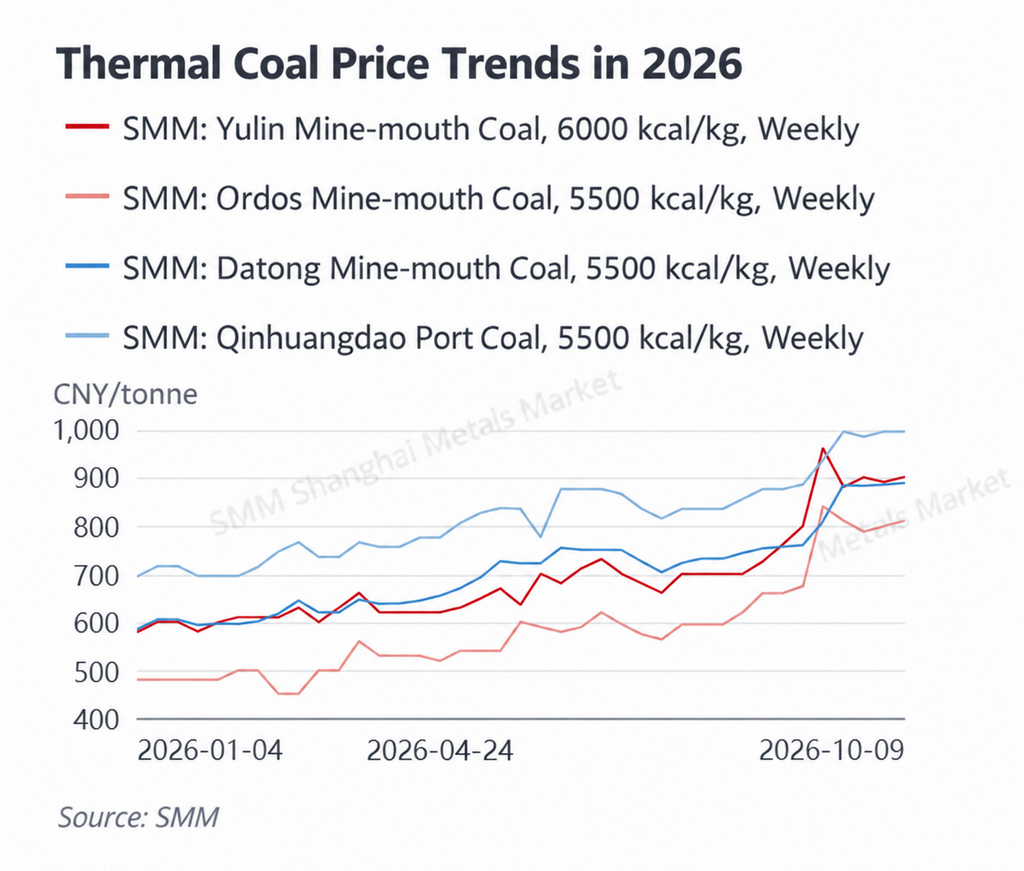
Au 9 octobre, le charbon SMM de 5 500 kcal au port de Qinhuangdao est resté à 995 RMB/t, inchangé par rapport au 28 septembre. Sur la même période, le prix du charbon de 5 500 kcal à la sortie de la mine de Datong est passé de 885 RMB/t à 887 RMB/t, celui d'Ordos de 800 RMB/t à 810 RMB/t, et celui de Yulin pour le charbon de 6 000 kcal de 890 RMB/t à 900 RMB/t. Bien que le prix de référence au port n'ait pas encore augmenté, les prix à la sortie des mines se sont globalement raffermis, maintenant le marché du charbon à des niveaux élevés.
Offre : Les restrictions liées à la sécurité sont restées en vigueur dans les principales régions productrices de charbon, tandis que la production de certaines mines a continué de reprendre prudemment, limitant l'offre spot supplémentaire. Début octobre, la maintenance d'automne de la voie ferrée Daqin a également contraint dans une certaine mesure les entrées vers les ports du nord. Combiné aux déstockages antérieurs, cela a maintenu un pouvoir de fixation des prix relativement fort chez les négociants. À Ordos et à Yulin, des expéditions relativement fluides ont soutenu de nouvelles hausses des prix à la sortie des mines, soulignant que l'offre physique restait loin d'être abondante.
Demande : La demande industrielle et du secteur électrique s'est temporairement affaiblie pendant les congés de la fête nationale, tandis que le nord de la Chine n'était pas encore entré dans la saison de pointe du chauffage. Les centrales électriques sont donc restées prudentes face au charbon spot coûteux et ont continué de s'appuyer principalement sur les contrats à terme et les achats essentiels. Cependant, l'activité industrielle a repris après les congés et les attentes de constitution de stocks hivernaux se sont renforcées à l'approche de la saison de chauffage. La vigueur actuelle des prix du charbon reflète donc non pas une seule poussée de la demande du secteur électrique, mais une combinaison de reprise lente de l'offre, de contraintes de transport et d'attentes de réapprovisionnement hivernal.
Stocks : Les stocks des centrales électriques offrent encore un amortisseur raisonnable, limitant la volonté des utilisateurs finaux de courir après des prix plus élevés. Cependant, les stocks des ports du nord restent relativement bas et les cargaisons spot librement disponibles ne sont pas abondantes. Les prix du charbon thermique sont donc plus susceptibles de rester élevés et bornés à court terme, les contraintes d'offre soutenant la baisse tandis que la consommation de charbon de demi-saison et la résistance des utilisateurs finaux aux prix élevés plafonnent de nouvelles hausses rapides.
Pour les marchés fortement dépendants du charbon comme le Shandong, le Shanxi, la Mongolie-Intérieure et le Shaanxi, les prix élevés du charbon signifient que les coûts marginaux des centrales au charbon continueront de fournir un soutien relativement fort pendant les périodes de prix élevés.
GNL : Les prix à l'importation ont rebondi par rapport à la semaine précédente tandis que le GNL de l'est du Guangdong est resté élevé, laissant les coûts de production au gaz sous pression continue.
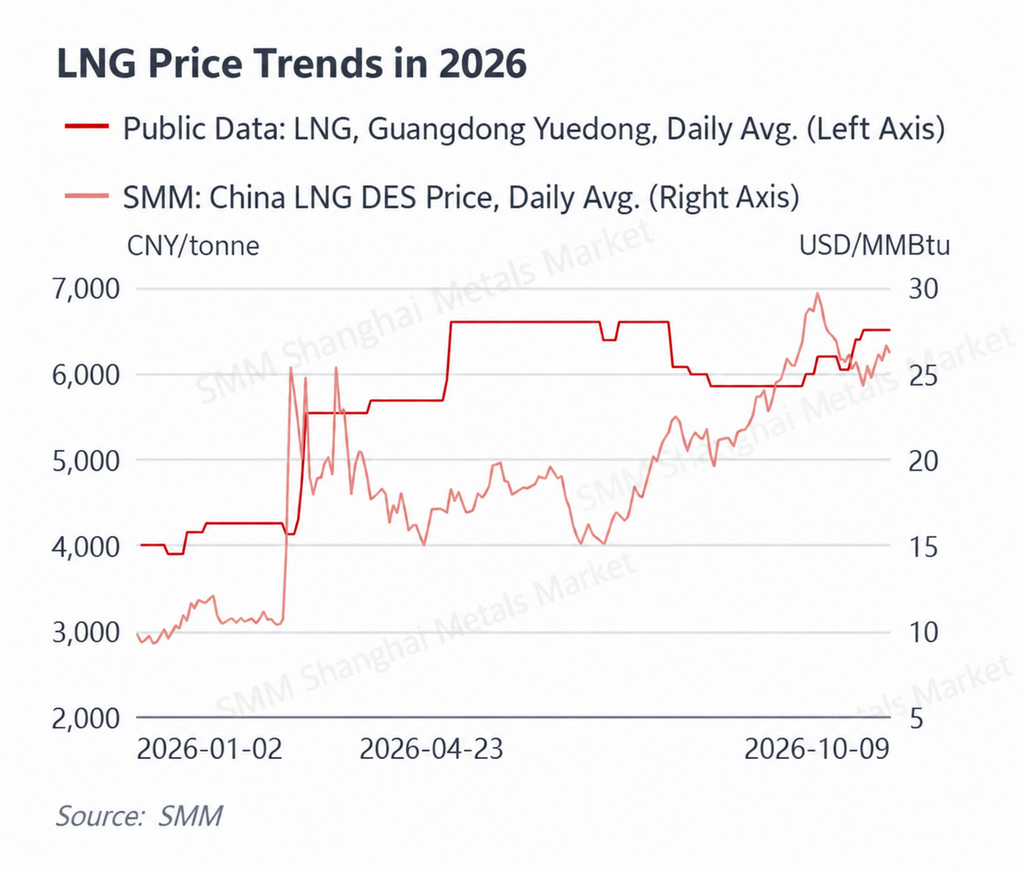
Les prix d'arrivée du GNL en Chine selon SMM ont fluctué principalement entre 25 USD/MMBtu et 27 USD/MMBtu au cours de la semaine. Les prix s'établissaient à 25,56 USD/MMBtu le 5 octobre, sont montés à 26,14 USD/MMBtu le 6 octobre, ont reculé à 25,78 USD/MMBtu le 7 octobre, ont encore grimpé à 26,69 USD/MMBtu le 8 octobre et se sont fixés à 26,23 USD/MMBtu le 9 octobre. La moyenne du 5 au 9 octobre était d'environ 26,08 USD/MMBtu, soit environ 4,0 % au-dessus de la moyenne du 28 septembre au 2 octobre d'environ 25,07 USD/MMBtu.
Le GNL de l'est du Guangdong s'établissait à 6 515 RMB/t les 8 et 9 octobre, inchangé par rapport au niveau du 30 septembre, indiquant que les prix spot domestiques côtiers ne s'étaient pas matériellement détendus.
Offre : Les coûts domestiques du gaz d'alimentation sont restés relativement élevés, continuant de soutenir les coûts de production du GNL. Parallèlement, les coûts du GNL spot importé ont récupéré par rapport à la semaine précédente, limitant la marge de baisse des prix côtiers. À l'approche de la saison de chauffage, les attentes d'une demande hivernale plus forte ont également renforcé la volonté des fournisseurs de maintenir les prix.
Demande : Pendant la première moitié de la semaine, les congés de la fête nationale ont réduit la demande industrielle de gaz et la charge électrique, contribuant à des prix de l'électricité en temps réel relativement bas au Guangdong. Après le 8 octobre, l'activité commerciale et industrielle a repris, tandis que les températures dans le sud de la Chine se rétablissaient progressivement, soutenant une amélioration marginale de la demande de production au gaz.
Les prix élevés du GNL ont donc fonctionné principalement comme un plancher de coût pour le marché de l'électricité du Guangdong. Lorsque la demande d'électricité était faible, les prix élevés du gaz ne pouvaient pas empêcher les prix spot de baisser. Une fois la demande rétablie et les unités au gaz devenues marginales, cependant, les coûts élevés du carburant ont accru l'élasticité à la hausse des prix de l'électricité.
Dans l'ensemble, le marché du GNL est passé de la baisse des coûts d'importation de la semaine précédente à une consolidation à haut niveau. Les variables clés des semaines à venir incluent le début de la demande de chauffage dans le nord, les coûts domestiques du gaz d'alimentation et les mouvements des prix spot importés du GNL.
Revue météorologique
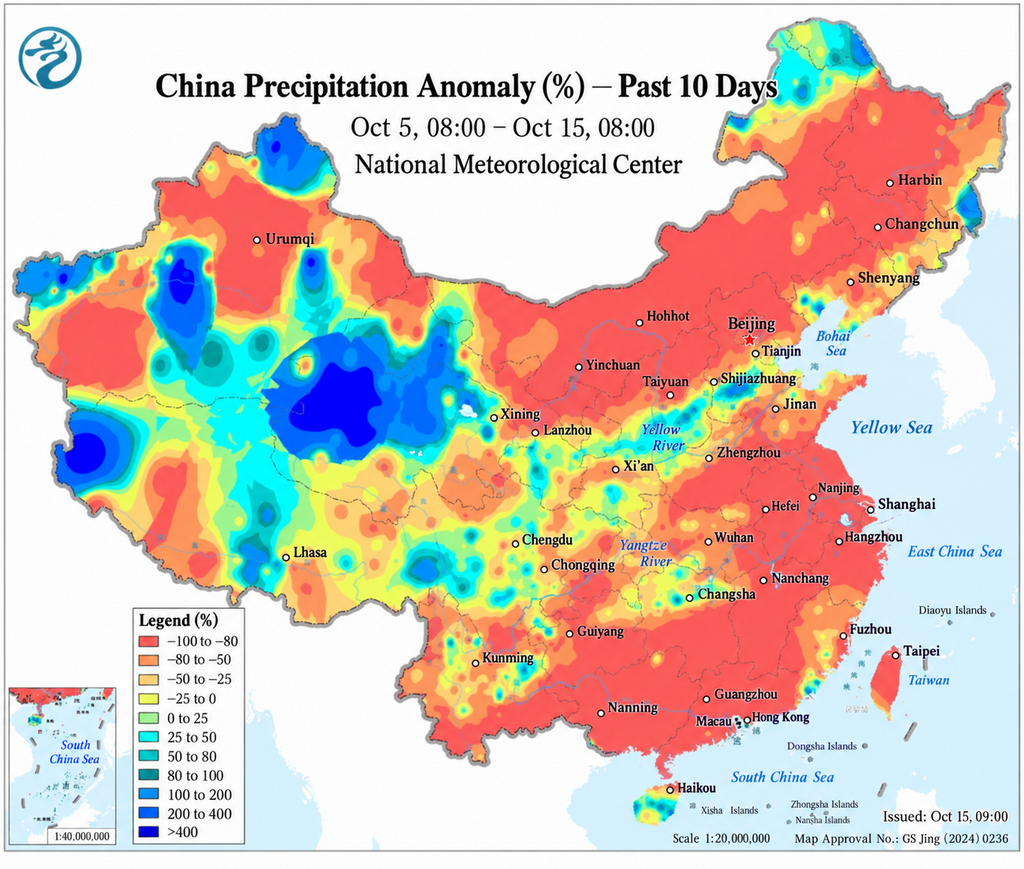
Du 5 au 11 octobre, la Chine a connu un régime météorologique caractérisé par une influence d'air froid, un dégagement généralisé et un réchauffement, suivis de l'arrivée d'un nouveau front froid. À partir du 5 octobre, les précipitations dans le sud de la Chine se sont progressivement atténuées, tandis que l'air froid a fait baisser les températures dans certaines parties du sud de la Chine, certaines villes enregistrant leurs températures les plus basses depuis le début de la seconde moitié de l'année.
Entre le 6 et le 10 octobre, une grande partie du centre et de l'est de la Chine est devenue plus ensoleillée et plus sèche, et les températures diurnes se sont progressivement rétablies, tandis que l'amplitude thermique jour-nuit s'est élargie. Le nord de la Chine a également connu une période de temps relativement stable après les vents du nord du début de semaine.
À partir du 11 octobre, un nouveau système d'air froid a commencé à affecter les régions du nord, apportant une nouvelle vague de vent et de refroidissement à certaines parties du nord de la Chine et de l'est de la Mongolie-Intérieure. Dans le sud, les températures se sont progressivement rétablies après le refroidissement antérieur, et les températures diurnes dans une grande partie du Guangdong sont revenues à environ ou au-dessus de 30 °C le 10 octobre, permettant à la demande de refroidissement de récupérer dans une certaine mesure.
Du point de vue du marché de l'électricité, l'effet météorologique était étroitement lié au cycle des congés. Le refroidissement et la réduction de l'activité économique ont supprimé la demande pendant les congés, tandis que des conditions plus claires et plus chaudes combinées à la reprise de la production après les congés ont relevé la consommation d'électricité plus tard dans la semaine. À mesure qu'une activité d'air froid plus forte se développe à la mi-octobre, le nord de la Chine entre dans une période de transition où la demande de refroidissement a largement disparu mais où la demande de chauffage n'a pas encore pleinement commencé. La production renouvelable réelle et les écarts de prévision de charge sont donc susceptibles de devenir des moteurs de plus en plus importants de la volatilité des prix spot.
II. Principales évolutions du marché de l'électricité en Chine
Le 30 septembre, la Bourse de l'électricité du Qinghai a publié l'Avis sur le fonctionnement officiel du mécanisme de négociation intégrée quotidienne des contrats à moyen et long terme sur le marché de l'électricité du Qinghai, confirmant que le mécanisme entrerait en fonctionnement officiel à partir du 1er octobre. Le mécanisme de négociation intégrée quotidienne était en fonctionnement d'essai avec règlement continu depuis le 1er juillet dans le cadre du Plan de travail pour la négociation intégrée quotidienne des contrats à moyen et long terme sur le marché de l'électricité du Qinghai (Qing Energy Operation [2026] n° 44). Le mécanisme permet aux acteurs du marché d'ajuster leurs positions à moyen et long terme plus fréquemment et plus près de la livraison, tout en étant plus étroitement lié aux marchés spot journalier et en temps réel. Pour une province à forte part de production renouvelable, cela fournit un outil plus flexible pour la gestion des écarts.
Le 8 octobre, l'Administration nationale de l'énergie a rapporté que le volume quotidien moyen de recharge des véhicules à énergie nouvelle sur les autoroutes chinoises a augmenté de 51,42 % en glissement annuel pendant les congés de la fête nationale. Du 1er au 7 octobre, les installations de recharge surveillées sur autoroute ont enregistré 6,711 millions de sessions de recharge et une consommation totale d'électricité de 163 millions de kWh, soit un volume quotidien moyen de recharge de 23,2566 millions de kWh. La concentration des déplacements en véhicules électriques pendant les grandes fêtes crée un nouveau profil de charge de plus en plus important, tout en élargissant la base de ressources pour les centrales électriques virtuelles, l'interaction véhicule-réseau et la flexibilité de la demande.
Le 8 octobre, l'Administration nationale de l'énergie a convoqué sa réunion mensuelle de septembre sur le développement et la construction des énergies renouvelables. De janvier à août 2026, la capacité de production renouvelable à l'échelle nationale a atteint 2,496 milliards de kW, représentant 60,8 % de la capacité totale installée. La capacité combinée éolienne et solaire a atteint 1,992 milliard de kW, soit 48,5 % du total national, tandis que la production éolienne et solaire a atteint 1,71 billion de kWh, soit 23,8 % de la consommation totale d'électricité. La hausse continue de la pénétration des énergies renouvelables signifie que les prix bas de midi, les prix négatifs et une volatilité intrajournalière plus forte deviennent de plus en plus des caractéristiques structurelles du marché, augmentant la valeur du stockage, de la demande flexible et des échanges transrégionaux.
Le 10 octobre, le bureau de régulation du Zhejiang de l'Administration nationale de l'énergie a rendu compte des mesures de sécurité de l'approvisionnement en électricité pendant les congés de la fête nationale. Le Zhejiang a organisé des réponses de remplissage des creux basées sur le marché par l'intermédiaire de centrales électriques virtuelles. Le 1er octobre, 50 opérateurs de centrales électriques virtuelles et 2 542 utilisateurs agrégés ont participé, la réponse maximale atteignant 3,5952 GW. La participation du stockage côté utilisateur a également atteint un niveau record. L'ampleur du programme indique que la flexibilité de la demande dépasse les projets pilotes conventionnels de réponse à la demande pour évoluer vers un équilibrage du système plus régulier et fondé sur le marché.
Le Zhejiang avait précédemment publié des règles permettant au stockage d'énergie indépendant de type nouveau côté réseau de participer au marché de l'électricité, y compris la participation soit au marché de l'énergie, soit aux services auxiliaires de régulation de fréquence selon les dispositions de programmation applicables. À mesure que le stockage et les centrales électriques virtuelles accélèrent leur entrée sur le marché, l'équilibrage des périodes de production renouvelable à bas prix et de la sécurité d'approvisionnement aux heures de pointe passe progressivement de la programmation administrative vers des signaux de prix fondés sur le marché.
Dans l'ensemble, les évolutions du marché et des politiques de cette semaine indiquent trois tendances : une granularité de négociation plus fine, une intégration plus rapide des ressources de la demande et du stockage au marché, et une visibilité accrue des défis d'absorption de la production renouvelable à bas prix sous une forte pénétration des énergies renouvelables. Les prix négatifs répétés au Shandong, les écarts persistants entre le journalier et l'intrajournalier au Shanxi, la réponse de remplissage des creux à grande échelle du Zhejiang et le passage du Qinghai à la négociation intégrée quotidienne officielle vont tous dans la même direction : à mesure que la pénétration des énergies renouvelables augmente, les acteurs du marché doivent de plus en plus non seulement prévoir la direction des prix, mais aussi gérer les positions, les écarts et la flexibilité sur une base beaucoup plus fréquente.