I. Revue hebdomadaire des prix
Au cours de la première semaine complète de négociation après les vacances, les prix de l'indium en Chine ont mis fin à leur mouvement latéral précédent et ont baissé de manière échelonnée. Du 12 au 14 octobre, les trois qualités se sont maintenues aux niveaux d'avant les vacances (indium raffiné à 5 250 yuans/kg, indium brut à 5 050 yuans/kg et indium de haute pureté 6N à 5 750 yuans/kg) ; le 15 octobre, toutes les qualités ont été uniformément abaissées de 100 yuans par rapport aux niveaux d'avant les vacances ; le 16 octobre, elles ont été abaissées de 50 yuans supplémentaires. Sur les deux jours, l'indium raffiné a baissé de 150 yuans à 5 100 yuans/kg (-2,9 %), l'indium brut de 150 yuans à 4 900 yuans/kg (-3,0 %) et l'indium de haute pureté 6N de 150 yuans à 5 600 yuans/kg (-2,6 %).
La baisse synchronisée et égale de 150 yuans sur les trois qualités indique un déplacement global à la baisse du centre des prix plutôt qu'un ajustement structurel : l'écart de prix entre l'indium raffiné et l'indium brut s'est maintenu à 200 yuans/kg, et la prime de l'indium de haute pureté 6N par rapport à l'indium raffiné s'est maintenue à 500 yuans/kg. La structure des écarts de prix entre les qualités est restée parfaitement stable, sans signe pour l'instant d'une offre à bas prix provenant du segment du recyclage qui comprimerait les cotations des qualités supérieures.
Sur un horizon plus long, la baisse actuelle des prix de l'indium en Chine a commencé à la mi-août et dure depuis environ neuf semaines : le prix moyen de l'indium raffiné est passé progressivement de 5 350 yuans/kg le 21 août à 5 100 yuans/kg, soit une baisse cumulée de 4,7 % ; au cours des huit dernières semaines, l'indium brut a baissé davantage (-5,8 %) que l'indium raffiné (-4,7 %), tandis que les prix de l'indium hors de Chine ont augmenté de 6,0 % sur la même période. Le rythme de la baisse est resté constamment modéré, sans vente massive entraînée par les volumes, laissant le marché dans un équilibre faible de « demande médiocre + concessions de prix passives des fournisseurs ».
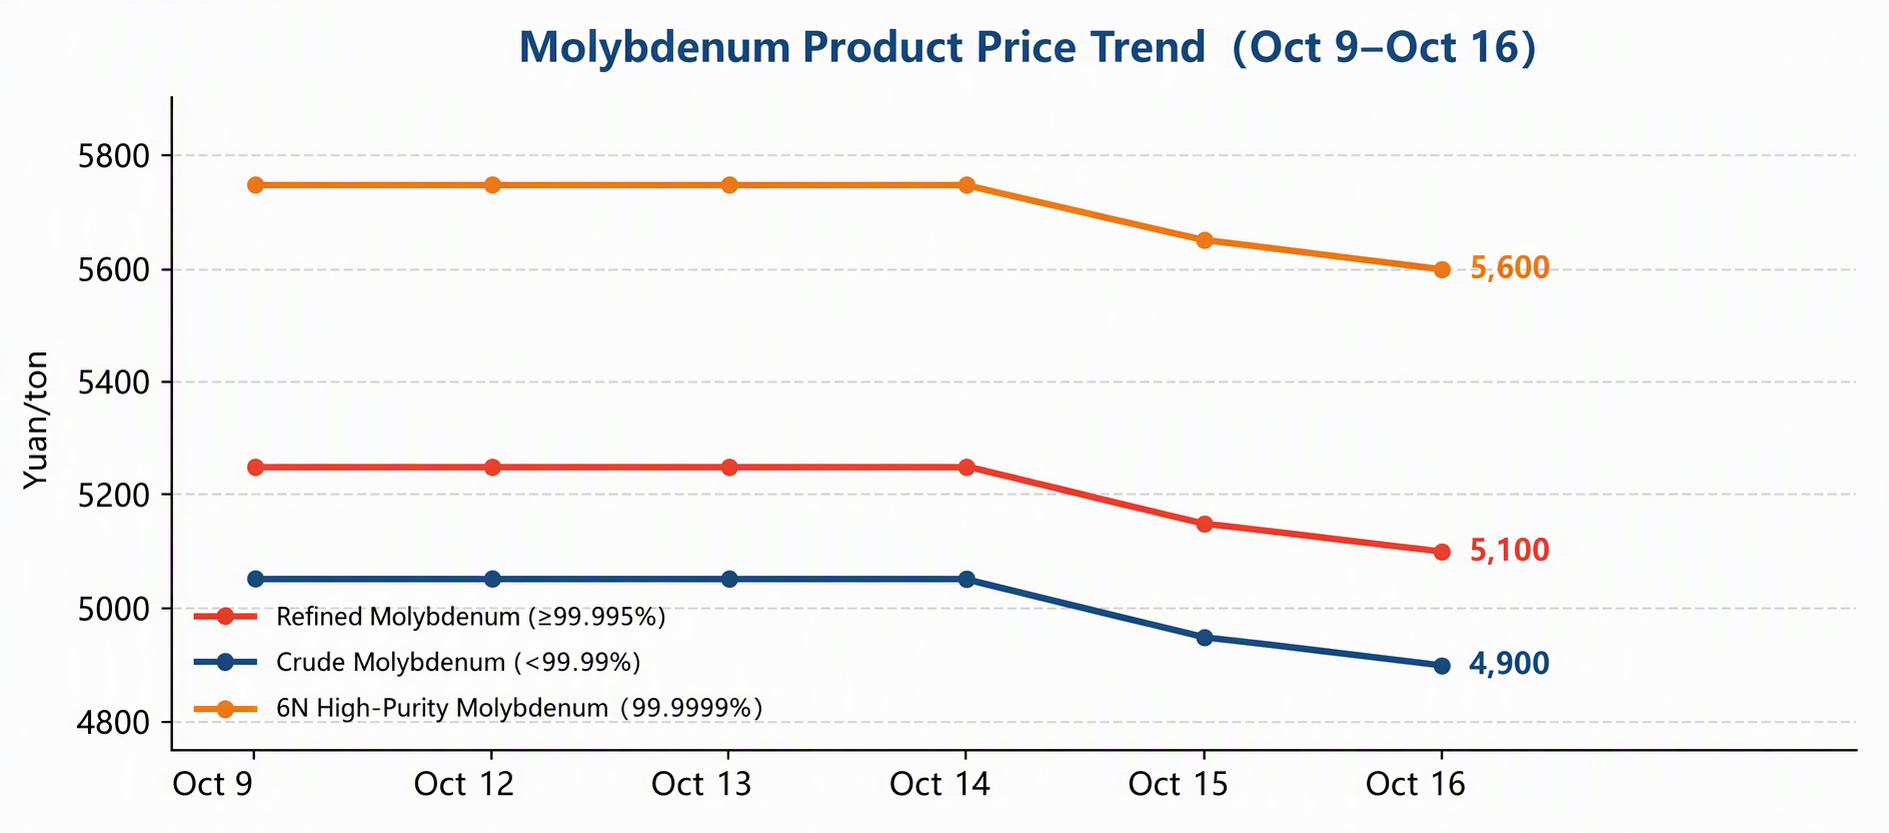
Graphique 1 : Évolution des prix des produits d'indium (9 octobre – 16 octobre)
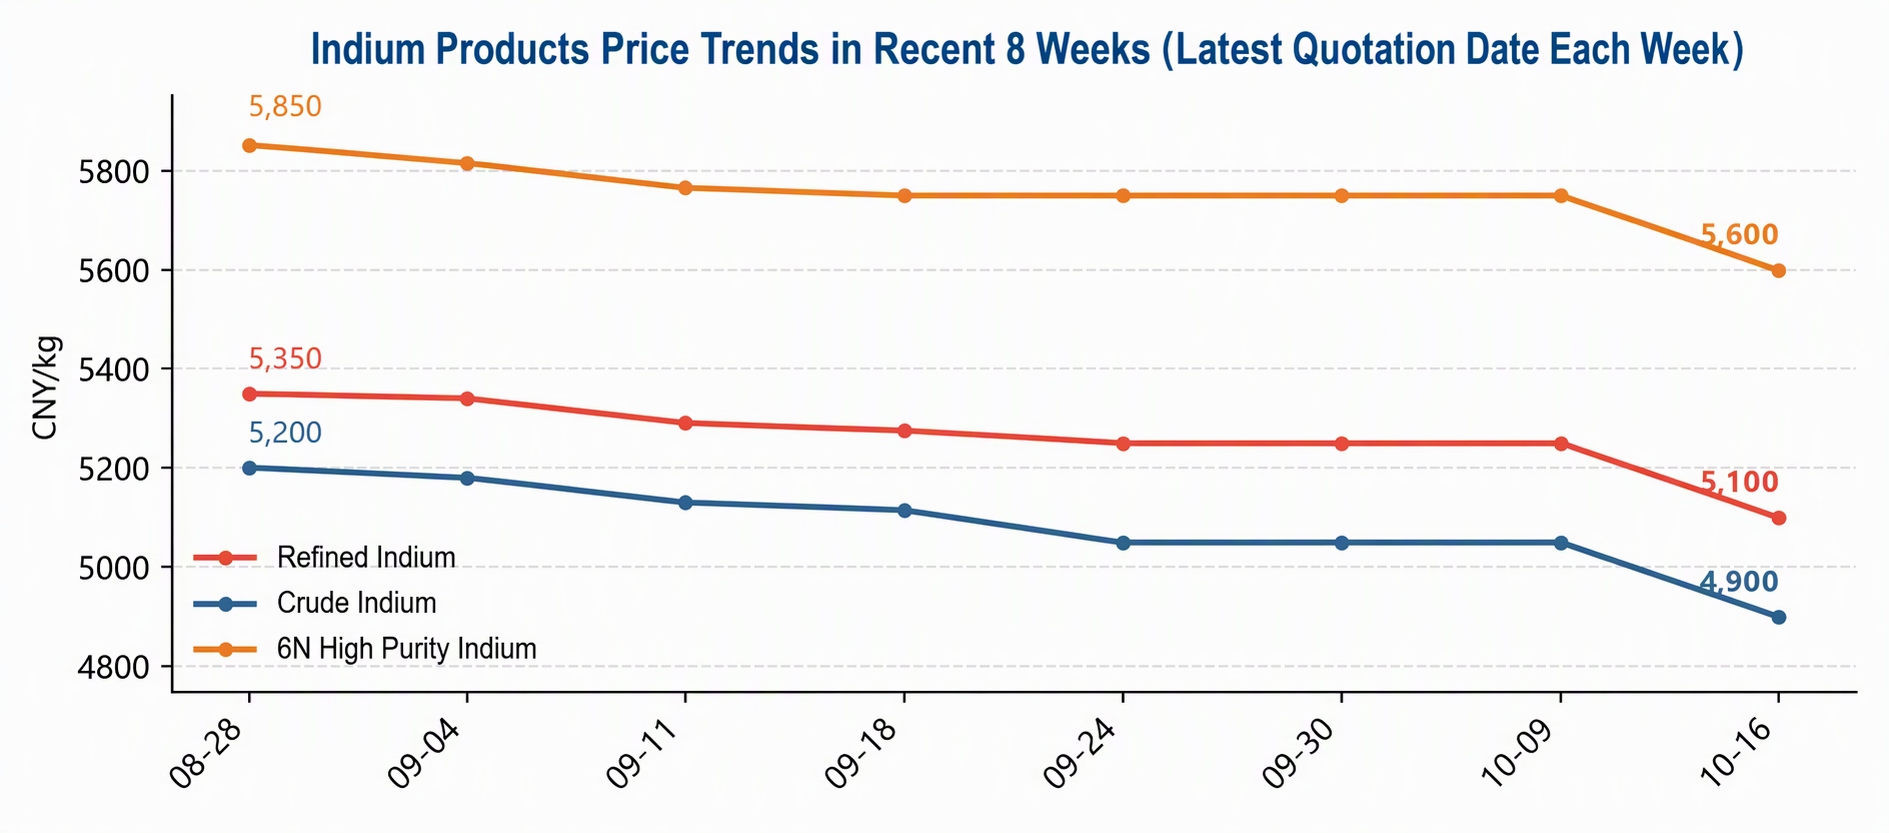
Graphique 2 : Évolution des prix des produits d'indium au cours des 8 dernières semaines (dernier jour de cotation de chaque semaine)
II. Dynamique de l'offre
Aucune perturbation notable du côté de l'offre n'est survenue cette semaine. La production primaire d'indium en Chine est restée stable, et le rythme de libération de l'indium sous-produit de la fusion du plomb-zinc (indium brut) a été normal ; les canaux d'approvisionnement recyclé (récupération de déchets de cibles ITO et de liquides de gravure ITO usés) ont continué d'alimenter le marché au comptant, et l'offre disponible entre les mains des négociants n'était pas tendue.
Dans un contexte de demande atone et de volonté d'achat insuffisante en aval, une offre stable a au contraire amplifié l'inertie baissière des prix — les fournisseurs, bien qu'enclins à maintenir leurs prix, ont dû faire de petites concessions pour conclure des affaires. Les « baisses égales » de cette semaine sur les trois qualités reflètent exactement ce suivi passif, plutôt qu'un choc d'offre supplémentaire. La baisse plus marquée de l'indium brut par rapport à l'indium raffiné au cours des huit dernières semaines indique que le segment du recyclage dispose d'une offre plus abondante et d'un pouvoir de négociation plus faible, ce qui en fait un maillon relativement fragile de la chaîne des prix.
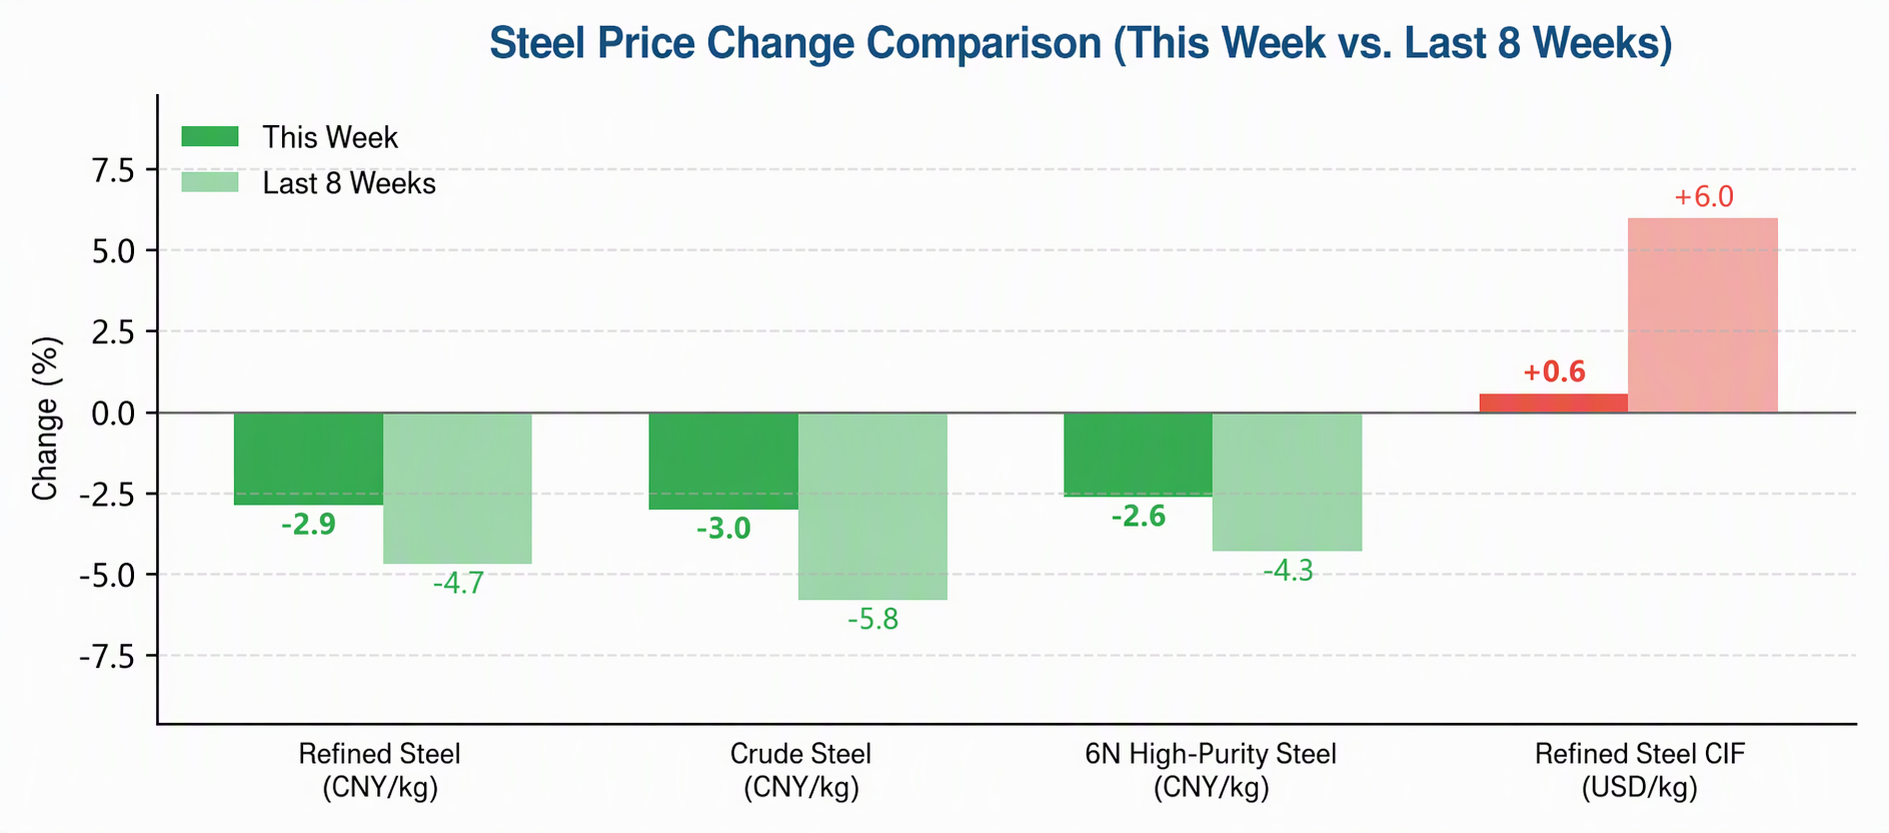
Graphique 3 : Comparaison de l'évolution du prix de l'indium (cette semaine vs 8 dernières semaines)
III. Commerce et politique
L'écart de prix entre les marchés chinois et étrangers est actuellement la variable structurelle la plus notable du marché de l'indium : le prix moyen de l'indium raffiné hors de Chine d'environ 885 $/kg contre 5 100 yuans/kg en Chine signifie que les cotations dans les deux devises ont évolué en sens opposés pendant deux mois consécutifs, la prime à l'étranger continuant de s'élargir. Si les prix élevés à l'étranger peuvent être transmis à la Chine par le biais des commandes à l'exportation, il y a généralement un décalage d'un à deux mois, ce qui en fait un facteur de soutien potentiellement important à moyen terme pour les prix intérieurs.
Sur le plan commercial, le 11 septembre, les États-Unis ont rendu leurs déterminations finales en matière de droits antidumping et compensateurs sur les cellules photovoltaïques en silicium cristallin importées d'Inde, d'Indonésie et du Laos, avec des marges de dumping de 123,04 % pour l'Inde, 94,36 % pour l'Indonésie et 65,43 % pour le Laos, fermant ainsi de fait la voie de transbordement d'Asie du Sud-Est pour les cellules photovoltaïques vers le marché américain. Bien que cette décision n'implique pas directement l'indium, elle a pesé sur le sentiment de la chaîne industrielle pour des segments tels que les cellules à couches minces contenant de l'indium (CIGS).
D'un point de vue macroéconomique, le sommet sino-américain a abouti à un consensus en huit points, comprenant un arrangement de réduction tarifaire réciproque de 30 milliards de dollars et la mise en place d'un mécanisme de conseil commercial, donnant un ton globalement positif ; si l'environnement tarifaire s'améliore à l'avenir, cela pourrait apporter des avantages marginaux pour les exportations de la chaîne photovoltaïque et la demande de matériaux contenant de l'indium.
IV. Demande finale
Les cibles ITO constituent le principal domaine de demande pour l'indium, représentant environ 70 à 80 % de la consommation d'indium, la demande en aval étant concentrée dans les panneaux LCD/OLED et les dispositifs tactiles. La demande de panneaux LCD est entrée dans une phase de concurrence par les stocks, l'OLED conserve une demande rigide en matériaux contenant de l'indium mais avec une croissance limitée, et les fabricants de panneaux achètent principalement selon leurs besoins, laissant des conditions globales stables mais molles. C'est la raison fondamentale pour laquelle les prix de l'indium en Chine ont manqué de dynamique haussière dans ce cycle.
Dans le secteur photovoltaïque, les cellules à couche mince CIGS représentent une faible part des installations photovoltaïques mondiales et contribuent peu à la demande d'indium ; les décisions finales américaines de septembre sur les droits antidumping et compensateurs ont été davantage un élément négatif marginal sur le sentiment. Les segments traditionnels tels que les alliages à bas point de fusion et les soudures ont connu une demande stable sans faits marquants ; les applications émergentes comme les points quantiques et l'optique infrarouge sont encore en phase d'incubation, avec des volumes trop faibles pour modifier la structure de la demande.
L'absence de changements marginaux dans la structure de la demande définit la nature de cette baisse comme une « lente recherche d'un plancher dans des transactions médiocres » — l'ajustement cumulé de 150 yuans sur deux jours cette semaine n'est pas abrupt selon les normes des cycles historiques, et le sentiment du marché est loin d'une vente panique.
V. Perspectives du marché
À court terme, les prix de l'indium en Chine devraient continuer sur un schéma de baisse modérée coexistant avec un bras de fer à bas niveau : les facteurs de soutien incluent l'absence de pression supplémentaire sur l'offre, la volonté continue des fournisseurs de maintenir les prix fermes, et les attentes de retombées de prix étrangers durablement renforcés ; les facteurs contraignants incluent une demande inélastique de cibles ITO, des fabricants de panneaux achetant selon leurs besoins, et une offre abondante du segment du recyclage.
La stabilisation du centre des prix dépend de deux points : premièrement, si les fabricants de panneaux ouvrent une fenêtre de constitution de stocks au quatrième trimestre (pré-stockage de routine avant la fin d'année et le Nouvel An chinois) ; deuxièmement, si l'écart de prix entre l'indium raffiné et brut peut se maintenir — l'écart actuel de 200 yuans/kg reste stable, mais si l'offre à bas prix du segment du recyclage continue de pousser l'indium brut à céder en premier, cela entraînera le centre des prix global vers le bas.
Concernant l'écart de prix entre les marchés chinois et étrangers, si les commandes à l'exportation se concrétisent, les prix intérieurs pourraient recevoir un soutien ponctuel ; à l'inverse, si les cotations étrangères reculent alors que les canaux d'exportation restent bloqués, la Chine supportera seule la pression d'une demande faible. À moyen terme, la demande d'indium dépend fortement du seul créneau des panneaux d'affichage, sans couverture par des scénarios de croissance tels que les applications infrarouges et satellitaires, de sorte que son élasticité de prix est plus faible que celle du germanium et de l'antimoine, qui sont également des métaux mineurs stratégiques. Le centre des prix devrait suivre la demande et dériver lentement à la baisse.
Points de surveillance clés pour la semaine prochaine
|
Domaine d’intérêt |
Détails |
|
Signaux de prix |
Validation des transactions et marge de concession autour de l’indium raffiné à 5 100 yuans/kg et de l’indium brut à 4 900 yuans/kg |
|
Écart de prix entre les marchés chinois et étrangers |
Tendances des cotations CIF de l’indium raffiné et exécution des commandes à l’exportation |
|
Côté demande |
Fenêtre de constitution de stocks du quatrième trimestre des fabricants de panneaux et évolution des commandes cibles d’ITO |
|
Côté offre |
Production d’indium primaire et rythme de l’offre de recyclage des déchets d’ITO |
|
Structure des écarts de prix |
Stabilité de l’écart entre indium raffiné et brut et de la prime de l’indium de haute pureté 6N |
|
Macroéconomie et commerce |
Impact des développements ultérieurs des frictions commerciales photovoltaïques sur le sentiment de la chaîne industrielle |
Note : données de prix au 16 octobre 2026 ; la semaine du 12 au 16 octobre était la première semaine complète de négociation après la fête nationale.