SMM, 15 octobre :
Depuis juillet, le marché chinois du tungstène se consolide dans une fourchette étroite, avec des volumes de transactions en baisse et une demande en aval en morte-saison. L'activité du marché a été largement guidée par les transactions sur contrats à long terme. En septembre, le marché s'attendait à une amélioration de la demande en aval des secteurs tels que le carbure cémenté. Début septembre, les entreprises en amont de matières premières de tungstène ont maintenu leurs prix fermes, la confiance du marché était modérée et les prix des contrats à long terme du secteur sont restés globalement fermes. Cependant, la demande a tardé à se matérialiser et les performances de la demande du marché ont été médiocres. Certaines entreprises avaient un important retard de livraisons de contrats à long terme des périodes précédentes, réduisant les volumes d'achat, et les transactions du marché n'ont montré aucune amélioration. Les entreprises d'APT ont été les premières à lancer des réductions de production et un déstockage. Certaines entreprises ont rencontré des difficultés de trésorerie et ont vendu à prix réduit pour sécuriser des liquidités. Avant les vacances de la fête nationale, l'enthousiasme de stockage en aval en Chine a été terne et les transactions du marché ont atteint un point de congélation. Les entreprises minières et de fonderie ont cherché à atténuer les risques en augmentant les expéditions, entraînant des ventes de panique sur le marché, avec des prix de transaction en baisse. Le dernier jour de cotation de septembre, le concentré de wolframite 65 % SMM a clôturé à 377 000 yuans/tonne standard, en baisse de 39 500 yuans/tonne standard par rapport au début septembre. L'APT SMM a clôturé à 550 000 yuans/tonne, en baisse de 46 500 yuans/tonne par rapport au début septembre, les commandes au comptant sur le marché étant principalement exécutées à des prix inférieurs aux prix catalogue. Après le retour des vacances de la fête nationale, une grande entreprise chinoise a publié les prix des contrats à long terme, mais les volumes d'achat des contrats à long terme du secteur se sont fortement contractés. La liquidité de l'offre sur le marché a fortement augmenté. Les fonderies, avec des stocks à des niveaux élevés des périodes précédentes et des volumes de commandes fixes en forte baisse, ont fait face à une vente de panique généralisée sur l'ensemble du marché, accélérant la baisse sur toute la chaîne industrielle du tungstène. Au 15 octobre, le prix indicatif SMM du concentré de wolframite 65 % a clôturé à 302 000 yuans/tonne standard, en baisse de 75 000 yuans/tonne standard sur le mois et en baisse de 71,3 % par rapport au sommet de mi-mars. Les prix de l'APT ont clôturé à 470 000 yuans/tonne, en baisse de 80 000 yuans/tonne sur le mois et en baisse de 69 % par rapport au sommet de mi-mars, effaçant tous les gains de l'année.
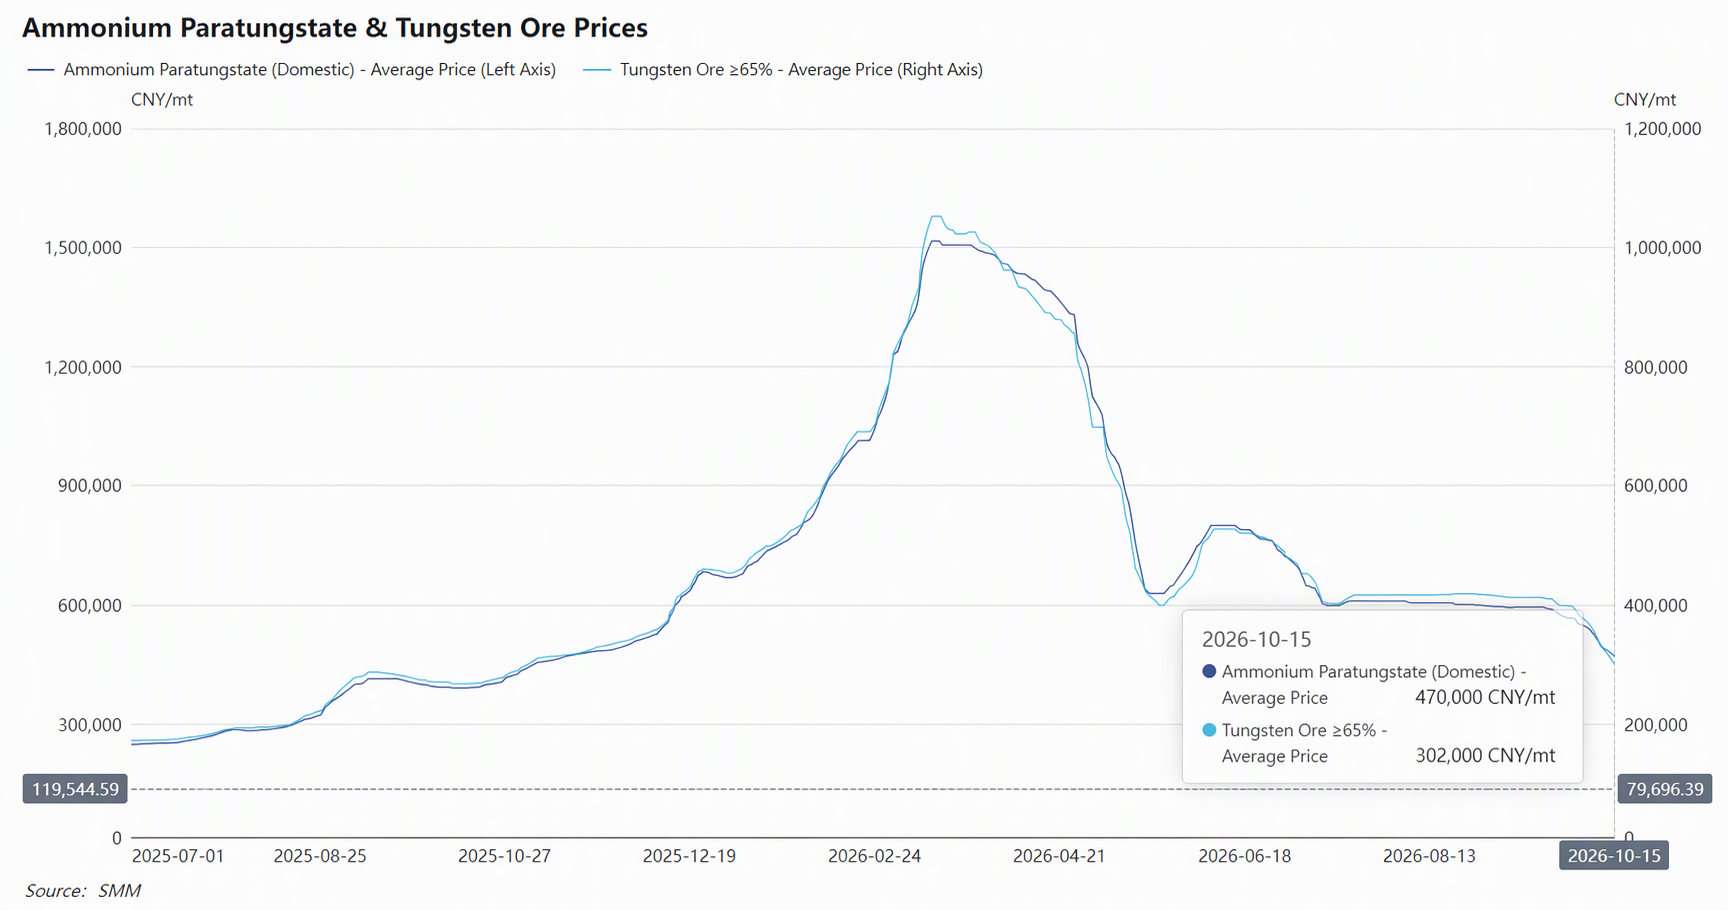
Les principaux facteurs baissiers auxquels le marché du tungstène est confronté en octobre sont les suivants :
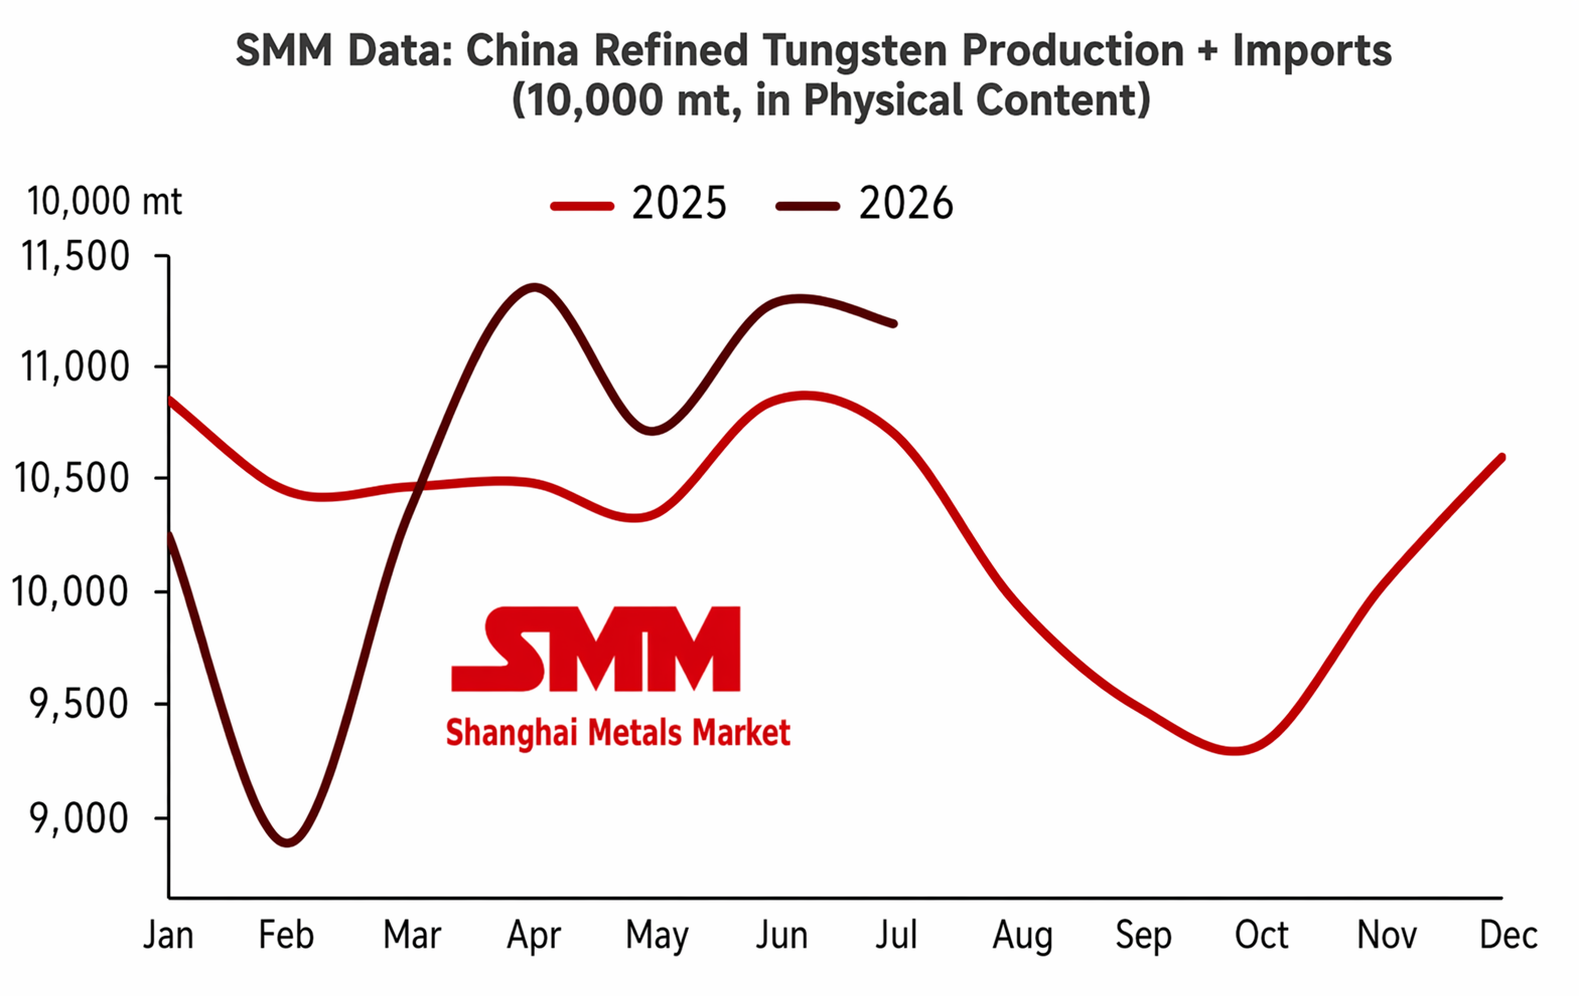
Côté offre : les importations de minerai de tungstène ont fortement augmenté, brisant le récit d'un équilibre national serré des quotas
En 2026, le quota total d'extraction de concentré de tungstène en Chine reste resserré, et la production nationale de minerai de tungstène primaire est principalement en baisse en glissement annuel. Selon les calculs effectués à partir des données d'échantillonnage de SMM, la production totale de concentré de tungstène de la Chine au cours des trois premiers trimestres de 2026 a chuté de 7,84 % en glissement annuel. Avec le renforcement des contrôles de quotas et la baisse annuelle des teneurs du minerai, l'offre nationale de concentré de tungstène a peu de chances de croître à court terme. En raison des inspections de sécurité à Luanchuan et d'autres raisons, certaines mines de tungstène-molybdène ont été fermées pendant de longues périodes, et le calendrier de mise en production des nouveaux projets s'est allongé. L'offre totale de concentré de tungstène de la Chine pour 2026 devrait atteindre 101 000 tonnes standard, en baisse de 6,1 % en glissement annuel. Cependant, les entreprises nationales de négoce minier ont intensifié leurs efforts pour s'approvisionner et acheter du minerai à l'étranger. De janvier à août, les importations chinoises de concentré de tungstène ont fortement augmenté. Selon les données douanières, les importations totales de produits de tungstène de la Chine de janvier à août 2026 se sont élevées à environ 25 000 tonnes, en hausse de 116 % en glissement annuel. D'après les calculs de SMM basés sur les teneurs réelles des importations de concentré de tungstène de divers pays, les importations cumulées de concentré de tungstène de la Chine en 2026 ont totalisé environ 17 400 tonnes standard, en hausse de 118 % en glissement annuel. SMM prévoit que les importations totales de concentré de tungstène de la Chine pour 2026 atteindront 37 000 tonnes, en hausse de 80 % en glissement annuel, soit environ 27 000 tonnes standard, une augmentation de 13 000 tonnes standard en glissement annuel, compensant ainsi efficacement la baisse de la production nationale de concentré de tungstène.
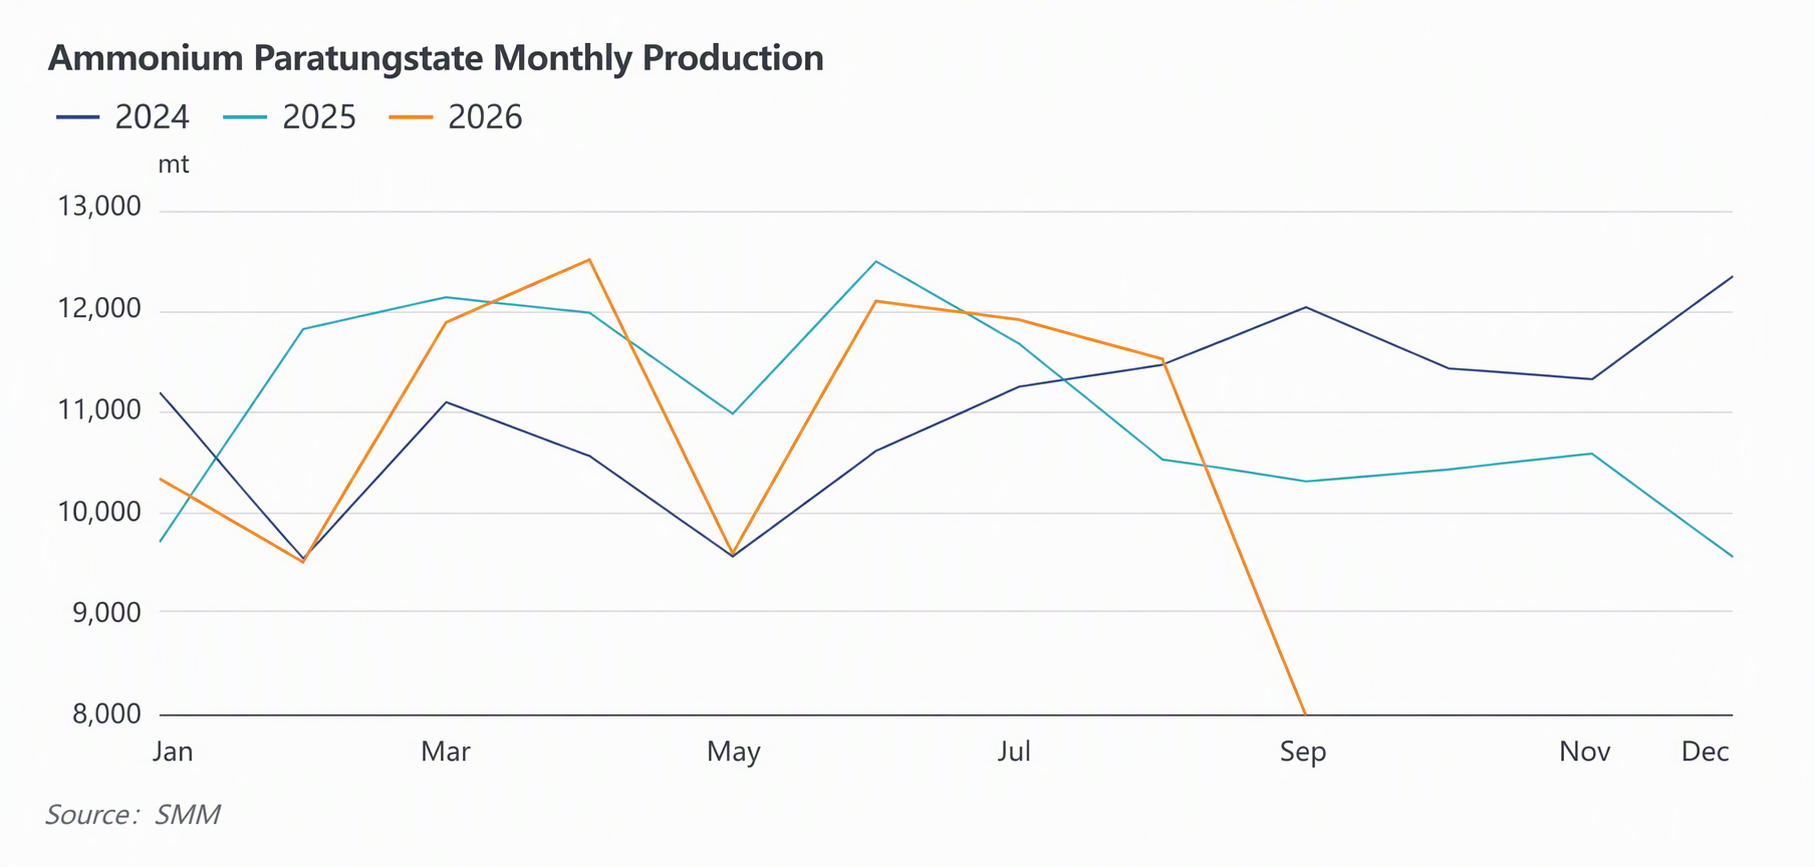
Côté fonderie : les fonderies détiennent des stocks élevés, et la demande accrue de rotation du capital a entraîné une pression vendeuse plus forte sur le marché.
Depuis le deuxième trimestre, bien que le taux d'exploitation de la production de l'industrie APT ait diminué, les entreprises en aval de carbure cémenté ont réduit leurs volumes d'achat. Au premier semestre, les utilisateurs finaux industriels ont principalement consommé les stocks antérieurs, et le réapprovisionnement concentré dans l'ensemble de l'industrie a été lent. Les principaux produits de fonderie tels que l'APT ont connu une grave accumulation de stocks. Selon les statistiques incomplètes de SMM, les stocks des producteurs nationaux d'APT à fin septembre étaient d'environ 4 000 tonnes. En octobre, les principaux acteurs de l'industrie ont réduit les volumes d'approvisionnement sous contrat à long terme pour libérer davantage de liquidités. Les expéditions d'APT ont été bloquées, la récupération des capitaux des entreprises n'a pas répondu aux attentes et la pression sur la rotation du capital a considérablement augmenté. Certaines fonderies avaient auparavant mis en gage des warrants d'APT pour obtenir un financement afin d'atténuer la pression sur les capitaux. Alors que les prix de l'APT chutaient fortement, certains warrants gagés ont atteint les lignes de liquidation forcée, et les entreprises ont subi des pressions pour ajouter des marges ou compléter les garanties. Si le rehaussement de crédit ne peut pas être reconstitué à temps, les cargaisons d'APT gagées seront cédées et vendues aux enchères par les institutions financières, et les entreprises risquent d'être éliminées du marché. Pour accélérer l'encaissement des paiements et réduire le risque de dépréciation des stocks, certaines fonderies ont proactivement baissé les prix pour vendre et encaisser, ce qui a encore tiré vers le bas le centre de tarification de l'APT et des concentrés de tungstène en amont.
Côté demande : les domaines d'application traditionnels affichent une consommation faible, et les marchés d'exportation peinent à croître.
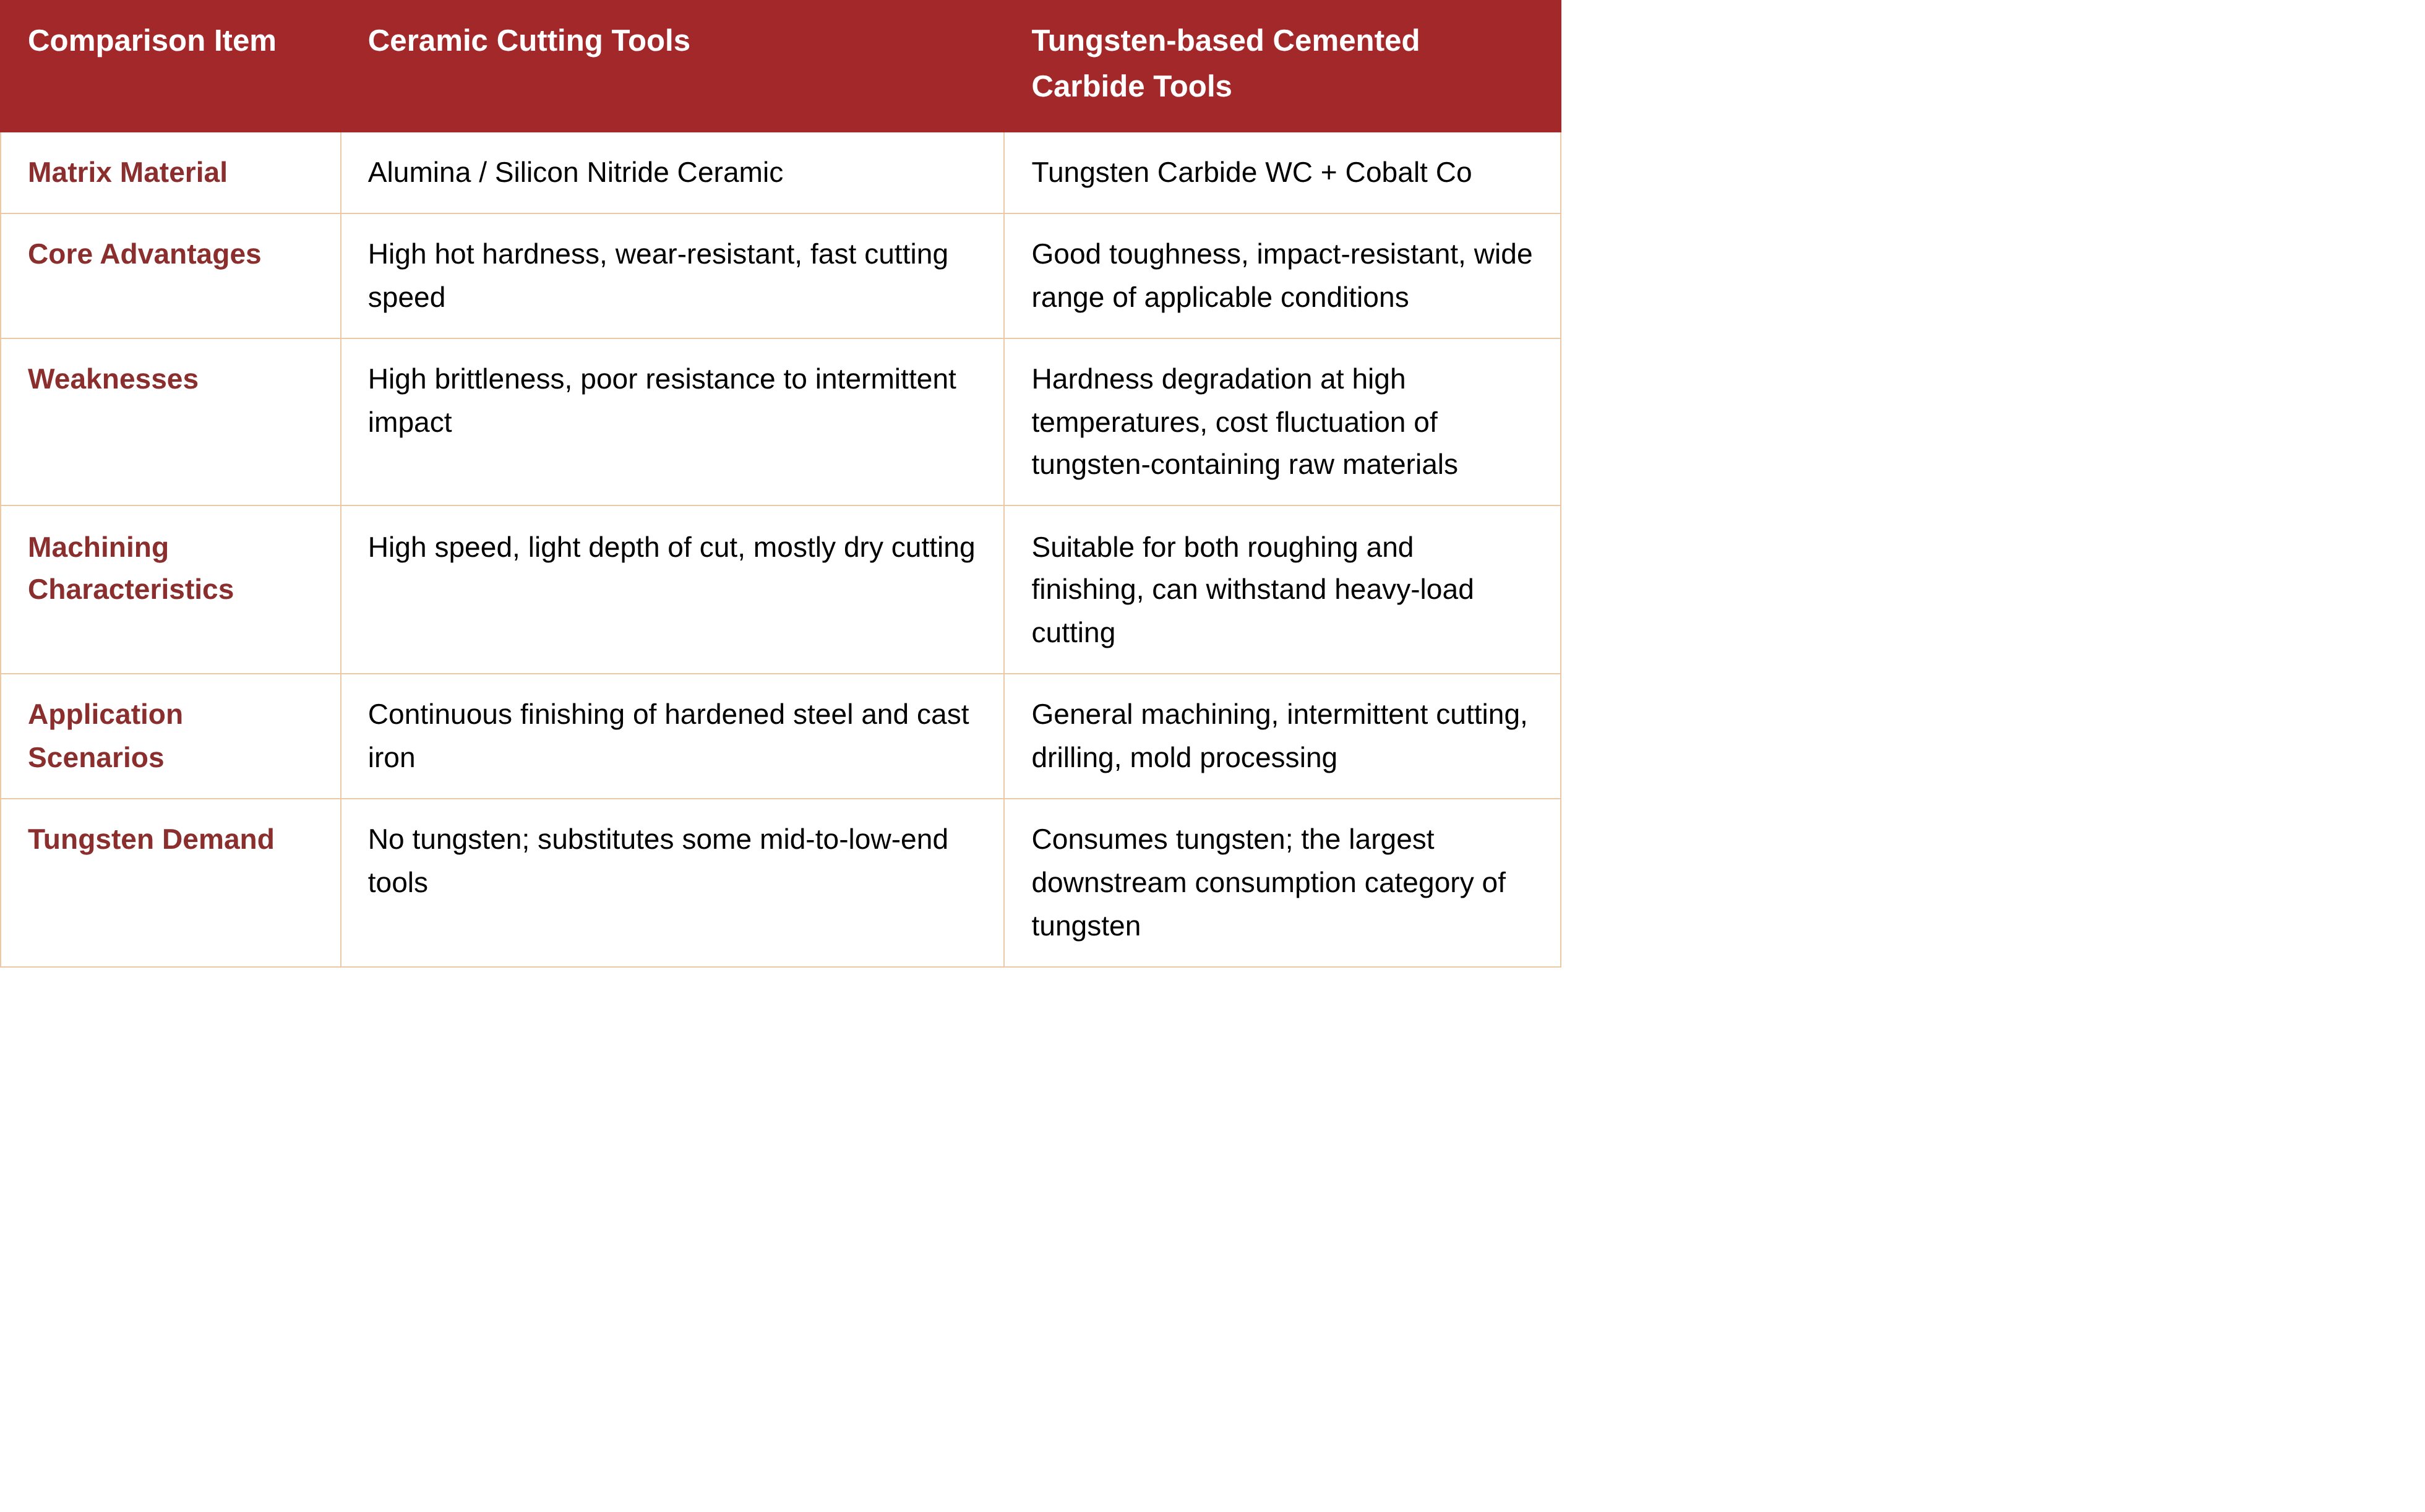
Dans un contexte de consolidation des prix du tungstène à des niveaux élevés au premier semestre 2026, la tendance à la réduction des alliages et à la substitution des matériaux dans l'industrie du carbure cémenté est devenue de plus en plus évidente — les entreprises en aval de fabrication d'outils de coupe et de moules ont largement adopté des formulations à teneur réduite en tungstène, tandis que les outils de coupe en céramique et les matériaux durs revêtus accélèrent le remplacement des alliages à base de tungstène de gamme basse et moyenne. Couplé à une reprise manufacturière atone, les entreprises traditionnelles de carbure cémenté ont continué d'afficher de faibles taux d'exploitation et une faible volonté de reconstituer les stocks de matières premières. En 2026, la croissance de l'utilisation du tungstène dans le secteur IA/PCB s'est accélérée, mais la consommation totale de tungstène dans ce segment ne représente encore qu'une part relativement faible de la consommation globale de tungstène en aval. Selon les estimations de SMM basées sur les données de production des principaux producteurs nationaux de micro-forets pour PCB et d'hexafluorure de tungstène, la consommation totale de tungstène dans les segments des micro-forets pour PCB et de l'hexafluorure de tungstène en 2026 est d'environ 3 800 tonnes en teneur métal, en hausse d'environ 30 % en glissement annuel, ne représentant qu'environ 4,6 % de la consommation totale de tungstène en Chine. Les segments traditionnels des outils de coupe, de l'exploitation minière et de l'usinage restent les principaux moteurs de consommation, mais affichent des performances faibles.
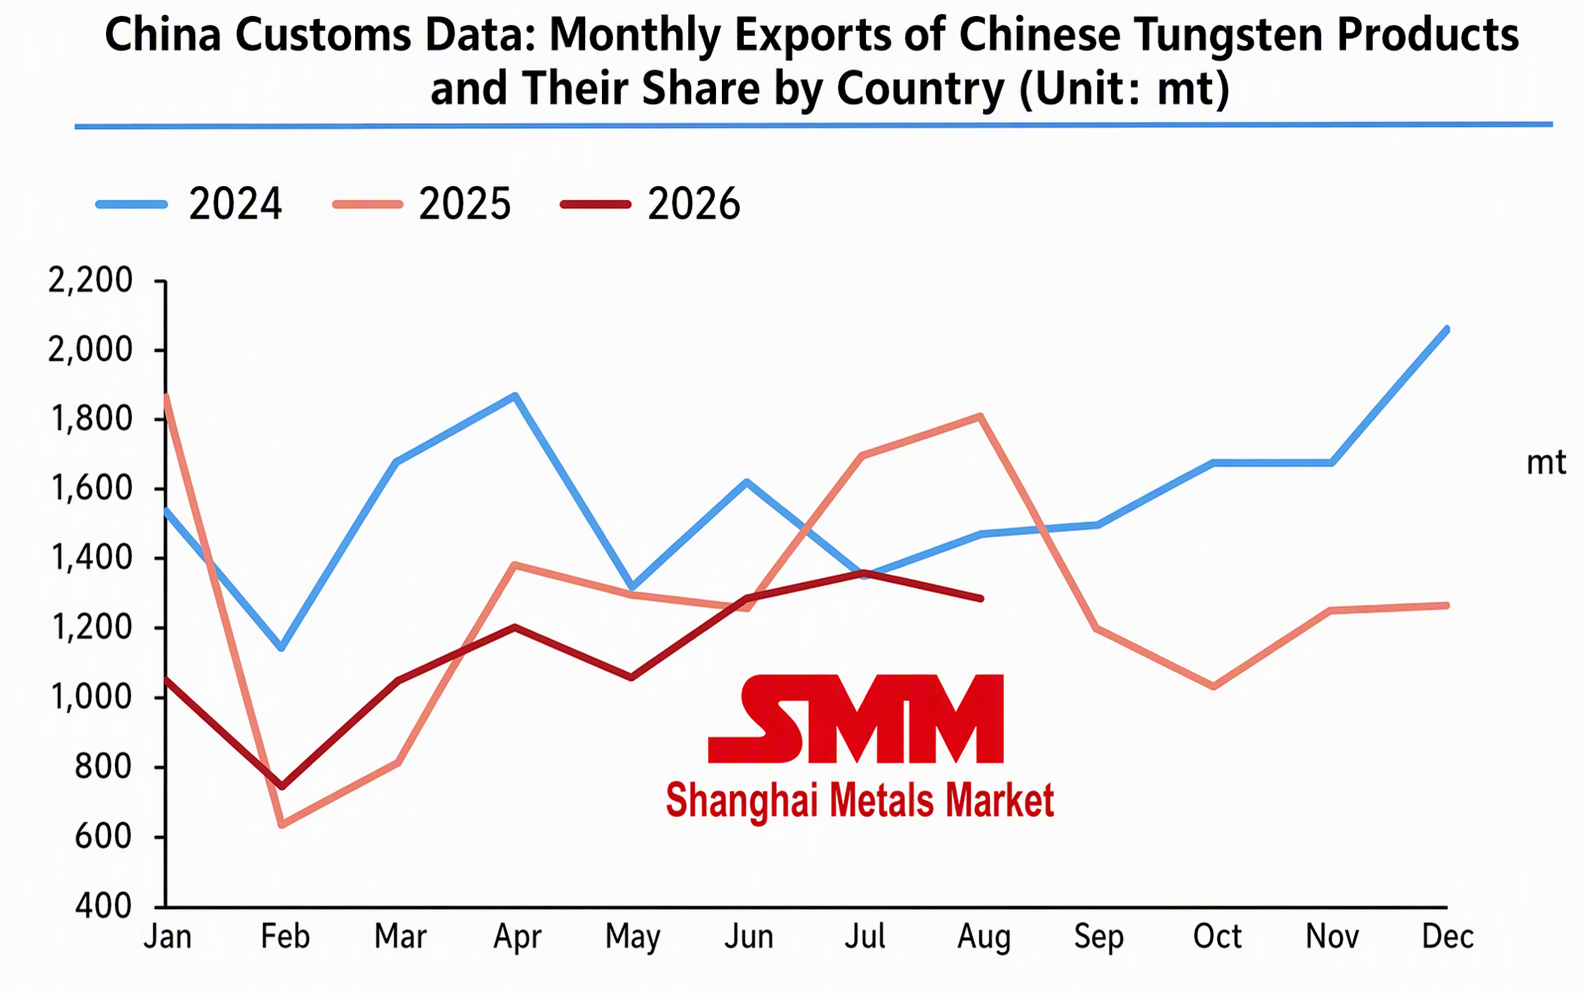
Marché d'exportation : sous les contrôles à l'exportation, les primes élevées à l'étranger ne devraient pas stimuler la croissance des exportations de produits intermédiaires et finis en tungstène.
Depuis juin 2026, le ministère du Commerce a intensivement introduit des politiques de contrôle des articles à double usage : ajout de 10 entreprises militaro-industrielles et de terres rares américaines à la liste d'embargo ; amélioration des mécanismes de signalement des violations concernant les minéraux stratégiques tels que le tungstène, le molybdène et les terres rares ; ajout de 40 entités japonaises liées au secteur militaire en deux niveaux, soumises à des embargos complets et à des approbations strictes au cas par cas ; et collaboration avec les douanes pour renforcer la vérification du dédouanement des machines-outils de précision, renforçant ainsi de manière globale les contrôles à l'exportation des minéraux stratégiques et des équipements militaires. Les exportations de produits intermédiaires en tungstène à double usage ne devraient pas connaître de croissance. Les exportations nationales de produits intermédiaires en tungstène ont totalisé environ 9 071 tonnes de janvier à août, en baisse d'environ 15 % en glissement annuel sur une base cumulée. Les produits nationaux de lames en carbure cémenté ont bénéficié d'un avantage de prix par rapport aux produits étrangers depuis le second semestre de cette année, mais les exportations n'ont pas encore montré de signes de croissance. De janvier à août, les exportations totales de lames en carbure cémenté de la Chine ont atteint 1 967 tonnes, en baisse de 15 % en glissement annuel, ce qui pourrait être lié à la faiblesse de l'activité manufacturière chez les utilisateurs finaux étrangers et aux fluctuations des volumes commerciaux causées par la volatilité des droits de douane.
Dans l'ensemble, la chute rapide des prix du tungstène lors de ce cycle résulte essentiellement de l'éclatement de la bulle spéculative précédente, combiné à une résonance du cycle des stocks, le sentiment du marché passant rapidement de la rétention de l'offre dans l'attente de prix plus élevés à la priorité donnée à la liquidité. La baisse prolongée des prix a déclenché des ventes de panique dans toute la chaîne industrielle, les négociants en minerai, les fonderies et certaines entreprises de soutien au carbure cémenté vendant par anticipation pour éviter les risques, amplifiant ainsi la boucle de rétroaction négative. Les entreprises de carbure cémenté en aval ne procèdent qu'à des achats juste-à-temps, sans reconstituer leurs stocks de manière préventive, les commandes étant passées en fonction des besoins. Les négociations des contrats à long terme s'éternisent avec des désaccords importants sur les prix, l'offre de marchandises au comptant augmente mais les transactions effectives restent atones, et la plupart des opérations sont des ventes passives à prix réduits. À court terme, le marché se trouve dans une phase de déstockage et de réparation du sentiment. En octobre, le marché du tungstène devrait être dominé par une tendance accélérée à la recherche d'un plancher, et l'arrêt de la baisse des prix nécessitera les signaux suivants de la chaîne industrielle : premièrement, l'élargissement des réductions volontaires de production d'APT et de concentrés de tungstène, les pertes profondes dans le segment de la fusion déclenchant des réductions spontanées de production pour atténuer la pression des ventes au comptant ; deuxièmement, une amélioration marginale des commandes en aval de carbure cémenté, le mini pic saisonnier traditionnel de l'industrie manufacturière au quatrième trimestre entraînant une reprise des commandes d'outils de coupe et d'outils miniers, ainsi qu'un réapprovisionnement à bas niveau stimulé par les prix bas ; troisièmement, un ralentissement du rythme d'arrivée des importations de minerai de tungstène, l'inversion des prix intérieurs freinant les achats de minerai étranger et affaiblissant l'impact de la croissance des importations ; quatrièmement, une contraction de l'offre de recyclage de déchets de tungstène, les prix bas réduisant l'enthousiasme pour le recyclage et atténuant la substitution des matériaux recyclés au tungstène primaire.
Sur le front des exportations, les produits chinois à base de tungstène bénéficient désormais d’un avantage de prix, et le stockage à l’étranger avant Noël offre un potentiel de croissance. Toutefois, les restrictions sur l’approbation des articles à double usage demeurent, et seules les catégories non contrôlées, comme les plaquettes en carbure cémenté ordinaires et la poudre de tungstène, devraient connaître de modestes hausses de volume, peu susceptibles de dominer la tendance du marché. En outre, la reprise atone de l’industrie manufacturière à l’étranger a entraîné une baisse parallèle des prix de l’APT sur les marchés étrangers, l’écart de prix entre les marchés chinois et étrangers ne se resserrant que lentement.
À moyen et long terme, la politique chinoise de contrôle du volume total d’extraction de concentré de tungstène reste inchangée, la production de minerai primaire continue de décliner, et la rigidité de l’offre persiste en raison de la baisse des teneurs du minerai et des longs cycles de mise en service des nouveaux projets. Les attributs de ressource stratégique du tungstène demeurent intacts, et l’offre devrait rester en contraction en 2027. La demande émergente en aval, comme les micro-forets pour circuits imprimés, l’hexafluorure de tungstène et les fils de tungstène pour le photovoltaïque, continue de croître, mais les volumes ne suffisent pas à compenser la faiblesse de la consommation traditionnelle de carbure cémenté. Une fois que l’industrie manufacturière se redressera et que les stocks seront pleinement résorbés, la logique d’équilibre tendu entre l’offre et la demande à moyen et long terme pour le tungstène devrait réapparaître.