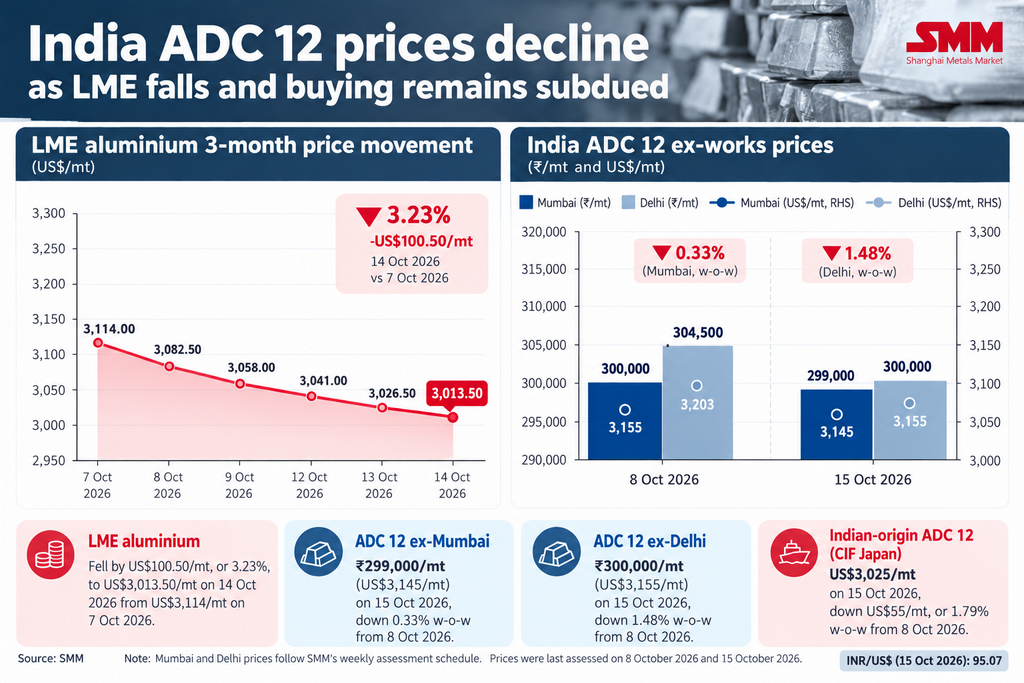
Les prix des lingots d'alliage d'aluminium ADC 12 indiens ont baissé d'une semaine sur l'autre, dans un contexte de repli des cours de l'aluminium au LME et de demande modérée en cette période de fêtes. Les prix départ usine à Mumbai sont tombés à 299 000 ₹/t (3 145 $/t), contre 305 000 ₹/t (3 208 $/t) lors de l'évaluation de la semaine précédente, le 8 octobre, soit une baisse de 1,97 %.
Les prix départ usine à Delhi ont reculé à 300 000 ₹/t (3 155 $/t), contre 304 500 ₹/t (3 203 $/t), marquant une diminution de 1,48 %. Les offres d'ADC 12 d'origine indienne en CAF Japon se sont repliées à 3 025 $/t, contre 3 080 $/t la semaine précédente, en baisse de 55 $/t, soit 1,79 %.
Les prix en roupies ont été convertis au taux de 95,07 ₹ pour un dollar américain au 15 octobre. Les prix à l'exportation régionaux se sont également affaiblis d'une semaine sur l'autre.
Les prix des lingots d'ADC 12 d'origine chinoise en CAF Japon se sont établis en moyenne à 3 050 $/t, en baisse de 10 $/t, tandis que la matière d'origine thaïlandaise en FAB s'est établie en moyenne à 3 080 $/t, en repli de 20 $/t. La matière d'origine malaisienne s'est établie en moyenne à 3 000 $/t en FAB, en baisse de 25 $/t. Les acteurs du marché ont indiqué que les importations d'alliages d'aluminium en provenance de Malaisie avaient accentué la pression concurrentielle sur le marché indien, très sensible aux prix, où les fabricants en aval restaient prudents quant à de nouveaux achats pendant la période de fêtes en cours.
Les prix de l'aluminium à trois mois au LME ont chuté de 100,50 $/t, soit 3,23 %, à 3 013,50 $/t le 14 octobre, contre 3 114 $/t le 7 octobre, renforçant le sentiment baissier sur le marché intérieur des alliages.
Un dollar américain plus fort, des rendements élevés des bons du Trésor américain et les inquiétudes concernant la reprise de la demande en Chine ont pesé sur les prix, tandis que les anticipations d'une offre supplémentaire en provenance d'Indonésie et l'apaisement des craintes de perturbations de l'approvisionnement au Moyen-Orient ont accentué la pression.
Sur le marché des ferrailles, les offres de Zorba 95/3 d'origine américaine étaient entendues à 2 600–2 650 $/t le 15 octobre, tandis que les enchères se situaient autour de 2 500 $/t, laissant un écart de 100 à 150 $/t. Les négociants ont fait état d'une disponibilité au comptant limitée, les vendeurs étant réticents à proposer de la matière à des prix plus bas alors que les prix internationaux restaient relativement fermes. Les vendeurs n'étaient pas disposés à réduire leurs offres tant qu'ils ne pouvaient pas se procurer de la matière de remplacement à des prix équivalents ou inférieurs. De leur côté, les acheteurs restaient prudents et surveillaient l'évolution du LME avant de s'engager dans de nouveaux achats, maintenant une activité commerciale modérée.