SMM, 15 octobre :
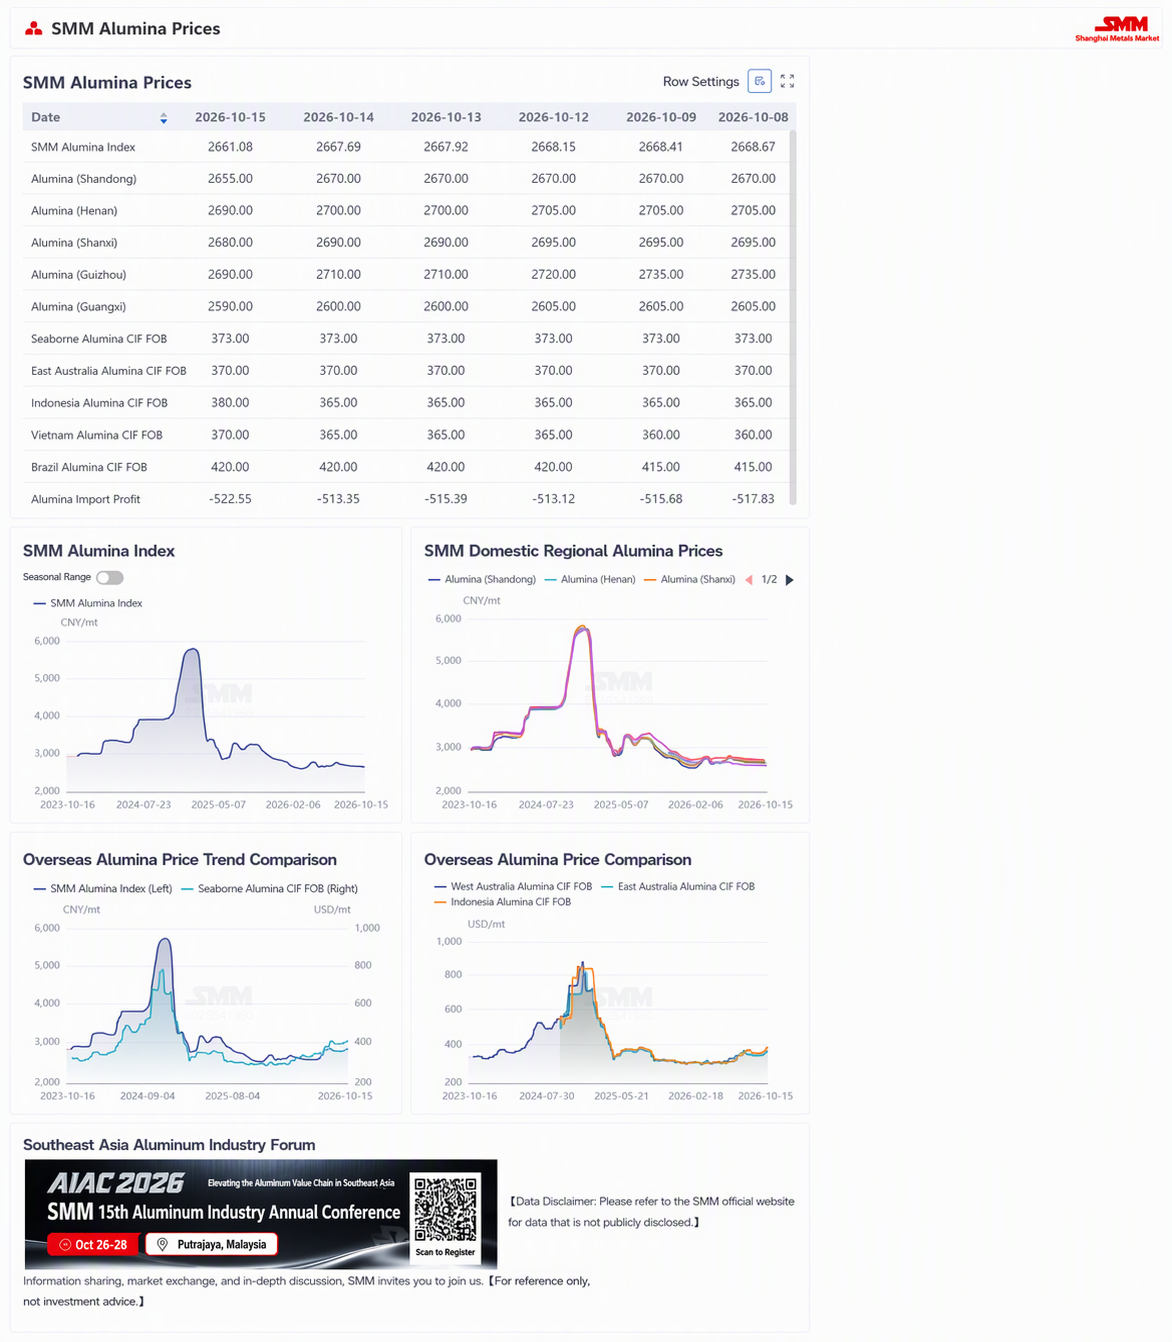
Selon les données de SMM, au jeudi de cette semaine, l'indice SMM de l'alumine s'établissait à 2 661,08 yuans/tonne, en baisse de 7,59 yuans/tonne en glissement hebdomadaire. Par région, le Shandong se situait entre 2 620 et 2 690 yuans/tonne, en baisse de 15 yuans par rapport à jeudi dernier ; le Henan entre 2 660 et 2 720 yuans/tonne, en baisse de 15 yuans par rapport à jeudi dernier ; le Shanxi entre 2 650 et 2 710 yuans/tonne, en baisse de 15 yuans par rapport à jeudi dernier ; le Guangxi entre 2 570 et 2 610 yuans/tonne, en baisse de 15 yuans par rapport à jeudi dernier ; le Guizhou entre 2 660 et 2 720 yuans/tonne, en baisse de 45 yuans par rapport à jeudi dernier.
Marchés hors de Chine : au 15 octobre 2026, le prix FOB de l'alumine en Australie-Occidentale s'élevait à 373 $/tonne, avec un fret maritime de 36,35 $/tonne et un taux de vente USD/CNY d'environ 6,71. Cela correspond à un prix rendu dans les principaux ports chinois d'environ 3 183,63 yuans/tonne, soit 522,6 yuans/tonne au-dessus du prix de l'indice de l'alumine. Trois transactions au comptant d'alumine à l'étranger ont été signalées cette semaine, comme suit :
(1) Le 1er octobre 2026, 30 000 tonnes d'alumine ont été échangées à l'étranger à 380 $/tonne FOB Australie-Orientale, pour une expédition en décembre.
(2) Le 9 octobre 2026, 30 000 tonnes d'alumine ont été échangées à l'étranger à 387 $/tonne FOB Australie-Occidentale, pour une expédition en novembre.
(3) Le 9 octobre 2026, 30 000 tonnes d'alumine ont été échangées à l'étranger à 426 $/tonne FOB Brésil, pour une expédition en novembre.
Selon les données de SMM, au jeudi de cette semaine, la capacité totale construite d'alumine de qualité métallurgique en Chine était de 119,62 millions de tonnes/an, avec une capacité en exploitation de 93,11 millions de tonnes/an. Le taux d'exploitation hebdomadaire national de l'alumine de qualité métallurgique a augmenté de 0,17 point de pourcentage en glissement hebdomadaire pour atteindre 77,84 %. Par région, le taux d'exploitation hebdomadaire de l'alumine dans le Shandong est resté stable en glissement hebdomadaire à 85,44 % ; celui du Shanxi est resté stable en glissement hebdomadaire à 74,24 % ; celui du Henan est resté stable en glissement hebdomadaire à 54,83 % ; celui du Guangxi a augmenté de 0,76 point de pourcentage en glissement hebdomadaire pour atteindre 84,65 % ; celui du Guizhou est resté stable en glissement hebdomadaire à 84,50 %.
Sur le marché au comptant, deux transactions ont été conclues cette semaine. Le Xinjiang a acheté 10 kt d'alumine au comptant à un prix rendu de 2 960 yuans/tonne. Le Qinghai a acheté 30 000 t d’alumine à un prix livré de 2 890 yuans/t.
Cette semaine, les stocks totaux d’alumine en Chine ont augmenté de 47 500 t en glissement hebdomadaire (WoW) pour atteindre 7,4829 millions de tonnes, prolongeant la tendance générale à l’accumulation. Par segment, les stocks de matières premières dans les fonderies d’aluminium ont progressé de 17 500 t à 3,59 millions de tonnes, la volonté de constitution de stocks d’hiver en aval s’étant progressivement renforcée ; les stocks de produits finis dans les raffineries d’alumine ont augmenté de 26 000 t à 1,3499 million de tonnes, poursuivant leur accumulation dans un contexte de niveaux de production élevés ; les stocks portuaires ont légèrement reculé de 16 000 t à 878 000 t, maintenant la tendance au déstockage alors que les cargaisons continuaient de se déplacer vers les sites d’usine et les canaux en transit ; les stocks en transit et stockés sur plateformes ont augmenté de 20 000 t à 1,431 million de tonnes, le rythme des expéditions après les fêtes s’étant redressé et ayant accru les volumes en transit ; les stocks sous warrants ont légèrement diminué à 234 000 t, restant globalement stables. Du point de vue de l’industrie, la production nationale hebdomadaire d’alumine cette semaine s’est établie à 1,786 million de tonnes, en hausse de 4 000 t WoW, la progression provenant principalement de la poursuite de la mise en service de nouvelles capacités au Guangxi. L’offre globale est restée élevée et a continué d’augmenter légèrement. Les prix des contrats à terme ont nettement reculé récemment, le sentiment de marché est globalement faible, et les prix à terme ont chuté. À l’avenir, les prix à terme devraient rester bas. À l’avenir, aucun plan de maintenance ni de réduction de production n’a été signalé à ce stade par les entreprises, et la pression de l’offre devrait continuer de s’accentuer. Côté stocks, la production élevée et la libération progressive de la demande de constitution de stocks d’hiver se compensent, et les stocks totaux nationaux d’alumine devraient poursuivre une légère tendance à l’accumulation. Côté prix, la configuration d’excédent offre-demande reste inchangée, les moteurs haussiers sont faibles, et les prix au comptant devraient continuer de baisser.
[Toutes les données autres que les informations publiques sont traitées par SMM sur la base d’informations publiques, d’échanges de marché et des modèles de base de données internes de SMM, à titre de référence uniquement et ne constituent pas un conseil de décision.]