Les données SMM montrent que la production chinoise de produits semi-finis en cuivre en septembre s'est élevée à 1,7257 million de tonnes, en hausse de 3,5 % en glissement mensuel et en baisse de 4,25 % en glissement annuel. De janvier à septembre, la production cumulée a atteint 15,6382 millions de tonnes, en hausse de 1,16 % en glissement annuel.
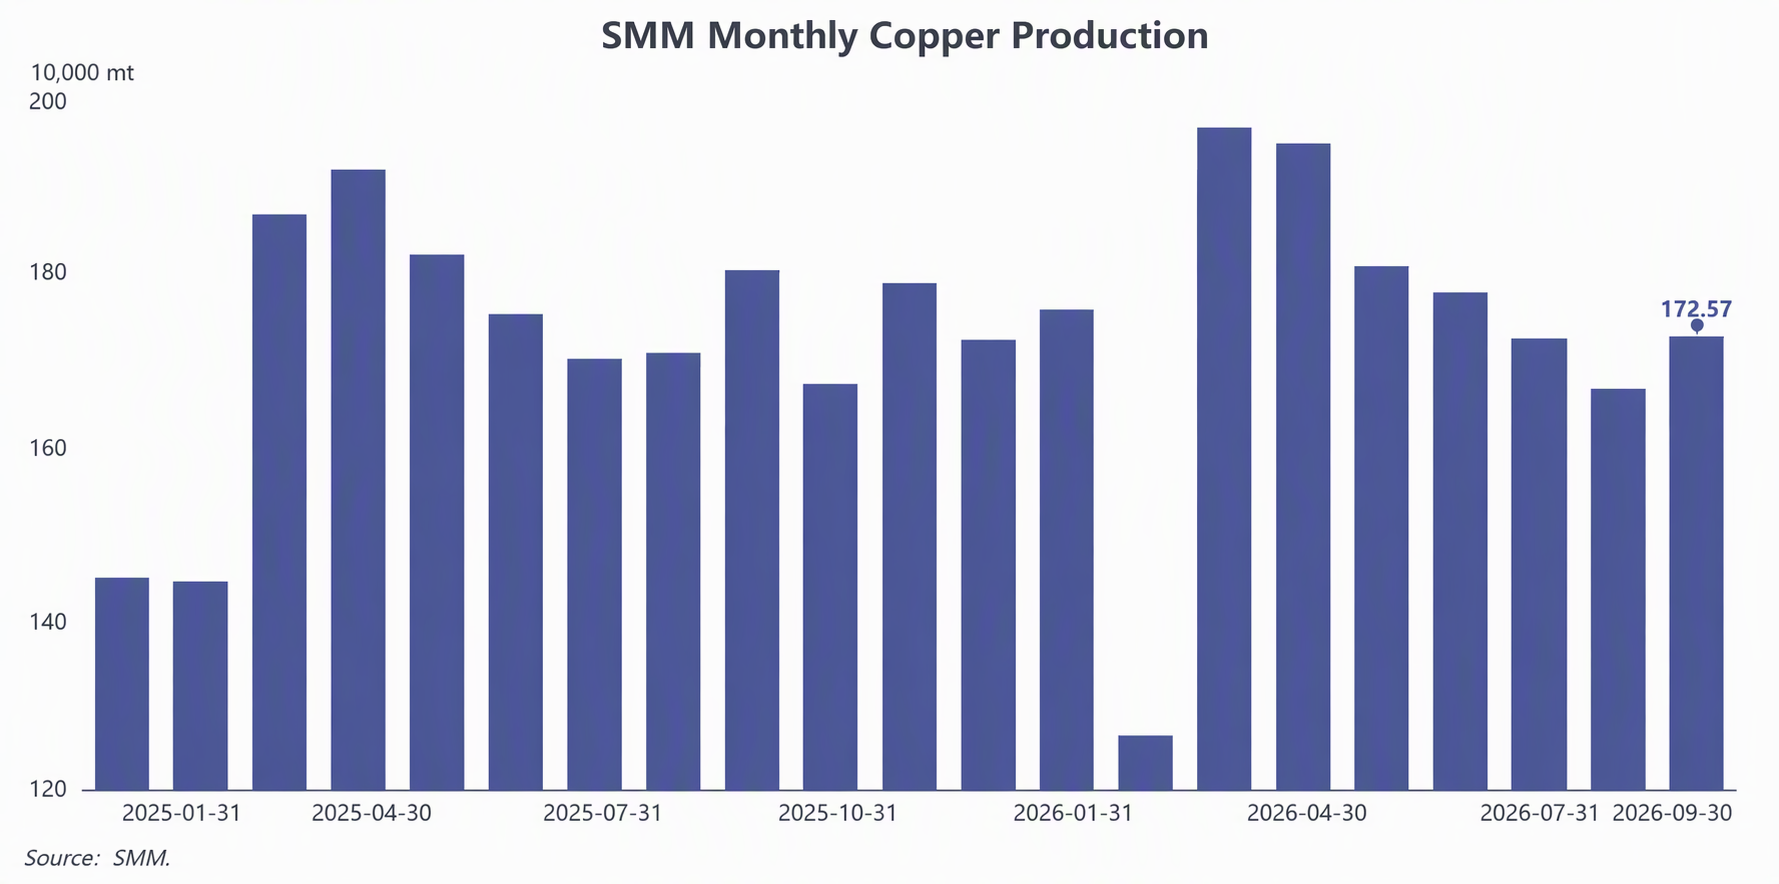
En septembre, le marché des produits semi-finis en cuivre a atteint une fenêtre critique pour la transition saisonnière entre les périodes creuses et de pointe. Selon l'enquête de SMM sur l'ensemble de la chaîne industrielle, bien que les prix du cuivre soient restés globalement élevés au cours du mois, le repli de mi-mois a effectivement stimulé l'intérêt de réapprovisionnement en aval à des prix plus bas. Avec la libération de la demande concentrée de constitution de stocks avant la fête nationale de la part des entreprises, les producteurs de produits semi-finis en cuivre ont accéléré leurs calendriers de production et la production a rebondi.
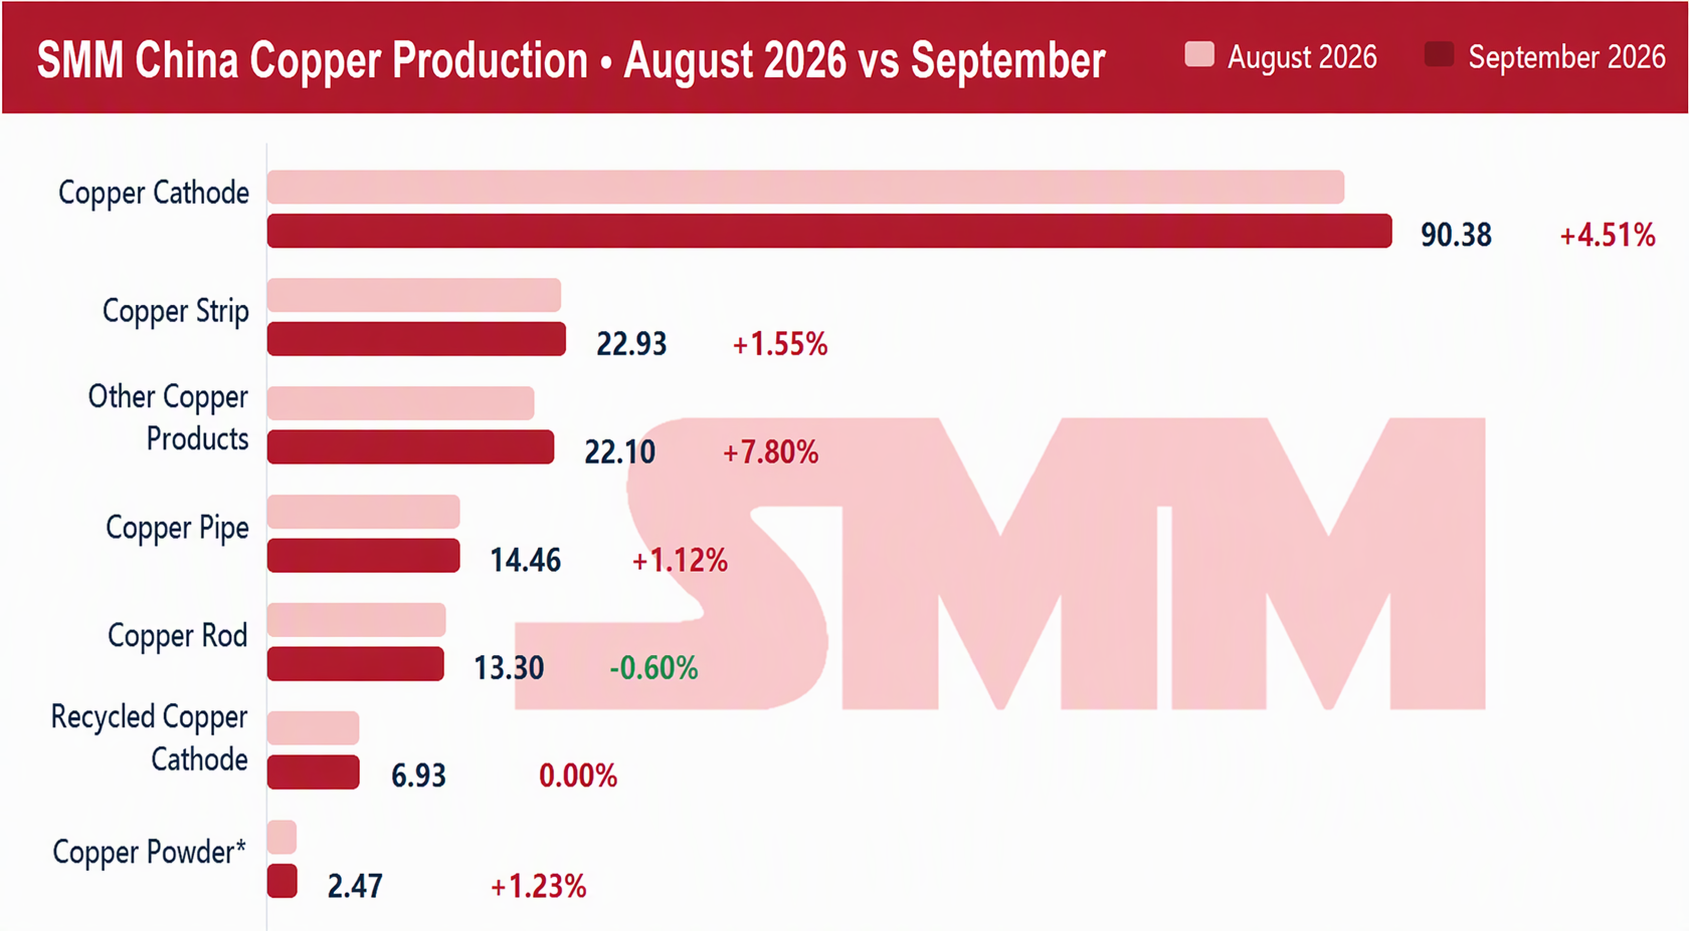
Unité : 10 kt ; Périmètre des feuilles de cuivre : seule la production utilisant des cathodes de cuivre achetées comme matière première est comptabilisée
Par catégorie de produits, les performances entre les segments ont montré une divergence structurelle significative :
Fil machine en cuivre : la production de septembre a rebondi à 903 800 tonnes (en hausse de 4,51 % en glissement mensuel, en baisse de 4,46 % en glissement annuel). Le repli notable des prix du cuivre à la mi-septembre a effectivement ouvert une fenêtre de réapprovisionnement pour les acheteurs en aval. L'amélioration du sentiment d'achat, combinée à la demande de constitution de stocks avant les vacances, est devenue le principal moteur du rebond de la production. Cependant, dans le bras de fer entre des prix du cuivre élevés et une base élevée, les entreprises en aval sont restées relativement prudentes dans leur constitution de stocks avant les vacances, avec une intensité globale plus faible qu'à la même période des années précédentes.
Fil machine en cuivre secondaire : affectée par des perturbations du côté des politiques, la production de septembre n'a été que de 69 300 tonnes, pratiquement stable en glissement mensuel et en forte baisse de 51,47 % en glissement annuel. L'approvisionnement en matières premières restant contraint, la tendance à la contraction de la production de fil machine en cuivre secondaire n'a pas encore atteint son point bas. Il convient de noter qu'une partie de la demande de fils et câbles a été contrainte de se reporter vers le fil machine en cuivre, et cet « effet de substitution » est objectivement devenu un moteur important de l'augmentation des calendriers de production de fil machine en cuivre.
Plaques, tôles, bandes et feuilles de cuivre : en tant que point positif le plus certain du quatrième trimestre, la production globale a montré une forte tendance de « rebond en glissement mensuel et forte croissance en glissement annuel ». En septembre, la production de plaques, tôles et bandes de cuivre a atteint 229 300 tonnes (en hausse de 1,55 % en glissement mensuel, en hausse de 21,26 % en glissement annuel), et la production de feuilles de cuivre a atteint 24 700 tonnes (en hausse de 1,23 % en glissement mensuel, en hausse de 30,00 % en glissement annuel). En tant que seules deux sous-catégories à maintenir une forte croissance en glissement annuel parmi tous les types de produits, leur bonne performance a principalement bénéficié de la libération soutenue de la demande de fabrication haut de gamme dans la puissance de calcul IA et le stockage d'énergie, les batteries de puissance, les composants de véhicules à énergie nouvelle et les circuits intégrés, la croissance structurelle tirée par la modernisation industrielle étant une caractéristique notable. (Note : la production de feuilles de cuivre inclut uniquement la production utilisant des cathodes de cuivre achetées comme matière première)
Tubes et billettes de cuivre : La reprise de la production a été limitée et la faiblesse en glissement annuel a persisté. En septembre, la production de tubes de cuivre s'est établie à 144 600 tonnes (en hausse de 1,12 % en glissement mensuel, en baisse de 6,1 % en glissement annuel). Malgré l'amélioration mensuelle, la baisse en glissement annuel des ventes intérieures de climatiseurs et des programmes de production à l'exportation, ainsi que la pression des coûts liée aux prix élevés du cuivre et aux primes élevées, ont fait que la reprise de la demande en haute saison n'a pas répondu aux attentes. La production de billettes de cuivre s'est établie à 133 000 tonnes (en baisse de 0,60 % en glissement mensuel, en baisse de 16,56 % en glissement annuel). Sous la double pression des prix élevés du cuivre et de l'offre restreinte de matières premières en laiton recyclé, les producteurs de billettes de cuivre ont montré un faible enthousiasme de production, et la demande finale a continué de se contracter, entraînant une contraction soutenue du côté de la production.
Perspectives d'octobre : les congés pèsent sur la production de produits semi-finis en cuivre, la demande haut de gamme continue d'apporter un soutien
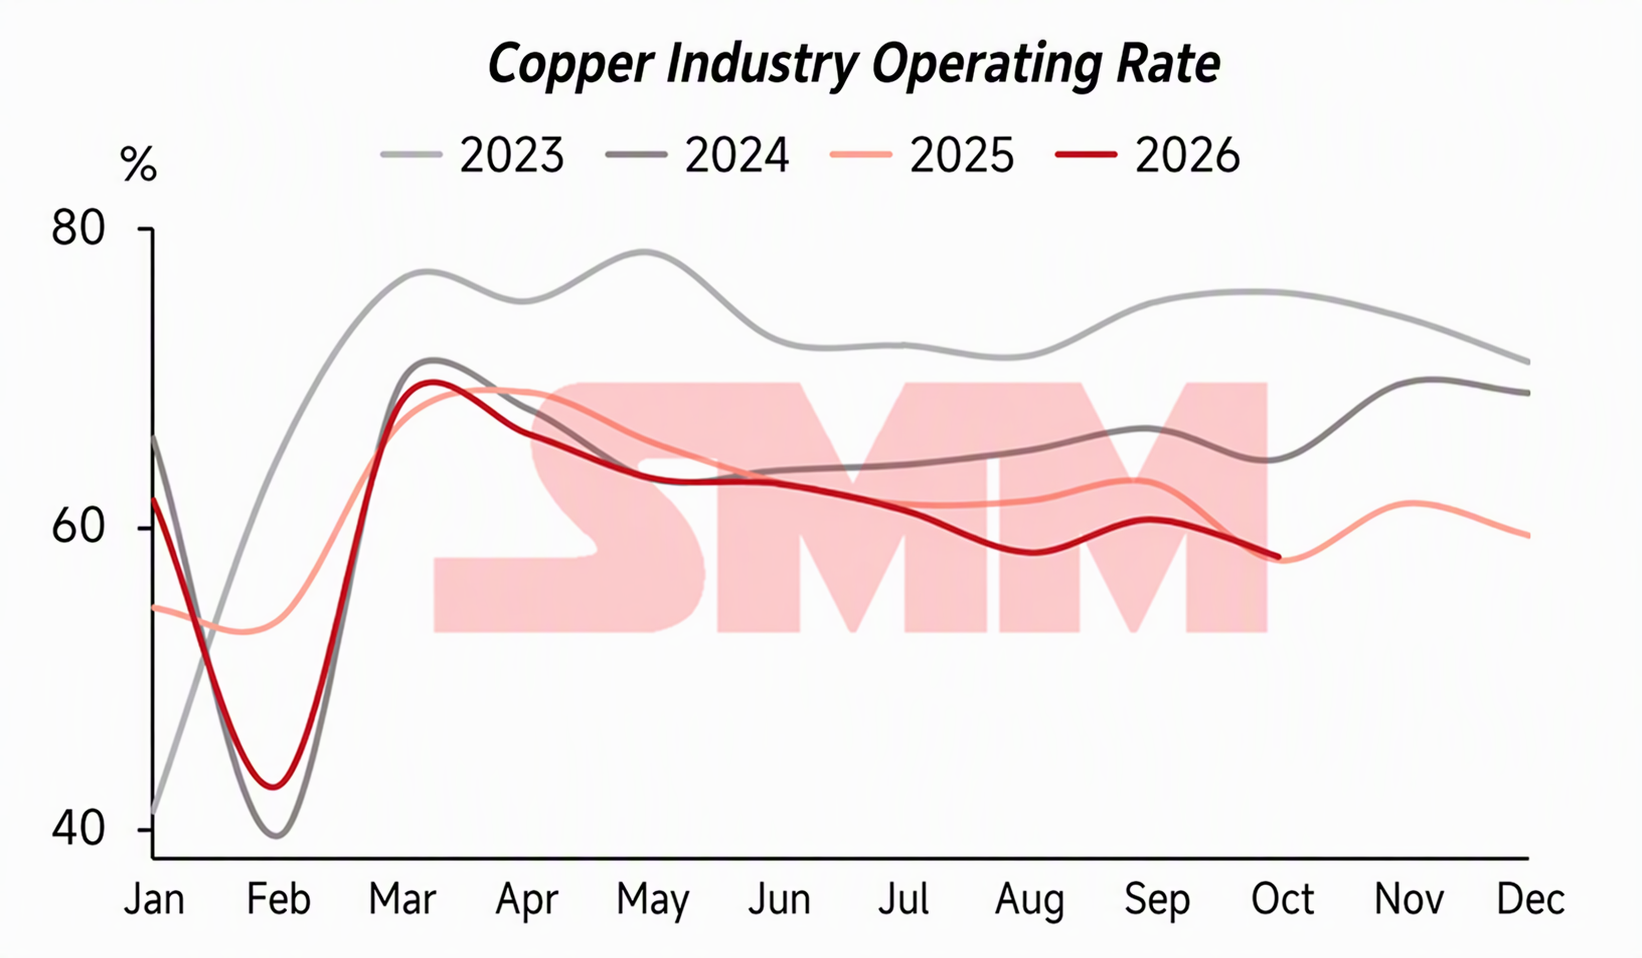
Les dernières données de SMM montrent que, pénalisée par la réduction des jours de production pendant les congés de la fête nationale et la contraction continue des fils machine en cuivre secondaire, le taux d'exploitation global de l'industrie des produits semi-finis en cuivre en octobre devrait reculer à 58,07 % (en baisse de 1,47 % en glissement mensuel, en baisse de 1,03 % en glissement annuel), la production totale de produits semi-finis en cuivre en octobre reculant légèrement à 1,6213 million de tonnes.
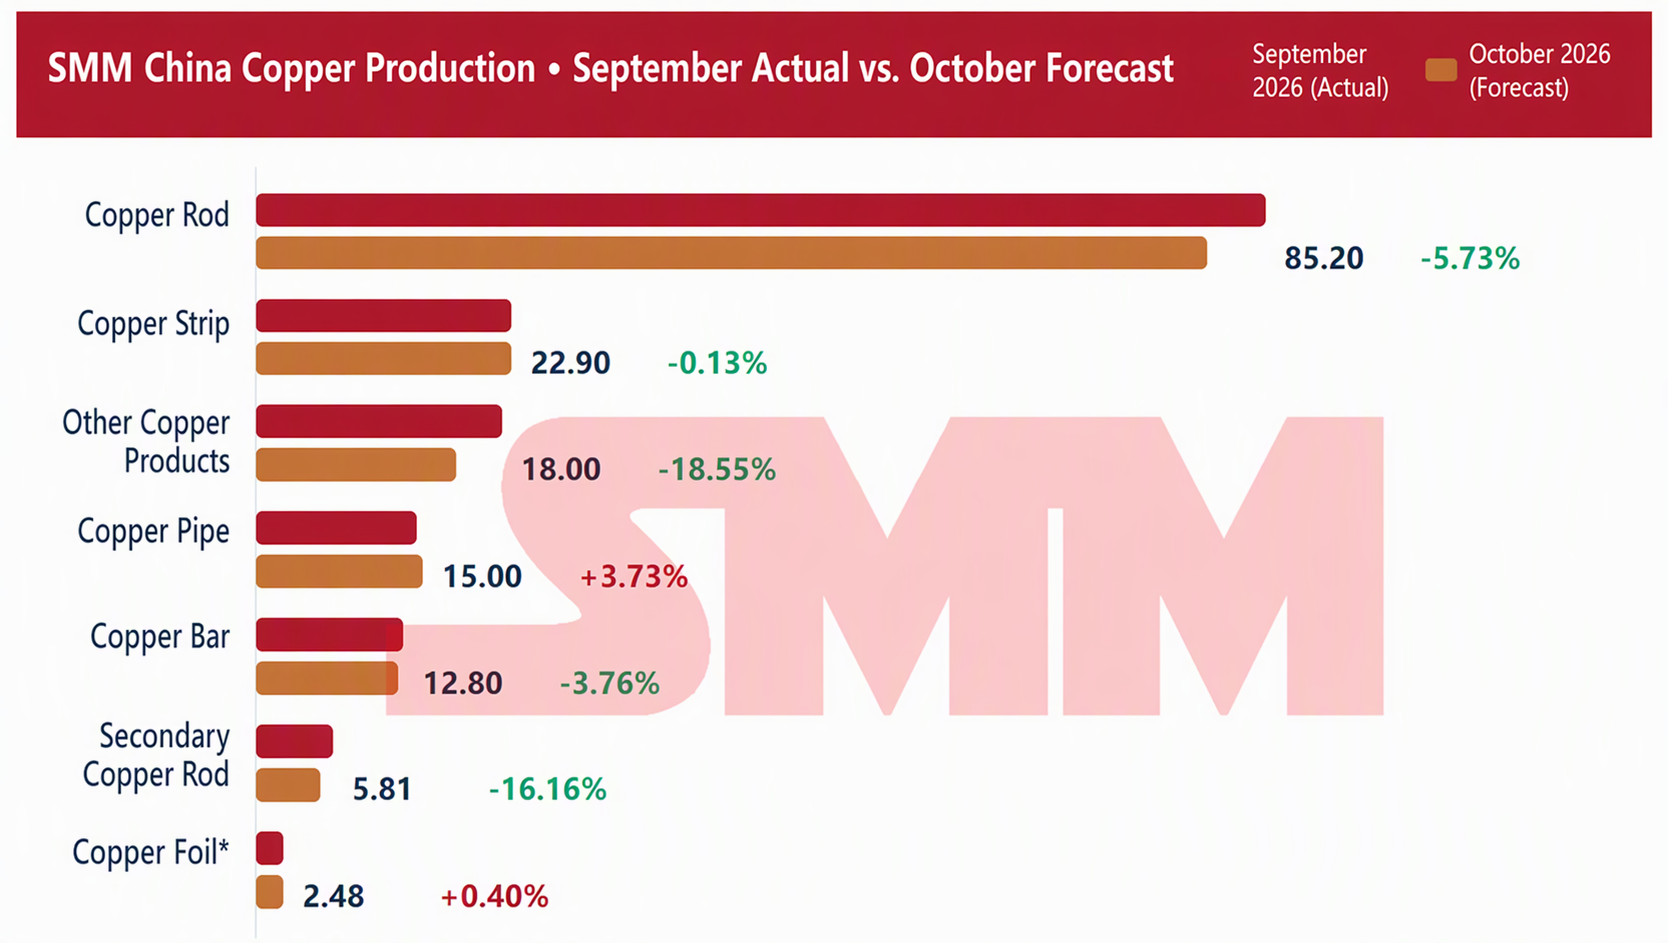
Unité : 10 kt ; octobre E est basé sur les enquêtes de programmes de production des entreprises SMM et inclut déjà l'impact des congés de la fête nationale ; Champ des feuilles de cuivre : seule la production utilisant des cathodes de cuivre achetées comme matière première est comptabilisée
En examinant les sous-catégories et la performance de la demande finale, d'une part, les plaques, feuilles, bandes et feuilles minces de cuivre ont poursuivi leur forte dynamique, devenant le moteur de croissance le plus certain de la haute saison. Portés par une demande robuste dans les domaines émergents tels que les serveurs de puissance de calcul IA, les composants de véhicules à énergie nouvelle, les livraisons de projets de stockage d'énergie concentrés et les transformateurs haut de gamme, les plans de programmes de production des producteurs de plaques, feuilles, bandes et feuilles minces ont continué de dominer l'industrie. En particulier, les feuillards de cuivre, les bandes en alliage et les feuilles de cuivre pour circuits électroniques ont affiché une visibilité des commandes extrêmement élevée et une performance de haute saison solide, soutenant efficacement le taux d’exploitation global des produits semi-finis en cuivre. En revanche, sous la pression de prix du cuivre élevés et d’une base élevée, la demande en aval a été freinée, et la performance de haute saison des fils machine en cuivre, des billettes de cuivre et des tubes en cuivre doit encore être confirmée.
Dans l’ensemble, le repli des taux d’exploitation des produits semi-finis en cuivre en octobre relevait davantage d’une « perturbation de courte durée liée aux congés » que d’un affaiblissement structurel de la tendance du secteur. Au niveau structurel, la demande de l’industrie manufacturière haut de gamme, représentée par les feuilles de cuivre et les plaques, feuilles et bandes en cuivre, demeure le principal moteur de croissance portant la progression du secteur des produits semi-finis en cuivre, tandis que le fil machine en cuivre, dont le poids de base est élevé, constitue le socle fondamental déterminant la performance globale des produits semi-finis en cuivre. À l’avenir, à mesure que les appels d’offres du réseau électrique du quatrième trimestre entreront dans une période de publication concentrée, la demande globale de produits semi-finis en cuivre conservera une forte résilience et mérite d’être attendue avec intérêt, mais les fortes fluctuations des prix du cuivre continueront de mettre à l’épreuve la capacité réelle d’enlèvement des marchandises par les utilisateurs finaux. SMM continuera de suivre de près les évolutions marginales des taux d’exploitation et des données de stocks dans tous les segments de la chaîne industrielle, afin de fournir aux entreprises du secteur une navigation précise des données et un appui à la décision.